

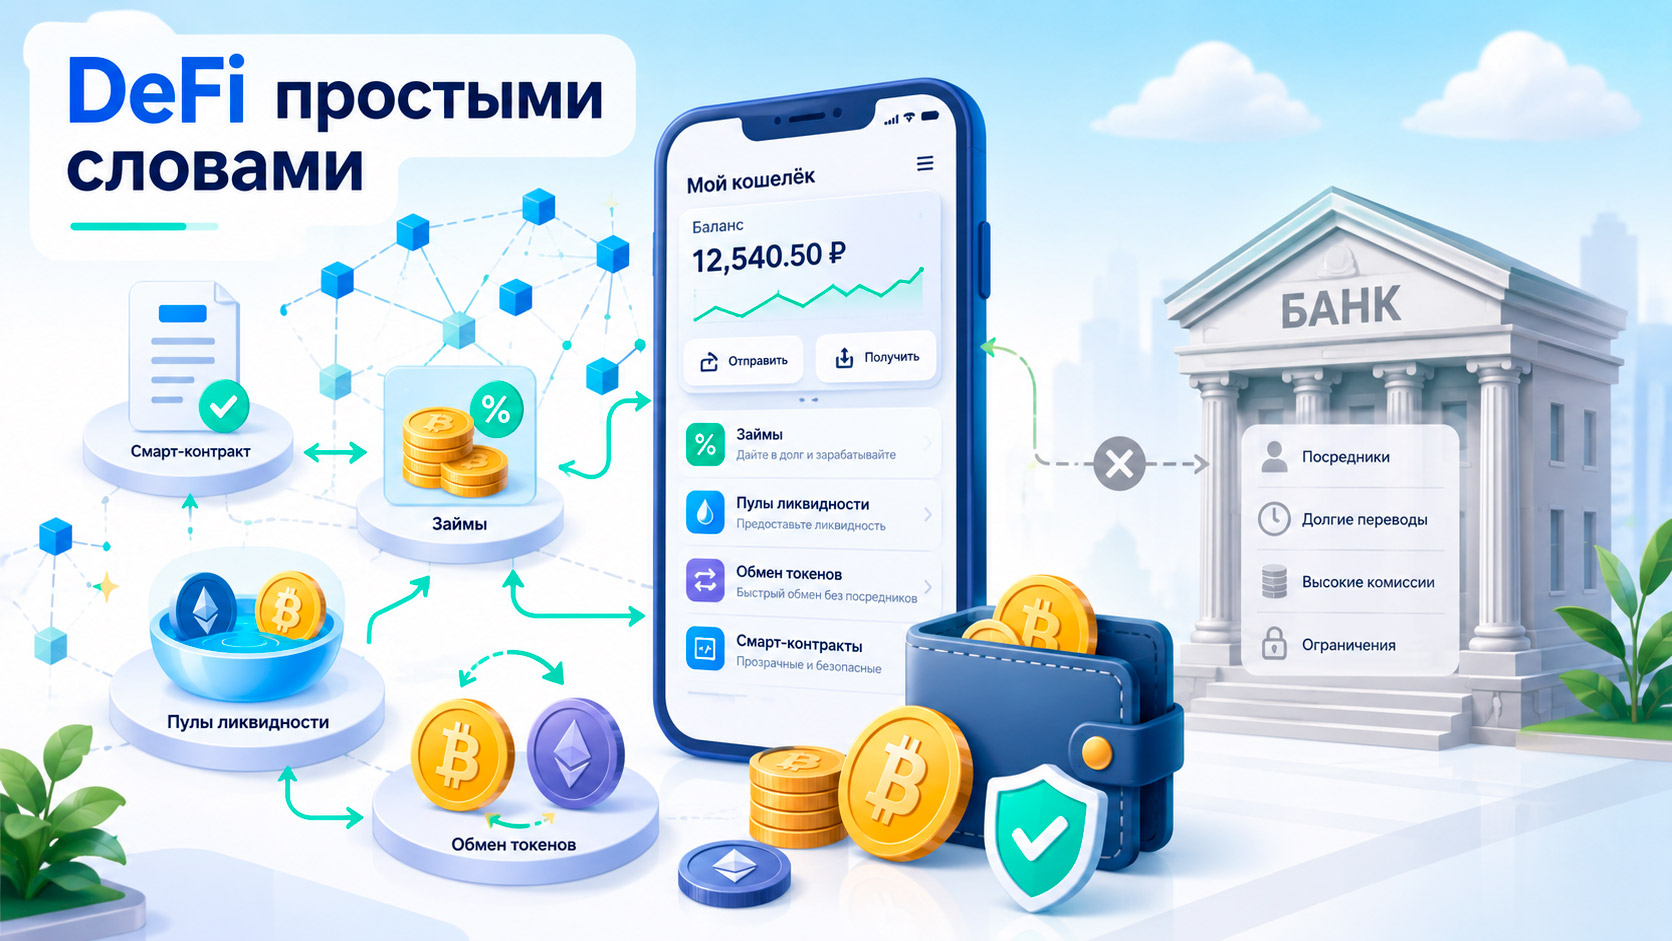
DeFi, decentralized finance — децентрализованные финансы — это набор финансовых сервисов, которые работают без банка, брокера или биржи в привычном смысле. Вместо сотрудника, который одобряет кредит, или клиринговой палаты, которая проводит сделку, все операции выполняет программный код — смарт-контракт, размещённый в блокчейне и доступный любому, у кого есть криптокошелёк. К середине 2026 года в DeFi-протоколах заблокировано около 70-72 млрд долларов — и это уже после падения почти на 40% с начала года, что делает разговор о рисках не менее важным, чем разговор о возможностях.
Что такое DeFi на пальцах
Представьте банк, у которого нет здания, персонала и юридического лица — только код, который автоматически выполняет три банковские функции:
- принимает деньги и начисляет на них доход;
- выдаёт кредиты под залог;
- меняет одну валюту на другую.
Разница в том, что решения в этом «банке» принимает не кредитный комитет, а заранее написанный и опубликованный алгоритм. Любой человек может проверить его код, и любой может им воспользоваться — без паспорта, кредитной истории и одобрения. Это и есть ключевое обещание DeFi: доступ без посредника и без разрешения (permissionless finance).
Как работает кредитование без банка
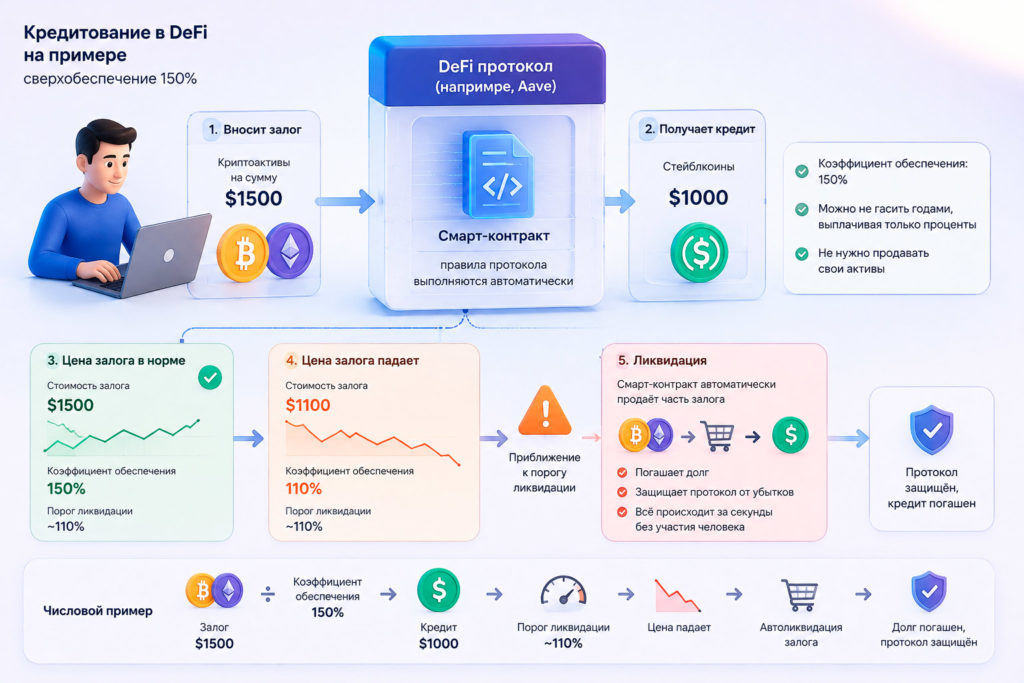
 В классическом банке кредитный риск оценивает андеррайтер: смотрит на доход заёмщика, кредитную историю, залог. В DeFi эта проверка заменена жёстким математическим правилом — сверхобеспечением (overcollateralization). Например, в протоколе Aave, одном из крупнейших DeFi-протоколов кредитования, чтобы занять эквивалент 100 долларов, заёмщик должен внести в залог криптоактивы на сумму заметно больше — часто 130-150% от суммы кредита.
Если рыночная цена залога падает и его стоимость приближается к сумме долга, смарт-контракт автоматически запускает ликвидацию: продаёт часть залога на открытом рынке, чтобы погасить кредит и защитить протокол от убытка. Всё происходит без участия человека, за секунды, по правилам, прописанным в коде заранее.
Интересный факт: по оценке DefiLlama, на середину июня 2026 года на долю сети Ethereum приходилось свыше 53% всего объёма средств, заблокированных в DeFi, — больше половины всего рынка держится на одной блокчейн-платформе.
Простой числовой пример: у пользователя есть криптовалюта на сумму 1500 долларов, и он хочет занять стейблкоины, не продавая свои активы (например, чтобы не платить налог с продажи или не упустить рост цены). Он вносит эту криптовалюту в протокол как залог и получает кредит в 1000 долларов в стейблкоинах — при коэффициенте обеспечения 150%. Пока цена залога держится выше пороговой отметки, кредит можно не гасить годами, выплачивая только проценты. Как только стоимость залога опускается ближе к сумме долга, протокол начинает частично или полностью его распродавать.
Кто на самом деле стоит за «децентрализацией»
 Слово «децентрализованный» в названии DeFi не стоит понимать буквально в каждом случае. У большинства крупных протоколов есть команда разработчиков, которая изначально написала код, венчурные фонды, профинансировавшие запуск, и токен управления, дающий право голосовать за изменения в протоколе. Формально решения принимает голосование держателей токена (DAO, decentralized autonomous organization), но на практике значительная доля токенов часто сосредоточена у основателей и ранних инвесторов, а не равномерно распределена среди тысяч пользователей. Это не делает DeFi обманом, но означает, что «без посредника» точнее читать как «без банка в привычном смысле», а не как «без каких-либо влиятельных участников вообще».
DeFi и CeFi: в чём разница на практике
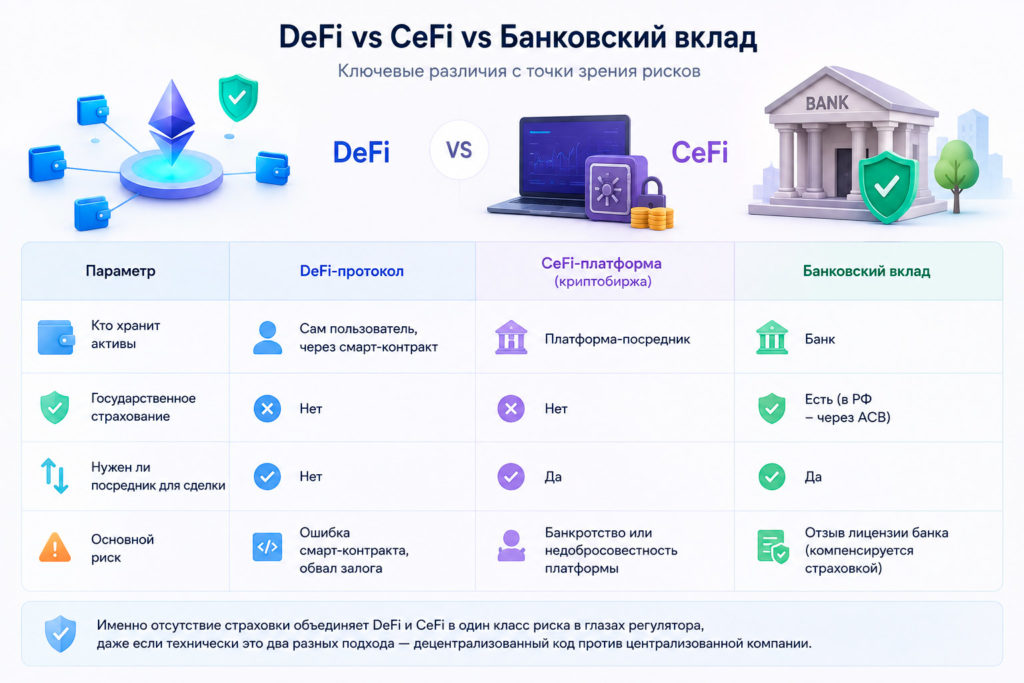
Рынок криптоактивов делится на DeFi (decentralized finance) и CeFi (centralized finance — криптобиржи и платформы, которые всё же выступают привычным посредником, храня активы клиентов на своих счетах). Разница принципиальна с точки зрения рисков:
Таблица 2. DeFi против CeFi-платформы и банковского вклада
| Параметр | DeFi-протокол | CeFi-платформа (криптобиржа) | Банковский вклад |
|---|---|---|---|
| Кто хранит активы | Сам пользователь, через смарт-контракт | Платформа-посредник | Банк |
| Государственное страхование | Нет | Нет | Есть (в РФ — через АСВ) |
| Нужен ли посредник для сделки | Нет | Да | Да |
| Основной риск | Ошибка смарт-контракта, обвал залога | Банкротство или недобросовестность платформы | Отзыв лицензии банка (компенсируется страховкой) |
Именно отсутствие страховки объединяет DeFi и CeFi в один класс риска в глазах регулятора, даже если технически это два разных подхода — децентрализованный код против централизованной компании.
Ликвидность и доходность: откуда берутся проценты
 Второй столп DeFi — децентрализованные биржи (DEX) вроде Uniswap, которые вместо книги заявок используют пулы ликвидности. Любой пользователь может внести пару активов в пул (например, ETH и USDC) и стать поставщиком ликвидности (liquidity provider). За это он получает долю от комиссий, которые платят трейдеры, совершающие обмен через этот пул.
А знаете ли вы: суммарный объём стейблкоинов в обращении к середине 2026 года примерно в 4,4 раза превышает весь объём средств, заблокированных в DeFi-протоколах, — то есть большая часть «крипто-долларов» используется не для заработка на доходности, а просто как расчётное средство.
Таблица 1. Откуда в DeFi берётся доходность
| Источник дохода | Что происходит | Основной риск для инвестора |
|---|---|---|
| Комиссии DEX | Доля от торговых комиссий пула ликвидности | Непостоянные потери (impermanent loss) при резком движении цены актива |
| Проценты по кредитам | Заёмщики платят проценты за использование чужих активов | Риск дефолта протокола или сбоя механизма ликвидации |
| Токены-вознаграждения протокола | Протокол дополнительно платит участникам собственным токеном для привлечения капитала | Падение стоимости самого токена-вознаграждения |
Высокая доходность в DeFi (иногда двузначная в процентах годовых) — это почти всегда компенсация за один или несколько из перечисленных рисков, а не бесплатный бонус. Чем выше обещанная доходность, тем внимательнее стоит смотреть, за счёт чего протокол её платит.
Главные риски: 2026 год как урок
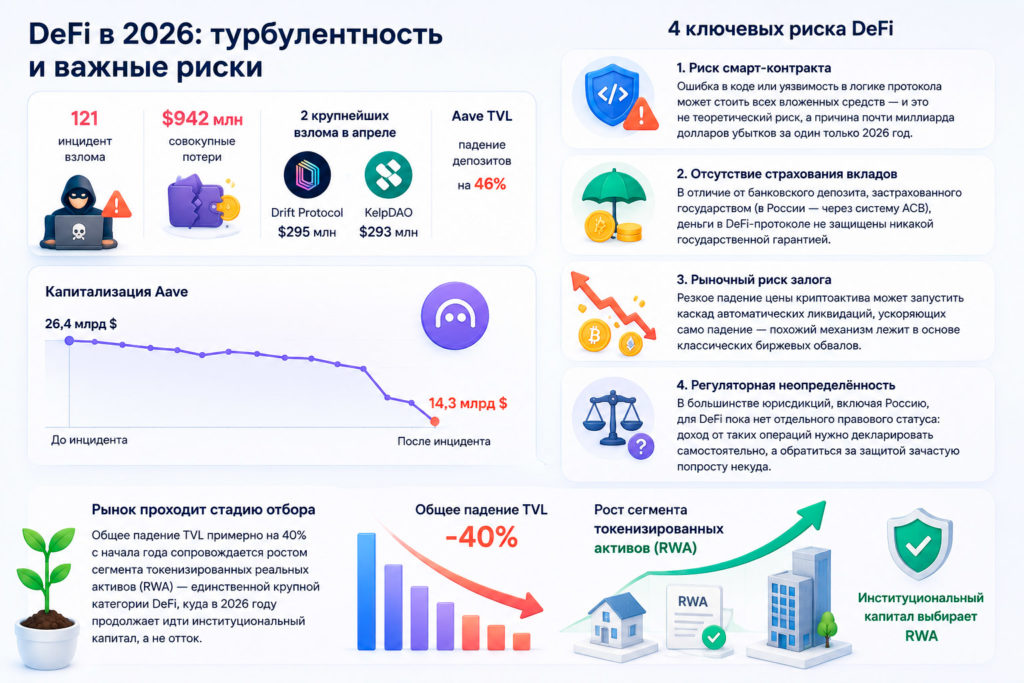 Первая половина 2026 года стала одной из самых турбулентных для DeFi с момента бума 2021 года. По данным аналитиков рынка, из-за 121 инцидента взлома совокупные потери протоколов составили около 942 млн долларов — это самый активный по числу атак период за всю историю наблюдений. Два случая в апреле 2026 года дали больше половины годового ущерба: взлом протокола Drift Protocol обошёлся в 295 млн долларов, атака на KelpDAO — в 293 млн долларов. Инцидент с KelpDAO особенно сильно ударил по кредитному сегменту рынка: капитализация протокола Aave за несколько дней упала с 26,4 до 14,3 млрд долларов — падение депозитов почти на 46%.
Три риска, о которых нужно помнить, прежде чем заносить деньги в DeFi:
- Риск смарт-контракта. Ошибка в коде или уязвимость в логике протокола может стоить всех вложенных средств — и это не теоретический риск, а причина почти миллиарда долларов убытков за один только 2026 год.
- Отсутствие страхования вкладов. В отличие от банковского депозита, застрахованного государством (в России — через систему АСВ), деньги в DeFi-протоколе не защищены никакой государственной гарантией.
- Рыночный риск залога. Резкое падение цены криптоактива может запустить каскад автоматических ликвидаций, ускоряющих само падение — похожий механизм лежит в основе классических биржевых обвалов.
- Регуляторная неопределённость. В большинстве юрисдикций, включая Россию, для DeFi пока нет отдельного правового статуса: доход от таких операций нужно декларировать самостоятельно, а обратиться за защитой в случае спора или мошенничества со стороны разработчиков протокола зачастую попросту некуда.
При этом рынок явно проходит стадию отбора: общее падение TVL примерно на 40% с начала года сопровождается ростом сегмента токенизированных реальных активов (RWA) — единственной крупной категории DeFi, куда в 2026 году продолжает идти институциональный капитал, а не отток.
При чём тут банки
DeFi и банки конкурируют не напрямую, а за одну и ту же функцию — хранение и приумножение денег клиента. Пока DeFi предлагает более высокую потенциальную доходность и доступность, банки предлагают то, чего у децентрализованных протоколов нет в принципе: государственную страховку вклада, регулируемого посредника, к которому можно предъявить претензию, и предсказуемость, не зависящую от котировок криптоактивов на бирже. Подробнее о том, как параллельно устроена конкуренция банков со стейблкоинами — более «приручённой» версией криптовалютных денег — мы разбирали в материале «может ли переход в стейблкоины разрушить банковскую модель». А о том, как реальные активы вроде облигаций и недвижимости попадают в блокчейн и постепенно сближают DeFi с традиционными финансами, рассказано в материале про «токенизацию активов».
-
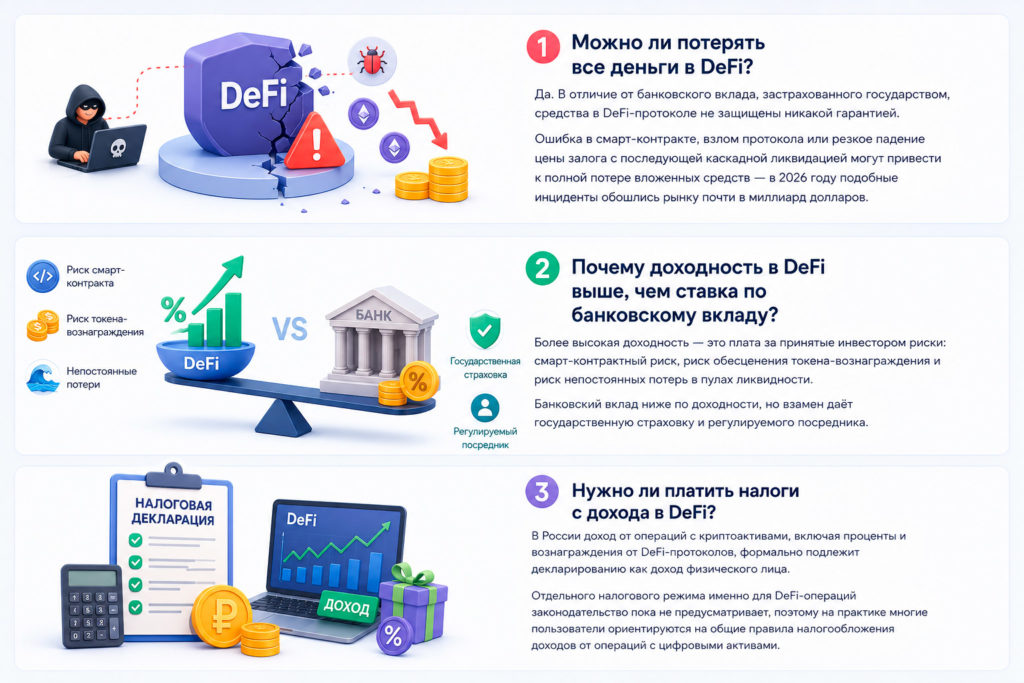
Можно ли потерять все деньги в DeFi? Да. В отличие от банковского вклада, застрахованного государством, средства в DeFi-протоколе не защищены никакой гарантией. Ошибка в смарт-контракте, взлом протокола или резкое падение цены залога с последующей каскадной ликвидацией могут привести к полной потере вложенных средств — в 2026 году подобные инциденты обошлись рынку почти в миллиард долларов.
-
Почему доходность в DeFi выше, чем ставка по банковскому вкладу? Более высокая доходность — это плата за принятые инвестором риски: смарт-контрактный риск, риск обесценения токена-вознаграждения и риск непостоянных потерь в пулах ликвидности. Банковский вклад ниже по доходности, но взамен даёт государственную страховку и регулируемого посредника.
-
Нужно ли платить налоги с дохода в DeFi? В России доход от операций с криптоактивами, включая проценты и вознаграждения от DeFi-протоколов, формально подлежит декларированию как доход физического лица. Отдельного налогового режима именно для DeFi-операций законодательство пока не предусматривает, поэтому на практике многие пользователи ориентируются на общие правила налогообложения доходов от операций с цифровыми активами.


