

11 января 2024 года Комиссия по ценным бумагам и биржам США (SEC) одобрила сразу десять спотовых биржевых фондов на биткоин — решение, которое отраслевые аналитики называют переломным моментом для всей криптовалютной индустрии. До этого момента путь институционального инвестора к биткоину лежал либо через прямую покупку на криптобирже с последующим самостоятельным хранением актива, либо через куда менее удобные и точные по цене инструменты. Разбираем, как устроен крипто-ETF, чем принципиально отличаются его разновидности и как эти продукты изменили структуру спроса на криптовалюту за последние два года.
Что покупает инвестор, вкладываясь в крипто-ETF
Биржевой фонд (ETF, exchange-traded fund) на криптовалюту — это ценная бумага, торгующаяся на обычной фондовой бирже наравне с акциями, стоимость которой привязана к цене базового криптоактива. Ключевое практическое преимущество подобного продукта для инвестора — возможность получить экономическую экспозицию на движение цены биткоина или эфириума через собственный обычный брокерский счёт, не открывая криптовалютный кошелёк, не разбираясь с приватными ключами и не проходя отдельную верификацию на криптобирже.
По данным SoSoValue, 14 января 2026 года спотовые биткоин-ETF привлекли 843,6 млн долларов чистого притока за один день — рекордный показатель для всего года, который лишь спустя восемь месяцев, в конце августа того же года, был почти повторён притоком в 730,9 млн долларов, из которых порядка 62% пришлось на один только фонд IBIT от BlackRock.
Принципиальное различие между двумя основными разновидностями подобных фондов определяет то, что реально происходит внутри инвестиционного продукта:
- спотовый ETF — управляющая компания фонда физически покупает и хранит настоящую криптовалюту (обычно через регулируемого кастодиана вроде Coinbase Custody), а стоимость акций фонда напрямую отслеживает актуальную рыночную цену этого реального актива;
- фьючерсный ETF — фонд не владеет криптовалютой напрямую, а инвестирует в биржевые фьючерсные контракты на неё, что создаёт более сложную и менее точную связь с реальной ценой актива из-за особенностей ценообразования срочного рынка (эффект контанго).
Именно спотовые фонды, одобренные в январе 2024 года, считаются более совершенным инструментом с точки зрения точности отслеживания цены и стали основным драйвером институционального притока капитала, тогда как фьючерсные ETF на биткоин существовали в США ещё с 2021 года, но не вызывали сопоставимого по масштабу интереса инвесторов.
Масштаб рынка: от 30 до почти 60 млрд долларов притока
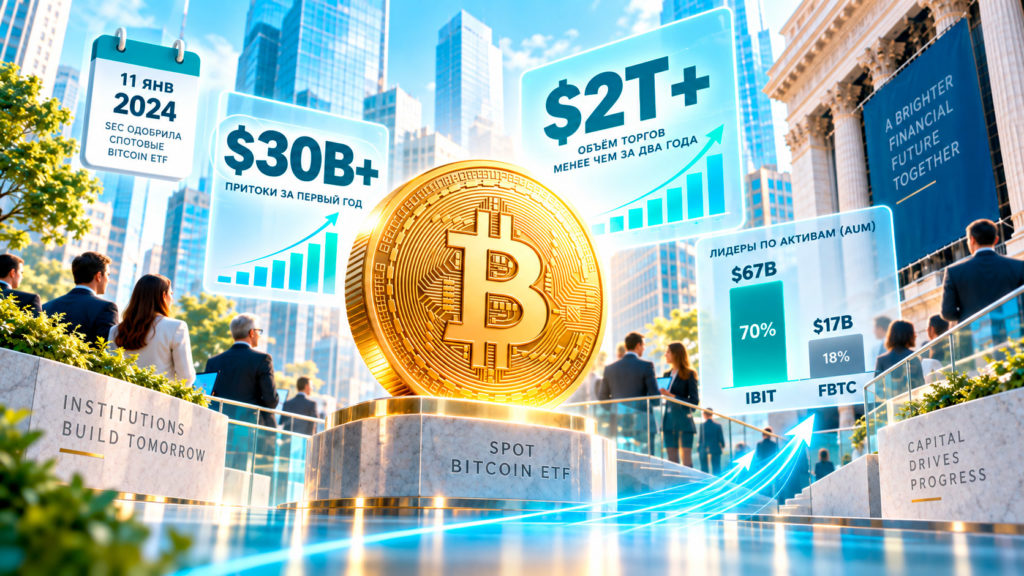 Запуск спотовых биткоин-ETF в январе 2024 года привлёк свыше 30 млрд долларов чистого притока капитала уже в первый год работы, сделав эти продукты самой быстрорастущей категорией биржевых фондов в истории. Показательна и динамика последующих лет: совокупный торговый оборот американских спотовых крипто-ETF превысил отметку в 2 трлн долларов уже менее чем через два года после запуска, при этом переход от первого к второму триллиону занял вдвое меньше времени, чем от нуля до первого, — явный признак ускоряющегося, а не затухающего институционального интереса к инструменту.
Таблица 1. Ключевые показатели рынка спотовых биткоин-ETF США
| Показатель | Значение |
|---|---|
| Дата одобрения SEC | 11 января 2024 года (10 фондов одновременно) |
| Совокупный чистый приток за 2024 год | Свыше 30 млрд долларов |
| Совокупный чистый приток за 2025 год | Около 21,8 млрд долларов |
| Активы под управлением IBIT (BlackRock) к маю 2026 года | Около 67 млрд долларов |
| Доля рынка IBIT по объёму торгов | Около 70% |
Абсолютным лидером рынка стал фонд iShares Bitcoin Trust от BlackRock (тикер IBIT): всего за четыре торговых дня после запуска он набрал 1 млрд долларов активов — более высокая скорость, чем у любого другого ETF в истории вне зависимости от категории актива. К маю 2026 года IBIT удерживал порядка 70% всего объёма торгов среди крипто-ETF при активах под управлением около 67 млрд долларов, значительно опережая ближайшего конкурента — Wise Origin Bitcoin Fund от Fidelity (тикер FBTC) с активами порядка 17 млрд долларов.
Волатильность притоков: институциональный спрос — не улица с односторонним движением
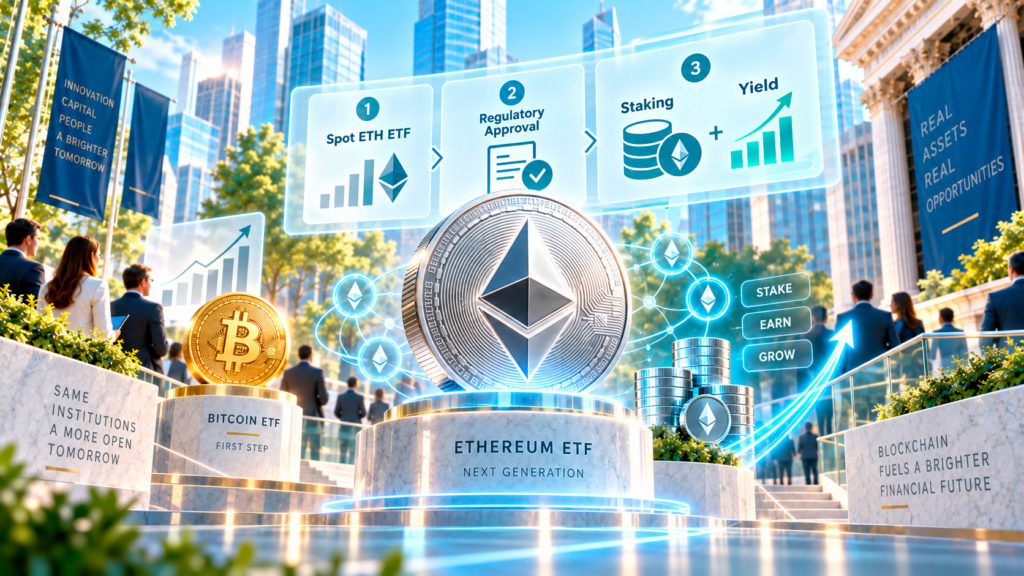 Несмотря на впечатляющие совокупные показатели, ошибочно считать поток институционального капитала в крипто-ETF равномерным и однонаправленным. Данные 2026 года наглядно показывают обратное: после рекордного месячного притока в апреле в размере 2,44 млрд долларов последовал отток в 1,26 млрд долларов за шесть последовательных торговых дней в конце мая — реакция на снижение цены биткоина более чем на 11% с начала года и общую неопределённость на фоне возможного повышения ставки Федеральной резервной системой.
Интересный факт: BlackRock запустил стейкинговую версию эфириум-ETF (ETHB) только после ухода прежнего председателя SEC Гэри Генслера, который на протяжении многих лет прямо инструктировал компании убирать компонент стейкинга из заявок на регистрацию подобных фондов, — показательный пример того, насколько сильно личность конкретного регулятора способна годами сдерживать или, наоборот, ускорять развитие целого сегмента финансового рынка.
Ещё более резким оказалось падение самой цены базового актива: биткоин обвалился с исторического максимума в 126 080 долларов, зафиксированного в октябре 2025 года, до уровня ниже 60 000 долларов к маю 2026 года — снижение более чем на 50%. Показательная деталь этого падения — именно ликвидность ETF, изначально считавшаяся их главным преимуществом, усилила эффект распродажи: в отличие от криптовалюты, хранящейся на собственном кошельке инвестора, акции ETF можно продать за секунды в часы работы биржи, и часть держателей, купивших фонд на пике эйфории 2024-2025 годов, воспользовалась этой ликвидностью для быстрого выхода из позиции, когда цена актива ушла в минус относительно их точки входа.
Расширение линейки: ETF на эфириум и приход стейкинга
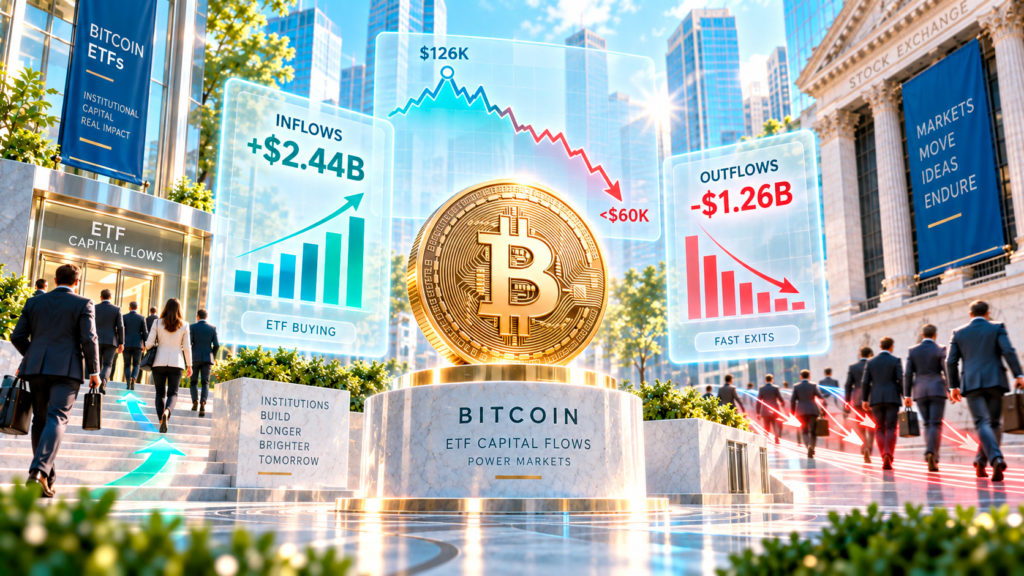 Вслед за биткоин-фондами в июле 2024 года были запущены и спотовые ETF на эфириум, а в 2026 году продуктовая линейка сделала следующий шаг эволюции — в структуру фондов начал встраиваться стейкинг, то есть механизм получения дохода за счёт участия в подтверждении транзакций сети Ethereum. Ключевым техническим и регуляторным условием для этого шага стало принятие закона GENIUS Act в июле 2025 года, создавшего федеральную рамку регулирования для стейблкоинов и одновременно расчистившего регуляторный путь для доходных криптопродуктов, а также смена руководства SEC — новый председатель комиссии Пол Аткинс одобрил структуру подобных фондов без прежних возражений, которые ранее выдвигал его предшественник Гэри Генслер, требовавший убирать компонент стейкинга из заявок на регистрацию подобных фондов.
Появление доходных, «стейкающих» версий эфириум-ETF создало структурное преимущество, которое биткоин-фонды физически не способны воспроизвести: держатель обычного биткоин-ETF получает исключительно потенциальный рост цены базового актива, тогда как держатель стейкинг-версии эфириум-ETF получает и потенциальный рост цены, и дополнительный процентный доход от стейкинга сети одновременно — к середине 2026 года застейканный эфириум достиг рекордных 41,7 млн монет, что составляет примерно треть всего предложения этой криптовалюты. Похожая логика встроенного дохода в цифровой актив прослеживается и в других направлениях государственного и частного цифрового финансирования — подробнее о том, как эта идея реализована применительно к государственным цифровым валютам, можно прочитать в материале «CBDC в мире: у кого цифровая валюта центробанка уже работает».
Почему именно регулируемые ETF, а не прямая покупка криптовалюты
Практическая ценность крипто-ETF для институционального инвестора выходит за рамки простого удобства — речь идёт о принципиальной совместимости продукта с уже существующей инфраструктурой управления капиталом крупных фондов, пенсионных программ и брокерских платформ. Пенсионный фонд или страховая компания, регулируемая жёсткими внутренними и внешними требованиями к составу портфеля, зачастую физически не может напрямую владеть криптовалютой на собственном криптокошельке, но вполне способна купить регулируемую ценную бумагу через привычный брокерский счёт, если её инвестиционная декларация в принципе допускает вложения в подобный класс активов. Именно поэтому запуск ETF стал не просто удобным дополнением к существующим способам покупки криптовалюты, а фактически открыл крипторынок для целых категорий институциональных денег, ранее полностью отрезанных от него регуляторными и операционными барьерами. Подробнее о том, как устроена инфраструктура одной из крупнейших криптобирж, выступающей кастодианом значительной части подобных фондов, можно прочитать в материале «Coinbase: единственная крупная публичная криптобиржа США».
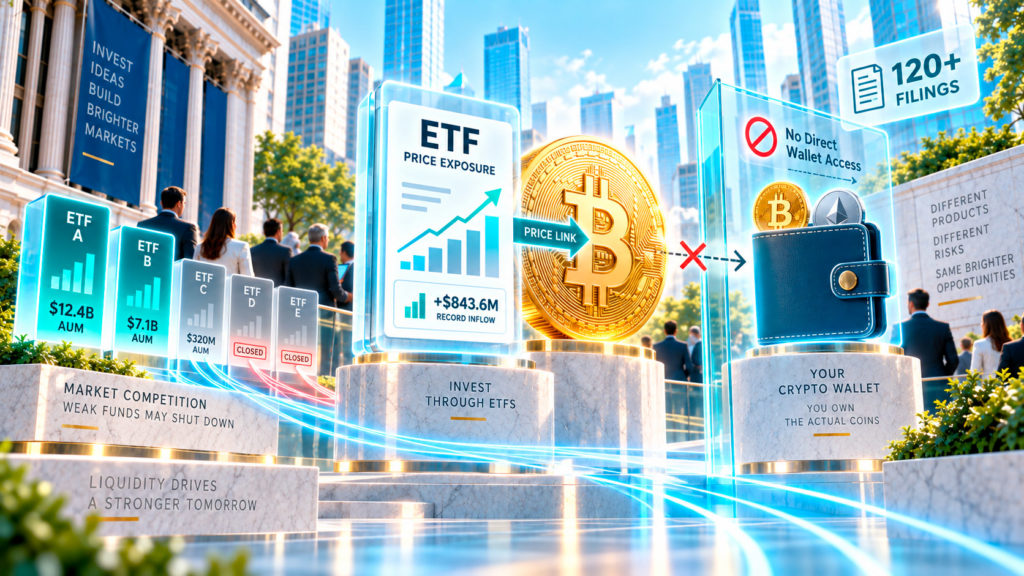
- Может ли обвал цены биткоина привести к закрытию части существующих крипто-ETF? Да, это реалистичный сценарий — аналитик Bloomberg Intelligence Джеймс Сейффарт ещё в начале 2026 года предупреждал, что на фоне более чем 120 поданных заявок на новые крипто-ETF к концу года стоит ожидать закрытия части уже запущенных, но недостаточно популярных продуктов, не сумевших набрать устойчивый объём активов под управлением.
- Даёт ли владение крипто-ETF право распоряжаться реальной криптовалютой, лежащей в основе фонда? Нет — держатель акций спотового ETF владеет ценной бумагой, экономически привязанной к цене криптовалюты, но не самим базовым активом напрямую. Он не может, например, перевести «свою долю» биткоина на личный криптокошелёк или использовать её для прямых криптовалютных транзакций — это принципиальное отличие ETF от прямого владения криптовалютой на собственном кошельке.


