

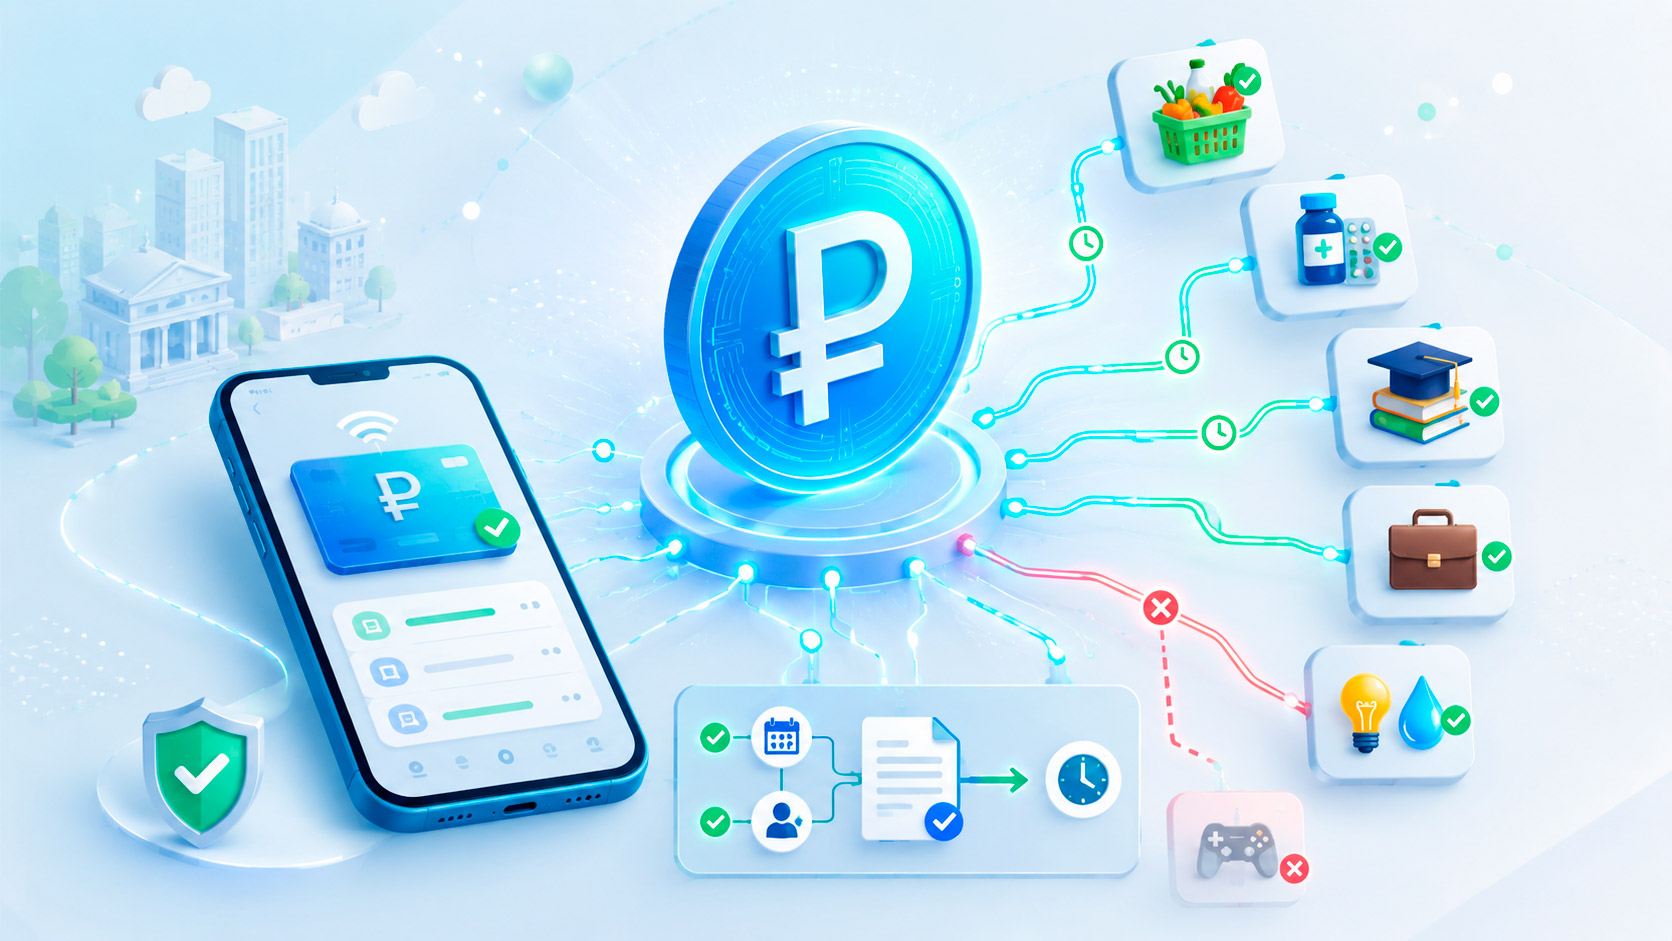
К 1 июня 2026 года на платформе цифрового рубля было исполнено 37,4 тысячи смарт-контрактов — и это только по одному из базовых сценариев, регулярным переводам на заданную дату. С 1 января 2026 года цифровой рубль в России сняли ограничения по перечню разрешённых расходов для бюджетных выплат, а осенью 2025 года прошли первые тестовые платежи зарплат, стипендий и оплаты по госконтрактам в цифровых рублях. Разбираем, что на самом деле означает концепция programmable money — программируемых денег, — чем она отличается от привычной автоматизации платежей и как это уже работает не в теории, а на реальной инфраструктуре.
Программируемые деньги и программируемые платежи — это разные вещи
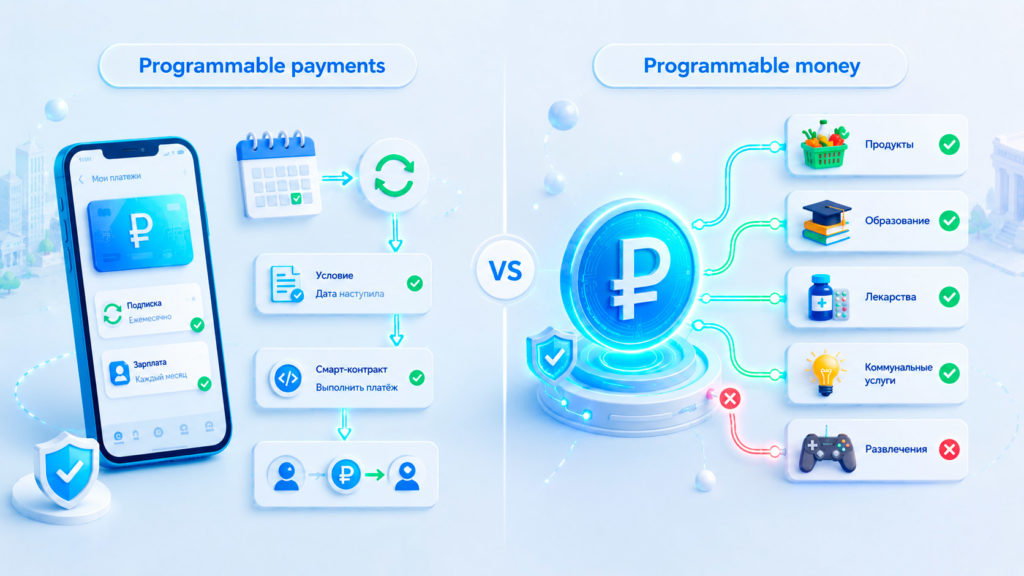
Ключевая путаница вокруг термина programmable money возникает из-за того, что его часто используют как синоним программируемых платежей (programmable payments), хотя это принципиально разные концепции. Разграничение, предложенное исследователями Франкфуртской школы финансов и менеджмента (Бехтель, Гросс, Зандер, фон Вахтер), а также использованное в совместных материалах OMFIF и Банка Японии, формулирует разницу так:
Таблица 1. Программируемые платежи против программируемых денег
| Понятие | Что программируется | Пример |
|---|---|---|
| Программируемые платежи (programmable payments) | Условие, при котором происходит перевод денег | Автоплатёж по подписке, регулярный перевод на заданную дату, оплата по факту выполнения работ |
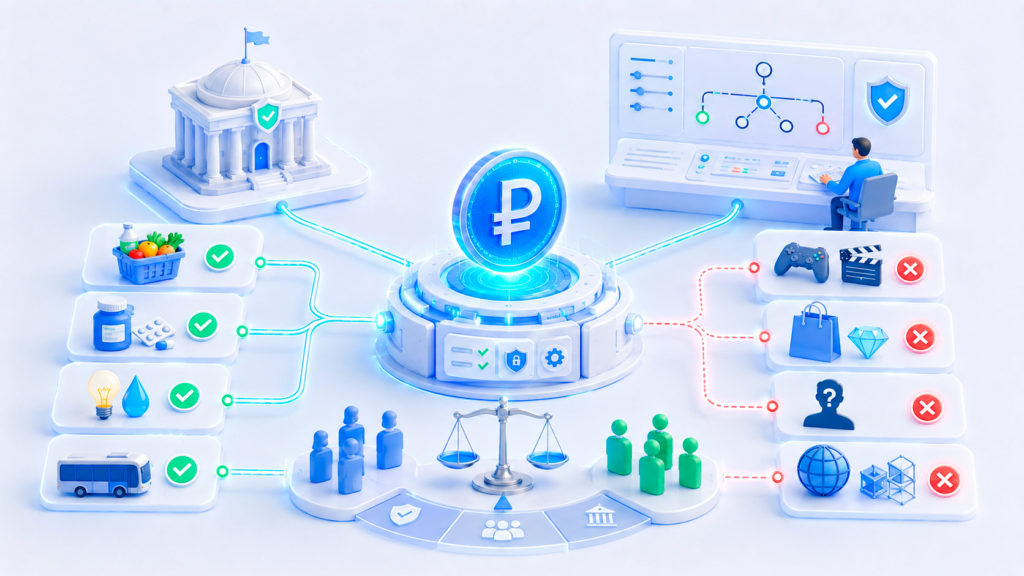
| Программируемые деньги (programmable money) | Правила, встроенные в сами деньги, определяющие, на что их можно потратить | Социальная выплата, которую можно потратить только у определённых категорий продавцов |
Программируемые платежи — далеко не новость: постоянные поручения и прямое дебетование существуют в банковской системе десятилетиями, они лишь автоматизируют момент совершения перевода по заранее заданному условию. Программируемые деньги устроены принципиальнее: ограничение зашито не в момент перевода, а в саму денежную единицу, которая при каждой попытке траты проверяет, соответствует ли операция заданным правилам, независимо от того, кто и когда пытается её потратить.
Как это устроено технически: смарт-контракты
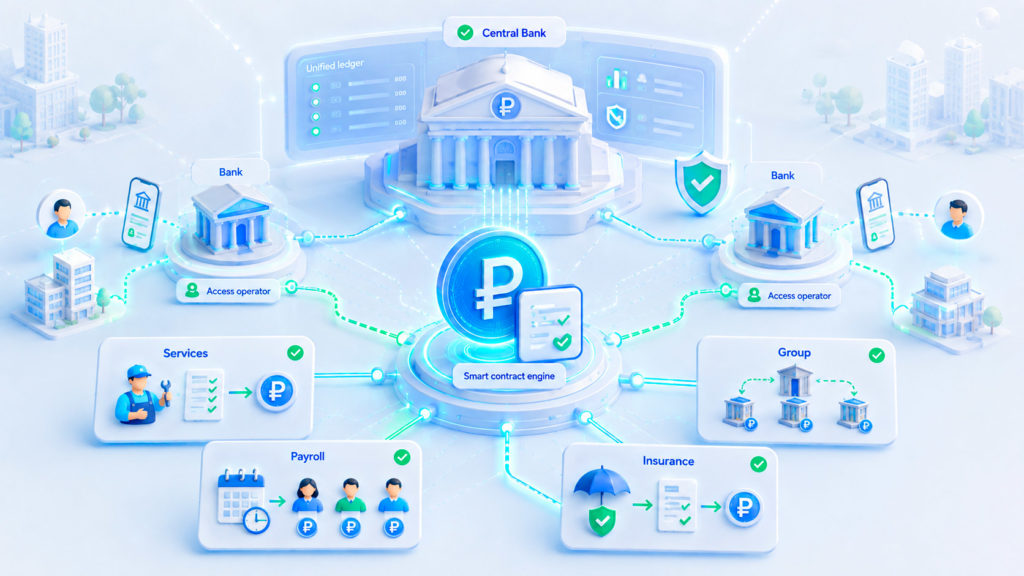
 Основой для обеих концепций выступают смарт-контракты — самоисполняемые алгоритмы, встроенные в цифровую платформу, которые автоматически выполняют операции при соблюдении заранее заданных условий, зафиксированных всеми сторонами сделки. На платформе цифрового рубля, по официальному описанию Банка России, смарт-контракты уже способны решать несколько конкретных задач: оплату услуг по факту их фактического выполнения, автоматическую выплату заработной платы сотрудникам, страховые выплаты по факту наступления страхового случая, а также автоматическое перераспределение средств внутри группы компаний для более гибкого управления денежными потоками бизнеса.
Принципиальное отличие модели, которую реализует Банк России, от децентрализованных блокчейн-платформ вроде Ethereum — централизованная эмиссия и учёт: Банк России выступает эмитентом цифрового рубля, а держатели хранят его на кошельках напрямую в самом Центробанке, тогда как коммерческие банки выполняют роль операторов, предоставляющих пользователям интерфейс доступа к платформе. Такая архитектура позволяет регулятору отслеживать каждую транзакцию в единой централизованной системе — возможность, которой не даёт классическая безналичная банковская инфраструктура, где данные распределены между разными коммерческими банками.
Где программируемость уже применяется на практике в России
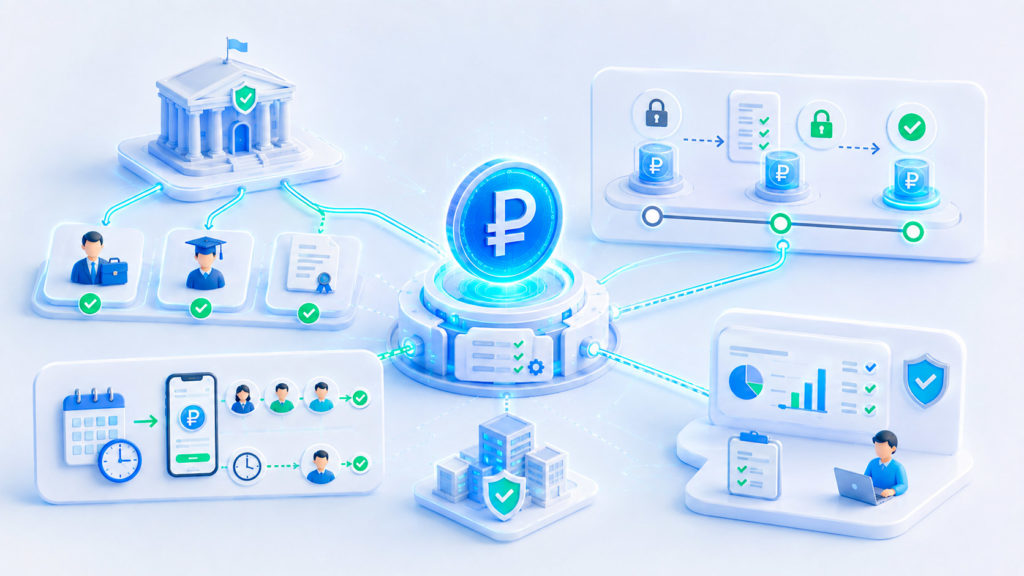
 К середине 2026 года практическое применение программируемости цифрового рубля вышло за рамки пилотных экспериментов в нескольких конкретных направлениях:
- государственные целевые выплаты. С осени 2025 года прошли первые тестовые платежи в цифровых рублях со средствами федерального бюджета — зарплаты, социальные стипендии, оплата по государственным контрактам, а с 1 января 2026 года были сняты прежние ограничения по перечню разрешённых расходов для этой категории платежей;
- контроль целевого расходования субсидий. В пилотных проектах уже проверяются схемы, при которых средства блокируются и разблокируются строго по этапам реализации проекта — например, бюджетная субсидия разблокируется только после документального подтверждения выполнения условий программы, на которую она выделена;
- регулярные платежи граждан. Базовый и уже массово востребованный пользователями сценарий — автоматические регулярные переводы на заданную дату и разовые переводы с указанием конкретного времени исполнения, что и обеспечило упомянутые 37,4 тысячи исполненных смарт-контрактов к 1 июня 2026 года.
Интересный факт: по данным Банка России, к 1 июня 2026 года на платформе цифрового рубля было исполнено 37,4 тысячи смарт-контрактов только по одному из базовых пользовательских сценариев — регулярным переводам на заданную дату, что показывает: даже относительно простая форма программируемости уже нашла спрос у обычных пользователей, а не только у государства и бизнеса.
По оценке аналитиков, публикующихся в деловых изданиях, программируемые платежи и смарт-контракты позволяют автоматически проверять соответствие расходов заданным параметрам, формировать отчётность и минимизировать влияние человеческого фактора при исполнении бюджета — это напрямую снижает трудозатраты контролирующих органов, которым сегодня приходится вручную сверять целевое назначение субсидий, грантов и авансовых платежей по государственным контрактам.
Оборотная сторона: программируемость как инструмент ограничения
У той же самой технологии, которая упрощает контроль целевого расходования бюджетных средств, есть и потенциально более спорное применение. Государство теоретически способно программировать не только куда идут деньги, но и на что их в принципе нельзя потратить, — запретить приобретение определённых категорий товаров цифровыми рублями или ограничить возможность перевода конкретным категориям получателей. Российские деловые СМИ отдельно отмечают, что на данный момент подобных ограничений на уровне действующей платформы цифрового рубля не введено, но сама техническая возможность их введения заложена в архитектуру системы изначально, а не требует принципиальной технологической перестройки платформы задним числом. Это делает дискуссию вокруг programmable money не только технологической, но и политической — вопрос не в том, может ли платформа технически ограничить трату денег, а в том, кто и в каких случаях решает применить эту возможность.
Programmable money за пределами государственных денег: корпоративные стейблкоины
 Концепция программируемости денег не ограничена государственными цифровыми валютами — она активно применяется и в частном секторе через корпоративные и банковские стейблкоины. Логика здесь схожая: банк или компания выпускает собственный цифровой токен, привязанный к фиатной валюте, и встраивает в него условия использования — например, ограничение расчётов только между конкретными участниками цепочки поставок или автоматическое разделение платежа между несколькими получателями по заранее заданной пропорции без участия человека на каждом шаге расчёта. Подробнее о том, зачем банкам вообще нужны собственные стейблкоины и какую практическую задачу они решают в дополнение к обычным безналичным расчётам, можно прочитать в материале «зачем банкам собственные стейблкоины».
Показательный пример практического сценария программируемых платежей за пределами простой пересылки денег — концепция «экономики вещей» (Economy of Things), в которой автономные устройства способны самостоятельно совершать и распределять платежи: например, электромобиль, подъезжающий к зарядной станции, теоретически может автоматически согласовать цену, провести зарядку и мгновенно разделить платёж между несколькими сторонами — поставщиком электроэнергии, оператором станции и производителем оборудования — по заранее заданной пропорции, без единого посредника, вручную обрабатывающего транзакцию.
По данным исследователей Франкфуртской школы финансов и менеджмента, само разграничение между programmable money и programmable payments сформировалось в академической литературе только в начале 2020-х годов — до этого оба термина использовались в отраслевых текстах фактически как взаимозаменяемые, что и по сей день создаёт путаницу в популярных материалах о теме.
Почему это не альтернатива, а дополнение к существующим расчётам
Важно понимать: программируемые деньги и смарт-контракты не заменяют собой существующую платёжную инфраструктуру, а добавляют к ней новый слой логики поверх уже отлаженных каналов расчётов. Показательно, что даже для трансграничных платежей, где программируемость теоретически могла бы радикально ускорить и удешевить расчёты между разными юрисдикциями, подавляющее большинство операций по-прежнему идёт через привычную межбанковскую инфраструктуру, а не через блокчейн-платформы со смарт-контрактами, — подробный разбор того, почему это так, можно найти в материале «почему крупные международные переводы всё ещё идут через SWIFT, а не блокчейн». Тот же принцип постепенного, а не революционного внедрения новой логики поверх существующей инфраструктуры прослеживается и во внедрении цифрового рубля: платформа развивается поэтапно, добавляя новые сценарии смарт-контрактов постепенно, а не заменяя одномоментно всю существующую систему безналичных расчётов страны.
- Может ли цифровой рубль ограничить, на что конкретно я потрачу свою зарплату? На момент подготовки материала подобных ограничений на уровне действующей платформы цифрового рубля не введено — зарплата в цифровых рублях тратится так же свободно, как обычные безналичные деньги. Однако сама техническая возможность подобного программирования расходов изначально заложена в архитектуру платформы и может быть применена в будущем к отдельным категориям целевых государственных выплат.
- Чем смарт-контракт цифрового рубля отличается от смарт-контракта в криптовалюте вроде Ethereum? Оба используют схожий принцип — автоматическое исполнение условий, зафиксированных в коде. Принципиальное отличие в архитектуре: цифровой рубль эмитируется и учитывается централизованно самим Банком России, который выступает единственным эмитентом и хранителем итогового реестра операций, тогда как смарт-контракты на публичных блокчейнах вроде Ethereum исполняются в децентрализованной сети без единого центрального эмитента или контролирующего органа.



1 comment
[…] […]