Опцион — это финансовый контракт, дающий покупателю право, но не обязанность, купить или продать определённый актив по заранее зафиксированной цене в течение установленного срока. Именно слово «право», а не «обязанность» — ключевая деталь, отличающая опцион от большинства других финансовых инструментов: если сделка окажется невыгодной, покупатель опциона просто откажется от неё, потеряв лишь заранее уплаченную сумму, а не всю стоимость актива. Разбираем механику этого инструмента на конкретных числах — и почему он одинаково востребован и у спекулянтов, и у осторожных инвесторов, стремящихся защитить свой портфель.
Два типа опциона: право купить и право продать
Все опционы делятся на два принципиально разных типа в зависимости от того, какое именно право получает покупатель контракта.
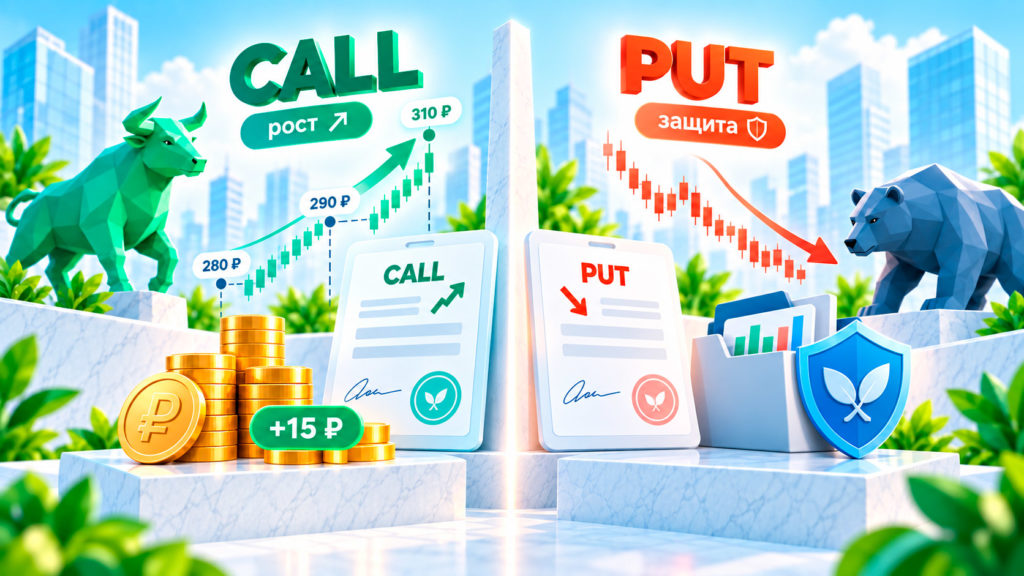
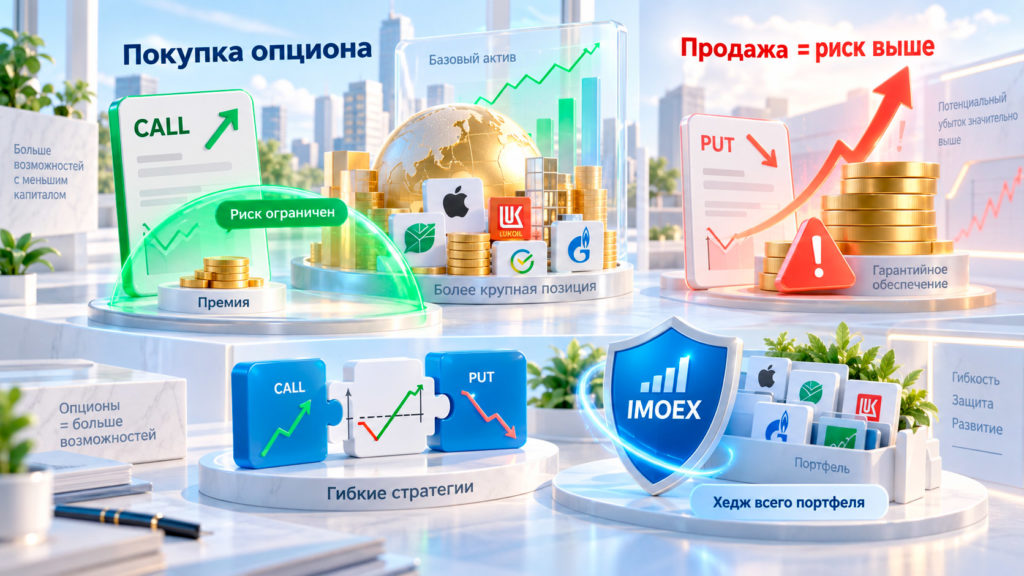
- Колл-опцион (call) даёт покупателю право купить актив по заранее оговорённой цене — его приобретают, рассчитывая на рост цены актива в будущем. Представим пример: акция стоит 280 рублей, инвестор покупает колл-опцион со страйком (ценой исполнения) 290 рублей, заплатив премию 5 рублей за контракт. Если к моменту истечения срока действия опциона (экспирации) цена акции выросла до 310 рублей, инвестор реализует своё право — покупает актив по 290 рублей, немедленно продаёт его по рыночной цене 310 рублей, получая прибыль 20 рублей, из которой нужно вычесть уплаченные 5 рублей премии, — итоговый чистый доход составит 15 рублей на один контракт.
- Пут-опцион (put) устроен зеркально: он даёт покупателю право продать актив по заранее зафиксированной цене — его приобретают, ожидая падения цены или желая застраховаться от него. Если инвестор владеет портфелем акций и опасается коррекции рынка, покупка пут-опциона фиксирует цену, по которой он сможет продать актив вне зависимости от того, насколько сильно реальная рыночная цена упадёт к моменту экспирации, — классический пример использования опциона не для спекуляции, а для защиты уже существующей позиции.
По данным брокерских обзоров, на Московской бирже помимо привычных опционов на отдельные акции и фьючерсы торгуются и опционы на широкий фондовый индекс IMOEX, позволяющие инвестору хеджировать риск сразу всего портфеля российских акций одним контрактом, а не защищать каждую отдельную позицию по отдельности.
Таблица 1. Колл против пута: базовые различия
| Параметр | Колл-опцион | Пут-опцион |
|---|---|---|
| Право покупателя | Купить актив по страйку | Продать актив по страйку |
| Когда выгоден покупателю | При росте цены выше страйка | При падении цены ниже страйка |
| Типичная цель покупки | Спекуляция на росте, ограниченный риск | Хеджирование от падения, спекуляция на снижении |
| Максимальный убыток покупателя | Уплаченная премия | Уплаченная премия |
Асимметрия риска между покупателем и продавцом
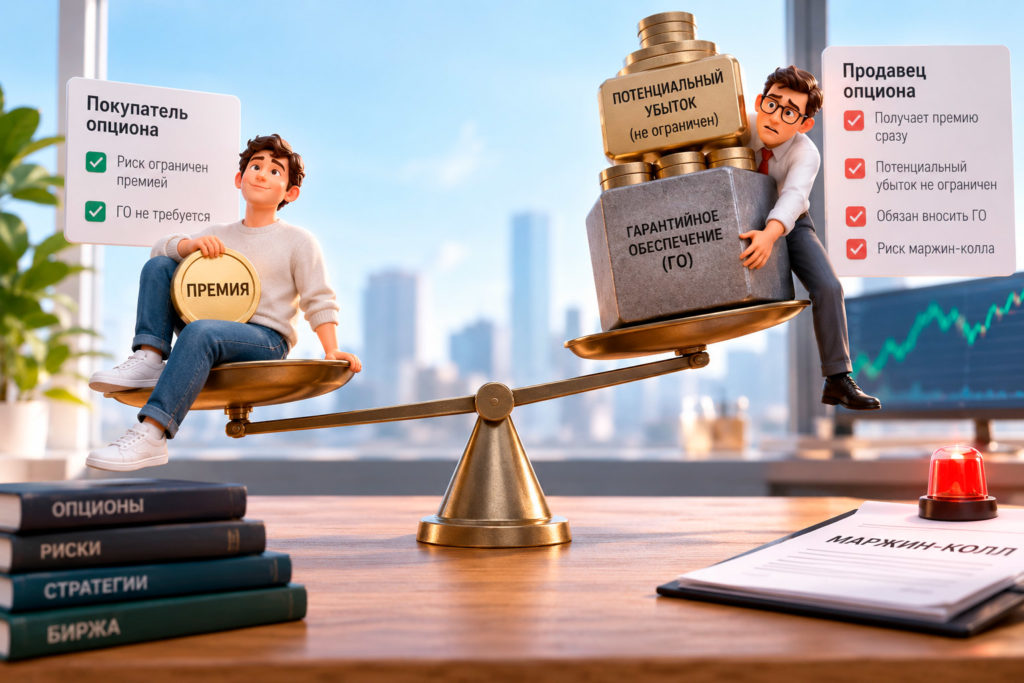
 Ключевая особенность опциона, которую важно понять до первой сделки, — принципиальная асимметрия риска между двумя сторонами контракта. Покупатель опциона рискует исключительно уплаченной премией — если сделка окажется невыгодной, он просто не станет исполнять своё право, потеряв только эту сумму и ни рублём больше. Продавец опциона (выписывающий контракт) находится в диаметрально противоположном положении: он получает премию сразу, но берёт на себя обязательство исполнить сделку, если покупатель того потребует, — а потенциальный убыток продавца колл-опциона теоретически не ограничен, поскольку цена актива может расти неопределённо долго.
Именно из-за этой асимметрии продавец опциона обязан вносить гарантийное обеспечение (ГО) — своего рода залог, размер которого рассчитывается биржевым клиринговым центром с учётом возможных сценариев движения цены базового актива. Если рыночная ситуация складывается против позиции продавца, а средств на счёте оказывается недостаточно для поддержания требуемого гарантийного обеспечения, брокер вправе принудительно закрыть позицию — события, известного как маржин-колл. Покупатель опциона, в отличие от продавца, гарантийное обеспечение не вносит, поскольку его максимальный риск заранее ограничен уже уплаченной премией.
Зачем вообще нужен опцион: спекуляция и хеджирование
 Опционы решают на рынке две принципиально разные задачи, и понимание этой развилки помогает разобраться, зачем вообще конкретный трейдер выбирает именно этот инструмент, а не прямую покупку актива.
- Для спекуляции опцион даёт эффект встроенного кредитного плеча: вместо того чтобы тратить всю сумму на прямую покупку актива, трейдер платит значительно меньшую премию, получая при этом возможность контролировать крупную позицию с относительно небольшим капиталом. Дополнительно опционы позволяют зарабатывать не только на направлении движения цены, но и на изменении волатильности рынка самой по себе, без чёткого прогноза, вырастет цена или упадёт.
- Для хеджирования опцион работает как страховой полис для уже существующего портфеля. Покупка пут-опциона на акции, которыми инвестор уже владеет, защищает портфель от резкой просадки — если цена упадёт, прибыль по пут-опциону частично или полностью компенсирует убыток по самим акциям. Продажа покрытого колл-опциона (когда у продавца уже есть базовый актив в наличии) — популярная стратегия получения дополнительного дохода на боковом, малоподвижном рынке: продавец получает премию за контракт и соглашается продать уже имеющиеся акции по заранее оговорённой более высокой цене, если рынок всё же вырастет достаточно сильно.
Опционы на Московской бирже: маржируемые и премиальные
 Российский рынок опционов организован иначе, чем классическая американская модель, и делится на два подтипа с разной механикой расчётов. Маржируемые опционы торгуются на срочном рынке в первую очередь на фьючерсы — в частности, на фьючерсы на акции Сбербанка (SBRF), валютную пару доллар/рубль (Si), индекс МосБиржи (IMOEX) и нефть Brent, — и в этом случае гарантийное обеспечение удерживается сразу у обеих сторон сделки, а не только у продавца. Премиальные опционы, доступные на более чем 30 акций напрямую, без промежуточного фьючерса в качестве базового актива, устроены проще и ближе к классической модели: премия списывается с покупателя сразу при заключении сделки, а гарантийное обеспечение требуется только от продавца.
Такое разделение важно учитывать новичку при выборе конкретного инструмента: премиальные опционы на акции интуитивно понятнее и структурно проще для человека, только начинающего разбираться в механике производных инструментов, тогда как маржируемые опционы на фьючерсы требуют дополнительного понимания самого базового фьючерсного контракта, лежащего в основе такого опциона. Похожая, но организованная совершенно иначе модель опционной торговли на международном рынке криптодеривативов подробно разобрана в материале «Deribit: как устроена крупнейшая биржа криптодеривативов», где опционы на биткоин и эфириум устроены ближе к премиальной модели, но обращаются на специализированной криптовалютной площадке, а не на классической фондовой бирже.
Прежде чем выбрать конкретный опционный контракт, начинающему трейдеру стоит явно проверить несколько параметров, определяющих реальный профиль риска сделки:
- тип опциона (маржируемый или премиальный) и, соответственно, требуется ли вносить гарантийное обеспечение;
- дату экспирации и то, насколько она соответствует собственному горизонту прогноза по активу;
- удалённость страйка от текущей рыночной цены — чем ближе страйк к текущей цене, тем выше премия и выше вероятность исполнения контракта;
- ликвидность конкретного контракта — у опционов с низким объёмом торгов спред между ценой покупки и продажи может быть значительно шире, чем у самого базового актива.
Волатильность как отдельный источник риска и заработка
Отдельная особенность опционов, которую сложно осознать, привыкнув мыслить в категориях простого роста и падения цены, — стоимость самого опционного контракта зависит не только от движения цены базового актива, но и от ожидаемой волатильности рынка. Чем выше ожидаемая волатильность актива до момента экспирации, тем дороже опцион при прочих равных условиях, поскольку более резкие колебания цены увеличивают вероятность того, что опцион окажется прибыльным для покупателя. Именно поэтому опытные опционные трейдеры нередко торгуют не направлением цены, а именно волатильностью — покупая опционы перед событиями, способными резко изменить неопределённость на рынке (например, публикацией квартальной отчётности компании), и продавая их в спокойные периоды, когда ожидаемые колебания цены минимальны.
Интересный факт: стратегии одновременной покупки и продажи разных типов опционов образуют зеркальные пары для одного и того же рыночного сценария — например, комбинация «длинный колл плюс короткий пут» экономически эквивалентна прямой покупке актива с плечом, а обратная комбинация «длинный пут плюс короткий колл» воспроизводит эффект короткой продажи, что показывает, насколько гибким конструктором опционы являются в руках опытного трейдера.
Эта особенность объясняет и то, почему опционы становятся особенно активным инструментом в периоды рыночных потрясений: резкий, непредсказуемый скачок цены актива — будь то шорт-сквиз отдельной акции или паника на всём рынке — мгновенно повышает и волатильность, и, соответственно, стоимость связанных с этим активом опционов, создавая дополнительные возможности и риски для участников рынка. Подробный разбор одного из самых ярких подобных эпизодов последних лет, где именно скупка опционов сыграла ключевую роль в разгоне цены акции, можно найти в материале «шорт-сквиз: как работает игра против медведей на примере GameStop».
- Можно ли потерять больше денег, чем было вложено, покупая опцион? Нет — для покупателя опциона, будь то колл или пут, максимальный возможный убыток заранее ограничен суммой уплаченной премии. Это принципиально отличает покупку опциона от продажи непокрытого опциона или от прямой короткой продажи акции, где теоретический убыток не ограничен.
- Нужен ли начинающему трейдеру большой капитал, чтобы начать торговать опционами? Опционы часто позиционируют как инструмент с более низким порогом входа по сравнению с прямой покупкой дорогого актива, поскольку премия обычно составляет лишь небольшую долю от полной стоимости базового актива. При этом продажа опционов требует внесения гарантийного обеспечения и сопряжена со значительно более высоким риском, чем их покупка, — начинающему трейдеру разумнее начинать именно с покупки опционов, где риск заранее и чётко ограничен, а не с их продажи.


3 комментария
[…] опцион — право (но не обязательство) купить или продать актив по фиксированной цене до определённой даты, за которое покупатель платит премию продавцу; подробнее о механике этого инструмента можно прочитать в материале «опционы простыми словами»; […]
[…] Столь высокая концентрация рынка в руках одной площадки для финансовой индустрии в целом — редкость: крупные традиционные биржи деривативов вроде CME обычно конкурируют с несколькими сопоставимыми по значимости игроками одновременно, тогда как в криптоопционах Deribit долгое время оставалась фактически монопольным поставщиком ликвидности для профессиональных трейдеров и институциональных инвесторов, желающих хеджировать или спекулировать на волатильности биткоина и эфириума через стандартизированные производные инструменты. Подробнее о базовой механике опционов — что покупает трейдер, приобретая колл или пут, и зачем вообще нужна премия по такому контракту, — можно прочитать в материале «опционы простыми словами». […]
[…] Значительная часть импульса роста цены GameStop была обеспечена не только прямой покупкой акций, но и массовой скупкой колл-опционов — контрактов, дающих право купить акцию по фиксированной цене в будущем. Когда розничные трейдеры массово покупали такие опционы, продавцы этих контрактов (обычно маркет-мейкеры) были вынуждены хеджировать собственный риск, покупая реальные акции компании на открытом рынке пропорционально своей позиции по опционам, — механизм, известный как «гамма-сквиз» и создающий дополнительный, независимый от прямых покупок акций источник спроса, толкающий цену вверх ещё сильнее. Подробнее о базовой механике опционов — что покупает трейдер, приобретая колл или пут, — можно прочитать в материале «опционы простыми словами». […]