

Общая картина того, как банки участвуют в биржевой торговле, дана в материале «Как банки торгуют деньгами». Здесь разбираем отдельную, менее заметную клиенту часть этой инфраструктуры — прайм-брокеридж, услугу, без которой не смог бы работать практически ни один крупный хедж-фонд.
Что вообще делает прайм-брокер
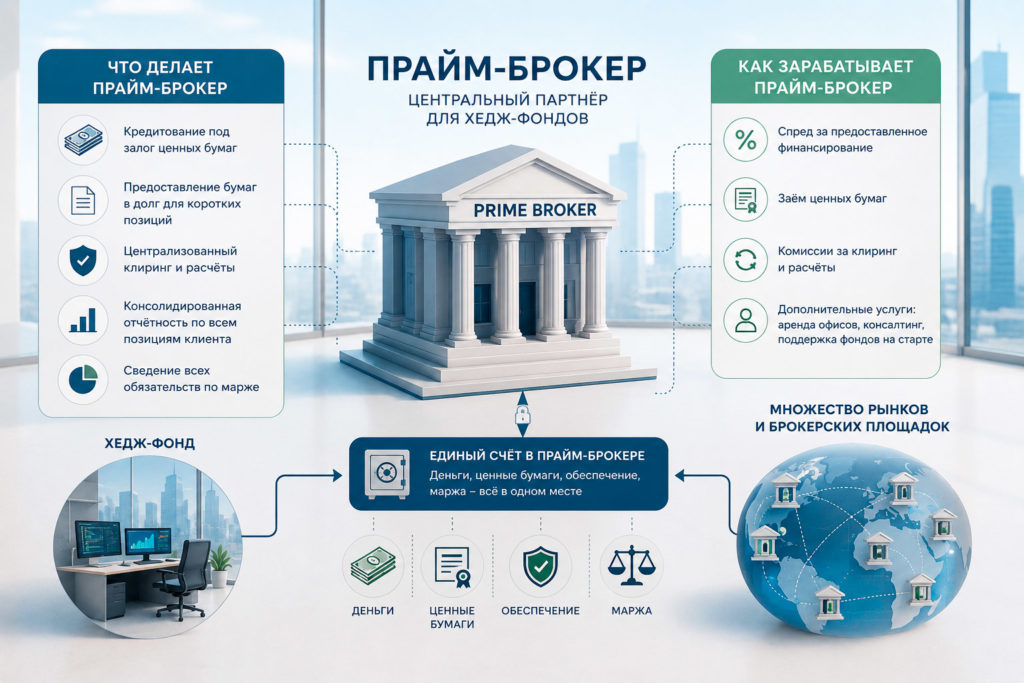
Прайм-брокеридж — это пакет услуг, который крупные банки и инвестиционные компании предоставляют хедж-фондам: кредитование под залог ценных бумаг, предоставление бумаг в долг для коротких позиций, централизованный клиринг и расчёты, а также консолидированная отчётность по всем позициям клиента. Ключевое преимущество для хедж-фонда — возможность торговать через множество разных брокерских площадок, но при этом держать все свои денежные средства и бумаги на одном централизованном счёте у одного прайм-брокера, который сводит воедино все обязательства по марже.
Зарабатывает прайм-брокер в первую очередь на спреде за предоставленное финансирование и заём ценных бумаг, а также на комиссиях за клиринг и дополнительные услуги — у крупнейших прайм-брокеров в их число может входить даже аренда офисных помещений для хедж-фондов и консультационная поддержка новых фондов на старте работы.
Почему хедж-фонду выгоднее один прайм-брокер, а не десяток брокеров по отдельности
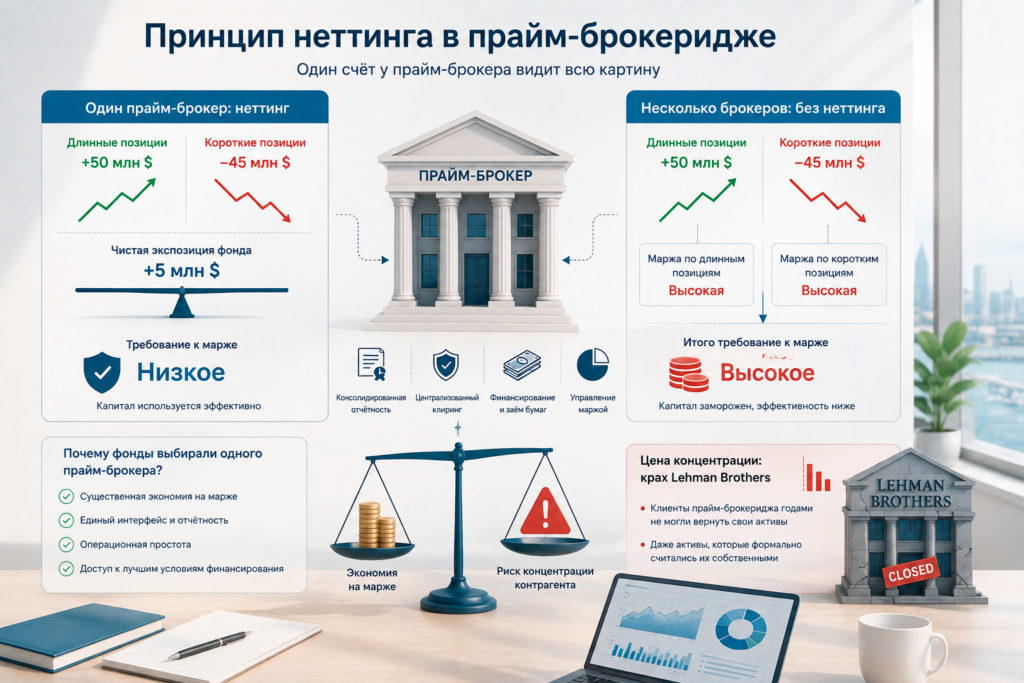
 Экономика централизованного прайм-брокериджа строится на принципе неттинга — взаимозачёта требований. Если хедж-фонд одновременно держит длинные позиции на 50 млн долларов и короткие на 45 млн долларов через одного прайм-брокера, брокер рассчитывает требования к марже не по каждой позиции отдельно, а по чистой экспозиции фонда в целом. Это существенно снижает объём капитала, который фонд обязан держать в качестве обеспечения, по сравнению со сценарием, где те же позиции разбросаны по нескольким несвязанным брокерам, каждый из которых считает маржу изолированно, не видя общей картины.
Именно поэтому исторически хедж-фонды концентрировали практически весь свой портфель у одного прайм-брокера, несмотря на очевидный риск концентрации, который эта модель создаёт, — экономия на марже часто перевешивала соображения диверсификации риска контрагента, пока крах Lehman не показал цену этого решения на практике.
Ключевой риск: rehypothecation
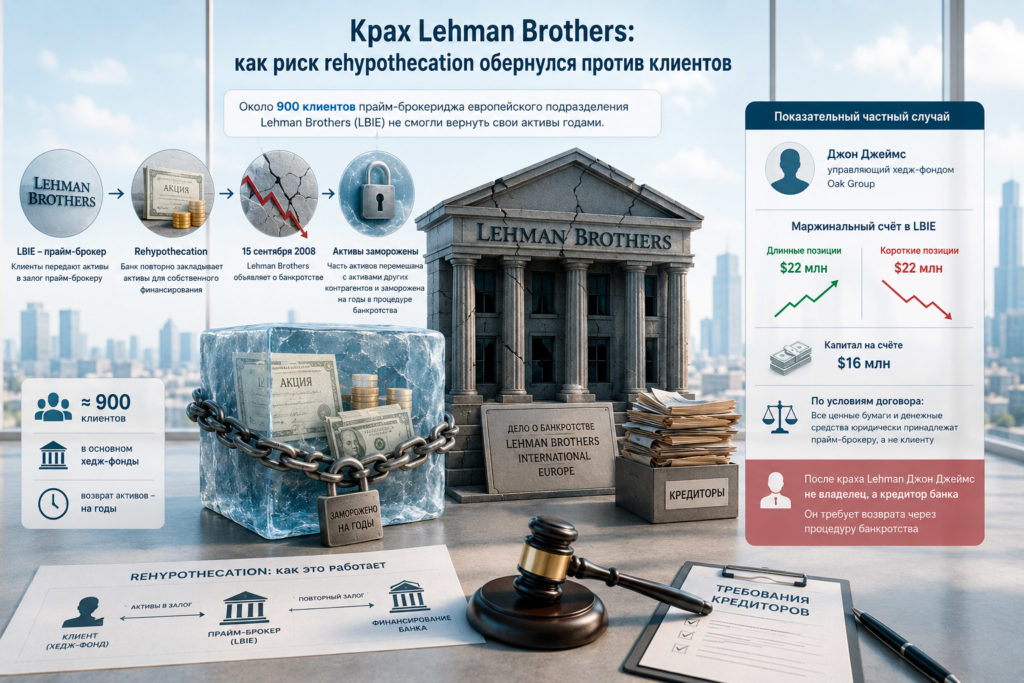
Здесь кроется механизм, о котором большинство клиентов узнаёт только тогда, когда что-то идёт не так. Rehypothecation (повторный залог) — это право прайм-брокера использовать ценные бумаги, которые клиент передал ему в качестве залога, в собственных целях: закладывать их дальше для получения собственного финансирования банка. Формально это условие прописано практически в каждом договоре с прайм-брокером в виде общего согласия клиента, если иное прямо не оговорено отдельно.
Логика для брокера понятна: повторное использование чужого залога исторически было более дешёвым способом финансировать собственный бизнес, чем занимать средства напрямую на рынке репо. Но для клиента это означает, что переданные в залог бумаги перестают быть исключительно его собственностью в юридическом смысле — в британской и европейской практике право прайм-брокера на подобное использование клиентских активов исторически было практически неограниченным, а защита клиента в случае банкротства брокера — минимальной по сравнению с американским регулированием.
Пример из жизни: как клиенты Lehman пострадали
 Крах Lehman Brothers, подробно разобранный в материале «Lehman Brothers: что происходило внутри банка перед крахом», дал самый показательный в истории пример материализации риска rehypothecation. У европейского подразделения банка, Lehman Brothers International Europe (LBIE), на момент краха было около 900 клиентов прайм-брокериджа, в основном хедж-фонды. Когда банк обанкротился, значительная часть их активов, переданных в качестве залога, оказалась заморожена на годы в процедуре банкротства — причём часть этих активов уже была повторно заложена самим Lehman для собственного финансирования и оказалась перемешана с активами других контрагентов банка.
Показательный частный случай: управляющий хедж-фондом Oak Group Джон Джеймс держал у LBIE маржинальный счёт с капиталом 16 млн долларов, который обеспечивал длинные и короткие позиции по 22 млн долларов каждая. По условиям договора все ценные бумаги и денежные средства на этом счёте юридически принадлежали прайм-брокеру, а не самому Джеймсу, — именно поэтому после краха Lehman он оказался в числе кредиторов, требующих возврата активов через процедуру банкротства, а не владельцем, который может просто забрать свою собственность.
Что изменилось после Lehman
 Крах Lehman заставил всю индустрию хедж-фондов пересмотреть отношение к прайм-брокериджу. По данным последующих исследований, объём rehypothecation в системе после банкротства Lehman существенно снизился — управляющие фондами стали настойчивее требовать так называемые сегрегированные счета, на которых активы клиента физически отделены от активов самого прайм-брокера и не могут быть использованы им в собственных целях, а также стали работать сразу с несколькими прайм-брокерами вместо одного, чтобы не концентрировать весь риск в одном банке, как это сделал Джон Джеймс.
А знаете ли вы, что после краха Lehman Brothers его европейское подразделение прайм-брокериджа оставило около 900 клиентов, в основном хедж-фондов, бороться за возврат собственных активов через процедуру банкротства — причём часть этих активов к тому моменту уже была повторно заложена самим банком для собственного финансирования, что сделало процесс возврата не просто долгим, а юридически крайне запутанным.
Оборотная сторона этой более осторожной практики — снижение общей ликвидности на рынке: чем меньше залогового обеспечения банки могут повторно использовать, тем дороже и сложнее финансировать маржинальную торговлю для всех участников рынка. Это классический пример компромисса между устойчивостью отдельного клиента к риску контрагента и эффективностью системы в целом.
Коротко: частые вопросы
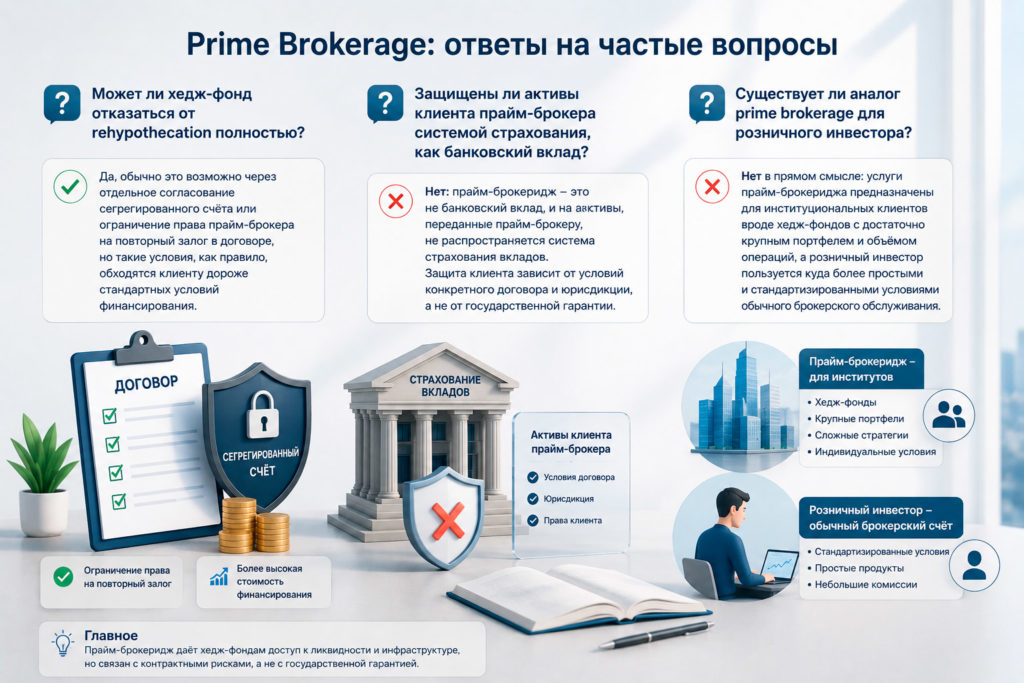
- Может ли хедж-фонд отказаться от rehypothecation полностью? Да, обычно это возможно через отдельное согласование сегрегированного счёта или ограничение права прайм-брокера на повторный залог в договоре, но такие условия, как правило, обходятся клиенту дороже стандартных условий финансирования.
- Защищены ли активы клиента прайм-брокера системой страхования, как банковский вклад? Нет: прайм-брокеридж — это не банковский вклад, и на активы, переданные прайм-брокеру, не распространяется система страхования вкладов — защита клиента зависит от условий конкретного договора и юрисдикции, а не от государственной гарантии.
- Существует ли аналог prime brokerage для розничного инвестора? Нет в прямом смысле: услуги прайм-брокериджа предназначены для институциональных клиентов вроде хедж-фондов с достаточно крупным портфелем и объёмом операций, а розничный инвестор пользуется куда более простыми и стандартизированными условиями обычного брокерского обслуживания.


