

15 сентября 2008 года Lehman Brothers объявил о банкротстве с 639 млрд долларов активов на балансе — крупнейшее банкротство в истории США, которое стоит особняком даже среди других громких банковских крахов, разобранных в материале «Величайшие крахи в истории банков». Но самое интересное в истории Lehman — не сам факт краха, а то, что происходило внутри банка в кварталы, предшествовавшие ему. Именно тогда сотрудники банка начали активно использовать схему, которую сами между собой называли Repo 105.
Фон, на котором разворачивалась схема
Чтобы понять, зачем банку вообще понадобилась схема Repo 105, нужно вспомнить контекст 2007-2008 годов. Lehman Brothers годами агрессивно наращивал позиции, связанные с рынком ипотечных ценных бумаг США, — именно на этом направлении банк особенно активно рос в предыдущие несколько лет, обгоняя по темпам многих конкурентов. Когда в 2007 году рынок субстандартной (некачественной) ипотеки начал разрушаться, эти же активы, которые ещё недавно считались источником рекордной прибыли, начали стремительно терять стоимость.
В марте 2008 года рынок уже получил первый мощный сигнал тревоги: инвестбанк Bear Stearns, пятый по величине на Уолл-стрит, оказался на грани краха и был экстренно выкуплен JPMorgan Chase при активном участии Федеральной резервной системы. Для Lehman, четвёртого по величине инвестбанка США, это стало прямым предупреждением: рынок начал внимательно присматриваться, кто следующий, и любой намёк на чрезмерный леверидж или токсичные активы на балансе грозил обвалом доверия. Именно в этот момент, весной и летом 2008 года, использование Repo 105 внутри Lehman резко ускорилось — банк отчаянно пытался убедить рынок, что он устойчивее, чем Bear Stearns, пока реальная картина внутри банка говорила об обратном.
Repo 105: как работала схема
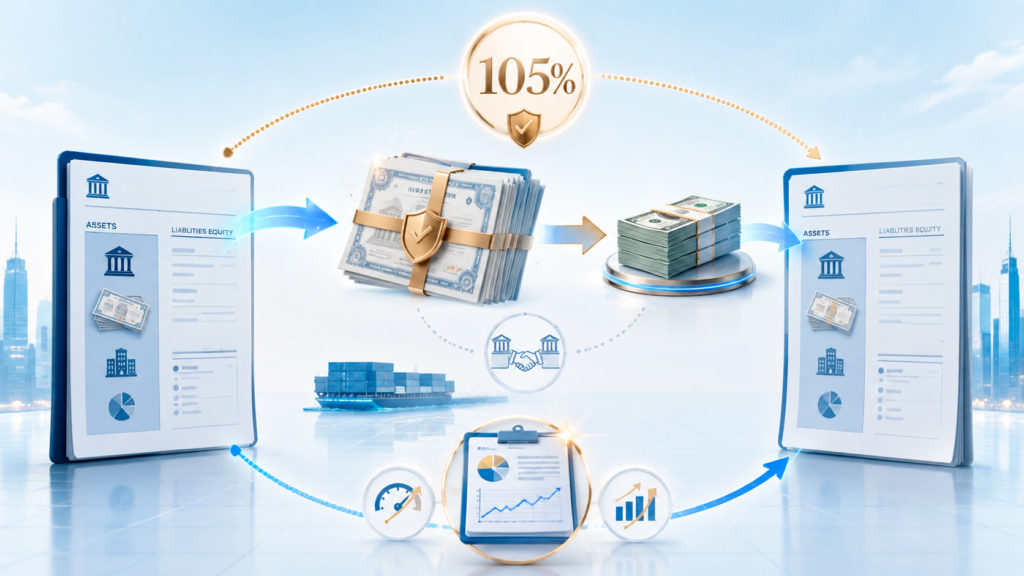 Идея схемы строилась на технической детали бухгалтерского учёта операций репо — краткосрочного займа под залог ценных бумаг с обязательством выкупить их обратно через несколько дней. В обычной сделке репо актив, переданный в залог, остаётся на балансе компании, а сама сделка отражается как финансирование, то есть долг. Но если стоимость переданных в залог активов составляет 105% или больше от суммы полученных денег, действовавшие на тот момент правила бухгалтерского учёта позволяли классифицировать такую сделку не как заём, а как настоящую продажу активов — и, соответственно, полностью убрать эти активы (вместе со связанным с ними долгом) с баланса компании.
А знаете ли вы, что название «Repo 105» сотрудники Lehman Brothers придумали сами, ориентируясь на техническую деталь схемы — активы, переданные в залог, должны были стоить не меньше 105% от суммы полученных по сделке денег, чтобы по действовавшим правилам учёта сделку можно было формально признать продажей, а не займом.
Формально Lehman не нарушал закон в буквальном смысле — банк использовал реальную бухгалтерскую лазейку, а не подделывал документы. Но использовал её банк не для реальных экономических целей, а исключительно для того, чтобы к моменту публикации квартальной отчётности временно улучшить картину на бумаге, а сразу после публикации отчёта занять деньги и выкупить те же самые активы обратно. По данным отчёта Антона Валукаса, независимого эксперта, назначенного судом по делам о банкротстве для расследования причин краха Lehman, с помощью Repo 105 банк временно убирал с баланса около 50 млрд долларов активов на конец первого и второго кварталов 2008 года — именно в те моменты, когда инвесторы и рейтинговые агентства оценивали финансовое здоровье банка по официальной отчётности.
Зачем это делалось: игра с показателем левериджа
 Смысл манипуляции был не абстрактным, а очень конкретным — показатель финансового рычага (leverage ratio), на который в 2008 году особенно пристально смотрели инвесторы и рейтинговые агентства после того, как несколькими месяцами ранее рухнул инвестбанк Bear Stearns именно из-за чрезмерного левериджа. Чем выше леверидж, тем более рискованной выглядит компания в глазах рынка.
По расчётам из отчёта Валукаса, с использованием Repo 105 отчётный показатель чистого левериджа Lehman на конец второго квартала 2008 года составил 12,1 — но если бы банк провёл те же самые сделки как обычные операции репо, без искусственного убирания активов с баланса, реальный показатель составил бы 13,9. Разница в почти два пункта левериджа — именно то, ради чего затевалась вся схема: банк хотел выглядеть безопаснее для рынка, чем был на самом деле, в момент, когда доверие инвесторов и так стремительно таяло.
Схему Repo 105 в Lehman использовали далеко не только в 2008 году — по данным расследования, банк применял её ещё с 2001 года, но резко нарастил объёмы именно к концу 2007 года, когда давление со стороны рынка и регуляторов на снижение долговой нагрузки банков начало быстро усиливаться.
Последние дни: почему спасти банк так и не удалось
 К началу сентября 2008 года маскировать реальное положение дел с помощью бухгалтерских манипуляций стало уже невозможно — рынок требовал не отчётности, а реальных решений. В выходные 13-14 сентября 2008 года представители крупнейших банков Уолл-стрит собрались в Нью-Йоркской резервной системе, пытаясь в срочном порядке найти покупателя для Lehman по тому же сценарию, что несколькими месяцами ранее сработал с Bear Stearns. Переговоры велись с Bank of America и британским Barclays, но обе сделки в итоге сорвались: Bank of America в последний момент переключился на покупку другого проблемного игрока, инвестбанка Merrill Lynch, а Barclays не смог получить необходимое одобрение британских регуляторов в сжатые сроки выходных.
На этот раз, в отличие от истории с Bear Stearns, Федеральная резервная система отказалась предоставлять государственные гарантии на сделку — и без них ни один частный покупатель не решился взять на себя риски токсичного портфеля Lehman. Утром в понедельник, 15 сентября 2008 года, банк подал заявление о банкротстве, оставив без работы около 26 000 сотрудников по всему миру и запустив цепную реакцию паники на мировых финансовых рынках.
Кто знал о схеме и почему никто не остановил её раньше
 Один из самых показательных фактов в истории Repo 105 — то, что схема не была секретом внутри банка. Аудиторы Lehman из компании Ernst & Young, по данным отчёта Валукаса, знали об использовании Repo 105 и не потребовали от банка раскрыть эти операции в примечаниях к финансовой отчётности, хотя по объёму и характеру эти сделки вполне могли считаться существенными для инвестора. Более того, ни одна юридическая фирма в США не согласилась дать официальное заключение о законности подобной практики — в итоге Lehman пришлось обратиться за таким заключением к британской юридической фирме Linklaters, готовой применить более мягкие нормы английского права.
Эта деталь — готовность профессиональных посредников, обязанных защищать интересы инвесторов, смотреть на схему сквозь пальцы — стала одним из главных аргументов критиков банковского регулирования того периода: система сдержек и противовесов вокруг крупного банка формально существовала, но на практике не сработала на всех уровнях одновременно.
Что стало с руководством банка
 Пожалуй, самый неожиданный итог всей истории для многих читателей — несмотря на выводы официального расследования о недобросовестном использовании бухгалтерской схемы, никому из высшего руководства Lehman Brothers, включая генерального директора Ричарда Фалда, так и не были предъявлены уголовные обвинения, связанные непосредственно со схемой Repo 105. Министерство юстиции США рассматривало возможность обвинений, но в итоге дело не дошло до суда — отчасти из-за сложности доказать умышленный характер нарушения именно в рамках уголовного, а не гражданского права. Это не единичный случай: тот же вопрос — крайне ограниченное число реальных уголовных дел против топ-менеджеров крупных банков по итогам всего финансового кризиса 2008 года — остаётся предметом споров среди экономистов и юристов по сей день.
Показательное сопоставление: официальный отчёт о расследовании причин краха Lehman Brothers, подготовленный Антоном Валукасом, занял 2200 страниц — и именно в этом объёмном документе впервые была публично раскрыта вся механика схемы Repo 105, до этого известная лишь узкому кругу сотрудников банка и его аудиторов.
Уроки для регулирования
Крах Lehman и, в частности, история Repo 105 напрямую повлияли на то, как сегодня регулируется банковский леверидж. После кризиса 2008 года были приняты значительно более строгие требования к раскрытию информации об операциях репо и к расчёту показателя левериджа банков — в том числе в рамках американского закона Додда-Франка и международных стандартов Базель III, которые сознательно закрывали именно те бухгалтерские лазейки, которыми пользовался Lehman. Сегодня подобная схема технически была бы значительно сложнее в реализации именно потому, что регуляторы по всему миру после 2008 года систематически изучали и закрывали похожие пробелы в стандартах учёта.
Коротко: частые вопросы
- Была ли схема Repo 105 незаконной сама по себе? Формально нет — Lehman использовал реальную бухгалтерскую норму, действовавшую на тот момент, а не подделывал документы; проблема заключалась в недобросовестном использовании этой нормы исключительно ради временного улучшения отчётности и в недостаточном раскрытии информации об этих операциях инвесторам.
- Мог ли крах Lehman не произойти, если бы банк не пользовался этой схемой? Сама по себе схема не была первопричиной краха — она лишь временно маскировала истинный масштаб проблем банка от инвесторов и регуляторов, оттягивая момент, когда рынок и без того резко терял доверие к переоценённым ипотечным активам на балансе Lehman.
- Применяются ли похожие схемы банками сегодня? Именно операции типа Repo 105 сегодня значительно сложнее провести незаметно из-за ужесточённых после 2008 года требований к раскрытию информации, хотя банки продолжают в рамках закона использовать сложные финансовые инструменты для управления показателями отчётности перед их публикацией.


