

22 июня 2020 года компания Wirecard — платёжный процессинговый гигант, входивший в главный биржевой индекс Германии DAX, — объявила, что 1,9 млрд евро, которые по документам хранились на трастовых счетах в Азии, с высокой вероятностью не существуют. Акции обвалились на 98% за считанные дни, генеральный директор был арестован, а операционный директор скрылся и до сих пор находится в международном розыске. Разбираем, как компания, которую годами хвалили как европейский ответ PayPal, оказалась одной из крупнейших корпоративных афер в истории Германии.
Что делала Wirecard и почему ей верили
Wirecard позиционировала себя как технологическая компания для обработки электронных платежей — процессинговый посредник, который помогает продавцам принимать оплату картами и через другие цифровые методы. К концу 2010-х годов компания стала одним из самых заметных финтех-успехов Европы: её акции входили в престижный индекс DAX, вытеснив оттуда даже старый немецкий банк Commerzbank, а капитализация в моменте превышала 24 млрд евро — больше, чем у Deutsche Bank.
Инвесторы, жаждущие доходности в условиях низких процентных ставок, охотно вкладывались в компанию, которая обещала стремительный рост на фоне общего перехода мировой торговли в цифровой формат. Проблема заключалась в том, что значительная часть заявленной прибыли и денежных остатков компании, по позднейшим выводам следствия, попросту не существовала, — но обнаружить это оказалось на удивление сложно, а точнее, слишком долго никто не хотел этого замечать всерьёз.
Первые тревожные сигналы, которые никто не хотел замечать
 Первые серьёзные обвинения в адрес компании прозвучали ещё в 2008 году со стороны ассоциации акционеров, поставившей под сомнение достоверность отчётности Wirecard, — однако тогда автор соответствующего отчёта и его коллега получили короткие тюремные сроки за манипулирование рынком, поскольку не раскрыли собственные короткие позиции по акциям компании. Этот эпизод на годы вперёд задал компании удобный нарратив: любую последующую критику Wirecard и её тогдашний генеральный директор Маркус Браун подавали публике как атаку спекулянтов, играющих на понижение, а не как обоснованные сомнения в качестве отчётности.
Интересный факт: до краха 2020 года Wirecard успела вытеснить из престижного немецкого биржевого индекса DAX старый и куда более консервативный банк Commerzbank — символичный момент, который на тот момент преподносился как триумф финтех-инноваций над традиционным банкингом, а всего пару лет спустя обернулся одним из крупнейших корпоративных скандалов в истории страны.
Ключевую роль в подрыве этого нарратива сыграло журналистское расследование Financial Times, которое начиная с 2015 года публиковало серию материалов о подозрительных бухгалтерских практиках компании, особенно в её азиатском подразделении. Регулятор BaFin, вместо того чтобы разобраться в существе претензий, в начале 2019 года временно запретил короткие продажи акций Wirecard — шаг, который многие впоследствии расценили как явную поддержку компании со стороны государственного надзорного органа, действовавшего скорее в интересах Wirecard, чем независимых инвесторов и рынка в целом.
Аудит, который должен был всё прояснить, но лишь ускорил конец
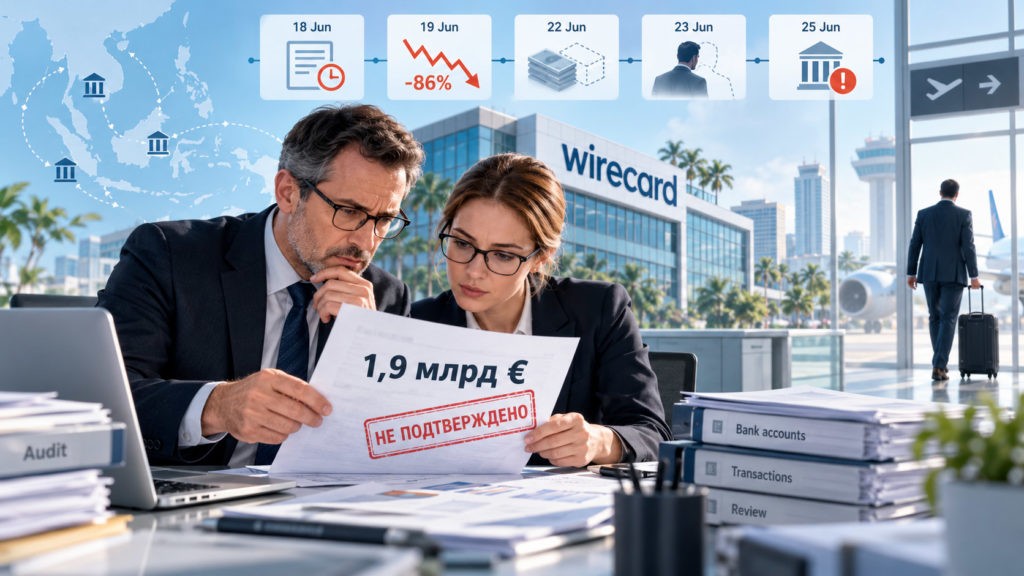
 Под растущим давлением инвесторов и новых публикаций Financial Times компания в октябре 2019 года наняла аудиторскую фирму KPMG для проведения независимой форензик-проверки — специального расследования, призванного окончательно снять с Wirecard все подозрения. Маркус Браун публично заверял скептически настроенных инвесторов и журналистов, что аудиторы получат полный доступ к любой информации и представят независимые выводы без какого-либо вмешательства со стороны компании.
После нескольких переносов сроков публикации отчёт KPMG вышел в апреле 2020 года — и результат оказался разрушительным для репутации компании: аудиторы не смогли подтвердить почти миллиард долларов денежных остатков на различных трастовых счетах в Азии, а также значительную часть заявленной прибыли компании за 2016-2018 годы. Показательно, что даже это не остановило падение компании мгновенно — потребовалось ещё почти два месяца, прежде чем регулярный годовой аудит от EY окончательно поставил точку в истории.
Хроника финальных дней
Развязка наступила стремительно, растянувшись всего на несколько дней в июне 2020 года:
- 18 июня 2020 года. Компания второй раз переносит публикацию аудированного годового отчёта — аудитор EY отказывается подтвердить наличие 1,9 млрд евро на трастовых счетах в Азии.
- 19 июня 2020 года. Акции компании обваливаются на 86% за один день на фоне отсутствия подтверждённого отчёта.
- 22 июня 2020 года. Wirecard официально признаёт «превалирующую вероятность» того, что 1,9 млрд евро на трастовых счетах не существуют; в тот же день Маркус Браун подаёт в отставку и вскоре добровольно является к прокурорам, где его арестовывают по подозрению в манипулировании рынком.
- 23 июня 2020 года. Операционный директор Ян Марсалек, отвечавший за операционную деятельность компании в Юго-Восточной Азии, где предположительно и происходило мошенничество, уволен без предупреждения и вскоре исчезает.
- 25 июня 2020 года. Wirecard подаёт заявление о банкротстве.
По оценке прокуратуры Мюнхена, мошенничество обошлось банкам-кредиторам компании в 3,1 млрд евро невозвращённых займов и выплат — куда более значительная сумма, чем изначально заявленные 1,9 млрд евро несуществующих активов.
Двое главных фигурантов: разные судьбы
 Судьбы двух ключевых руководителей Wirecard разошлись кардинально после краха компании. Маркус Браун провёл под стражей более четырёх с половиной лет, ожидая суда по обвинению в мошенничестве и подделке финансовой отчётности; прокуратура утверждает, что он подписывал финансовые отчёты, заведомо зная об их недостоверности, а также продал 6,6 млн собственных акций незадолго до объявления о неплатёжеспособности компании.
Ян Марсалек, напротив, так и не предстал перед судом. Согласно совместному расследованию нескольких изданий, опубликованному в сентябре 2025 года, — Der Standard, Der Spiegel, ZDF, PBS и The Insider — бывший операционный директор с 2021 года живёт в Москве под вымышленным именем Александр Нелидов и, по данным расследования, поддерживает тесные связи с российской ФСБ. По утверждению журналистов, Марсалек был также связан с делом о шпионской сети в Великобритании, где несколько осуждённых болгарских граждан, по свидетельским показаниям в суде, докладывали именно ему как посреднику с российской разведкой. Мюнхенский земельный суд тем временем в сентябре 2024 года заочно обязал Марсалека выплатить 140 млн евро в качестве компенсации за нарушение фидуциарных обязанностей — решение, которое, по всей видимости, останется исключительно на бумаге, пока сам ответчик находится вне досягаемости немецкого правосудия.
Что не сработало: провал независимой проверки
 Дело Wirecard стало хрестоматийным примером полного провала системы независимой проверки на нескольких уровнях одновременно, а не результатом одной-единственной ошибки. Аналитики, изучавшие этот кейс, выделяют несколько параллельных сбоев защиты:
- аудитор EY на протяжении нескольких лет подтверждал отчётность компании, несмотря на растущий объём публичных претензий со стороны журналистов и инвесторов-скептиков;
- регулятор BaFin действовал на стороне компании, а не рынка, введя запрет на короткие продажи акций Wirecard вместо того, чтобы разобраться в сути претензий к самой отчётности;
- совет директоров компании не создал независимого противовеса руководству, что позволило узкой группе топ-менеджеров годами контролировать как операционную деятельность в Азии, так и подачу информации о ней остальной организации.
Похожая логика множественного провала независимого контроля, а не единичной ошибки одного человека, прослеживается и в других крупных банковских крахах новейшей истории — подробнее о том, как эта модель сработала применительно к куда более крупному и старому финансовому институту, можно прочитать в материале «Credit Suisse: как исчез банк со 167-летней историей».
Урок для современных систем выявления финансового мошенничества
Кейс Wirecard подтолкнул регуляторов и аудиторские компании к пересмотру методов проверки компаний с международными операциями и сложной сетью посреднических трастовых структур. Ключевой практический вывод, который отраслевые эксперты выносят из этого дела, — недостаточность формальной проверки документов без независимой верификации самого факта существования заявленных денежных остатков непосредственно у банков-держателей счетов, а не только у самой проверяемой компании.
По данным совместного журналистского расследования 2025 года, беглый экс-директор Wirecard Ян Марсалек якобы также был связан с продажей российской вакцины «Спутник V» и поддерживал контакты с военизированными группировками в период своего пребывания в бегах, — подробности его жизни после исчезновения в 2020 году продолжают всплывать спустя годы после самого краха компании.
Современные системы противодействия мошенничеству в банках и финтех-компаниях сегодня всё активнее опираются на автоматизированный анализ данных и алгоритмы машинного обучения, способные выявлять аномалии в отчётности и транзакционных потоках гораздо быстрее и системнее, чем ручная проверка документов человеком, — подробнее о том, как устроена эта технология применительно к банковскому сектору, можно прочитать в материале «как машинное обучение ловит банковских мошенников». Впрочем, даже самые совершенные алгоритмы не заменяют полностью институциональную независимость аудитора и регулятора — именно её отсутствие, а не нехватка технологий, стало центральной причиной того, что мошенничество Wirecard оставалось незамеченным больше десяти лет.
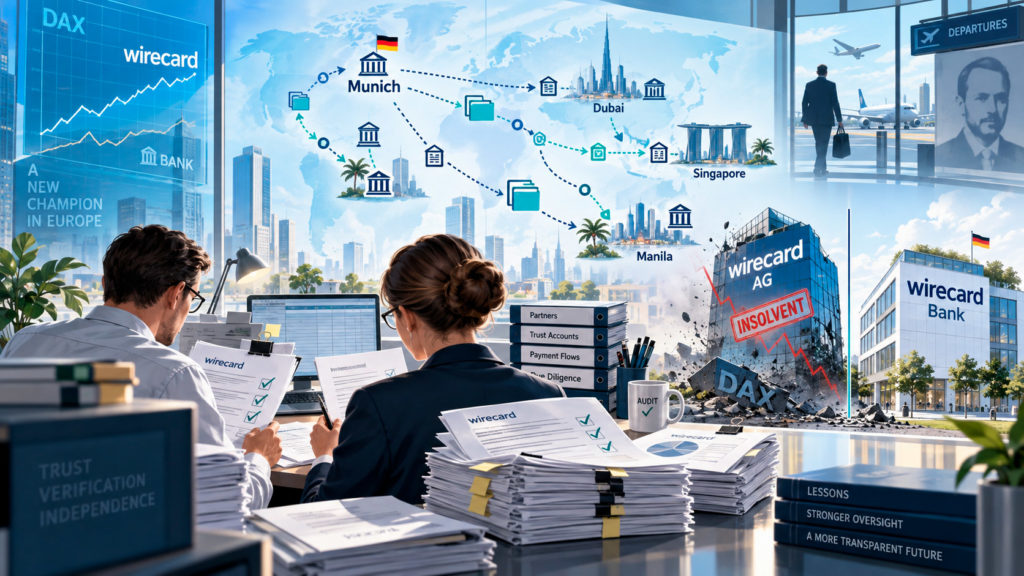
- Как компании удавалось так долго скрывать мошенничество несмотря на регулярные аудиторские проверки? Ключевую роль сыграла сложная структура посреднических партнёров и трастовых счетов в нескольких азиатских юрисдикциях — Дубае, Сингапуре и на Филиппинах, — что заметно усложняло независимую верификацию заявленных денежных остатков. Ежегодный аудитор EY на протяжении нескольких лет принимал предоставленную компанией документацию без более глубокой проверки напрямую у банков-держателей счетов, а специальная форензик-проверка KPMG была назначена лишь в 2019 году под давлением прессы и инвесторов.
- Что стало с самой компанией Wirecard после банкротства? Материнская компания Wirecard AG подала заявление о неплатёжеспособности 25 июня 2020 года, что не затронуло напрямую банковскую «дочку» Wirecard Bank в Мюнхене — она была отделена от остальной структуры и впоследствии продолжила существование под новым владением, отдельно от скомпрометированной части бизнеса, вовлечённой в мошенничество.


