

Утром 14 сентября 2007 года у отделений британского банка Northern Rock по всей стране начали выстраиваться очереди — люди хотели забрать свои вклады как можно быстрее, пока деньги ещё можно было получить. Телевидение по всему миру транслировало кадры, которые казались архивными хрониками из прошлого века, — но происходили они в реальном времени, в одной из самых развитых финансовых систем мира. Это был первый классический набег вкладчиков на британский банк за 141 год, с момента краха лондонского банка Overend, Gurney and Company в 1866 году. Разбираем, что довело до этого пятый по величине ипотечный банк Британии и почему принципиальная позиция регулятора лишь ускорила панику, а не предотвратила её.
Бизнес-модель, которая работала, пока не перестала
 Northern Rock был основан в 1965 году и к середине 2000-х годов превратился в один из крупнейших ипотечных банков Великобритании, известный агрессивной экспансией на рынке жилищного кредитования. Проблема заключалась не в качестве самих ипотечных кредитов — в отличие от американского ипотечного кризиса subprime, стартовавшего в те же годы, у Northern Rock не было массовой проблемы с неплатежами заёмщиков. Уязвимость крылась в структуре фондирования: банк финансировал стремительный рост кредитного портфеля не за счёт депозитов розничных вкладчиков, как это делает классический банк, а за счёт оптового заимствования на межбанковском рынке и секьюритизации собственных ипотечных активов.
Такая модель прекрасно работала, пока межбанковский рынок оставался ликвидным и дешёвым. Но летом 2007 года, на фоне разрастающегося американского ипотечного кризиса, банки по всему миру резко перестали доверять друг другу и одалживать деньги на межбанковском рынке — ставки по краткосрочному межбанковскому кредитованию (LIBOR) взлетели, а сама возможность перекредитоваться на этом рынке для многих участников стала недоступной или неприемлемо дорогой. Northern Rock, чья бизнес-модель почти полностью зависела именно от оптового фондирования, а не от розничной депозитной базы, столкнулся с классическим кризисом ликвидности — у банка формально не было проблем с платёжеспособностью, но резко закончились деньги для рефинансирования текущих обязательств.
Принципиальная позиция Банка Англии и её цена
 13 сентября 2007 года телеканал BBC сообщил в вечернем эфире, что Northern Rock обратился к Банку Англии за экстренной поддержкой ликвидности, — именно эта новость, а не сам факт финансовых проблем банка, стала спусковым крючком паники. На следующее утро Банк Англии подтвердил, что предоставит банку экстренную ликвидную поддержку, но подтверждение вместо успокоения общественности спровоцировало обратный эффект: за один день, 14 сентября, из Northern Rock было выведено порядка 1 млрд фунтов стерлингов.
Ключевую роль в развитии кризиса сыграла принципиальная позиция тогдашнего управляющего Банка Англии Мервина Кинга, убеждённого сторонника концепции морального риска (moral hazard) — идеи о том, что спасение финансовых институтов от последствий их же рискованных решений учит рынок безнаказанности и провоцирует ещё более безрассудное поведение в будущем. В отличие от ФРС США и Европейского центробанка, которые в те же недели заметно быстрее и охотнее вливали ликвидность в напряжённые финансовые рынки, Банк Англии изначально придерживался куда более сдержанного подхода, не желая создавать прецедент безусловной поддержки любого банка, попавшего в сложности из-за собственных рискованных решений.
Интересный факт: предыдущий классический набег вкладчиков на британский банк произошёл в 1866 году, когда рухнул лондонский банк Overend, Gurney and Company, разорившийся из-за чрезмерных спекуляций на буме железнодорожного и портового строительства, — то есть между двумя сопоставимыми по драматизму эпизодами британской банковской истории прошло почти полтора столетия.
Экономист Хён Сон Шин в исследовании для Банка международных расчётов (BIS) впоследствии отмечал парадоксальность этой истории: сама логика набега вкладчиков на Northern Rock не вполне укладывалась в классическую теоретическую модель банковской паники — в отличие от привычного сценария, когда тревога распространяется стихийно и подпитывает сама себя, здесь заявление регулятора об экстренной поддержке фактически само стало триггером, которого раньше в этой роли не было в учебниках по теории банковских кризисов.
Почему рациональнее было встать в очередь, чем не встать
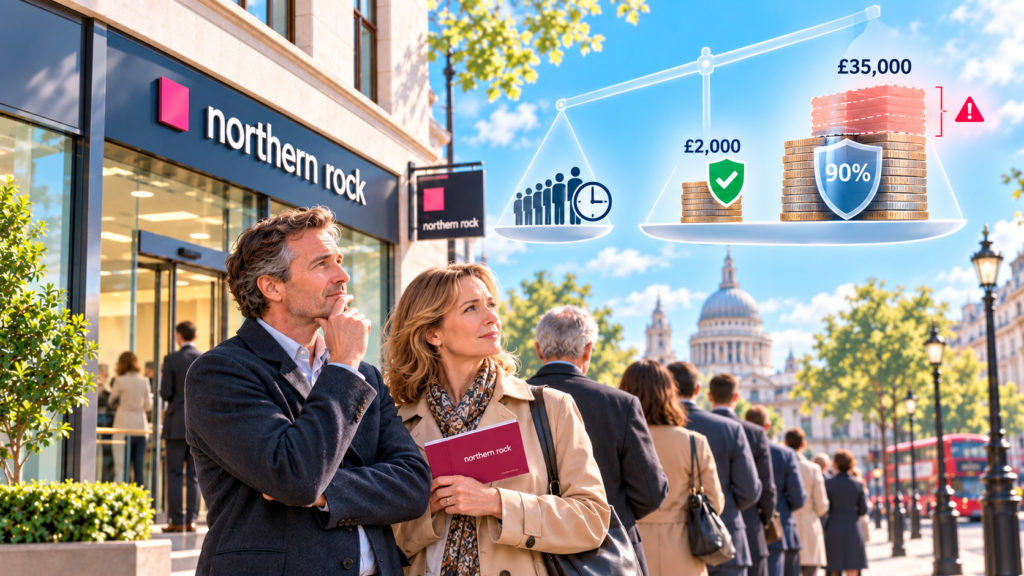 С точки зрения отдельного вкладчика решение снять деньги как можно быстрее было не паническим, а совершенно рациональным — и в этом одна из самых поучительных деталей всей истории. Система страхования вкладов Великобритании на тот момент защищала вклады лишь частично: первые 2000 фунтов покрывались полностью, а из оставшейся суммы до 35 000 фунтов гарантировалось только 90% — то есть вкладчик с более чем 35 000 фунтов на счету рисковал реально потерять часть своих денег в случае краха банка.
При такой асимметрии стимулов — минимальные издержки от того, чтобы постоять в очереди и снять деньги напрасно, против риска реальной потери сбережений, если этого не сделать, — решение встать в очередь было рациональным поведением каждого отдельного человека, даже если совокупный эффект действий всех вкладчиков одновременно и создавал ту самую разрушительную панику, которую все пытались избежать. Этот случай стал хрестоматийным примером того, насколько важна конструкция системы страхования вкладов для предотвращения самой возможности подобной паники — принципы, которые сегодня применяются в гораздо более полном покрытии, действующем в большинстве развитых стран. Подробнее о том, что реально гарантирует система страхования вкладов в современной России, можно прочитать в материале «система страхования вкладов».
Что сделали власти, чтобы остановить панику
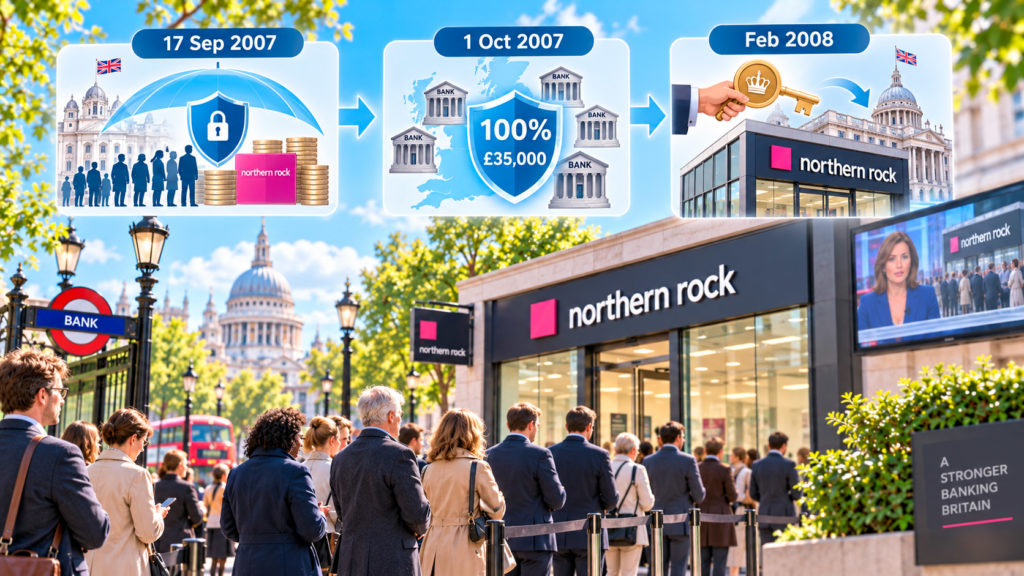 Экстренные меры властей разворачивались поэтапно, по мере того как первоначальные шаги оказывались недостаточными для полного прекращения паники:
- 17 сентября 2007 года канцлер казначейства объявил о полной государственной гарантии всех депозитов Northern Rock — шаг, призванный устранить саму причину рационального стимула вкладчиков стоять в очереди;
- 1 октября 2007 года Управление по финансовому надзору (FSA) объявило об отмене частичного покрытия для всей британской банковской системы в целом, повысив гарантированное покрытие до 100% для сумм вплоть до 35 000 фунтов (порядка 71 000 долларов на тот момент) — таким образом, урок Northern Rock немедленно распространили на всю страну, чтобы исключить повторение подобной паники применительно к любому другому банку;
- февраль 2008 года, после неудачной попытки правительства найти частного покупателя банка, Northern Rock был национализирован — редкое для мирного времени решение временно перевести крупный частный банк в государственную собственность.
Даже полная государственная гарантия депозитов не смогла мгновенно остановить очереди у отделений — по свидетельствам очевидцев тех дней, само наличие уже сформировавшейся паники и растиражированных телевизионных кадров ещё некоторое время продолжало подпитывать тревогу вкладчиков, несмотря на формальное устранение экономических причин для дальнейшего изъятия средств.
Как урок Northern Rock изменил банковское регулирование
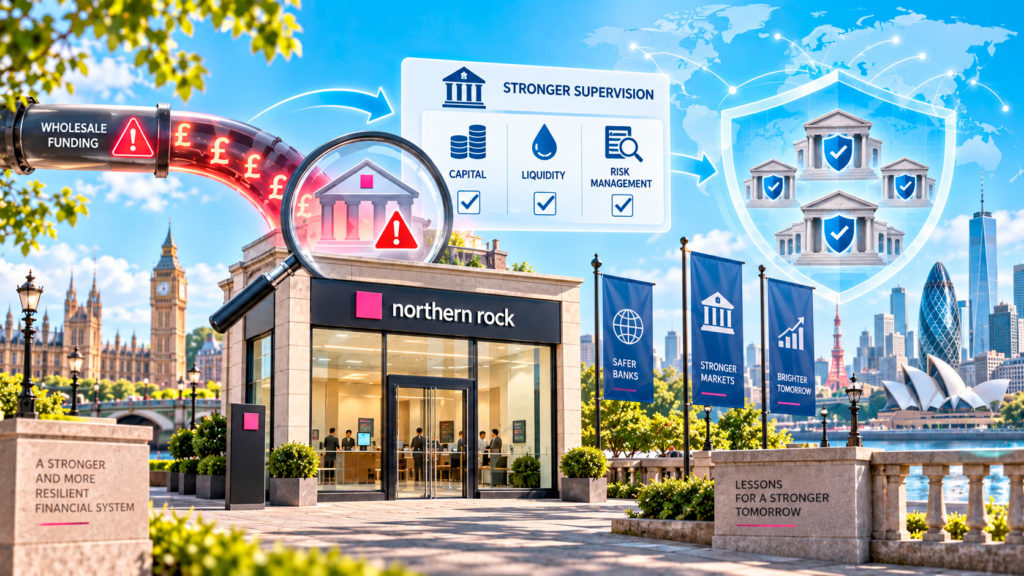 Крах Northern Rock стал одним из первых явных признаков надвигающегося глобального финансового кризиса 2008 года и заставил регуляторов по всему миру пересмотреть подходы к банковскому надзору задолго до полномасштабного краха Lehman Brothers годом позже. Управление по финансовому надзору начало внедрять более строгие требования к капиталу и управлению ликвидностью банков, а сама модель избыточной зависимости от оптового межбанковского фондирования вместо стабильной розничной депозитной базы получила статус одного из ключевых факторов системного риска, за которым регуляторы обязаны следить целенаправленно.
По данным исследования экономиста Хён Сон Шина для Банка международных расчётов, история паники вокруг Northern Rock не вполне укладывается в классическую теоретическую модель банковского набега — обычно паника распространяется стихийно и подпитывает сама себя, но в этом случае именно официальное заявление регулятора об экстренной поддержке банка стало прямым триггером очередей, чего классические модели банковских кризисов не предполагали заранее.
Похожий структурный урок — о том, как одна необычная, нетипичная для остальной отрасли бизнес-модель способна довести до полного краха институт, который формально не имел проблем с качеством собственных активов, — прослеживается и в некоторых более поздних банковских кризисах, хотя конкретные причины у каждого случая свои. Подробнее о том, как похожий, но во многом отличающийся сценарий разыгрался с куда более старым и крупным европейским банком спустя полтора десятилетия, можно прочитать в материале «Credit Suisse: как исчез банк со 167-летней историей».
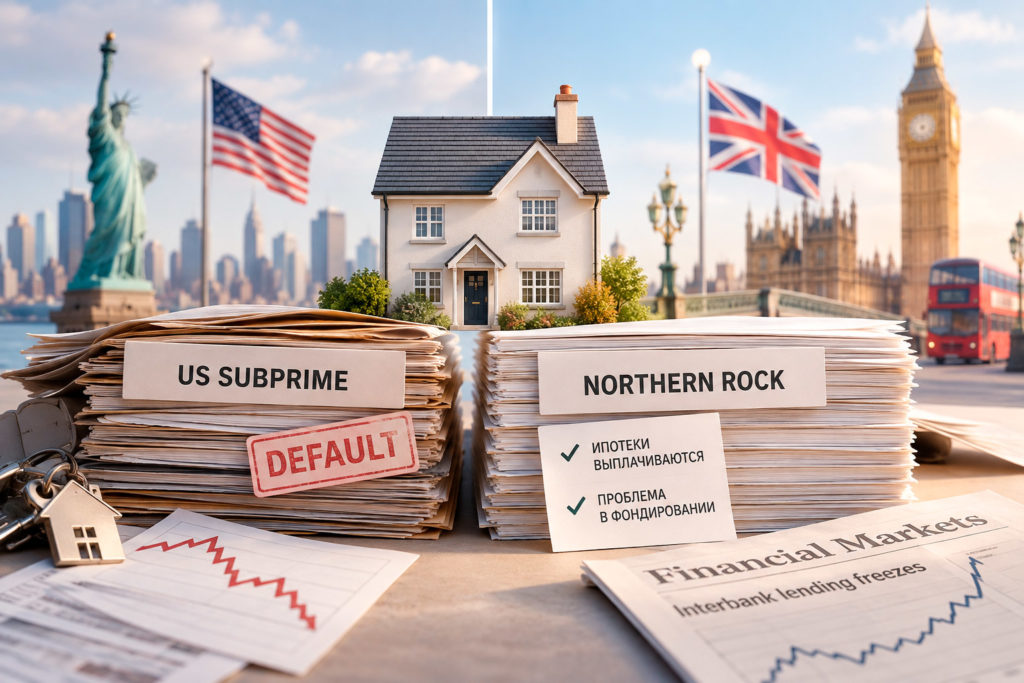
- Была ли у Northern Rock реальная проблема с качеством ипотечных кредитов, как у американских subprime-банков? Нет — в отличие от банкротств, связанных с американским ипотечным кризисом subprime, у Northern Rock не было массовой проблемы с невозвратом кредитов заёмщиками. Проблема заключалась исключительно в структуре фондирования: банк финансировал рост кредитного портфеля за счёт оптового заимствования на межбанковском рынке, который резко пересох летом 2007 года, а не за счёт стабильных розничных депозитов.
- Вернули ли в итоге вкладчикам все деньги? Да — после объявления канцлером казначейства полной государственной гарантии всех депозитов Northern Rock 17 сентября 2007 года ни один вкладчик банка не потерял своих денег. Именно эта гарантия впоследствии стала прецедентом для распространения повышенного покрытия по системе страхования вкладов на всю банковскую систему Великобритании.


