

Логика того, как банк вообще распоряжается деньгами вкладчиков, разобрана в материале «Как банк на самом деле зарабатывает деньги». Здесь разбираем другую сторону этих отношений: что произойдёт с деньгами вкладчика, если у банка отзовут лицензию, и почему сумма защиты — не всегда одно и то же фиксированное число.
Базовый лимит: 1,4 млн рублей, и как именно он считается
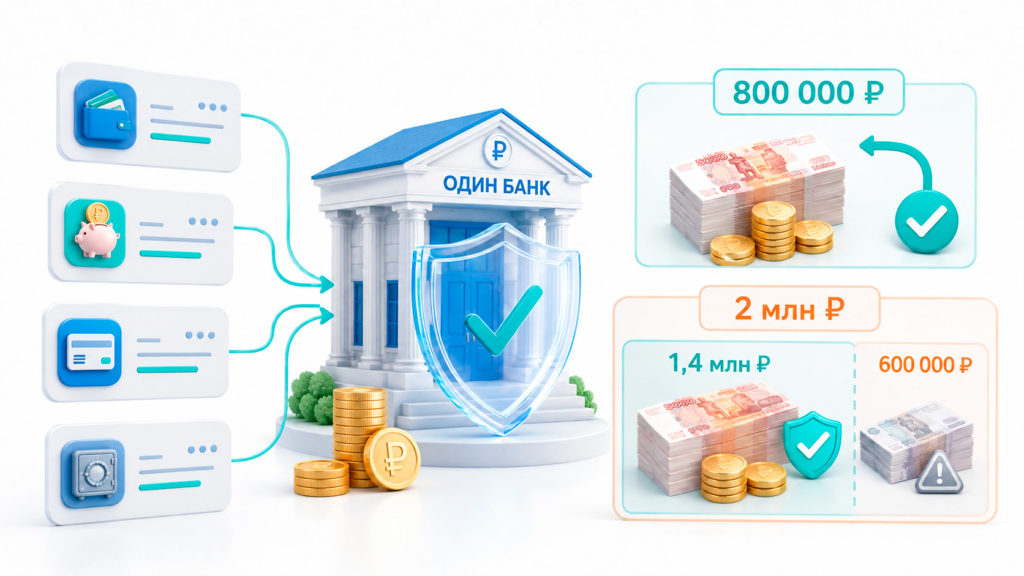
Система страхования вкладов работает автоматически: если у банка есть лицензия Банка России и право принимать вклады физических лиц, деньги вкладчика защищены без каких-либо дополнительных действий с его стороны — не нужно оформлять отдельную страховку или платить за неё комиссию. Базовый лимит возмещения на 2026 год составляет до 1,4 млн рублей на одного вкладчика в одном банке, причём в эту сумму включаются не только внесённые деньги, но и начисленные проценты на дату страхового случая.
Здесь важна конкретика: лимит считается именно на банк, а не на отдельный вклад или счёт. Если у вкладчика в одном банке открыто несколько вкладов и счетов, все они суммируются, и возмещение всё равно ограничено 1,4 млн рублей совокупно. Наглядный пример: если на счетах и вкладах в обанкротившемся банке лежит 800 тысяч рублей, Агентство по страхованию вкладов (АСВ) вернёт все 800 тысяч. Если сумма составляет 2 млн рублей, вернут только 1,4 млн, а оставшиеся 600 тысяч можно попытаться взыскать через процедуру банкротства банка — без каких-либо гарантий успеха.
Повышенные лимиты для отдельных видов вкладов
 Базовый лимит — не единственная планка защиты. Для нескольких специфических категорий вкладов и счетов государство установило повышенное покрытие.
Таблица 1. Лимиты страхового возмещения по видам вкладов (2026 год)
| Вид вклада или счёта | Лимит возмещения | Статус |
|---|---|---|
| Обычный вклад, накопительный счёт | 1,4 млн ₽ | Действует |
| Безотзывный сберегательный сертификат сроком более 3 лет | 2,8 млн ₽ | Действует с 30.10.2025 |
| Долгосрочный вклад сроком более 3 лет | До 2 млн ₽ | Законопроект Минфина, не принят |
| Сберегательный сертификат сроком 1-3 года | До 2 млн ₽ | Законопроект Минфина, не принят |
| Счёт эскроу для покупки жилья, долевого строительства | До 30 млн ₽ | Действует (повышен с 10 млн ₽) |
Повышение лимита по счетам эскроу с 10 до 30 млн рублей особенно важно для крупных городов, где стоимость типичной сделки с недвижимостью часто превышала прежний лимит защиты, оставляя часть суммы формально незастрахованной в период между внесением денег на эскроу-счёт и завершением сделки.
«Особый порядок»: когда лимит поднимается до 10 млн рублей
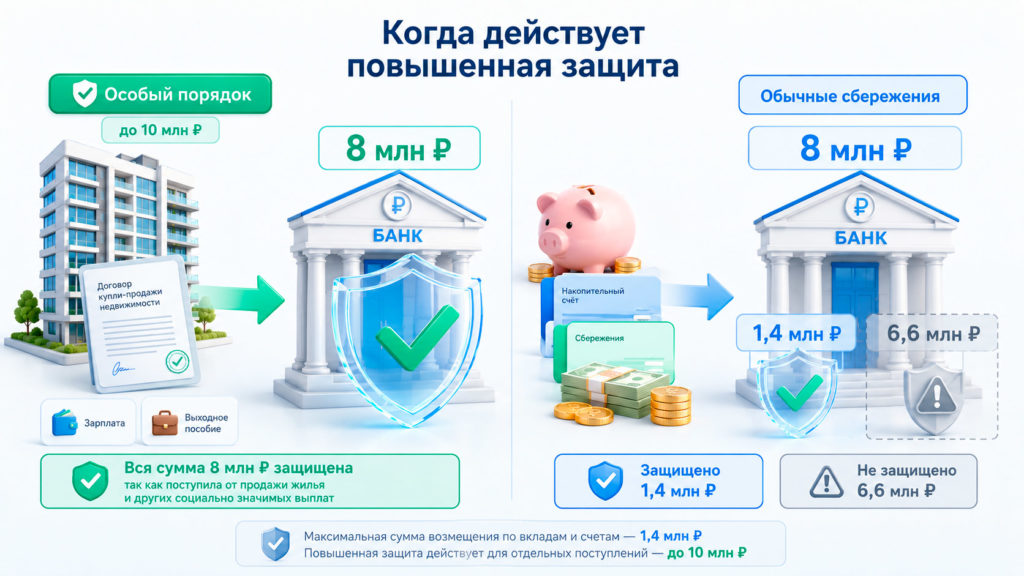 Именно этот механизм объясняет разницу из примера в начале статьи. Для отдельных категорий поступлений на счёт закон предусматривает повышенную защиту до 10 млн рублей — это касается денег, полученных, в частности, от продажи жилой недвижимости, а также некоторых других социально значимых поступлений вроде выплат по трудовому договору (зарплаты, премии, выходные пособия).
Принципиально важная деталь: лимит применяется не ко всем деньгам вкладчика в совокупности, а к конкретному поступлению на счёт. Если вкладчик получил 8 млн рублей от продажи квартиры за месяц до отзыва лицензии у банка, вся эта сумма подпадает под особый порядок и будет возмещена полностью, поскольку не превышает планку в 10 млн рублей. Но если те же 8 млн рублей — это накопленные годами обычные сбережения без привязки к конкретному льготному основанию поступления, применяется базовый лимит в 1,4 млн рублей, и остальное защитой не покрывается.
А знаете ли вы, что с момента запуска системы страхования вкладов в России лицензии лишились 560 банков, а страховое возмещение за это время получили около 4,5 млн вкладчиков — это означает, что в среднем на один банк с отозванной лицензией приходится более 8 тысяч человек, чьи сбережения система защитила.
Что не покрывается защитой вообще
Отдельная категория — деньги и инструменты, которые система страхования не защищает в принципе, вне зависимости от суммы. Это средства на обезличенных металлических счетах, вклады, оформленные с нарушением закона, а также любые вложения в инвестиционные продукты банка — паи фондов, облигации, структурные продукты, которые формально могут продаваться в отделении банка, но юридически не являются вкладом и не подпадают под действие системы страхования. Именно поэтому важно чётко понимать, что именно вы оформляете в банке — классический вклад с защитой АСВ или инвестиционный продукт под его же вывеской, риски по которому вкладчик несёт самостоятельно.
Как считается возмещение по валютному вкладу
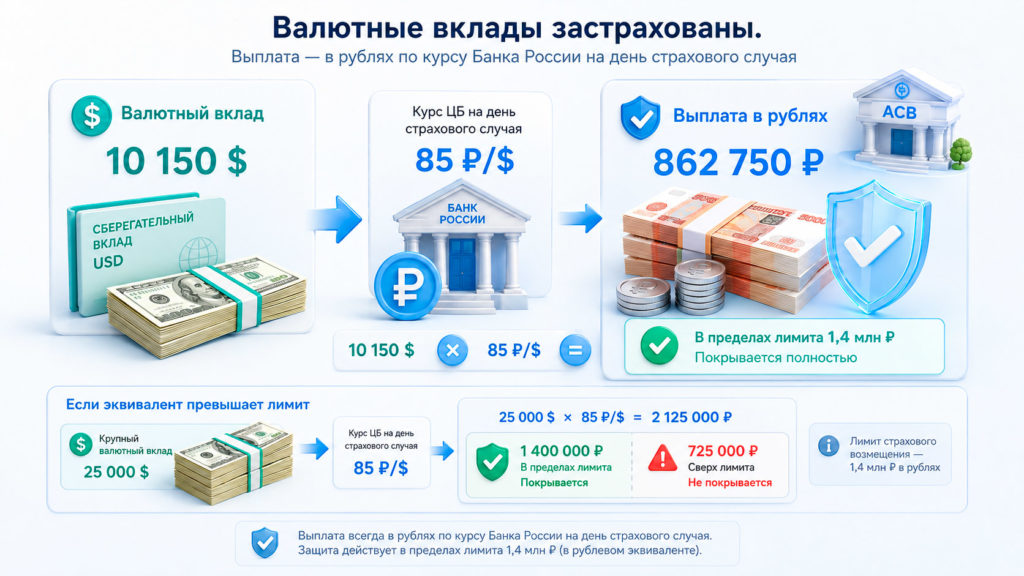 Отдельная логика действует для вкладов в иностранной валюте. АСВ не возвращает вкладчику валюту — возмещение всегда выплачивается в рублях по курсу Банка России на день наступления страхового случая. Например, если на валютном вкладе с процентами накопилось 10 150 долларов США, а курс ЦБ на день отзыва лицензии составлял 85 рублей за доллар, возмещение будет рассчитано как 10 150 умножить на 85 — то есть 862 750 рублей, что укладывается в стандартный лимит 1,4 млн рублей и будет выплачено полностью. Но при более крупной сумме в валюте или ином курсе на дату отзыва лицензии часть суммы сверх лимита в рублёвом эквиваленте защитой не покрывается — валютный риск на момент конвертации ложится на вкладчика, а не на систему страхования.
Как быстро приходят деньги
После наступления страхового случая АСВ определяет банк-агент — как правило, другой действующий банк, через который вкладчики фактически получают возмещение, — и публикует официальную информацию о том, с какой даты начинаются выплаты и какие документы для этого нужны. Это не мгновенный процесс, но и не месяцы ожидания: механизм банка-агента создан именно для того, чтобы вкладчик мог получить причитающуюся сумму в разумный срок после отзыва лицензии, не дожидаясь завершения полной процедуры банкротства банка.
С момента запуска системы страхования вкладов в России страховое возмещение получили около 4,5 млн человек, а за это же время лицензии лишились 560 банков — эти цифры показывают, что система работает не как теоретическая гарантия на крайний случай, а как регулярно применяемый механизм.
Коротко: частые вопросы
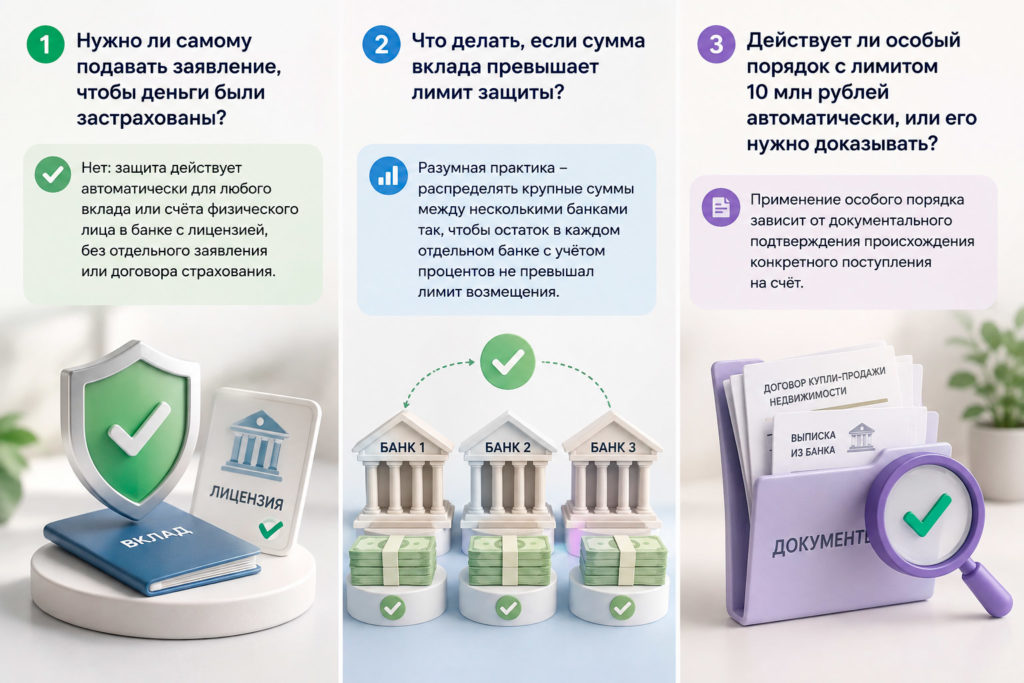
- Нужно ли самому подавать заявление, чтобы деньги были застрахованы? Нет: защита действует автоматически для любого вклада или счёта физического лица в банке с соответствующей лицензией, без отдельного заявления или договора страхования.
- Что делать, если сумма вклада превышает лимит защиты? Разумная практика — распределять крупные суммы между несколькими банками так, чтобы остаток в каждом отдельном банке с учётом процентов не превышал действующий лимит возмещения, либо использовать инструменты с повышенным лимитом защиты, если они подходят по сроку и условиям.
- Действует ли особый порядок с лимитом 10 млн рублей автоматически, или его нужно доказывать? Применение особого порядка зависит от документального подтверждения происхождения конкретного поступления на счёт — вкладчику может потребоваться подтвердить, например, что именно эти деньги поступили от продажи недвижимости, а не являются обычными накоплениями.



2 комментария
[…] При такой асимметрии стимулов — минимальные издержки от того, чтобы постоять в очереди и снять деньги напрасно, против риска реальной потери сбережений, если этого не сделать, — решение встать в очередь было рациональным поведением каждого отдельного человека, даже если совокупный эффект действий всех вкладчиков одновременно и создавал ту самую разрушительную панику, которую все пытались избежать. Этот случай стал хрестоматийным примером того, насколько важна конструкция системы страхования вкладов для предотвращения самой возможности подобной паники — принципы, которые сегодня применяются в гораздо более полном покрытии, действующем в большинстве развитых стран. Подробнее о том, что реально гарантирует система страхования вкладов в современной России, можно прочитать в материале «система страхования вкладов». […]
[…] вкладчику банка, можно прочитать в материале «система страхования вкладов». Важно понимать: новая система не заменяет и не […]