

Сбербанк остаётся крупнейшим банком России по размеру активов — 66,09 трлн рублей — и крупнейшей компанией на Московской бирже по капитализации, но описывать его сегодня исключительно как банк означало бы упустить большую часть картины. С 2020 года компания официально объединила финансовые и нефинансовые сервисы под единым брендом «Сбер», выстраивая интегрированную экосистему вокруг клиента, а не просто линейку банковских продуктов. Разбираем, из чего реально состоит эта экосистема и какую экономику она приносит материнской компании.
Финансовый фундамент: банк остаётся ядром прибыли
Прежде чем говорить об экосистеме, стоит зафиксировать масштаб самого банковского бизнеса, на который она опирается. По итогам 2025 года чистая прибыль Сбербанка по РСБУ выросла на 8,4% до 1,69 трлн рублей, а корпоративный кредитный портфель к началу 2026 года достиг 30,4 трлн рублей при розничном портфеле в 19,1 трлн рублей. Показательна и позиция банка в отдельно взятом сегменте платежей: Сбербанк занял первое место в мире среди эквайеров по числу обработанных транзакций за год — масштаб, который выводит компанию за пределы чисто российского контекста и делает её значимым игроком в мировой платёжной инфраструктуре как таковой.
Рентабельность капитала банка по итогам первых двух месяцев 2026 года составила 24,1%, а соотношение расходов к доходам (CIR) улучшилось до 24,6% — показатели, которые аналитики называют одними из лучших в отрасли и которые обеспечивают компании достаточно свободного денежного потока для финансирования куда менее прибыльных, но стратегически важных экосистемных направлений.
Структура экосистемы: от доставки еды до собственной нейросети
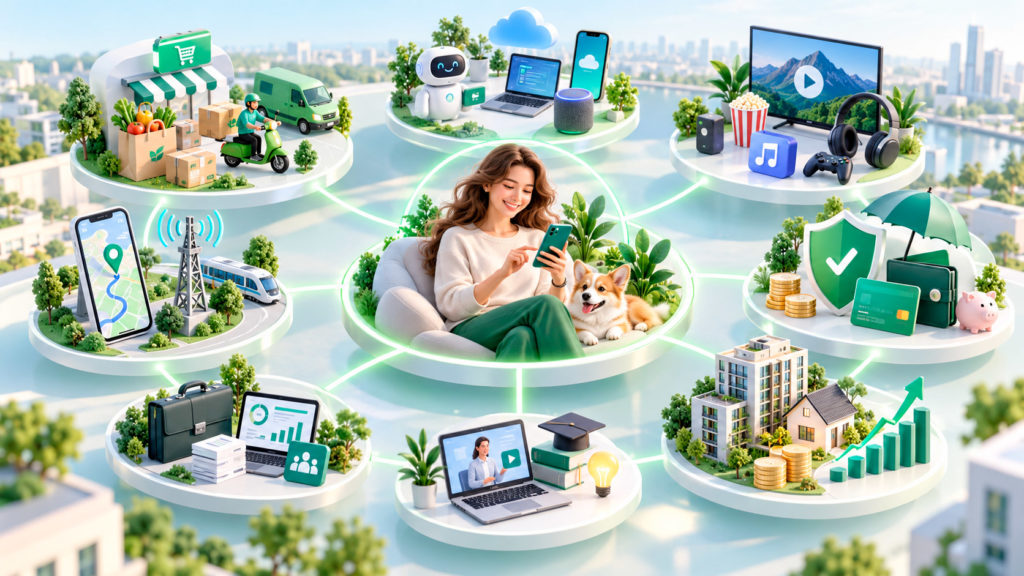 По данным на начало 2026 года, нефинансовая часть экосистемы Сбера организована в несколько крупных смысловых блоков:
- экосистемные сервисы e-commerce и логистики — СберМаркет, СберМегаМаркет, СберЛогистика, а также сервис доставки еды «Самокат»;
- технологические и ИТ-направления — облачная платформа СберКлауд, линейка собственных устройств СберДевайсы, голосовой ассистент «Салют» и большая языковая модель ГигаЧат;
- медиа и развлечения — стриминговый видеосервис Okko и музыкальная платформа СберЗвук;
- финтех и страхование за пределами классического банкинга — СберСтрахование и негосударственный пенсионный фонд СберНПФ;
- недвижимость и инвестиции — сервис для сделок с недвижимостью Домклик и инвестиционные продукты СберИнвестиции.
Интересный факт: по оценке менеджмента компании, совокупные инвестиции Сбера в направление искусственного интеллекта составляют около 600 млрд рублей — сумма, которую отраслевые аналитики сопоставляют по масштабу с бюджетами целых государственных программ, а не рядовой корпоративной технологической инициативой отдельно взятой компании.
Помимо перечисленных направлений, в более широкий периметр экосистемы также входят электронные карты 2ГИС, мобильный оператор СберМобайл, платформа дополнительного образования СберКласс и B2B-сервисы для предпринимателей вроде площадки электронных торгов Сбер А и лизинговой компании СберЛизинг. Такой широкий охват — от закупок для бизнеса до дополнительного образования детей — явно указывает на стратегию компании: не просто добавить несколько удобных сервисов вокруг банковского счёта, а выстроить полноценную параллельную инфраструктуру повседневной жизни клиента, где банк выступает лишь одной из точек входа, а не единственным продуктом.
ГигаЧат и технологическая ставка на ИИ
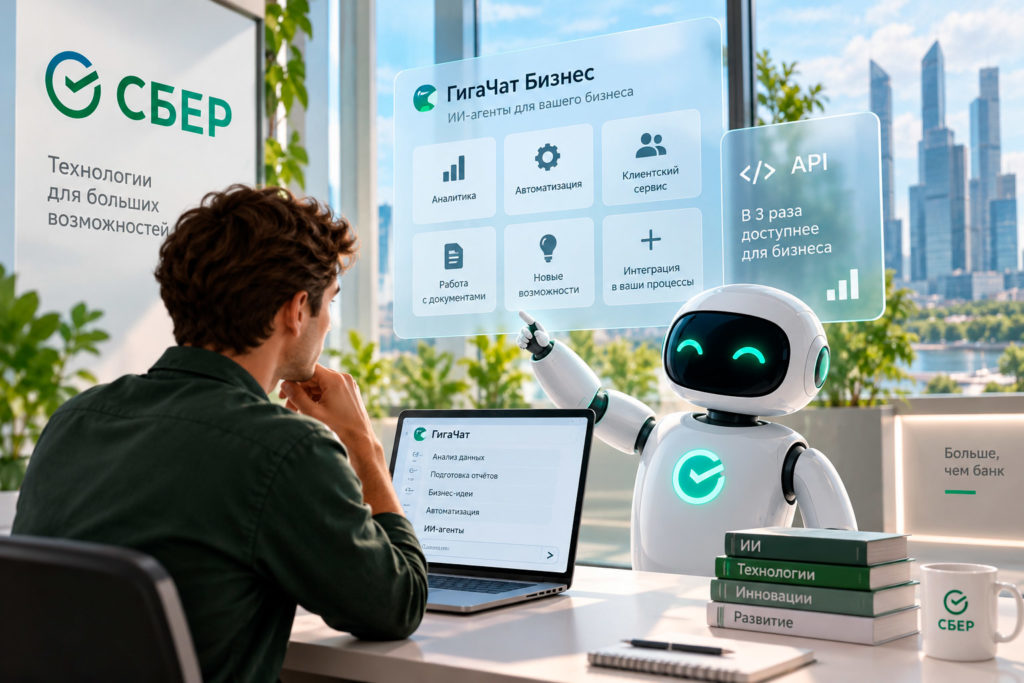 Отдельного внимания заслуживает технологическое направление компании, ставшее в 2025-2026 годах одним из главных публичных приоритетов Сбера. Совокупные инвестиции банка в искусственный интеллект оцениваются менеджментом компании на уровне 600 млрд рублей — сумма, сопоставимая с бюджетом небольшой отрасли, а не рядовой корпоративной ИТ-инициативы. В марте 2026 года Сбер запустил ГигаЧат Бизнес — позиционируемую компанией как первая российская платформа для внедрения ИИ-агентов непосредственно внутри бизнес-процессов компаний, а не только для персонального использования конечными потребителями. Параллельно стоимость доступа к API ГигаЧата для бизнеса была снижена в три раза — шаг, явно рассчитанный на ускорение внедрения технологии сторонними разработчиками и компаниями, а не только на монетизацию собственного B2C-продукта.
Подобная технологическая экспансия логично вписывается в более широкий тренд, при котором крупные банки по всему миру превращаются в значимых игроков рынка искусственного интеллекта, а не только в его потребителей, — подробнее о том, как похожие процессы разворачиваются у крупнейших банков США, можно прочитать в материале «как LLM меняют работу банковских аналитиков».
Оборотная сторона экосистемы: пока ещё убыточный небанковский бизнес
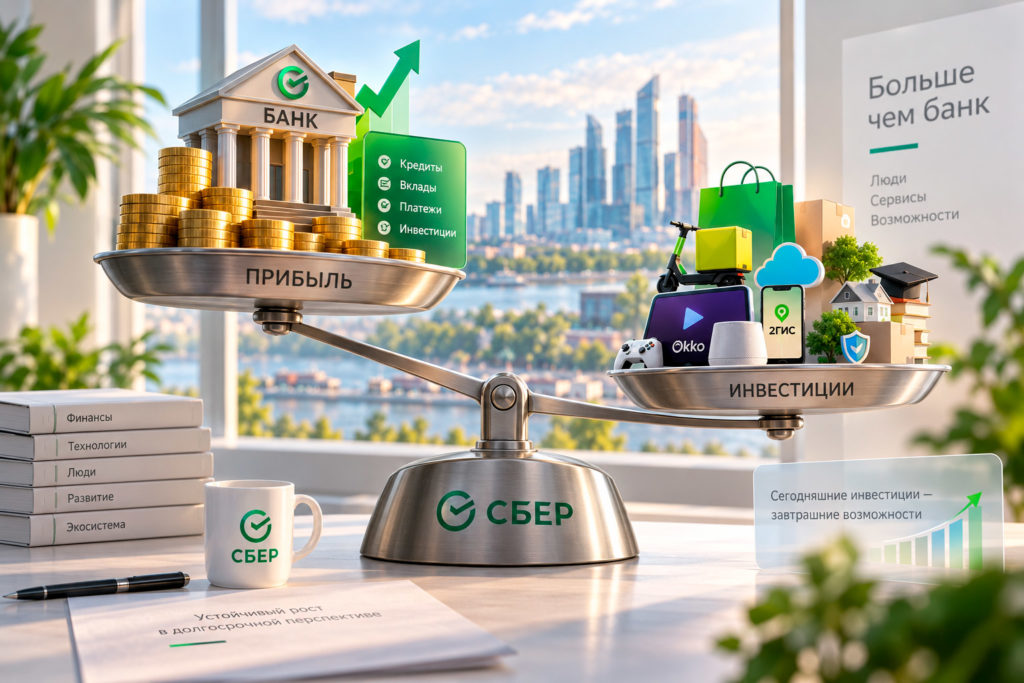 Несмотря на впечатляющий масштаб и разнообразие сервисов, экосистема Сбера в её нефинансовой части остаётся заметно менее прибыльной, чем ядро банковского бизнеса. По данным на начало 2026 года, убыток компании от непрофильных, небанковских направлений сократился на 50% за год, но всё равно составил 156,3 млрд рублей, — огромная абсолютная сумма, хотя динамика улучшения (сокращение убытка вдвое) говорит скорее о постепенном движении к рентабельности, чем о провале самой стратегии диверсификации.
Таблица 1. Ключевые показатели Сбера на начало 2026 года
| Показатель | Значение |
|---|---|
| Активы (1-е место среди российских банков) | 66,09 трлн рублей |
| Чистая прибыль по РСБУ за 2025 год | 1,69 трлн рублей (+8,4%) |
| Убыток от непрофильных бизнесов | 156,3 млрд рублей (сокращение на 50% за год) |
| Инвестиции в ИИ (совокупно) | около 600 млрд рублей |
| Поступления в бюджет РФ за 2025 год | 1,3 трлн рублей |
Сама компания публично формулировала целевой уровень дохода от экосистемы на уровне около 5% от совокупной выручки Сбера ещё применительно к 2024 году — показатель, наглядно демонстрирующий: даже спустя годы активного развития нефинансовые сервисы остаются относительно небольшой, хотя стратегически значимой частью общего бизнеса, а не равноценной альтернативой классическому банковскому направлению по вкладу в прибыль компании.
Капитализация и позиция на рынке
 По рыночным данным середины 2026 года, капитализация Сбербанка составляет порядка 79 млрд долларов США при цене одной акции около 281 рубля и общем количестве акций в обращении свыше 22,5 млрд штук. Этот статус крупнейшей компании Московской биржи по капитализации закрепился за Сбером на протяжении многих лет и во многом объясняет, почему стратегические решения компании — от запуска новых экосистемных сервисов до крупных ИИ-инвестиций — оказывают заметное влияние на восприятие всего российского фондового рынка институциональными и частными инвесторами.
Логика построения широкой экосистемы поверх банковской лицензии, впрочем, характерна не только для Сбера — похожую, хотя и организованную несколько иначе стратегию реализуют и другие крупные технологичные финансовые организации, включая банки, обслуживающие маркетплейсы. Подробнее о том, как встраивание банковских функций в нефинансовые продукты работает в обратном направлении — когда именно e-commerce платформа обзаводится собственным банком, а не банк обрастает e-commerce сервисами, — можно прочитать в материале «embedded finance: когда интернет-магазин сам становится банком».
Технологическая инфраструктура помимо ГигаЧата
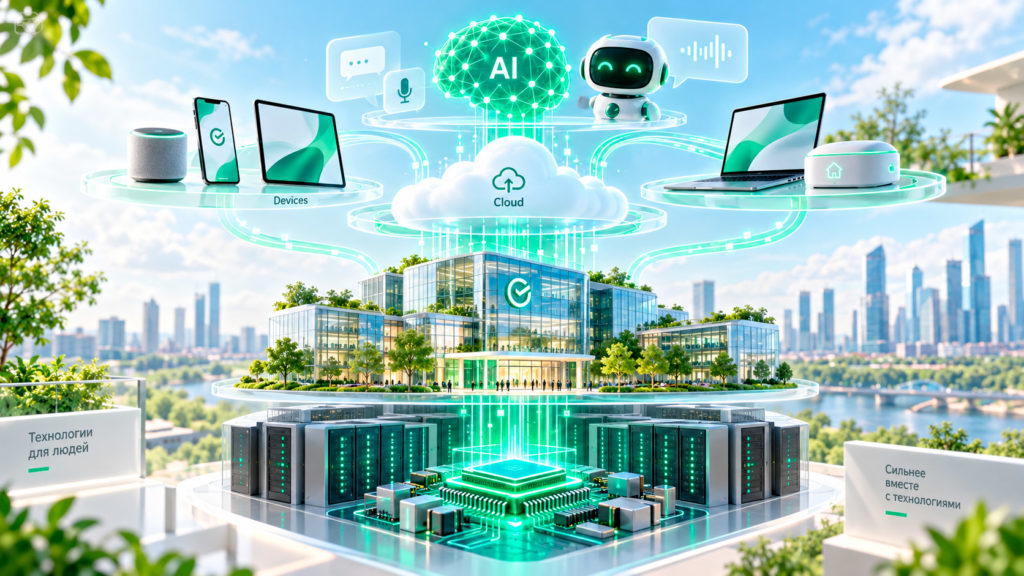 Помимо публично известной большой языковой модели, техническая инфраструктура Сбера включает и менее заметные конечному потребителю, но не менее значимые для бизнеса компоненты. Облачная платформа СберКлауд предоставляет вычислительные мощности не только для внутренних нужд самой компании, но и как коммерческий продукт для сторонних клиентов, конкурируя с другими крупными облачными провайдерами на российском рынке. Линейка собственных устройств СберДевайсы и голосовой ассистент «Салют» формируют аппаратно-программный контур, замыкающий пользовательский опыт на собственные, а не сторонние технологические платформы, — подход, концептуально похожий на вертикальную интеграцию, которую практикуют крупные мировые технологические компании за пределами финансового сектора.
По данным TAdviser, поступления от Сбербанка в бюджет Российской Федерации по итогам 2025 года выросли до 1,3 трлн рублей — сумма, которая делает компанию не только крупнейшим банком страны по активам, но и одним из значимых источников формирования государственного бюджета через уплачиваемые налоги.
Такая многослойная технологическая инфраструктура — от чипов и устройств до облака и большой языковой модели — выделяет Сбер среди большинства мировых банков, которые обычно предпочитают арендовать подобные технологии у сторонних поставщиков вместо того, чтобы выстраивать полный стек собственными силами. Подобный выбор в пользу вертикальной интеграции требует значительно больших первоначальных инвестиций, но в перспективе даёт компании большую независимость от внешних технологических партнёров и потенциально более высокую маржинальность на зрелой стадии развития этих направлений.
Кадровый и организационный масштаб экосистемы
Управление настолько разнородным портфелем направлений — от классического банкинга до киносервисов и разработки нейросетей — требует организационной структуры, принципиально отличающейся от модели традиционного банка с несколькими департаментами. На практике Сбер выстроил структуру, в которой значительная часть экосистемных направлений управляется как относительно самостоятельные бизнес-юниты с собственным менеджментом, ориентированным на показатели конкретного рынка (доставки, стриминга, страхования), а не унифицированные банковские метрики.
Подобная децентрализация управления при сохранении единого бренда и общей стратегической координации со стороны материнской компании — распространённая практика среди крупных технологических конгломератов по всему миру, но для банка подобного масштаба она остаётся относительно новым организационным экспериментом, эффективность которого продолжает проверяться временем по мере того, как отдельные направления либо выходят на самоокупаемость, либо сворачиваются в пользу более перспективных инициатив.
- Приносит ли экосистема Сбера прибыль уже сейчас? Не полностью — хотя убыток от непрофильных, небанковских направлений сократился вдвое за год и составил 156,3 млрд рублей по данным на начало 2026 года, сам небанковский сегмент бизнеса пока остаётся убыточным в абсолютном выражении. Основной источник прибыли компании по-прежнему обеспечивает классический банковский бизнес — кредитование, депозиты и эквайринг.
- Планирует ли Сбер объединить все свои сервисы в единый суперапп? По оценке отраслевых наблюдателей, стратегическая логика развития экосистемы Сбера указывает именно в эту сторону — постепенное объединение разрозненных сервисов вокруг единого пользовательского опыта, — но на момент подготовки материала компания официально не анонсировала запуск единого суперприложения, объединяющего весь периметр сервисов в одном интерфейсе.



4 комментария
[…] российские банки — подробнее об этом в материалах «Сбер как экосистема» и «Т-Банк: экосистема без единого […]
[…] Т-Банк последовательно инвестирует в технологии, выходящие за рамки классического цифрового банкинга. В июле 2025 года «Т-Технологии» опубликовали в открытом доступе собственную речевую модель T-one — шаг, который выделяет компанию среди большинства российских банков, предпочитающих использовать закрытые, коммерческие технологические решения вместо открытых разработок, доступных сторонним исследователям и разработчикам. Подобная стратегия открытого технологического развития концептуально перекликается с более широким трендом, при котором крупные финансовые организации по всему миру превращаются в значимых участников технологического рынка, — похожую, хотя организационно иначе устроенную технологическую экспансию мы разбирали в материале «Сбер как экосистема». […]
[…] воплощена у Сбера, можно прочитать в материале «Сбер как экосистема», а о похожей, но исторически иначе выстроенной модели […]
[…] Ключевым направлением приложения этих средств стал искусственный интеллект: собственная внутренняя платформа банка LLM Suite к 2026 году интегрирована в повседневную работу свыше 200 тысяч сотрудников, а по оценке аналитиков PredictStreet, эффективность, достигаемая за счёт ИИ в написании кода, проверке документов и персонализированном маркетинге, способна принести банку свыше 2 млрд долларов ежегодной измеримой отдачи начиная с 2026 года. Подобный масштаб применения ИИ непосредственно в повседневной работе банковских сотрудников концептуально перекликается с аналогичными процессами, разворачивающимися и в других крупных банках мира, — похожую технологическую трансформацию, хотя и организованную несколько иначе, мы разбирали в материале «Сбер как экосистема». […]