

Крупнейшие российские госбанки — Сбербанк, ВТБ, Газпромбанк — попали под западные санкции ещё в 2022-2023 годах, и объём операций через них с европейскими банками-корреспондентами обнулился практически сразу. При этом внутри страны карты и счета подсанкционных банков продолжают работать в обычном режиме — ограничения касаются именно трансграничных платежей и отношений с зарубежными финансовыми институтами, а не внутренних операций граждан и бизнеса. Разбираем, что технически происходит с банком после введения санкций и какие альтернативные маршруты расчётов реально работают в 2026 году.
Что формально запрещает банку санкционный статус
Попадание банка в санкционный список означает несколько конкретных юридических последствий, а не абстрактную «токсичность» в глазах остального мира. Формально банк получает полный запрет на операции по расчётам в долларах США с иностранными партнёрами, отключение от SWIFT или ограничение возможности использовать эту систему, а также заморозку активов и корреспондентских счетов, которые у него были открыты в западных юрисдикциях на момент введения ограничений.
По данным дипломатических источников, процитированных Reuters, новый пакет санкций Евросоюза в 2026 году был нацелен именно на банки, формально не входившие в предыдущие санкционные списки, но de-facto ставшие популярным обходным маршрутом для расчётов с подсанкционными организациями, — показательный пример того, как санкционная политика реагирует не на абстрактные риски, а на уже выявленные конкретные практики обхода прежних ограничений.
Практическое следствие этих формальных запретов — разрыв корреспондентских отношений с зарубежными банками, о механике которых подробно рассказано в материале «корреспондентские счета: как банки доверяют деньги друг другу». Именно закрытие счетов лоро подсанкционного банка у иностранных партнёров, а не сам факт формального включения в санкционный список как таковой, физически лишает организацию привычных каналов трансграничных расчётов — без открытого корреспондентского счёта банк не может провести платёж через эту цепочку, даже если бы очень захотел.
Дерискинг: когда осторожничают даже неподсанкционные банки
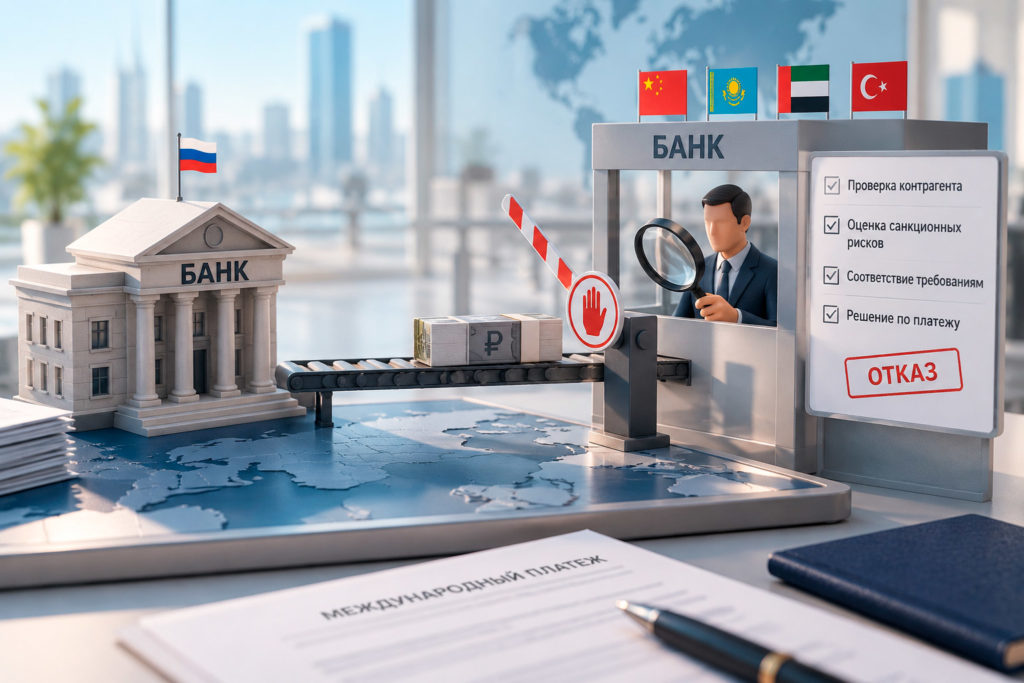
 Отдельная и не менее значимая проблема санкционного режима — явление, которое затрагивает не только формально включённые в списки банки, но и весь связанный с ними более широкий контур контрагентов. Банки третьих стран, подключённые к российской Системе передачи финансовых сообщений (СПФС), вынуждены постоянно оценивать собственные санкционные риски, тщательно проверять каждую операцию и нередко отказывать в проведении даже формально легального платежа, если он кажется им подозрительным с точки зрения возможных вторичных санкций против них самих.
Показательный пример подобной цепной реакции — поведение части китайских банков, которые начиная с 2024 года стали массово прекращать обслуживание российских контрагентов не потому, что это прямо предписывает закон их собственной страны, а из осторожности перед потенциальными вторичными ограничениями со стороны США. По оценке отраслевых экспертов, крупные компании и крупные банки со временем находят обходные пути и продолжают работать в условиях относительной стабильности, тогда как основные трудности при этом ложатся именно на малый и средний бизнес, у которого объективно нет ресурсов для настройки сложных многоступенчатых расчётных схем, доступных крупным игрокам.
Какие альтернативные каналы реально работают в 2026 году
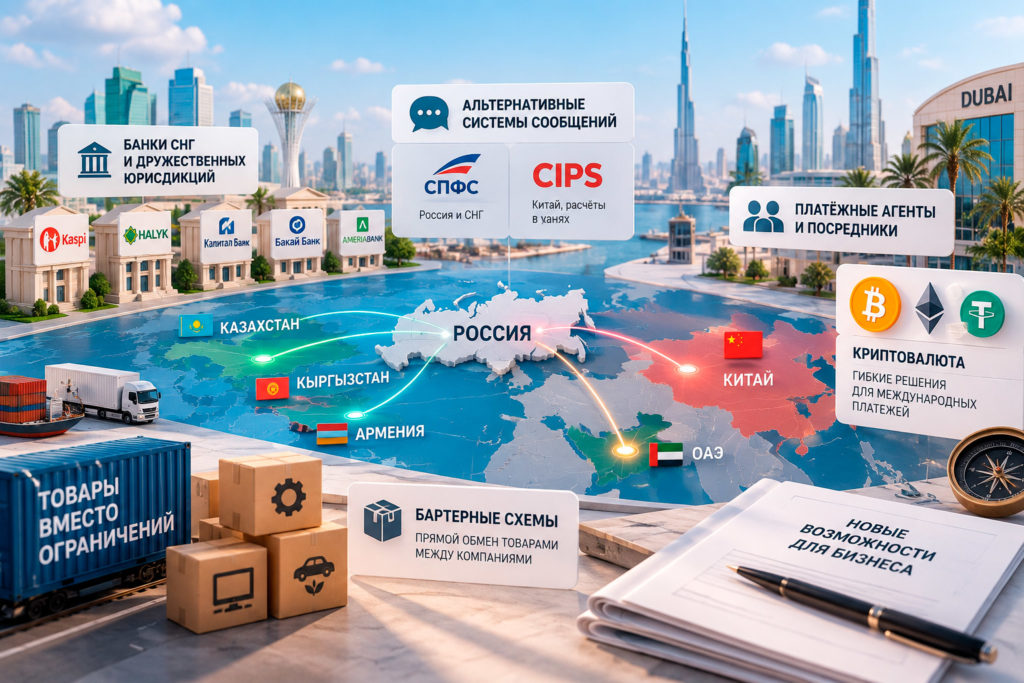
 Отраслевые обзоры 2026 года выделяют несколько параллельных маршрутов, которые бизнес и банки используют вместо разорванных прямых связей с западными финансовыми институтами:
- банки стран СНГ и дружественных юрисдикций — в частности, казахстанские Kaspi и Halyk, киргизские Капитал и Бакай Банк, армянский Ameriabank, регулярно упоминаются в качестве рабочих промежуточных звеньев для трансграничных расчётов;
- альтернативные системы передачи финансовых сообщений — собственная российская СПФС для расчётов внутри СНГ и дружественных стран, китайская CIPS для операций с Китаем, а также прямые корреспондентские отношения без посредничества классического SWIFT;
- платёжные агенты и посредники из третьих стран — в частности, из ОАЭ и Казахстана, специализирующиеся именно на проведении расчётов для российского бизнеса через собственную корреспондентскую сеть;
- расчёты в криптовалюте — по словам доктора экономических наук, комментировавшего ситуацию для деловых изданий, криптовалюты стали активно применяться в трансграничных платежах именно после того, как часть китайских банков начала отказываться от прямой работы с российскими контрагентами;
- бартерные схемы — прямой обмен товарами между российскими и китайскими компаниями без денежных расчётов вообще, что полностью выводит операцию за рамки банковской системы и, соответственно, любых санкционных ограничений на неё.
Таблица 1. Альтернативные каналы расчётов для санкционных банков в 2026 году
| Канал | Для каких стран/операций | Основное ограничение |
|---|---|---|
| СПФС | Расчёты внутри СНГ и с дружественными странами | Ограниченное число подключённых зарубежных участников |
| CIPS | Расчёты с Китаем в юанях | Требует прямых отношений с китайским банком, готовым принимать платежи |
| Банки-посредники (ОАЭ, Казахстан) | Практически любые направления | Дополнительная комиссия и время на обработку платежа |
| Криптовалюта | Отдельные виды расчётов, где это допустимо законом | Волатильность курса, регуляторные и репутационные риски |
| Бартер | Товарообмен между компаниями напрямую | Не подходит для большинства типов сделок, требует совпадения интересов сторон |
Постоянно расширяющиеся списки как движущаяся мишень
 Особенность санкционного давления 2026 года, о которой стоит помнить бизнесу при планировании расчётов, — списки подсанкционных организаций продолжают регулярно пополняться, а не остаются фиксированными с 2022-2023 годов. США и страны Евросоюза продолжают вводить новые ограничения против российских кредитных организаций, а по дипломатическим источникам, новые пакеты санкций всё чаще целенаправленно закрывают именно те лазейки, которые бизнес успел выстроить в ответ на предыдущий раунд ограничений, — в частности, расчёты через средние и небольшие банки, формально не входившие в первоначальные санкционные списки, и криптовалютные каналы, которые, по данным источников Reuters, стали следующей целью Брюсселя.
Интересный факт: по данным доктора экономических наук, комментировавшего ситуацию для деловых изданий в начале 2026 года, российский бизнес в ответ на отказ части китайских банков проводить платежи начал использовать не только посредников из ОАЭ и Казахстана и расчёты в криптовалюте, но и прямой товарный бартер между российскими и китайскими компаниями — схему расчётов, которая формально выводит сделку за рамки банковской системы целиком, а вместе с ней и за рамки любых санкционных ограничений на международные платежи.
Эта динамика превращает планирование расчётов в подвижную, а не разовую задачу: канал, который работал полгода назад, способен перестать функционировать без предварительного уведомления, если под санкции внезапно попадёт конкретный банк-посредник или платёжный агент, задействованный в цепочке. Разумная практика для компаний, регулярно нуждающихся в трансграничных платежах, — заранее выстраивать не один, а сразу несколько альтернативных маршрутов расчётов, не дожидаясь момента, когда единственный используемый канал внезапно перестанет работать. Похожая логика диверсификации каналов расчётов, а не полагания на единственный работающий канал, лежит в основе и более широкой дискуссии о будущем международных платёжных систем в целом — подробнее об этом можно прочитать в материале «почему крупные международные переводы всё ещё идут через SWIFT, а не блокчейн».
Что это означает для рядового клиента подсанкционного банка
 Отдельно стоит развести последствия санкций для бизнеса, активно ведущего внешнеэкономическую деятельность, и для обычного розничного клиента подсанкционного банка, не совершающего международных операций. Для второй категории клиентов реальный практический эффект санкций обычно минимален: зарплата продолжает поступать на карту, платежи внутри страны проходят как обычно, а сам банк продолжает работать на внутреннем рынке без изменений в повседневном клиентском опыте.
Проблемы у розничного клиента подсанкционного банка возникают именно в момент попытки совершить операцию за рубежом или получить перевод из-за границы — карта такого банка, как правило, перестаёт приниматься иностранными продавцами и банкоматами, а входящие переводы из большинства зарубежных банков технически не проходят из-за разорванных корреспондентских отношений. Именно поэтому многие клиенты подсанкционных банков предпочитают открывать дополнительную карту в банке, сохранившем рабочие каналы SWIFT, специально для нужд, связанных с зарубежными операциями, оставляя основной счёт в привычном банке для всех внутренних платежей без изменений.
- Заблокируют ли карту российского банка из санкционного списка внутри страны прямо сейчас? Нет — санкции ЕС и США касаются именно трансграничных платежей и работы с зарубежными банками-корреспондентами, а внутрироссийские операции по картам и счетам подсанкционных банков они не затрагивают напрямую. Проблемы возникают именно при попытке провести международный перевод или совершить платёж за рубежом.
- Стоит ли заранее переводить деньги в другой, ещё не подсанкционный банк? Если речь идёт исключительно о внутрироссийских операциях, особого смысла в этом нет, поскольку санкционные ограничения на них не распространяются. Но если бизнесу регулярно требуются трансграничные переводы, разумно заранее выстроить альтернативный расчётный маршрут, а не дожидаться момента, когда текущий канал внезапно перестанет работать из-за очередного расширения санкционных списков.



2 комментария
[…] Тем не менее ни один из этих альтернативных каналов, включая блокчейн-инициативы, пока не приблизился по масштабу подключённых участников к прежней инфраструктуре SWIFT для российских банков. Подробнее о том, как на практике устроены расчёты для финансовых организаций, отключённых от привычных международных каналов, можно прочитать в материале «санкционные банки: как устроены расчёты в условиях огр…». […]
[…] При этом даже у формально рабочего банковского канала есть характерные ограничения по типу контрагента: по наблюдениям специалистов по внешнеэкономической деятельности, платежи по товарным группам с высоким риском вторичных санкций — в частности, коды ТН ВЭД, относящиеся к машинам, оборудованию, электронике и оптике, — банки проверяют заметно жёстче остальных категорий товаров и чаще требуют дополнительного подтверждения через платёжного агента, даже если у компании в остальном есть рабочий прямой канал расчётов. Подробнее о том, как в целом устроены расчёты для банков и компаний, отключённых от привычной международной инфраструктуры, можно прочитать в материале «санкционные банки: как устроены расчёты в условиях огр…». […]