

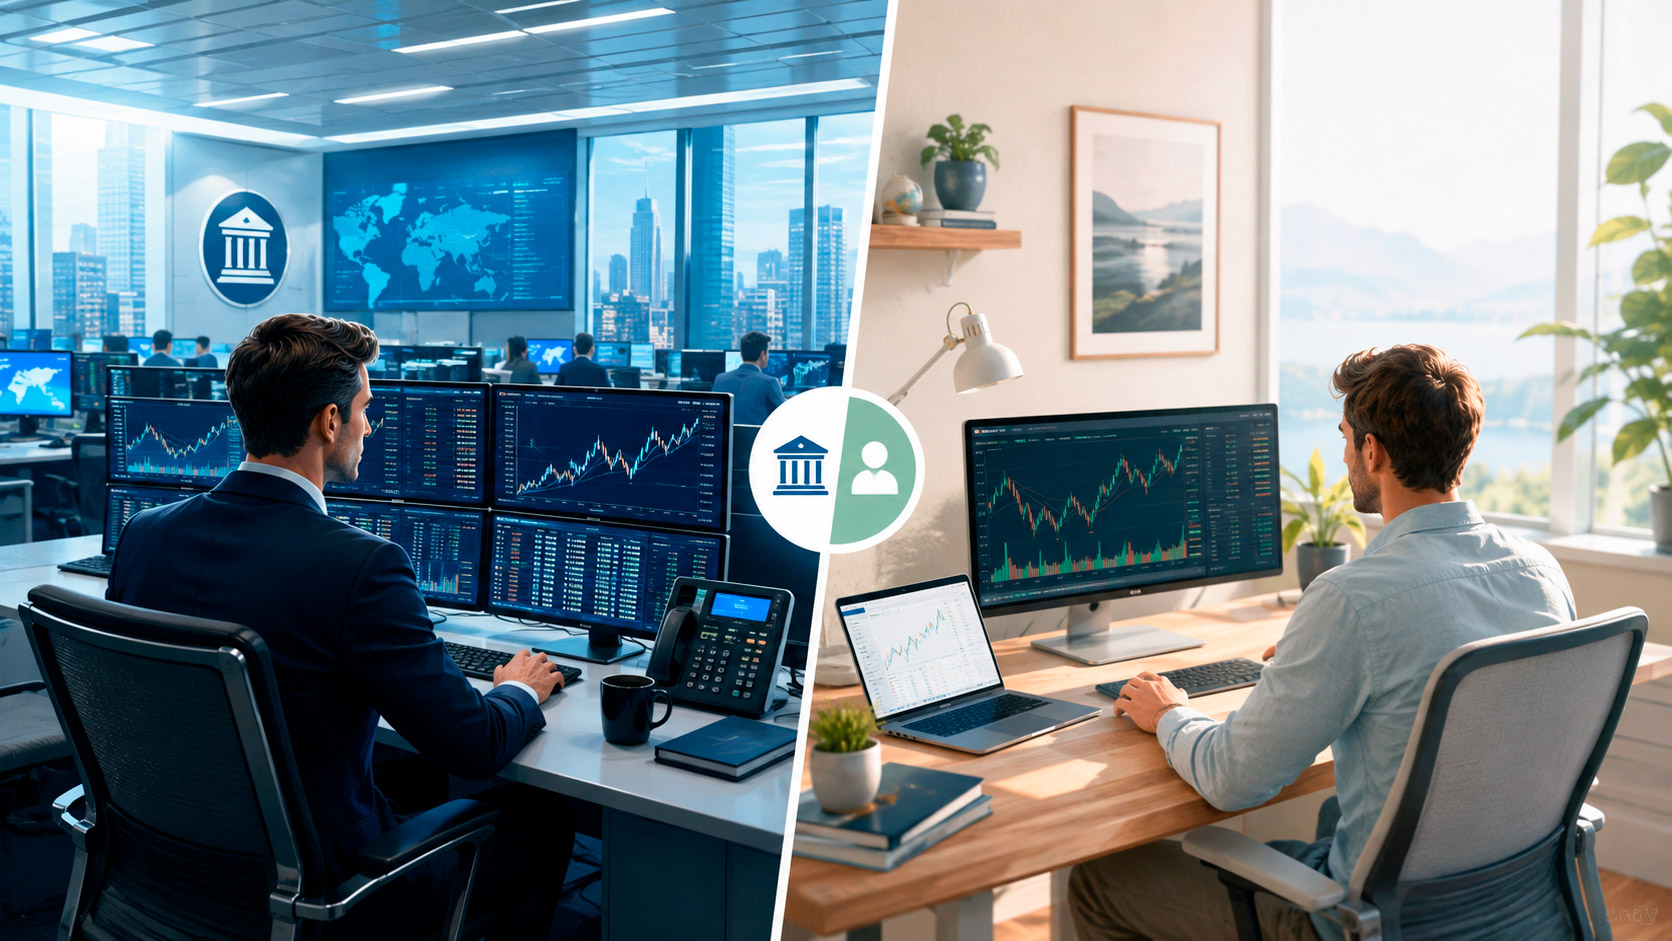
Со стороны работа трейдера дилинг-деска крупного банка и частного трейдера, торгующего через брокерский счёт из дома, выглядит одинаково: несколько мониторов, графики, быстрые решения. На деле это две принципиально разные профессии — разные деньги, разные цели и разное отношение к риску. Общий обзор того, как банки вообще устроены на этом рынке, — в материале «Как банки торгуют деньгами» — здесь разбираем именно разницу в роли самого трейдера.
Чьими деньгами торгует каждый из них
 Ключевое различие — источник капитала. Трейдер дилинг-деска банка торгует деньгами самого банка, из его собственного баланса, — это называется proprietary trading, торговля на собственный счёт. Каждая прибыль и каждый убыток на этой позиции напрямую отражаются в финансовом результате банка, который затем видят инвесторы и регулятор.
Частный трейдер, напротив, торгует собственными деньгами (или деньгами клиента, если речь о доверительном управлении) через счёт, открытый у брокера. Брокер в этой схеме — лишь техническая инфраструктура для доступа к бирже, а не сторона, разделяющая риск сделки. Институциональный трейдер — например, управляющий хедж-фондом — занимает промежуточное положение: он торгует деньгами инвесторов фонда, но делает это как отдельная от банка структура, действующая по собственной стратегии.
Таблица 1. Ключевые различия между ролями
| Параметр | Трейдер дилинг-деска банка | Частный трейдер через брокера |
|---|---|---|
| Чьи деньги | Собственный баланс банка | Собственные средства или средства клиента |
| Основная цель | Заработок для банка + обслуживание клиентских потоков | Заработок для себя или клиента фонда |
| Доступ к рынку | Прямой, часто как маркет-мейкер | Опосредованный, через брокера |
| Лимиты риска | Жёстко устанавливает риск-менеджмент банка | Определяет сам трейдер (или регламент фонда) |
| Регулирование деятельности | Банковское регулирование и внутренний комплаенс | Регулирование брокера и биржи |
Зачем банку вообще нужен собственный трейдер, если есть клиентские заявки
 Логичный вопрос: если банк просто исполняет заявки клиентов на покупку и продажу валюты или ценных бумаг, зачем ему собственная торговая позиция и отдельные лимиты риска? Ответ — в разрыве по времени и объёму между тем, что нужно клиентам, и тем, что происходит на рынке в моменте.
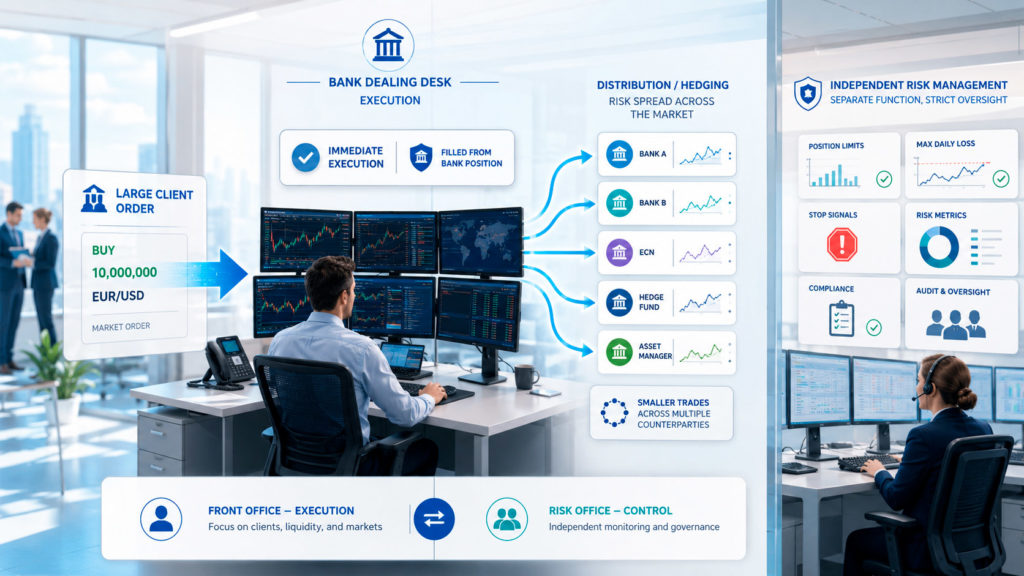
Когда клиент банка хочет купить крупную сумму валюты, банк не всегда может мгновенно найти на рынке продавца на точно такую же сумму. Вместо того чтобы заставлять клиента ждать, банк исполняет сделку немедленно за счёт собственной позиции, а затем сам управляет получившимся риском на рынке — постепенно закрывая его более мелкими сделками либо удерживая позицию, если ожидает выгодное движение цены. Именно эта функция — готовность мгновенно принять на себя чужой рыночный риск — и превращает банк в маркет-мейкера, а его трейдера — в специалиста с совершенно другим набором задач, чем у частного спекулянта, который просто пытается угадать движение цены.
Риск-менеджмент: разная степень свободы
 Ещё одно принципиальное отличие — степень личной свободы в принятии решений. Трейдер частного счёта отвечает сам перед собой: если стратегия не сработала, теряет свои же деньги и сам решает, продолжать ли торговать той же стратегией. Трейдер банковского дилинг-деска работает в куда более жёстких рамках: лимиты на максимальный размер позиции, максимально допустимый убыток за день, обязательные стоп-сигналы при превышении рисковых порогов — всё это устанавливает отдельное подразделение риск-менеджмента банка, а не сам трейдер.
Именно отсутствие или обход подобного контроля исторически становился причиной крупнейших банковских катастроф, связанных с трейдингом, — самый показательный пример дал трейдер Ник Лисон, который, совмещая исполнение сделок и контроль за собственным бэк-офисом, смог годами скрывать реальный масштаб убытков и в итоге обрушил банк Barings. Именно поэтому в современном банке функции исполнения сделок и контроля за рисками принципиально разделены между разными подразделениями и разными людьми — это прямой урок из подобных историй, а не формальность для галочки.
Как именно банк считает допустимый риск трейдера
 Один конкретный инструмент стоит разобрать отдельно, потому что именно вокруг него строится вся система лимитов на дилинг-деске — Value at Risk, или VaR. Это статистическая оценка максимального убытка, который позиция или весь портфель банка может понести за определённый период времени с заданной вероятностью. Например, дневной VaR в 10 млн рублей с доверительным интервалом 99% означает, что в 99 днях из 100 убыток по позиции не должен превысить эту сумму — и именно превышение таких расчётных порогов автоматически становится сигналом для риск-менеджмента банка, а не решением, которое принимает сам трейдер.
У частного трейдера подобного формального инструмента чаще всего просто нет — управление риском сводится к его собственной дисциплине: заранее определённому размеру позиции и стоп-приказу. Это ещё одно измерение той же самой разницы: у банка риск управляется системно и коллективно, а у частного трейдера — индивидуально и добровольно.
Карьера на дилинг-деске: не только про смелость в сделках
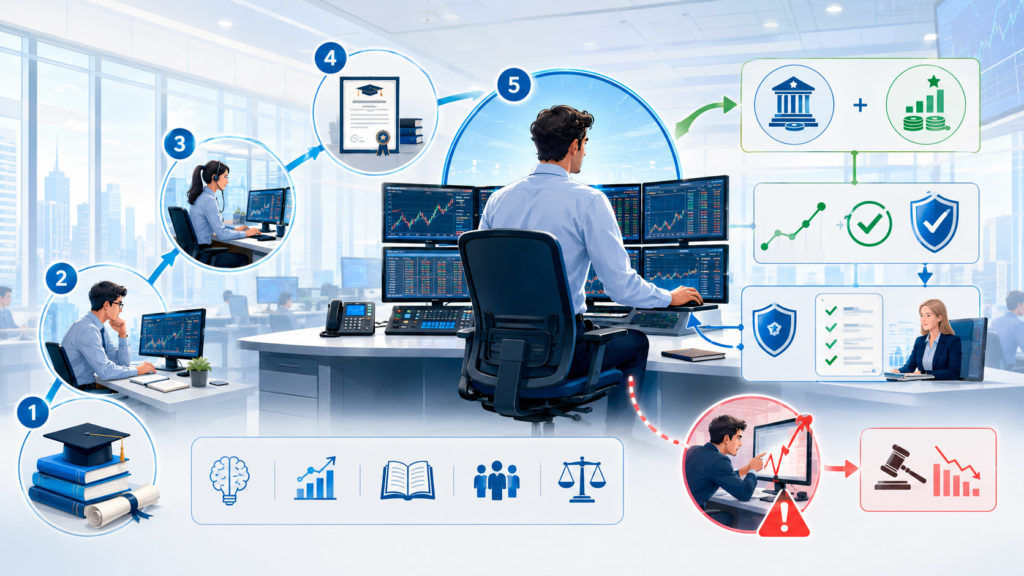 Ещё одно заблуждение о работе трейдера банка — что успех определяется исключительно чутьём и готовностью рисковать. На практике карьера на дилинг-деске крупного банка требует профильного образования, обычно нескольких лет работы на менее рискованных позициях (аналитик, ассистент трейдера) и сдачи профессиональных квалификационных экзаменов, которые подтверждают понимание рыночной инфраструктуры и регуляторных требований. Вознаграждение трейдера обычно строится из фиксированного оклада и переменного бонуса, который зависит не только от финансового результата, но и от соблюдения установленных банком лимитов и процедур — агрессивная прибыльная сделка, совершённая в обход этих правил, с большей вероятностью приведёт к дисциплинарному разбирательству, чем к премии.
Что происходит, когда роли банка смешиваются
У модели, где банк одновременно исполняет заявку клиента и торгует на собственный счёт против неё же, есть оборотная сторона — структурный конфликт интересов, из-за которого один и тот же банк формально может быть одновременно и брокером клиента, и маркет-мейкером, и его же контрагентом по сделке. Подробно разбираем этот конфликт и то, как регуляторы требуют его раскрывать, в материале «как банк одновременно брокер, маркет-мейкер и контрагент».
Похожая по духу, но отдельная тема — кто физически хранит активы клиента, когда независимый брокер сам пользуется инфраструктурой крупного банка для расчётов и кредитного плеча. Разбираем эту модель в материале «prime brokerage: кто хранит деньги брокеров».
Коротко: частые вопросы
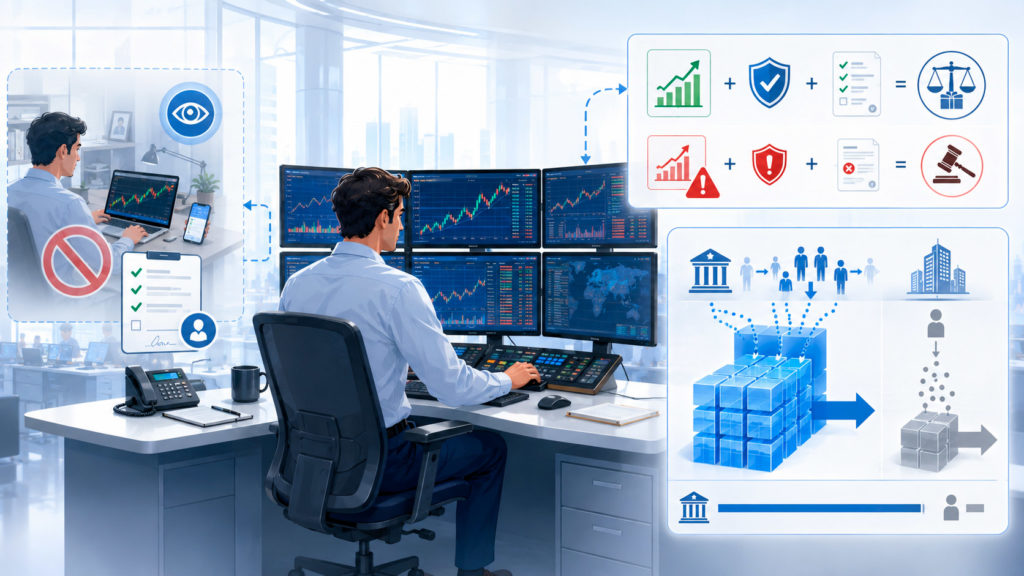
- Может ли трейдер дилинг-деска банка одновременно вести свой личный брокерский счёт? Как правило, нет или с существенными ограничениями: банки обычно требуют от сотрудников торгового подразделения раскрывать личные инвестиции или вовсе запрещают параллельную частную торговлю теми же инструментами, чтобы избежать конфликта интересов и использования инсайдерской информации.
- Получает ли трейдер банка бонус так же, как частный трейдер получает прибыль? Логика похожая, но не идентичная: бонус трейдера банка обычно привязан не только к прибыли его собственной позиции, но и к соблюдению установленных банком лимитов риска и внутренних процедур — прибыльная сделка, совершённая с нарушением лимита риска, может не принести ожидаемого вознаграждения или вовсе привести к дисциплинарным последствиям.
- Правда ли, что дилинг-деск банка торгует более крупными суммами, чем частный трейдер? Как правило, да, и в этом ещё одно принципиальное отличие: объёмы отдельной сделки дилинг-деска банка обычно на порядки превышают типичный объём сделки частного трейдера именно потому, что банк исполняет и агрегирует потоки заявок множества клиентов, а не торгует ради заработка на разнице отдельной небольшой позиции.


