

Общая картина того, как банки выступают маркет-мейкерами на финансовых рынках, разобрана в материале «Как банки торгуют деньгами». Один из самых заметных сдвигов последних десятилетий на этом рынке — постепенное вытеснение человека алгоритмом в самом процессе принятия торговых решений.
От простых роботов к ИИ-агентам: короткая эволюция
Первое поколение торговых алгоритмов работало по жёстко заданным правилам: «если цена актива упала на X% — купить», «если объём торгов превысил Y — продать». Такие системы не понимали контекст, а просто механически исполняли заранее запрограммированную логику. Разработка подобного алгоритма включает несколько стандартных этапов: формулировку торговой гипотезы, её проверку на исторических данных и лишь затем — запуск в реальной торговле.
А знаете ли вы, что Московская биржа ещё в августе 2012 года ввела отдельную комиссию для участников торгов, которые выставляют свыше 100 тысяч заявок с необычно высокой долей отмены, — за 14 лет до массового распространения разговоров об ИИ в трейдинге биржа уже боролась с побочными эффектами алгоритмической торговли на практике, а не в теории.
Следующим шагом стало машинное обучение: вместо жёстко заданных правил алгоритм сам находит закономерности в исторических данных, причём получившаяся торговая логика необязательно остаётся «человекочитаемой» — иногда даже сами разработчики не могут до конца объяснить, почему модель принимает то или иное решение, а могут лишь статистически подтвердить, что в среднем оно оказывается прибыльным. Сегодняшний этап эволюции — ИИ-агенты, способные не просто исполнять заданную стратегию, а самостоятельно интерпретировать более широкий контекст рынка и адаптировать поведение на лету, ближе к тому, как это делает опытный человек-трейдер, но на несопоставимо большей скорости.
HFT: самый быстрый и самый спорный вид алгоритмической торговли
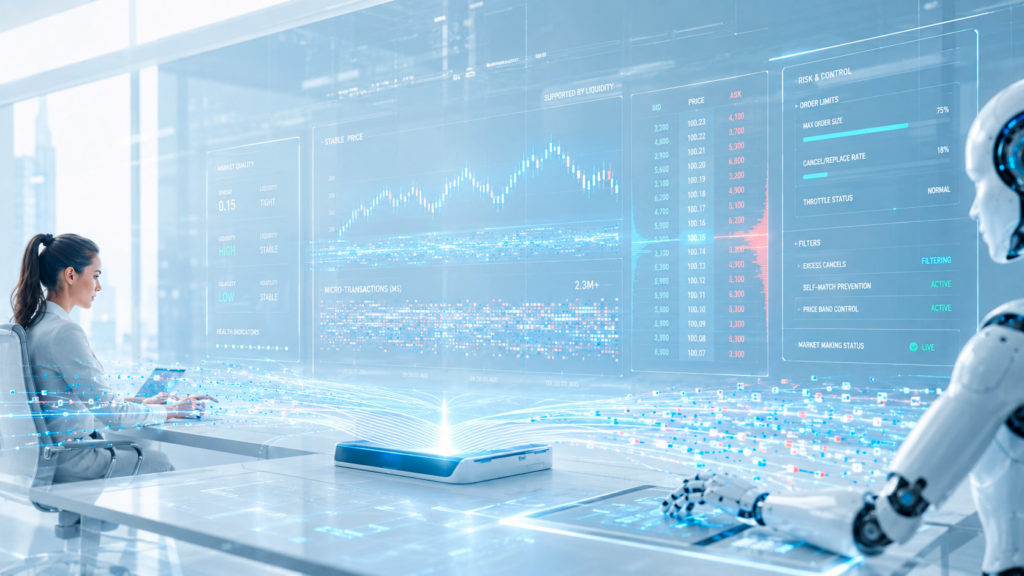
 Отдельная, самая скоростная категория алгоритмической торговли — высокочастотная торговля (High Frequency Trading, HFT). Компьютеры в рамках HFT покупают и продают позиции за доли секунды, зарабатывая минимальную прибыль на каждой отдельной сделке — зачастую измеряемую сотыми долями процента, — но компенсируя это огромным количеством операций. Такая стратегия особенно активно используется маркет-мейкерами именно потому, что позволяет поддерживать ликвидность и стабильность котировок, о чём подробнее рассказано в материале «чем банковский дилинг-деск отличается от обычного трейдера».
Влияние HFT на рынок не осталось незамеченным регуляторами бирж. Показательный пример — Московская биржа ещё в августе 2012 года ввела дополнительную комиссию для участников торгов, выставляющих свыше 100 тысяч заявок с аномально высокой долей последующей отмены, — характерный признак именно алгоритмической, а не человеческой торговли. Сам факт введения подобной меры — косвенное, но красноречивое подтверждение того, что объём алгоритмической активности на бирже достаточно велик, чтобы регулятору потребовалось специально ограничивать её наиболее спорные практики.
Сколько на самом деле торгуют алгоритмы
Точная доля алгоритмической торговли зависит от конкретного рынка и меняется год от года, но общий порядок величины на развитых рынках достаточно устойчив.
Таблица 1. Доля алгоритмической торговли на разных рынках
| Рынок | Оценка доли алгоритмической торговли |
|---|---|
| Рынок акций США | 60-73% |
| Российский фондовый рынок (по более ранним оценкам) | Порядка 10-15% |
Заметный разрыв между рынком США и более ранними оценками по российскому рынку отражает как разницу в зрелости инфраструктуры, так и то, что данные по разным рынкам собираются по разной методологии и с разным лагом — точную актуальную долю по российскому рынку на 2026 год стоит уточнять по последним данным самой Мосбиржи, а не полагаться на устаревшие оценки многолетней давности.
Обещание против реальности: ИИ даёт преимущество, но не гарантию
 Здесь стоит сохранять трезвый взгляд на маркетинговые обещания вокруг ИИ в трейдинге. Отраслевые источники указывают, что стратегии на основе ИИ могут показывать более высокую доходность по сравнению с традиционными подходами, но подобные цифры стоит воспринимать как оценку конкретных поставщиков технологии, а не как универсальную гарантию результата — рынок торговых ИИ-решений не менее подвержен маркетинговым преувеличениям, чем любой другой быстрорастущий технологический сегмент.
Более честная формулировка происходящего звучит так: ИИ не отменяет необходимость анализа рынка, а меняет его характер — вознаграждает не столько усилия и время, потраченные на ручной анализ, сколько качество суждения о том, каким инструментам и сигналам доверять. Трейдеры, которые пытаются конкурировать вручную против участников рынка, уже использующих алгоритмическую скорость исполнения, оказываются в структурно невыгодном положении — не потому что человеческий анализ бесполезен, а потому что скорость реакции на рыночные изменения у алгоритма принципиально выше человеческой.
Обратная сторона скорости
У роста алгоритмической активности есть и системный риск, которым не стоит пренебрегать: рынок, где решения принимаются программами за миллисекунды, способен обрушиться и восстановиться быстрее, чем человек успеет среагировать на происходящее. Именно так выглядит явление flash crash — разбираем его механику и самые известные исторические случаи в материале «Flash crash: как биржа может обрушиться и восстановиться за считанные минуты».
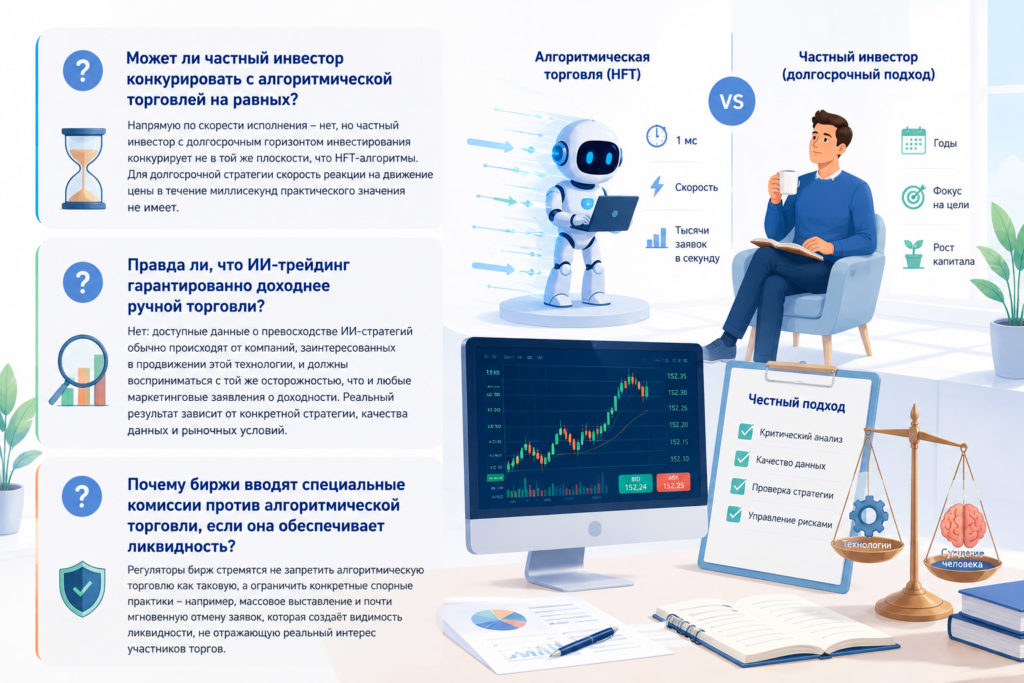
- Может ли частный инвестор конкурировать с алгоритмической торговлей на равных? Напрямую по скорости исполнения — нет, но частный инвестор с долгосрочным горизонтом инвестирования конкурирует не в той же плоскости, что HFT-алгоритмы, ориентированные на сверхкраткосрочные колебания цены, — для долгосрочной стратегии скорость реакции на движение цены в течение миллисекунд практического значения не имеет.
- Правда ли, что ИИ-трейдинг гарантированно доходнее ручной торговли? Нет: доступные данные о превосходстве ИИ-стратегий обычно происходят от компаний, заинтересованных в продвижении этой технологии, и должны восприниматься с той же осторожностью, что и любые маркетинговые заявления о доходности, — реальный результат зависит от конкретной стратегии, качества данных и рыночных условий.
- Почему биржи вводят специальные комиссии против алгоритмической торговли, если она обеспечивает ликвидность? Регуляторы бирж стремятся не запретить алгоритмическую торговлю как таковую, а ограничить конкретные спорные практики — например, массовое выставление и почти мгновенную отмену заявок, которая создаёт видимость ликвидности, не отражающую реальный интерес участников торгов.


