

6 мая 2010 года индекс Dow Jones за считанные минуты потерял около 9%, а затем почти полностью отыграл падение до конца торговой сессии. Событие, вошедшее в историю как Flash Crash, стало первым масштабным напоминанием о том, что автоматизированные рынки могут рушиться и восстанавливаться быстрее, чем человек успевает осознать происходящее. Пятнадцать лет спустя, в октябре 2025 года, похожий сценарий по похожей механике разыграется уже на криптовалютном рынке — с ликвидациями на 19 млрд долларов за одни сутки. Разбираем, что объединяет эти два события и какую роль в них играют алгоритмы.
Что такое flash crash и чем он отличается от обычного обвала
Flash crash — это резкое падение цены актива или целого рынка на существенную величину в течение минут или даже секунд, за которым следует быстрое, часто почти полное восстановление. Ключевое отличие от классической коррекции или кризиса — именно скорость: обычная коррекция разворачивается неделями или месяцами, снижая цены на 10-20%, тогда как flash crash способен стереть сопоставимую или большую долю стоимости за один торговый час и почти сразу вернуть цену обратно.
Как это случилось в первый раз: Flash Crash 6 мая 2010 года
 Согласно совместному отчёту американских регуляторов SEC и CFTC, опубликованному в сентябре 2010 года, спусковым крючком стала крупная сделка одного институционального трейдера, решившего продать фьючерсы E-mini S&P 500 на сумму около 4,1 млрд долларов. Обычно исполнение такого объёма растягивают на несколько часов, но в этот раз алгоритм был настроен ориентироваться только на объём торгов, без учёта цены и времени — и исполнил продажу примерно за 20 минут на фоне уже нервного рынка.
Дальше в дело вступил эффект, который отчёт регуляторов назвал «игрой в горячую картошку» (hot potato). Высокочастотные трейдеры начали скупать часть продаваемых контрактов, но не собирались держать их долго: они перепродавали позиции друг другу, лишь бы не накапливать собственный риск. В результате один и тот же объём контрактов несколько раз переходил из рук в руки за считанные минуты, создавая иллюзию огромного объёма торгов и дополнительно разгоняя падение цены. По данным отчёта, в критический период с 14:41 до 14:44 высокочастотные трейдеры совершили сделки почти на 140 000 контрактов — это свыше 33% от всего объёма торгов за эти минуты.
Интересный факт: во время Flash Crash 2010 года акции компании Accenture на несколько минут торговались по одному центу за штуку, а некоторые другие бумаги — по 100 000 долларов, из-за формальных «затычечных» заявок, которые превратились в реальные сделки при полном исчезновении настоящей ликвидности.
Таблица 1. Хронология Flash Crash 6 мая 2010 года
| Время (по Нью-Йорку) | Событие |
|---|---|
| Около 14:32 | Институциональный трейдер запускает алгоритм продажи 75 000 контрактов E-mini S&P 500 |
| 14:32-14:45 | Высокочастотные трейдеры перепродают друг другу одни и те же контракты, разгоняя падение («hot potato») |
| Около 14:45 | Индекс Dow Jones теряет около 9% от уровня открытия дня, отдельные акции падают на 60% и более |
| До закрытия торгов | Рынок восстанавливает почти всё падение, закрывшись на 3% ниже уровня предыдущего дня |
Итог того дня оказался парадоксальным: часть отдельных акций на несколько минут торговалась по одному центу или, наоборот, по 100 000 долларов за акцию — из-за так называемых «затычечных котировок» (stub quotes), формальных заявок далеко от рыночной цены, которые превратились в реальные сделки, когда рынку резко не хватило настоящей ликвидности. После расследования регуляторы отменили практику stub quotes и ввели механизмы автоматической приостановки торгов при резких колебаниях цены отдельных бумаг.
Октябрь 2025 года: та же механика на криптовалютном рынке
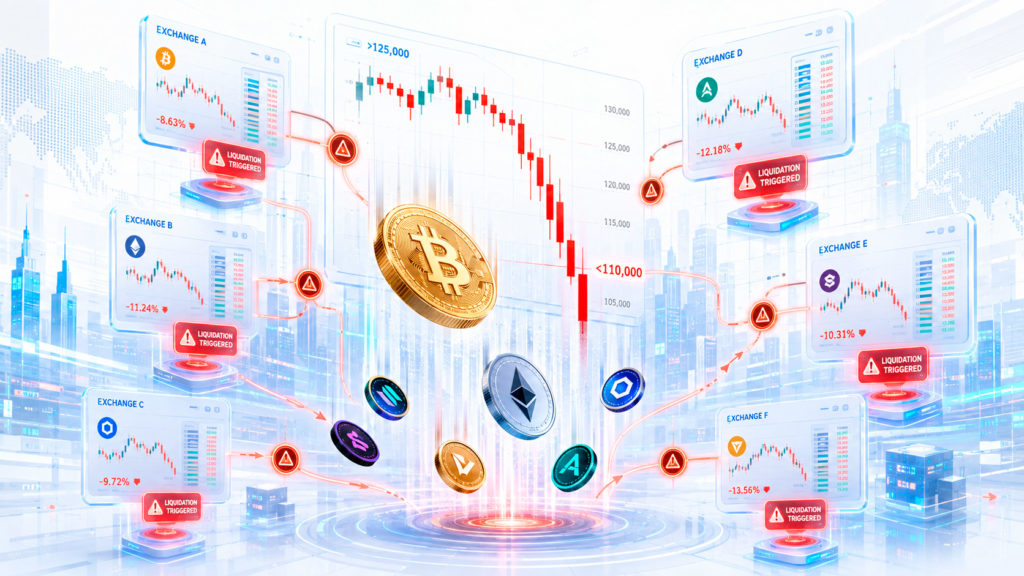
 10-11 октября 2025 года крипторынок пережил крупнейший однодневный обвал за несколько лет. Формальным триггером стало заявление президента США о введении 100-процентных пошлин на импорт из Китая, спровоцировавшее бегство из рисковых активов на традиционных и криптовалютных рынках одновременно. Но масштаб и скорость падения объясняются не только новостью, а тем же каскадным механизмом, что и в 2010 году: биткоин за несколько часов упал более чем на 10%, опустившись ниже 110 000 долларов с пиковых значений выше 125 000 долларов, эфириум и другие крупные альткоины потеряли от 15 до 20%, а по отдельным низколиквидным токенам падение составило 50-70%. Совокупный объём принудительных ликвидаций маржинальных позиций за сутки превысил 19 млрд долларов — рекордный показатель, затронувший, по разным оценкам, свыше 1,6 млн трейдеров одновременно.
Механика ускорения падения была практически идентична 2010 году, только роль институционального алгоритма сыграли каскадные ликвидации на криптобиржах: падение цены ниже определённого порога автоматически закрывало маржинальные позиции трейдеров, эти вынужденные продажи ещё сильнее давили на цену, что запускало ликвидацию следующей волны позиций. Разница с классическими биржами в том, что на криптовалютном рынке нет единого регулятора наподобие SEC, который мог бы централизованно приостановить торги на всех площадках одновременно, — каждая биржа реагирует на панику самостоятельно, а несогласованность их алгоритмов между собой может усиливать, а не гасить колебания.
Почему рынок так быстро восстанавливается после обвала
 Скорость восстановления после flash crash объясняется тем, что в большинстве случаев падение носит не фундаментальный, а технический характер: оно вызвано временным исчезновением ликвидности и паническими автоматическими продажами, а не реальным изменением стоимости активов или бизнеса компаний. Как только каскад принудительных продаж и ликвидаций заканчивается, охотники за выгодной ценой — алгоритмические и человеческие — начинают скупать подешевевшие активы, возвращая цену к уровню, который отражает уже не панику, а реальный баланс спроса и предложения. Именно поэтому Dow Jones в 2010 году закрыл день всего на 3% ниже открытия, хотя в моменте падение достигало 9%, — а рынок фьючерсов и криптовалют в октябре 2025 года начал частичное восстановление уже в течение нескольких дней после пика распродаж.
По данным отчёта SEC и CFTC, весь эпизод обвала и восстановления 6 мая 2010 года уложился примерно в 36 минут — от начала резкого падения до момента, когда цены вернулись к уровням, предшествовавшим обвалу.
Это принципиально отличает flash crash от событий, вызванных реальным крахом финансового института, — например, коллапса Silicon Valley Bank, где падение отражало не техническую панику, а фактическую потерю платёжеспособности банка и не имело обратного хода. Подробнее об этом читайте в материале «Silicon Valley Bank: почему банк рухнул за несколько дней».
Что регуляторы и биржи сделали, чтобы такое не повторялось
После 2010 года американские биржи внедрили несколько защитных механизмов: автоматические паузы в торгах отдельными бумагами при резком отклонении цены (Limit Up-Limit Down), отмену практики stub quotes и системы централизованного мониторинга аномальных объёмов заявок. На криптовалютном рынке подобная инфраструктура значительно слабее и фрагментирована между десятками независимых бирж, поэтому именно там flash crash остаётся регулярным явлением: помимо октября 2025 года, аналогичные, хотя и меньшие по масштабу эпизоды фиксировались в марте 2024 года (обвал биткоина на отдельной бирже до 7800 долларов при среднерыночной цене около 66 000) и в июне 2025 года (падение биткоина на 12% в течение часа).
Почему алгоритмы усиливают, а не только вызывают обвалы
 Важный нюанс, который подчёркивают и отчёт SEC-CFTC 2010 года, и последующие академические разборы события: высокочастотные торговые алгоритмы в обоих разобранных случаях не были первопричиной падения — его запустила крупная продажа или макроэкономическая новость. Роль алгоритмов в том, что они синхронно и почти мгновенно реагируют на одни и те же рыночные сигналы, а затем массово отказываются от риска в один и тот же момент. Когда десятки независимых торговых систем одновременно решают сократить позиции или уйти с рынка, совокупный эффект их индивидуально рациональных решений превращается в коллективный вакуум ликвидности: покупателей на несколько минут просто не остаётся по разумной цене, и продавцам приходится соглашаться на любую котировку, которая есть в стакане — в 2010 году это были в том числе те самые «затычечные» заявки по одному центу.
На криптовалютном рынке этот эффект усиливается тем, что маржинальная торговля с кредитным плечом устроена автоматически на уровне самой биржи: падение цены ниже определённого порога запускает принудительную ликвидацию позиции без участия трейдера, а массовая ликвидация тысяч позиций одновременно создаёт ту же лавину продаж, что и алгоритмическая торговля на фондовом рынке, только без единого координирующего решения какого-либо одного участника.
Практический вывод для частного трейдера
 Из механики flash crash вытекает несколько практических выводов, полезных не только аналитикам, но и частным инвесторам:
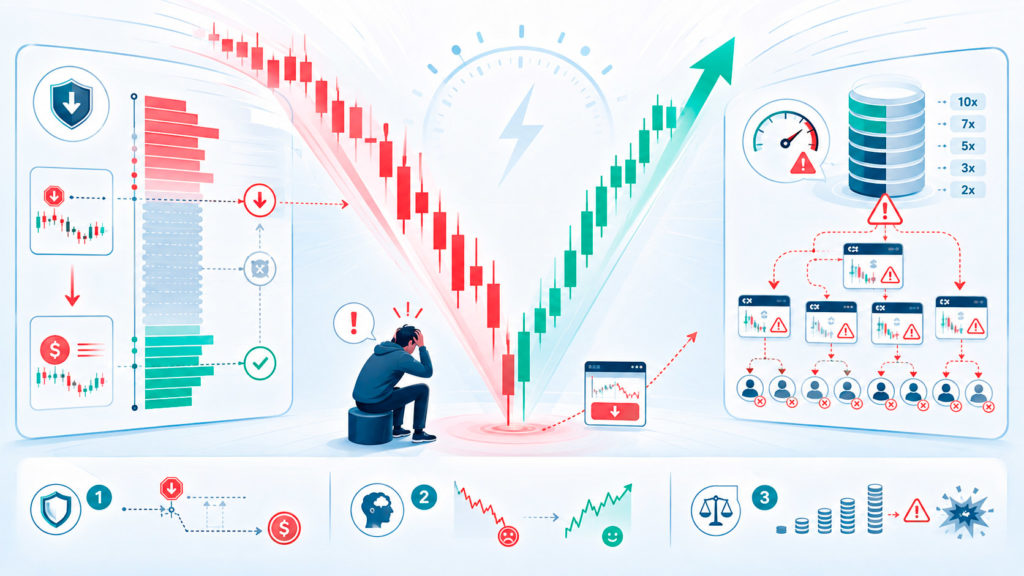
- стоп-лосс во время экстремальной волатильности может исполниться по гораздо худшей цене, чем ожидалось — при полном исчезновении ликвидности заявка на продажу исполняется по любой доступной котировке, а не по заранее установленному уровню;
- паническая продажа в момент самого обвала обычно фиксирует убыток, который рынок готов был отыграть уже через несколько минут или часов — как показывает статистика восстановления после большинства подобных эпизодов;
- использование избыточного кредитного плеча делает трейдера уязвимым именно к каскадным ликвидациям, которые сами по себе являются одним из главных механизмов, разгоняющих flash crash на рынках с маржинальной торговлей.
Почему регуляторам сложно предотвратить такие обвалы полностью
Даже после пятнадцати лет защитных мер, введённых на фондовом рынке после 2010 года, полностью исключить flash crash не удаётся ни на одном достаточно ликвидном и автоматизированном рынке. Причина в том, что сами механизмы защиты — паузы в торгах, лимиты на отклонение цены — работают на уровне отдельных бирж и отдельных инструментов, тогда как современный рынок фрагментирован между десятками торговых площадок, а капитал и алгоритмы перемещаются между ними за миллисекунды. Пауза на одной бирже не останавливает падение цены того же актива на соседней площадке, а криптовалютный рынок, где единого регулятора наподобие SEC попросту не существует, оказывается ещё более уязвим к подобной фрагментации инфраструктуры.
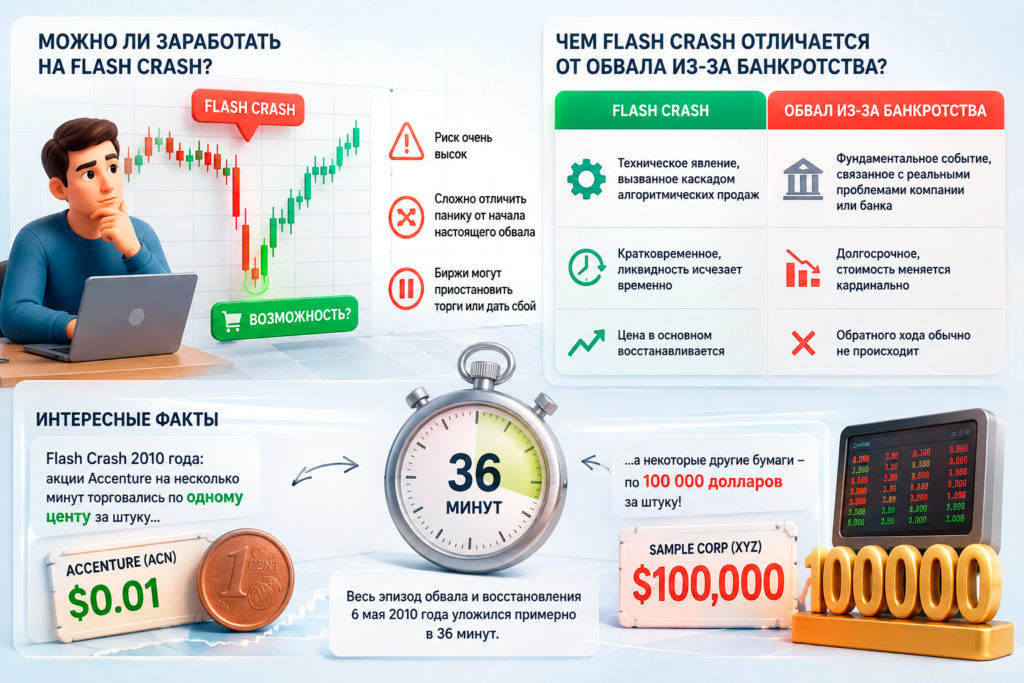
- Можно ли заработать на flash crash? Теоретически да — резкое кратковременное падение с последующим восстановлением создаёт возможность для покупки активов по искусственно заниженной цене. На практике риск крайне высок: в момент самого обвала невозможно достоверно отличить техническую панику от начала полноценного обвала по фундаментальным причинам, а биржи в момент экстремальной волатильности нередко приостанавливают торги или сталкиваются со сбоями.
- Чем flash crash отличается от обвала из-за банкротства компании или банка? Flash crash — это техническое, обычно кратковременное явление, вызванное каскадом алгоритмических продаж и временным исчезновением ликвидности, после которого цена в основном восстанавливается. Обвал из-за реального банкротства или потери платёжеспособности отражает фундаментальное изменение стоимости актива и, как правило, не имеет обратного хода.


