Представьте пенсионный фонд, которому нужно продать 5 миллионов акций крупной компании. Если выставить такой ордер на обычной бирже, весь рынок мгновенно увидит явку продавца — и другие участники начнут действовать на опережение, обрушивая цену ещё до того, как фонд успеет завершить продажу. Именно эту проблему и решают дарк-пулы — частные торговые площадки, где крупные сделки проходят без предварительного отображения в публичном стакане заявок. Разбираем, как это устроено и почему «тёмный» в названии не имеет отношения к чему-то нелегальному.
Что скрывается за словом «тёмный»
Дарк-пул — формально альтернативная торговая система (ATS, alternative trading system), частная торговая площадка, позволяющая покупателям и продавцам исполнять сделки без публичного отображения заявок до момента их совершения. Слово «тёмный» здесь описывает именно отсутствие предварительной прозрачности ордера, а не какую-либо противозаконность самой деятельности — дарк-пулы находятся под прямым надзором Комиссии по ценным бумагам и биржам США (SEC) и обязаны регистрироваться в качестве брокеров-дилеров, а сам институт получил официальную регуляторную основу ещё в 1998 году с принятием Regulation ATS.
По данным отраслевых обзоров, средний размер блочной сделки, исполняемой в дарк-пуле, примерно в десять раз превышает типичный размер ордера на обычной публичной бирже, — наглядное количественное подтверждение того, что эти площадки реально используются именно институциональными инвесторами для крупных сделок, а не служат скрытой альтернативой розничной торговле для массового частного инвестора.
Первые дарк-пулы появились ещё в конце 1980-х годов, когда компания Instinet предложила институциональным инвесторам способ анонимно торговать крупными пакетами акций, не привлекая внимания остального рынка. Однако настоящий взрывной рост этого сегмента начался значительно позже — после того, как SEC в 2005 году приняла Regulation NMS (National Market System), обязавшую брокеров направлять заявки клиентов туда, где предлагается лучшая цена, независимо от того, публичная это биржа или альтернативная торговая площадка. Это регуляторное изменение фактически легитимизировало и стимулировало дальнейшую фрагментацию рынка между множеством разных торговых площадок.
Как устроена механика скрытой сделки
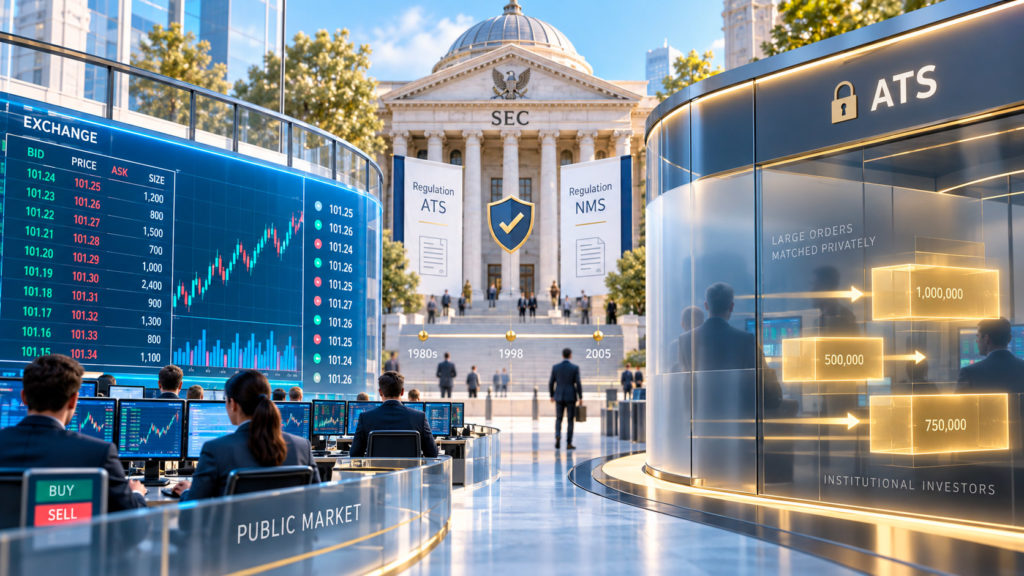 Логика дарк-пула прямо противоположна логике обычной, «светлой» биржи с открытым стаканом заявок. На публичной бирже любой участник рынка видит текущие заявки на покупку и продажу до момента их исполнения — именно эта прозрачность и создаёт проблему для крупного институционального игрока: как только рынок видит заявку на продажу пяти миллионов акций, другие трейдеры и алгоритмы реагируют мгновенно, опережая исполнение и двигая цену в невыгодную для продавца сторону ещё до завершения его собственной сделки.
В дарк-пуле заявки не отображаются публично ни до, ни в момент исполнения — информация о сделке становится доступна рынку только постфактум, обычно через данные, которые Управление по регулированию финансовой индустрии США (FINRA) публикует с задержкой в две-четыре недели. Это создаёт заметный информационный разрыв: специализированные аналитические инструменты, отслеживающие активность в дарк-пулах, работают с устаревшими на несколько недель данными, а не в реальном времени, что принципиально ограничивает возможность розничного трейдера использовать эту информацию для собственных тактических решений так же оперативно, как это делают сами институциональные участники.
Масштаб явления: почти половина рынка США
К 2026 году дарк-пулы обрабатывают порядка 40-45% всего объёма торгов акциями на рынке США — показатель, выросший с примерно 15% ещё в 2008 году. Для сравнения: в Европе на подобные площадки приходится порядка 20% объёма торгов — заметно меньше, чем в США, что отражает разницу в структуре регулирования и исторически сложившейся фрагментации рынков по разные стороны Атлантики.
Таблица 1. Динамика доли дарк-пулов в объёме торгов акциями США
| Год | Доля дарк-пулов в объёме торгов |
|---|---|
| 2008 | Около 15% |
| 2013-2015 | Около 18% |
| 2026 | 40-45% |
В США сегодня действует порядка 50-60 активных дарк-пулов, крупнейшие из которых управляются самими инвестиционными банками — в частности, площадки, ранее известные как Credit Suisse Crossfinder (ныне часть UBS), Goldman Sachs Sigma X и MS Pool от Morgan Stanley, наряду с независимыми операторами вроде Liquidnet. Средний размер блочной сделки, исполняемой в дарк-пуле, примерно в десять раз превышает типичный размер ордера на обычной, светлой бирже — статистика, наглядно подтверждающая, что эти площадки действительно используются именно для крупных институциональных сделок, а не как замена привычной розничной торговле.
Зачем это нужно институциональным инвесторам
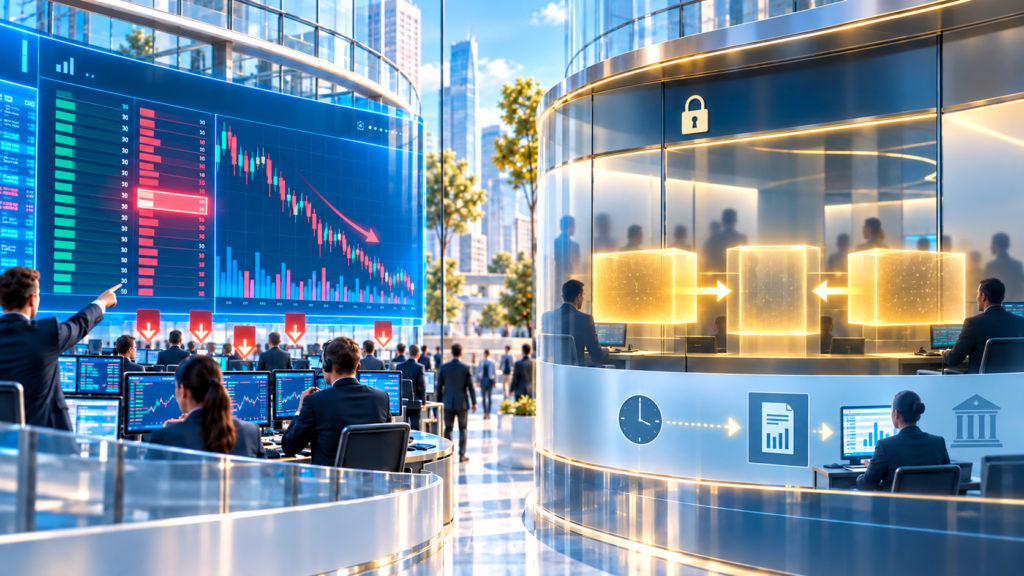 Ключевое преимущество дарк-пула для крупного игрока — минимизация рыночного воздействия (market impact): возможность купить или продать значительный объём ценных бумаг, не сдвигая цену против себя ещё до завершения сделки. Дополнительный практический стимул — более низкие торговые издержки по сравнению с публичными биржами, что делает подобные площадки привлекательными не только с точки зрения скрытности, но и с точки зрения прямой экономии на комиссиях при работе с крупными объёмами.
Анонимность сделки в дарк-пуле работает в обе стороны: контрагенты не знают личность друг друга до момента исполнения сделки, что предотвращает фронтраннинг — практику, при которой другой участник рынка, узнав о готовящейся крупной сделке, размещает собственный ордер раньше, чтобы заработать на предсказуемом движении цены. Похожий принцип защиты крупных участников рынка от невыгодного раскрытия информации о собственных намерениях лежит и в основе некоторых стратегий, применяемых банками при управлении собственными торговыми позициями, — подробнее о том, как крупные банки выступают маркет-мейкерами и участниками межбанковского рынка, можно прочитать в материале «как банки торгуют деньгами: маркет-мейкеры, дилинг-деск».
Критика и споры вокруг дарк-пулов
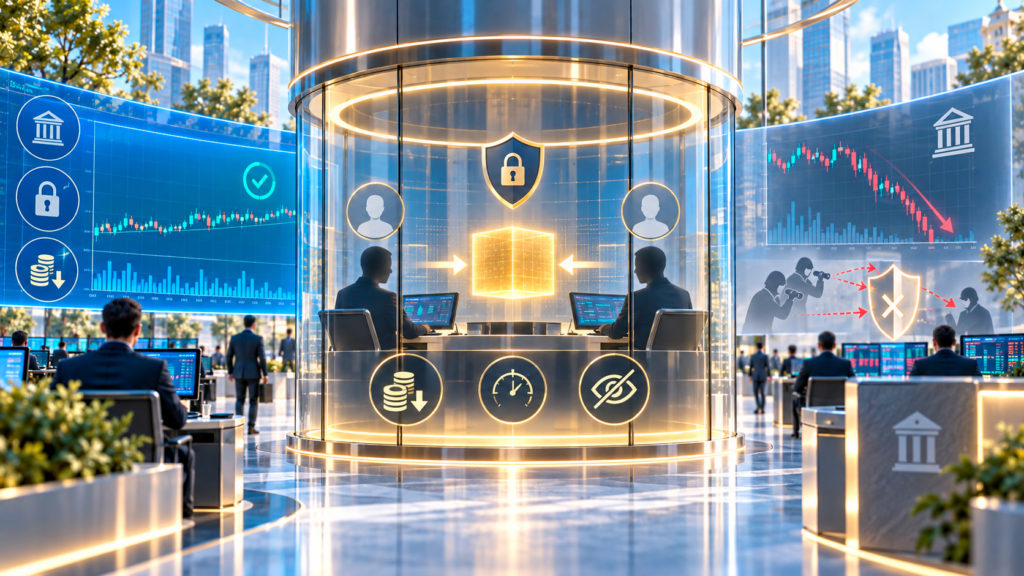 Несмотря на легальный и зарегулированный статус, дарк-пулы регулярно становятся предметом критики со стороны как регуляторов, так и части участников рынка. Ещё в 2009 году тогдашняя председатель SEC Мэри Шапиро публично заявляла о необходимости усилить регулирование дарк-пулов ради большей прозрачности рынков — выступление, положившее начало серии последующих регуляторных корректировок Regulation ATS на протяжении следующих полутора десятилетий.
Интересный факт: несмотря на пугающее для непосвящённого уха название, сам термин «дарк-пул» не подразумевает ничего противозаконного — SEC формально называет такие площадки альтернативными торговыми системами (ATS), а слово «тёмный» отражает исключительно отсутствие предварительного отображения заявок в публичном стакане, а не скрытность от регулятора, перед которым эти площадки обязаны регулярно отчитываться.
Ключевая претензия критиков сводится к следующему: чем больший объём сделок уходит в непрозрачные частные площадки, тем менее информативной и репрезентативной становится цена, формируемая на публичных биржах, — ведь именно на «светлых» площадках происходит настоящее ценовое открытие (price discovery), доступное всем участникам рынка одновременно. Если значительная доля крупных сделок совершается вне поля зрения широкой публики, розничный инвестор, ориентирующийся исключительно на видимую биржевую активность, рискует принимать решения на основе неполной картины реального соотношения спроса и предложения. Дополнительным источником критики служат и алгоритмические стратегии, которые всё активнее применяются самими участниками дарк-пулов для оптимизации исполнения ордеров, — подробнее о том, как автоматизированная торговля меняет саму механику современных рынков, можно прочитать в материале «алгоритмический трейдинг и ИИ в трейдинге».
Разные типы дарк-пулов: не все они одинаковы
Отраслевые классификации выделяют несколько принципиально разных моделей дарк-пулов в зависимости от того, кто их создаёт и как они подбирают контрагентов по сделке. Брокерские дарк-пулы, управляемые крупными инвестиционными банками, в первую очередь исполняют заявки собственных клиентов, а иногда и собственные торговые позиции банка, что создаёт потенциальный конфликт интересов, регулярно обсуждаемый в контексте регуляторного надзора. Независимые дарк-пулы, управляемые специализированными операторами вроде Liquidnet, позиционируют себя как более нейтральную площадку без встроенного конфликта интересов конкретного банка-владельца.
Отдельная разновидность — консорциумные дарк-пулы, создаваемые группой финансовых институтов совместно, а также узкоспециализированные площадки, ориентированные исключительно на определённый тип участников — например, только на покупателей определённой категории активов, что позволяет формировать более предсказуемый и однородный пул потенциальных контрагентов для конкретной группы институциональных инвесторов.
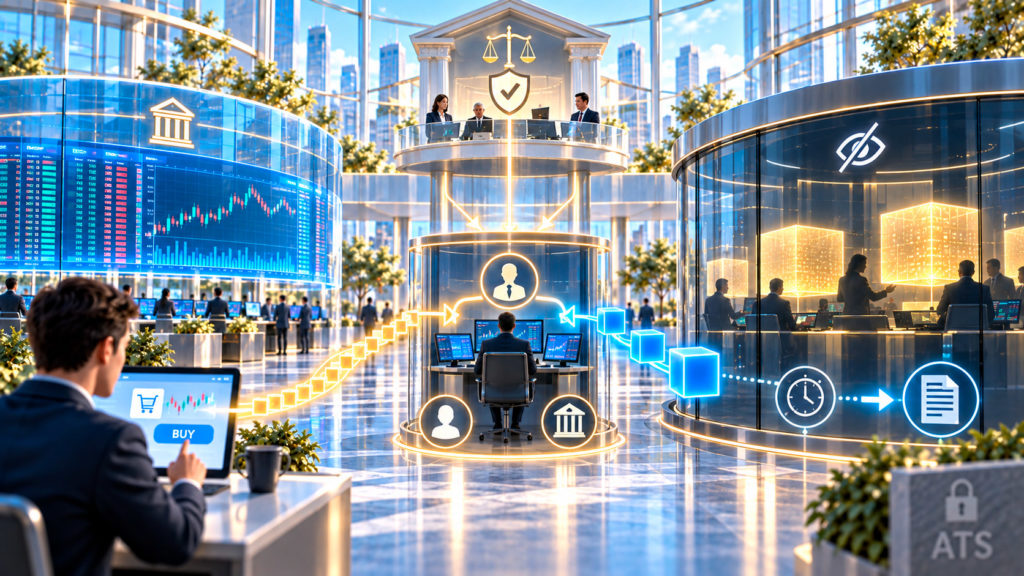
- Может ли обычный розничный инвестор торговать через дарк-пул напрямую? Формально дарк-пулы в первую очередь ориентированы на институциональных инвесторов, торгующих крупными блоками ценных бумаг, но розничные брокеры нередко направляют часть клиентских ордеров через подобные площадки в рамках маршрутизации заявок для получения лучшего исполнения — хотя это происходит без прямого осознанного выбора самого розничного трейдера конкретной площадки.
- Означает ли рост доли дарк-пулов, что рынок в целом становится менее прозрачным? Отчасти да — критики указывают именно на этот риск: чем больше объёма уходит с публичных бирж в закрытые площадки, тем менее полной становится картина реального спроса и предложения, доступная широкой публике в реальном времени. При этом сами дарк-пулы остаются под регуляторным надзором и обязаны раскрывать данные о совершённых сделках постфактум, хотя и с существенной задержкой.


1 comment
[…] История GameStop 2021 года стала важным учебным кейсом сразу для нескольких аудиторий одновременно — для регуляторов, пересматривающих правила надзора за розничной торговлей и клиринговыми требованиями, для юристов, изучающих вопросы фидуциарной ответственности и конфликтов интересов брокеров, и для самих частных трейдеров, впервые увидевших, что скоординированные коллективные действия розничных инвесторов способны реально пошатнуть позиции крупных институциональных игроков. Похожая динамика скрытых, невидимых широкой публике интересов крупных участников рынка прослеживается и в других сегментах современной торговли — подробнее о том, как институциональные инвесторы используют закрытые площадки для проведения крупных сделок вне публичного взгляда, можно прочитать в материале «дарк-пулы: скрытая торговля крупных инвесторов вне бир…». […]