

Общая механика того, как банки участвуют в биржевой торговле в роли маркет-мейкеров, разобрана в материале «Как банки торгуют деньгами». Здесь разбираем конкретный, юридически легальный механизм, в котором эти роли пересекаются самым прямым образом, — payment for order flow, или оплата за поток заявок.
Классическая версия конфликта: три роли в одной сделке
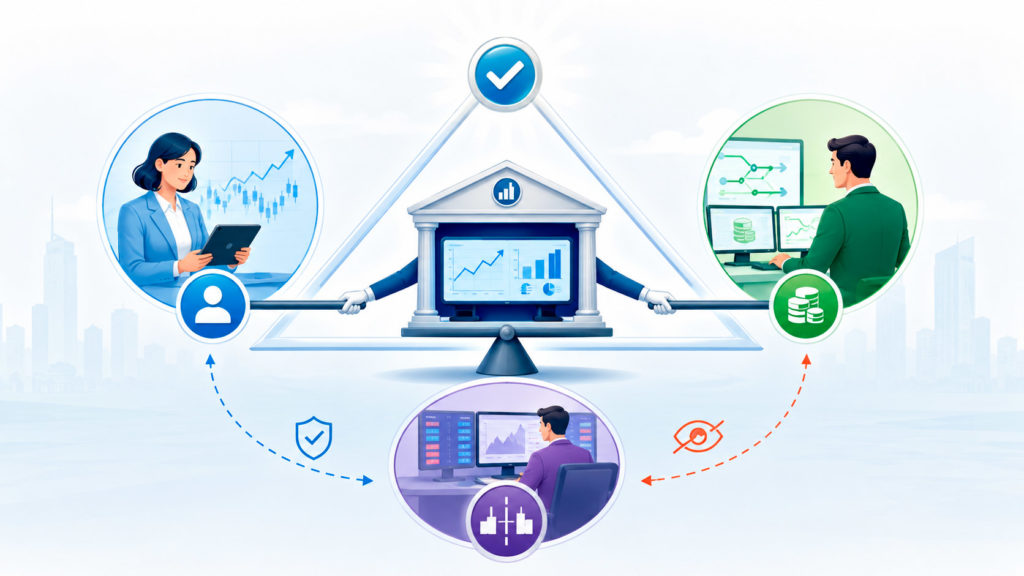
Теоретическая проблема выглядит так: одна и та же финансовая организация может одновременно быть брокером клиента (обязанным найти для него лучшие условия исполнения сделки), маркет-мейкером (стороной, которая физически исполняет эту заявку по объявленной цене) и контрагентом по сделке (стороной, которая зарабатывает или теряет деньги в зависимости от того, куда пойдёт цена дальше). Формально закон не запрещает совмещение этих ролей, но требует, чтобы брокер в любом случае обеспечивал клиенту исполнение не хуже, чем лучшая доступная на рынке цена, — в США этот стандарт называется best execution и привязан к показателю National Best Bid and Offer (NBBO).
Похожая по сути проблема актуальна и для российского рынка: крупный банк, обслуживающий частных инвесторов через собственного брокера, точно так же может одновременно выступать контрагентом по внебиржевым сделкам и маркет-мейкером на бирже — разница в том, что конкретный механизм монетизации этого конфликта, распространённый в США, до недавнего времени не имел прямого российского аналога именно в форме прямых денежных выплат за поток заявок.
Payment for order flow: конфликт, доведённый до денежного измерения
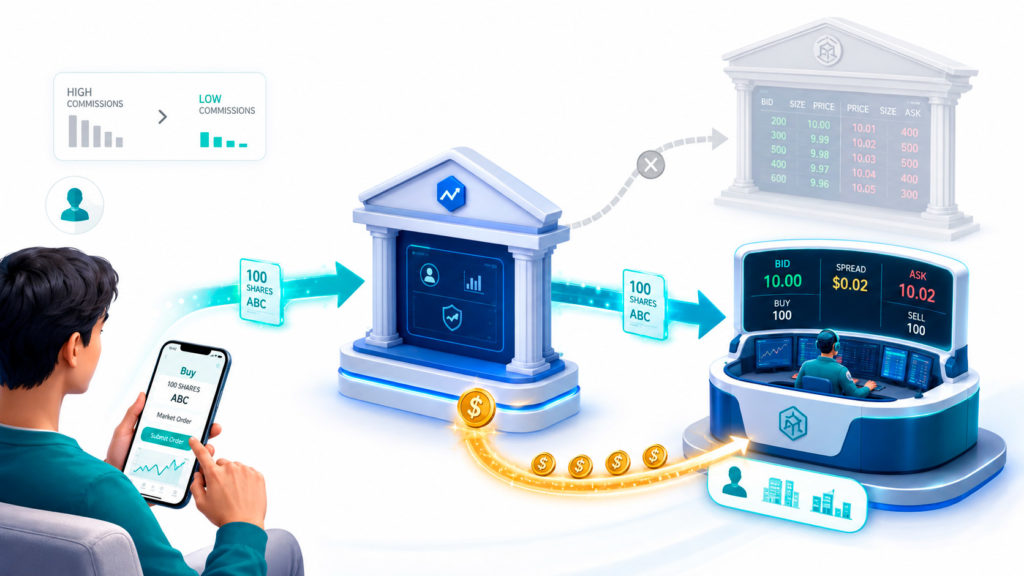
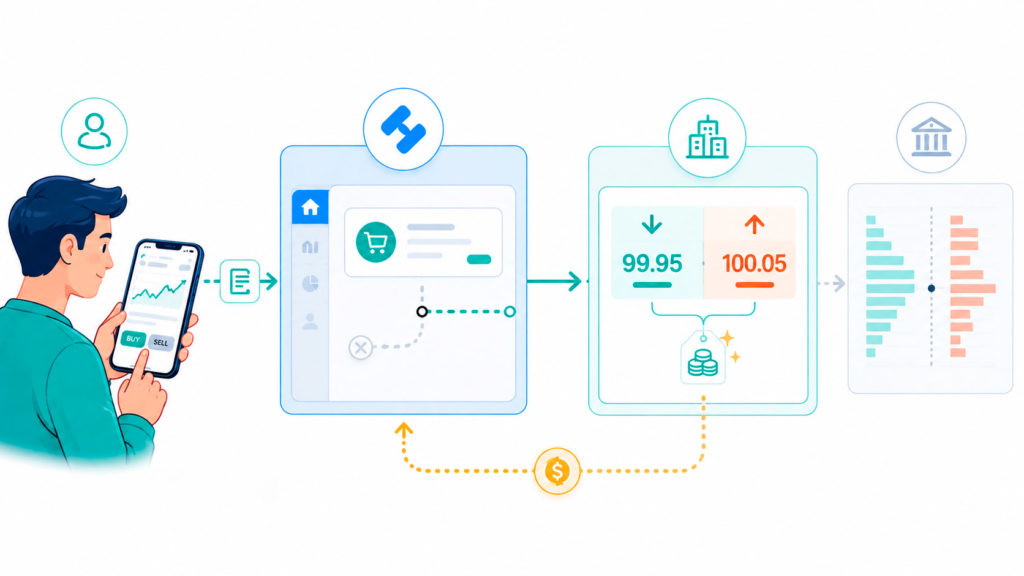 Практическое воплощение этого конфликта — механизм payment for order flow (PFOF). Работает он так: брокер направляет заявки своих клиентов не напрямую на биржу, а конкретному маркет-мейкеру, который платит брокеру за это направление. Маркет-мейкер зарабатывает на спреде между ценой покупки и продажи, а часть этой прибыли возвращает брокеру в виде своеобразного вознаграждения за поток заявок.
Масштаб этой практики в США огромен: более 80% розничных заявок на покупку акций исполняются именно через подобные соглашения. Это же явление стало ключевым фактором, который позволил брокерам в последние десятилетия резко снизить, а затем и вовсе обнулить комиссию за сделку для розничного клиента — типичная комиссия за одну сделку в 1980-х годах составляла около 200 долларов, к 1990-м годам, когда практика PFOF только начала распространяться, снизилась до 40 долларов, а сегодня у многих брокеров равна нулю.
Конфликт интересов здесь прямой и измеримый в деньгах: брокер получает финансовый стимул направлять заявки клиента тому маркет-мейкеру, который больше платит за этот поток, а не обязательно тому, кто предложит клиенту самую выгодную цену исполнения. Критики называют эту практику формой отката (kickback) и указывают, что она снижает прозрачность рынка, хотя сторонники PFOF возражают: именно эта модель финансирует бесплатные торговые приложения и обеспечивает более быстрое, автоматизированное исполнение сделок, которое выгодно самому клиенту.
Реальный кейс, который вывел эту тему в заголовки новостей
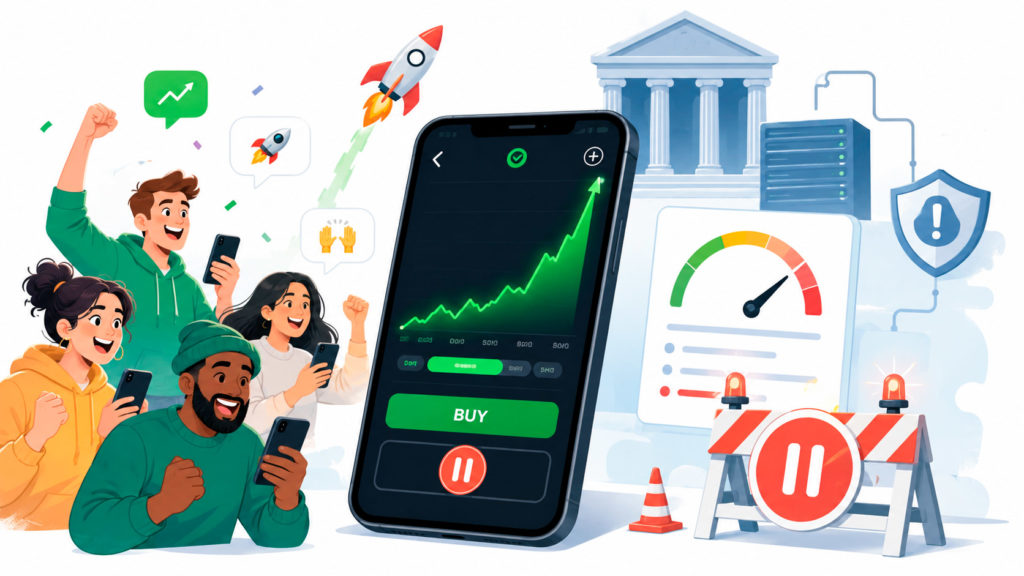
 Широкая аудитория, далёкая от профессионального трейдинга, впервые массово узнала о PFOF в январе 2021 года — во время истории с акциями GameStop. Приложение Robinhood, одно из главных бенефициаров модели PFOF среди розничных брокеров, в разгар ажиотажного роста котировок временно ограничило клиентам возможность покупать акции GameStop и ряда других разогнанных розничными инвесторами бумаг. Публика восприняла это как удар в спину именно потому, что Robinhood зарабатывал в первую очередь на направлении заявок клиентов конкретным маркет-мейкерам, и ограничение покупок в момент максимального ажиотажа выглядело как защита интересов этих маркет-мейкеров, а не собственных клиентов приложения.
А знаете ли вы, что типичная комиссия за одну биржевую сделку в США в 1980-х годах составляла около 200 долларов, а к моменту, когда практика payment for order flow только начала распространяться в 1990-х годах, снизилась до 40 долларов — то есть современная нулевая комиссия многих брокерских приложений выросла не из альтруизма, а из вполне конкретной, измеримой в деньгах бизнес-модели.
Последующие расследования показали, что реальной причиной ограничения были требования к марже со стороны клиринговой палаты на фоне экстремальной волатильности, а не прямой сговор с маркет-мейкерами. Тем не менее именно эта история заставила миллионы людей, никогда прежде не задумывавшихся о механике брокерского бизнеса, узнать о существовании PFOF и о том, что «бесплатная» торговля в приложении на самом деле оплачивается кем-то другим — просто не напрямую из кармана клиента.
Как регулятор пытается решить эту проблему
 Полностью запрещать PFOF американский регулятор не стал, выбрав вместо этого путь ограничений и раскрытия информации. Закон разрешает брокеру принимать оплату за поток заявок только при условии, что ни одна другая биржа в системе National Market System не предлагает в этот момент лучшую цену, — то есть формальная гарантия того, что клиент как минимум не получит однозначно худшую цену исполнения. Дополнительно брокер обязан раскрывать клиенту сам факт получения такой оплаты, хотя, как отмечают исследователи практики, лишь немногие розничные инвесторы реально проверяют эти раскрытия и запрашивают детали того, кому и сколько платит их брокер.
Такая конструкция регулирования отражает практический компромисс: полный запрет PFOF, скорее всего, вернул бы часть брокерских комиссий, которые практика помогла обнулить, а полное отсутствие контроля оставило бы клиента без каких-либо гарантий качества исполнения. Действующий стандарт — разрешить механизм, но с обязательным раскрытием и минимальной ценовой защитой, — это попытка сохранить финансовую выгоду от модели, ограничив её наиболее очевидные злоупотребления. Похожий по духу принцип отделения ролей внутри одного финансового учреждения обсуждается и в материале про то, чем банковский дилинг-деск отличается от обычного трейдера — там разбирается другая грань того же вопроса о совмещении функций внутри одной организации.
- Означает ли получение брокером оплаты за поток заявок, что клиент точно получает худшую цену? Не обязательно в каждом отдельном случае: регуляторное требование гарантирует исполнение не хуже официальной лучшей цены на рынке, но это не исключает ситуаций, когда при отсутствии PFOF клиент теоретически мог бы получить ещё более выгодную цену за счёт прямой конкуренции между площадками за его заявку.
- Может ли розничный инвестор узнать, кому и сколько платит его брокер за направление заявок? Да, эта информация должна раскрываться по требованию регулятора, но на практике она обычно находится в объёмных документах раскрытия информации, которые большинство клиентов не изучают детально.
- Существует ли альтернатива брокерам, использующим PFOF? Да, некоторые брокеры принципиально отказываются от практики оплаты за поток заявок и вместо этого взимают прямую комиссию за сделку — для инвестора это осознанный выбор между явной платой за исполнение и потенциально скрытым конфликтом интересов при формально бесплатной торговле.


