Родословная JPMorgan Chase — это, по сути, дорожная карта финансовой истории Америки: банк является результатом слияния более 1200 компаний-предшественников, а его корни прослеживаются вплоть до 1799 года, когда Аарон Бэрр основал компанию Manhattan Company — изначально водопроводную, а не банковскую организацию, впоследствии перепрофилированную в финансовый бизнес. По состоянию на 2026 год активы банка достигли 4,6 трлн долларов, а рыночная капитализация значительно превышает показатели ближайших внутренних конкурентов. Разбираем, как устроена технологическая инфраструктура крупнейшего банка США и почему именно 2026 год стал для организации годом одновременно масштабных инвестиций в ИИ и подготовки к смене легендарного руководителя.
От слияния 2000 года до кризисных поглощений 2008 и 2023 годов
Современная структура банка сформировалась в 2000 году в результате слияния J.P. Morgan & Co. и Chase Manhattan — сделки, объединившей два крупных, но исторически самостоятельных финансовых бренда в единую организацию. Под руководством Джейми Даймона, возглавившего банк в последующие годы, JPMorgan последовательно закрепил за собой репутацию «кредитора последней инстанции для частного сектора»: в разгар мирового финансового кризиса 2008 года по прямой просьбе американского правительства банк приобрёл рухнувшие Bear Stearns и Washington Mutual, обеспечив стабильность системы и одновременно значительно расширив собственное присутствие в розничном и инвестиционном банкинге.
Похожий сценарий повторился и полтора десятилетия спустя: в мае 2023 года на фоне регионального банковского кризиса в США JPMorgan приобрёл First Republic Bank, добавив к своей клиентской базе состоятельных клиентов обанкротившегося банка. Показательно, что банк неоднократно демонстрировал способность расти именно в периоды рыночного стресса, когда конкуренты сталкиваются с проблемами, — паттерн, повторившийся уже трижды за последние полтора десятилетия истории компании.
Технологический бюджет, сопоставимый с бюджетом небольшой страны
 Масштаб инвестиций JPMorgan Chase в технологии выделяет банк даже на фоне других крупных финансовых организаций мира. В 2025 году технологический бюджет компании составил порядка 18 млрд долларов, а на 2026 год эта сумма выросла почти до 20 млрд долларов — показатель, который отраслевые аналитики сопоставляют по масштабу с государственными технологическими программами отдельных стран, а не с обычной корпоративной ИТ-статьёй расходов.
Ключевым направлением приложения этих средств стал искусственный интеллект: собственная внутренняя платформа банка LLM Suite к 2026 году интегрирована в повседневную работу свыше 200 тысяч сотрудников, а по оценке аналитиков PredictStreet, эффективность, достигаемая за счёт ИИ в написании кода, проверке документов и персонализированном маркетинге, способна принести банку свыше 2 млрд долларов ежегодной измеримой отдачи начиная с 2026 года. Подобный масштаб применения ИИ непосредственно в повседневной работе банковских сотрудников концептуально перекликается с аналогичными процессами, разворачивающимися и в других крупных банках мира, — похожую технологическую трансформацию, хотя и организованную несколько иначе, мы разбирали в материале «Сбер как экосистема».
От Onyx к Kinexys: блокчейн-платформа с миллиардными оборотами
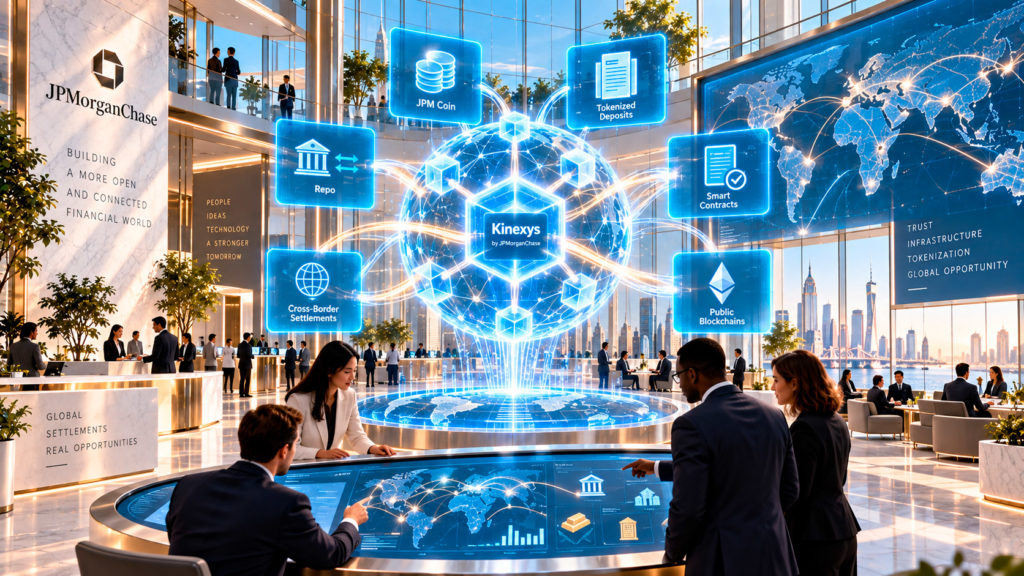 Отдельное направление технологической стратегии банка — собственная блокчейн-инфраструктура, запущенная под названием Onyx в 2020 году и переименованная в Kinexys в 2024 году. В рамках этой платформы банк ещё в 2019 году представил JPM Coin — токен, обеспечивающий мгновенные межбанковские расчёты, интрадневное репо-кредитование и токенизированные депозиты для институциональных клиентов. По данным отраслевых источников, флагманский продукт Kinexys уже обрабатывает свыше 1 млрд долларов ежедневных транзакций, а в апреле 2026 года банк назначил бывшего банкира Goldman Sachs Оливера Харриса руководителем этого направления, что подчёркивает стратегическую значимость криптовалютного и блокчейн-бизнеса для компании.
Банк не ограничивается собственной закрытой инфраструктурой — в декабре 2025 года JPMorgan запустил токенизированный фонд денежного рынка непосредственно на блокчейне Ethereum, а руководство банка публично рассчитывает на то, что рынок токенизированных реальных активов достигнет 13 трлн долларов к 2030 году. Позиция генерального директора Джейми Даймона по этому вопросу примечательна своей двойственностью: он последовательно разделяет технологию блокчейна, которую называет крайне эффективной и перспективной для смарт-контрактов и перемещения денег и данных, и спекулятивный интерес к криптовалютам как таковым — в частности, биткоин он публично называл сравнимым с «домашним камнем» (pet rock), одновременно признавая, что сам банк остаётся крупнейшим корпоративным пользователем блокчейн-технологии в мире.
Интересный факт: изначальная материнская компания, от которой отсчитывается история JPMorgan Chase, — основанная в 1799 году Аароном Бэрром Manhattan Company — создавалась вовсе не как банк, а как водопроводная компания для снабжения Нью-Йорка чистой водой, и лишь впоследствии диверсифицировала бизнес в банковское дело, что делает её одним из самых нетипичных примеров происхождения крупного современного финансового института.
Таблица 1. Ключевые технологические направления JPMorgan Chase на 2026 год
| Направление | Что это | Масштаб |
|---|---|---|
| LLM Suite | Внутренняя ИИ-платформа для сотрудников | Свыше 200 тыс. пользователей |
| Kinexys (бывший Onyx) | Блокчейн-платформа для расчётов и токенизации | Свыше 1 млрд долл. ежедневных транзакций |
| JPM Coin | Токен для межбанковских расчётов и репо | Часть инфраструктуры Kinexys |
| Технологический бюджет | Совокупные годовые инвестиции в ИТ | Около 20 млрд долларов на 2026 год |
Крупная сделка 2026 года: портфель Apple Card
Помимо органичного развития собственных технологий, JPMorgan Chase в 2026 году совершил и значимую сделку по приобретению — выкупил портфель карты Apple Card, добавив к своей клиентской базе порядка 12 млн пользователей этого продукта. Подобное приобретение открывает банку возможность кросс-продаж собственных финансовых продуктов новой, преимущественно молодой и технологически ориентированной аудитории, изначально привлечённой именно брендом Apple, а не самим банком-эмитентом карты. Это показывает, что даже крупнейший банк страны с колоссальным собственным технологическим бюджетом продолжает считать выгодным приобретение готовых клиентских баз через партнёрство с технологическими компаниями, а не полагается исключительно на органический рост.
Смена руководства: конец эпохи Джейми Даймона
 2026 год стал знаковым для банка ещё по одной причине, не связанной напрямую с технологиями, — руководство компании начало готовить постепенную передачу власти от Джейми Даймона, отметившего 70-летие и возглавлявшего банк на протяжении около двух десятилетий. По имеющимся данным, совет директоров банка обозначил ориентировочный горизонт перехода Даймона на позицию исполнительного председателя в течение ближайших 24 месяцев — сценарий, призванный обеспечить максимально плавную передачу управления, а не резкую смену руководства.
По данным AMBCrypto, руководство JPMorgan Chase ожидает, что к 2030 году мировой рынок токенизированных реальных активов достигнет 13 трлн долларов, а собственный токен банка JPM Coin уже сейчас нацелен на обработку свыше 1 млрд долларов ежедневных транзакций, — амбиция, которая ставит блокчейн-направление в один ряд с традиционными платёжными сервисами банка по значимости для его будущей стратегии.
Марианна Лейк, рассматриваемая в качестве вероятного преемника, пользуется высоким уважением внутри организации, но аналитики отмечают риск того, что рынок может болезненно отреагировать на отсутствие характерной для Даймона уверенной руки в первые месяцы её самостоятельного руководства — управленческий риск, типичный для любой крупной организации, долгое время ассоциировавшейся с одним конкретным лидером. Подобный переходный период сам по себе становится проверкой на прочность корпоративной культуры банка, выстроенной за годы руководства Даймона, — устойчивость которой, по формулировке отраслевых аналитиков, и должна продемонстрировать преемница в первые месяцы работы на новом посту.
Технологическое лидерство в контексте мировой банковской индустрии
Масштаб и характер технологических амбиций JPMorgan Chase удобно сопоставлять с аналогичными процессами в других крупных финансовых экосистемах мира, каждая из которых решает похожую задачу — интеграцию передовых технологий в традиционно консервативный банковский бизнес — в собственном институциональном и культурном контексте. Подробнее о том, как схожие по масштабу, но принципиально иначе организованные технологические экосистемы выстроены вокруг китайских финтех-гигантов, можно прочитать в материале «Ant Group и WeBank: как устроены технологичные банки Китая» — сравнение американской, российской и китайской моделей показывает, что путь к статусу «технологической компании с банковской лицензией» у разных финансовых институтов мира пролегает через разные комбинации собственной разработки, поглощений и партнёрств, а не через единый универсальный сценарий.
- Правда ли, что JPMorgan Chase считает биткоин бесполезным, но при этом активно развивает блокчейн? И то и другое верно одновременно, и в этом нет противоречия с точки зрения самого банка: генеральный директор Джейми Даймон последовательно разделяет скептическое отношение к биткоину и криптовалютам как спекулятивным активам от полноценной поддержки блокчейна как технологии для смарт-контрактов, расчётов и токенизации активов, которую банк использует в промышленных масштабах через собственную платформу Kinexys.
- Останется ли Джейми Даймон полностью не у дел после передачи поста генерального директора? Судя по обсуждаемому сценарию, нет — ожидается, что Даймон перейдёт на позицию исполнительного председателя совета директоров, сохраняя определённое влияние на стратегию банка, а не полностью покинет организацию. Подобная модель постепенной передачи полномочий распространена среди крупных корпораций именно для того, чтобы обеспечить преемственность корпоративной культуры и стратегии в переходный период.