Народный банк Китая (PBoC) был создан 1 декабря 1948 года объединением трёх региональных финансовых структур, контролировавшихся Коммунистической партией, — банков Хуабэй, Бэйхай и Сибэй Нунминь. Вплоть до 1990-х годов институт совмещал функции центробанка и обычного коммерческого банка одновременно, кредитуя предприятия и принимая вклады наравне с определением денежно-кредитной политики страны. Разбираем, как эта необычная предыстория и последующие реформы сформировали модель управления, принципиально отличающуюся от западных центробанков.
От единственного банка страны к современному регулятору
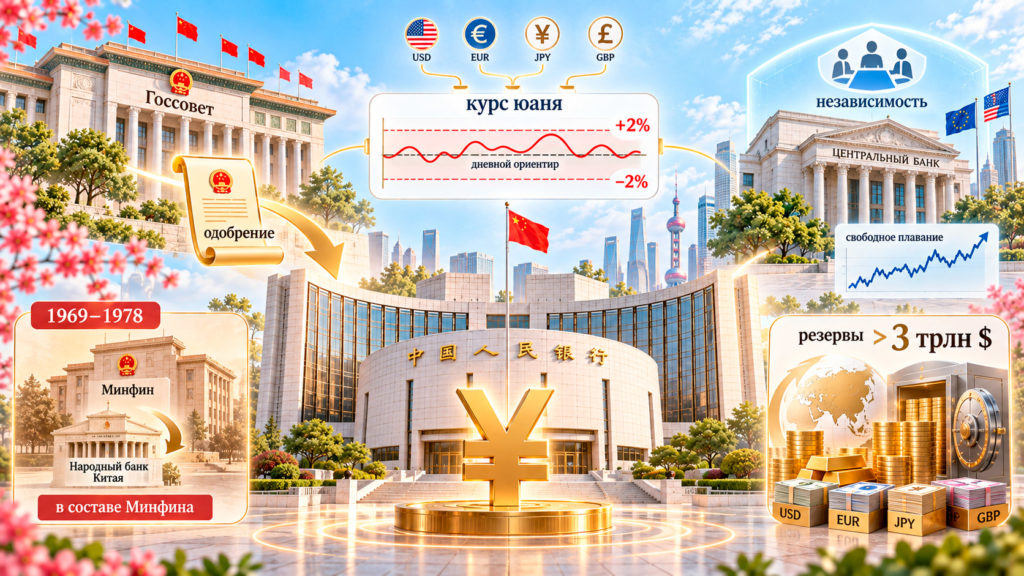
После образования Китайской Народной Республики в 1949 году Народный банк Китая стал единственным банком страны — остальные финансовые организации на материковой части были либо ликвидированы, либо национализированы в начале 1950-х годов. Институт долгое время подчинялся Министерству финансов, а между 1969 и 1978 годами и вовсе был административно понижен до статуса департамента внутри самого министерства — редкий пример того, как центробанк крупной страны на десятилетие фактически растворился внутри фискального ведомства, лишившись даже формальной институциональной самостоятельности.
Интересный факт: с 1969 по 1978 год Народный банк Китая формально не существовал как отдельный институт — в этот период он был административно понижен до статуса обычного департамента внутри Министерства финансов страны, и лишь последующие экономические реформы конца 1970-х — 1990-х годов постепенно восстановили и укрепили его самостоятельный статус центробанка.
Разделение денежно-кредитных и коммерческих банковских функций произошло только в рамках экономических реформ 1990-х годов: в соответствии с решением Госсовета КНР о реформе финансовой системы 1993 года операции, связанные с проведением государственной политики, были окончательно отделены от коммерческого банковского бизнеса. Юридическое закрепление статуса центробанка состоялось 18 марта 1995 года, когда Всекитайское собрание народных представителей приняло закон о Народном банке Китая, впервые законодательно подтвердивший его роль как центрального банка страны, а тот же закон предоставил институту более высокую степень автономии по сравнению с обычными министерствами в структуре Госсовета.
Прямое подчинение Госсоветy как ключевое структурное отличие
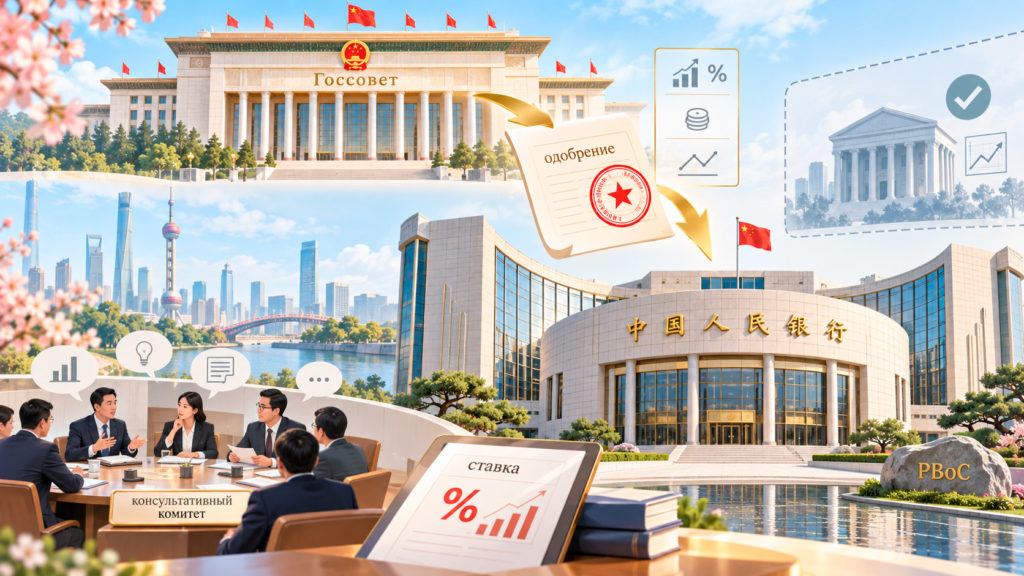 Главное, что отличает Народный банк Китая от большинства крупных центробанков мира, — открытая, законодательно закреплённая подчинённость Государственному совету КНР, а не независимый статус, характерный для ФРС США или Европейского центробанка. Формально PBoC формулирует и реализует денежно-кредитную политику, но практически любое существенное изменение — в первую очередь решения по процентным ставкам — требует предварительного одобрения Госсовета, прежде чем может быть реализовано на практике.
Комитет по денежно-кредитной политике при PBoC при этом выполняет скорее консультативную, чем директивную функцию — в отраслевых обзорах его нередко описывают именно как совещательный орган, а не полноценный аналог западных комитетов вроде FOMC или Управляющего совета ЕЦБ, обладающих реальным правом голоса по итоговому решению. Периодически в экспертном сообществе звучат призывы предоставить этому комитету полную независимость в определении ставки и собственного календаря заседаний, аналогичную западной модели, но подобная реформа противоречила бы самой логике действующей системы государственного управления Китая, в которой центробанк остаётся встроенным элементом более широкой системы государственного планирования, а не автономным центром принятия решений.
Управляемый плавающий курс юаня
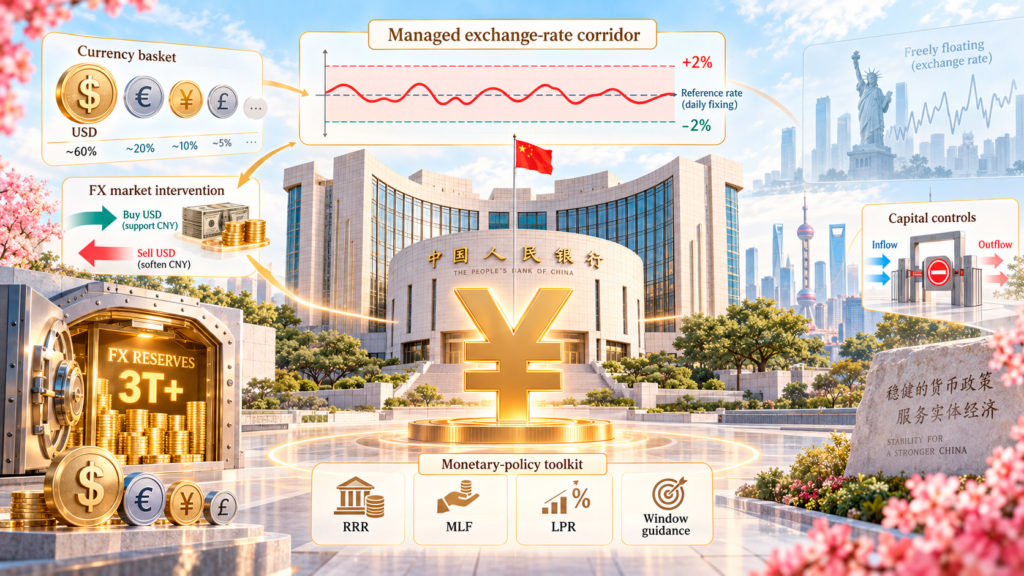 Ещё одно принципиальное отличие китайской модели — способ управления национальной валютой. В отличие от свободно плавающих валют большинства развитых экономик, курс юаня удерживается PBoC в довольно узком коридоре: банк ежедневно устанавливает центральный референсный курс относительно корзины валют, взвешенной с заметным перекосом в сторону доллара США, а фактическим торгам на рынке разрешено отклоняться от этого ориентира не более чем на 2% в каждую сторону.
Таблица 1. Инструменты денежно-кредитной политики PBoC
| Инструмент | Назначение |
|---|---|
| Норматив обязательных резервов (RRR) | Регулирует долю средств, которую банки обязаны держать в резерве, не выдавая в виде кредитов; варьируется в диапазоне примерно 5-20% |
| Среднесрочная кредитная линия (MLF) | Предоставление ликвидности коммерческим банкам на среднесрочный период |
| Базовая ставка кредитования (LPR) | Ключевой ориентир для ценообразования кредитов коммерческих банков |
| Целевое кредитное регулирование («window guidance») | Неформальные директивы банкам о приоритетных направлениях кредитования |
Управление курсом на практике требует от PBoC регулярного прямого вмешательства в рынок: чтобы удержать курс в границах допустимого коридора, банк покупает или продаёт валюту из собственных резервов, которые благодаря этой активности выросли до одних из крупнейших в мире — более 3 трлн долларов. Одновременно сохраняются заметные ограничения на трансграничное движение капитала, хотя китайские власти постепенно и весьма осторожно ослабляют эти барьеры на протяжении последних десятилетий, не отказываясь от них полностью в пользу свободного рынка капитала западного образца.
Множественные, порой противоречащие друг другу цели
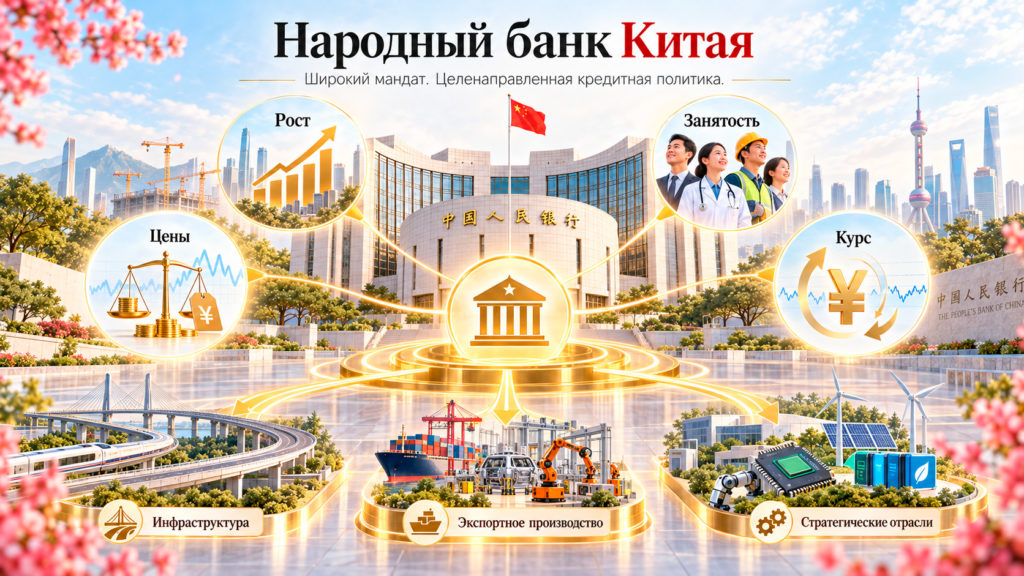 В отличие от узкого мандата на ценовую стабильность, характерного для ЕЦБ, или двойного мандата ФРС на занятость и инфляцию, у PBoC заявленный набор целей заметно шире и включает одновременно экономический рост, полную занятость, стабильность цен и стабильность валютного курса. Подробнее о том, какими базовыми принципами руководствуются центробанки при определении собственного мандата и инструментов, можно прочитать в материале «что такое центральный банк и зачем он нужен» — на этом фоне китайская модель выделяется именно многозадачностью мандата, требующей от регулятора искать баланс между заведомо конкурирующими целями, а не концентрироваться на одной чётко приоритизированной задаче.
Подобная многоцелевая конструкция логично вытекает из общей роли PBoC в китайской экономической системе: банк выступает не только регулятором цен и курса, но и одним из инструментов направления кредитных потоков в приоритетные для государства отрасли — инфраструктуру, экспортно ориентированное производство и стратегические направления промышленной политики. Целевое кредитное регулирование и дифференцированные резервные требования для разных типов банков позволяют PBoC точечно стимулировать кредитование конкретных секторов экономики — инструмент, малохарактерный для западных центробанков, которые обычно воздействуют на экономику более обобщёнными мерами вроде изменения единой базовой ставки для всех участников рынка сразу.
Цифровой юань как поле для международного лидерства
 Показательно, что именно Народный банк Китая одним из первых в мире начал масштабные пилотные испытания цифровой валюты центрального банка (e-CNY) — направление, в котором Китай на сегодняшний день опережает большинство крупных экономик мира по масштабу реального внедрения, а не только пилотных экспериментов. Подробнее о том, как обстоят дела с подобными проектами в разных странах мира и на какой стадии реально находится каждый из них, можно прочитать в материале «CBDC в мире: у кого цифровая валюта центробанка уже работает».
Активное развитие цифрового юаня логично вписывается в общую модель управления PBoC: институт, привыкший к прямому, детализированному контролю над денежным обращением через целевые кредитные инструменты и управляемый курс, закономерно оказался технологически и институционально готов к внедрению цифровой валюты, дающей ещё более точный и полный контроль над движением денег в экономике, чем традиционные наличные и безналичные расчёты через коммерческие банки.
Почему западная модель независимости здесь неприменима
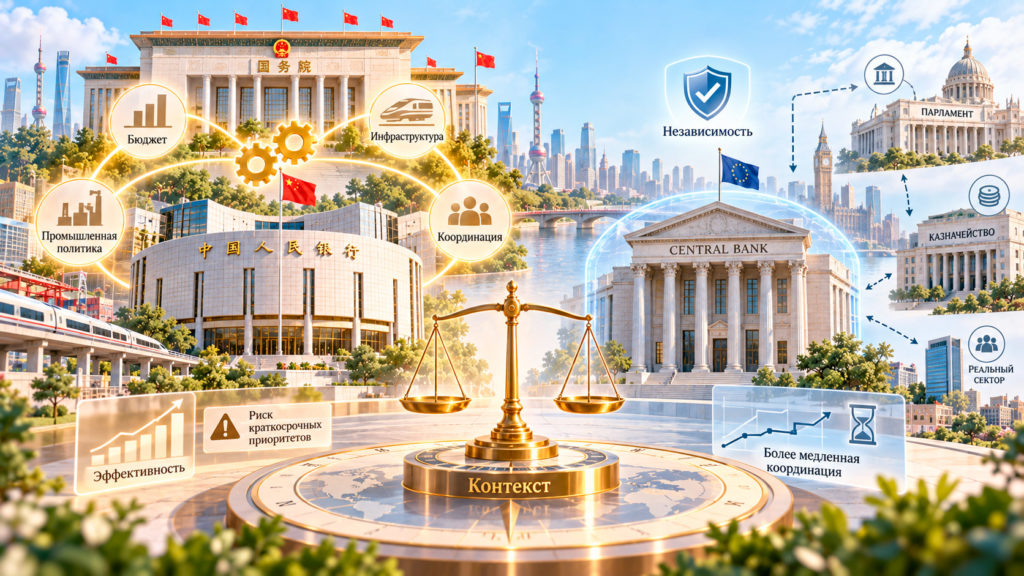
Сравнивая PBoC с центробанками западных стран, важно избегать поверхностного вывода о том, что отсутствие формальной независимости автоматически делает китайскую модель менее эффективной или более рискованной. Логика подчинения центробанка Госсовету встроена в общую архитектуру китайской экономической системы, где стратегическое планирование и координация между различными государственными органами исторически считаются преимуществом, а не недостатком управления. Прямая подотчётность PBoC исполнительной власти позволяет китайскому правительству оперативно координировать денежно-кредитную политику с бюджетной и промышленной политикой — синхронизация, которая в западных системах с независимыми центробанками требует значительно более сложного и медленного согласования между формально разделёнными ветвями и институтами власти.
По данным профильных финансовых обзоров, золотовалютные резервы, накопленные Народным банком Китая в значительной степени именно благодаря политике управления курсом юаня, превышают 3 трлн долларов — один из крупнейших показателей в мире среди всех центральных банков, что даёт институту существенный запас прочности для дальнейших валютных интервенций в случае необходимости
Оборотная сторона этой же модели — меньшая защищённость денежно-кредитной политики от краткосрочных политических приоритетов, которая в западной традиции считается ключевым риском зависимого центробанка. Соответственно, оценка эффективности каждой из моделей во многом зависит от более широкого контекста: работает ли она в связке с остальной системой государственного управления страны, а не от абстрактного сравнения по единой универсальной шкале «независимость — зависимость», применимой одинаково ко всем странам мира вне зависимости от их политического и экономического устройства.
- Можно ли назвать Народный банк Китая независимым центробанком в западном понимании этого термина? Нет — PBoC законодательно подчинён Государственному совету КНР, и практически любое существенное решение по денежно-кредитной политике требует его предварительного одобрения. Это принципиально отличает китайскую модель от ФРС США или Европейского центробанка, где решения по ставке принимаются специальным комитетом без необходимости получать одобрение исполнительной власти по каждому конкретному случаю.
- Свободно ли торгуется юань на международном валютном рынке? Не полностью — PBoC ежедневно устанавливает центральный референсный курс относительно корзины валют, а реальным торгам разрешено отклоняться от этого ориентира не более чем на 2% в любую сторону. Это принципиально отличается от полностью свободно плавающих валют вроде доллара США или евро, курс которых определяется исключительно рыночным спросом и предложением без ежедневного административного ориентира от центробанка.


1 comment
[…] Китай также остаётся движущей силой крупнейшего в мире трансграничного проекта CBDC — платформы mBridge, объём операций на которой вырос до 55,49 млрд долларов, что представляет собой рост в 2500 раз с момента первых пилотов начала 2022 года, а сам юань обеспечивает свыше 95% всего объёма расчётов на этой платформе. Подробнее о том, как устроена особая модель управления китайским центробанком, стоящим за этой стратегией, можно прочитать в материале «Народный банк Китая: центробанк с принципиально иной м…». […]