

19 марта 2024 года Банк Японии сделал то, чего не делал 17 лет, — повысил процентную ставку. Событие вышло далеко за рамки рутинного решения регулятора: этим шагом центробанк окончательно похоронил единственный на тот момент в мире режим отрицательных процентных ставок, действовавший восемь лет подряд, и одновременно отказался от контроля кривой доходности — экспериментального инструмента, который сам по себе стал редкостью среди центробанков развитых экономик. Разбираем, зачем Япония вообще пошла на столь радикальные меры и почему на выход из них ушло без малого десятилетие.
От Бельгии до Токио: рождение центробанка в 1882 году
Банк Японии был учреждён 10 октября 1882 года по инициативе министра финансов Мацуката Масаёси в рамках масштабной модернизации страны эпохи Мэйдзи. Показательная деталь его происхождения: изучая опыт европейских центробанков во время командировки на Всемирную выставку в Париже в 1878 году, Мацуката первоначально планировал взять за образец французскую модель, но по совету министра финансов Франции остановился на куда более молодом и на тот момент образцово организованном Национальном банке Бельгии, основанном лишь в 1850 году, — более чёткие и понятные правила работы бельгийского банка показались японской делегации предпочтительнее сложной и запутанной структуры куда более старого Банка Франции.
Интересный факт: чтобы удержать доходность десятилетних японских государственных облигаций около нулевой отметки в рамках политики контроля кривой доходности, Банку Японии приходилось скупать облигации в фактически неограниченном объёме — на пике этой политики центробанк стал держателем настолько значительной доли всего рынка государственного долга страны, что это временами серьёзно снижало ликвидность самого рынка, вынуждая регулятора периодически корректировать собственные правила скупки бумаг.
Закон о конвертируемых банкнотах 1884 года закрепил за новым банком монопольное право эмиссии японской иены, окончательно оформив его статус центробанка страны. По сей день у Банка Японии сохраняется необычная для центробанков структура собственности: как минимум 55% его капитала обязано принадлежать японскому правительству, а оставшаяся часть акций находится в частных руках и торгуется на внебиржевом рынке — редкий пример центробанка, чьи акции в принципе можно купить как обычную ценную бумагу, хотя это владение не даёт держателям прав контроля над денежно-кредитной политикой.
Путь к дефляционной ловушке
 Ключевую роль в формировании многолетней японской дефляции сыграл коллапс финансового пузыря начала 1990-х годов. После заключения соглашения Плаза в 1985 году, резко укрепившего иену по отношению к доллару, Банк Японии снизил процентные ставки, чтобы поддержать экономику перед лицом более дорогой национальной валюты, — в сочетании с другими факторами это спровоцировало масштабный пузырь на рынке недвижимости и фондовом рынке. Когда пузырь лопнул после 1990 года, страна вошла в затяжной период стагнации, получивший впоследствии название «потерянного десятилетия», которое на практике растянулось на куда более долгий срок.
Легальную независимость от министерства финансов Банк Японии получил лишь в 1998 году, когда пересмотренный закон о центробанке вступил в силу 1 апреля — реформа создала Совет по политике (Policy Board) в составе управляющего, двух его заместителей и шести членов, защищённых от произвольного увольнения правительством, и законодательно закрепила ценовую стабильность как основную цель денежно-кредитной политики банка. До этой реформы регулятор находился под фактическим косвенным контролем министерства финансов, что, по мнению многих последующих исследователей, отчасти объясняет запоздалую и недостаточно решительную реакцию на признаки формирования пузыря ещё в 1980-е годы.
Инструменты отчаяния: три волны нестандартной политики
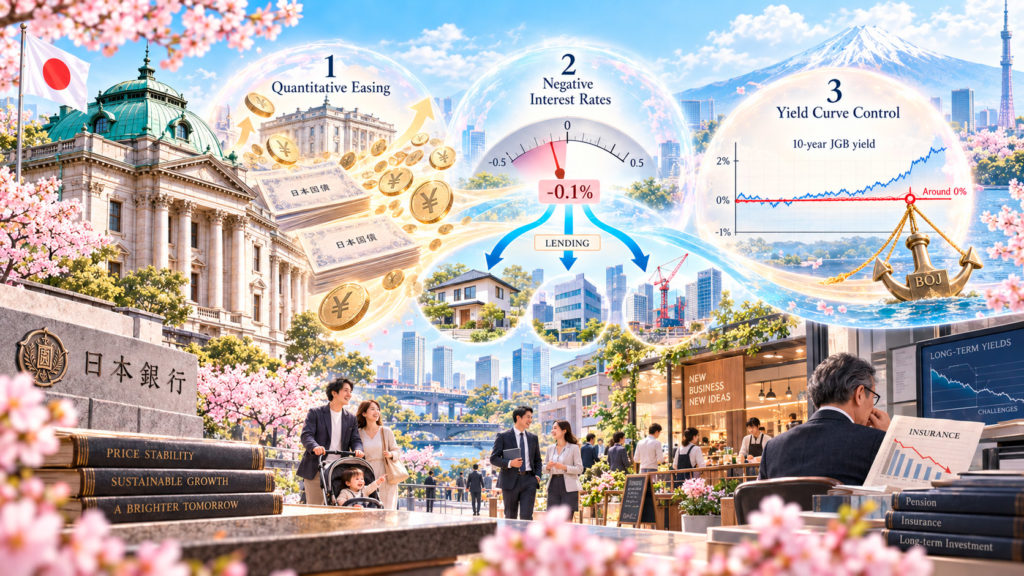
 Столкнувшись с хронической дефляцией, которую традиционные инструменты денежно-кредитной политики не могли преодолеть, Банк Японии последовательно перешёл к трём всё более нетипичным мерам, каждая из которых компенсировала ограничения предыдущей:
- масштабное количественное смягчение, запущенное по инициативе премьер-министра Синдзо Абэ в 2013 году — в рамках так называемой «политики Куроды» (по имени тогдашнего управляющего банком) объём покупки государственных облигаций резко вырос, увеличив денежную базу страны со 98 трлн иен в апреле 2013 года до 324 трлн иен уже к июню 2016 года;
- отрицательная процентная ставка, введённая в 2016 году на уровне минус 0,1% на избыточные резервы коммерческих банков в центробанке — механизм, буквально означавший, что банки платят регулятору за хранение у него части своих денег, вместо того чтобы получать процентный доход, как это происходит при нормальной положительной ставке;
- контроль кривой доходности (yield curve control), добавленный в сентябре 2016 года, — Банк Японии обязался удерживать доходность десятилетних государственных облигаций около нулевой отметки, скупая и продавая бумаги в необходимом объёме, чтобы не допустить отклонения от целевого ориентира.
Логика отрицательной ставки строилась на прямом стимулировании банков выдавать больше кредитов и инвестировать, а не просто держать деньги без движения на счетах в центробанке, — в теории это должно было подтолкнуть внутреннее потребление и в конечном счёте разогнать инфляцию до целевого уровня в 2%. На практике же затяжное сохранение отрицательных ставок создало серьёзные побочные эффекты для японской финансовой системы, особенно для страховых компаний, которым становилось всё сложнее эффективно управлять собственными активами в условиях околонулевой или отрицательной доходности долгосрочных вложений.
Почему выход занял почти десятилетие
 Реальная развязка наступила лишь спустя восемь лет после введения отрицательных ставок. По словам управляющего Банка Японии Кадзуо Уэды, решение о выходе из этой политики было принято, когда вероятность устойчивого достижения целевого показателя инфляции в 2% выросла до определённого порога, — ключевым фактором стало крупное повышение зарплат, объявленное по итогам весенних переговоров крупнейшего профсоюзного объединения страны, что подтвердило формирование устойчивой спирали взаимного роста зарплат и цен, которую регулятор долгие годы безуспешно пытался запустить искусственно.
По данным исследователей японской экономической истории, идея сделать Банк Японии кредитором последней инстанции — то есть спасателем банковской системы в кризис — изначально даже не упоминалась его основателем Мацукатой Масаёси при открытии банка в 1882 году, хотя сам он провёл достаточно времени в Европе, чтобы быть знакомым с этой концепцией по опыту западных центробанков того времени.
19 марта 2024 года Банк Японии одновременно повысил базовую ставку до диапазона от 0 до 0,1%, официально отменил механизм контроля кривой доходности и прекратил покупку биржевых фондов акций и японских инвестиционных фондов недвижимости — беспрецедентный по масштабу единовременный демонтаж почти всего арсенала нестандартной политики сразу. При этом центробанк не отказался полностью от поддержки рынка государственного долга: он сохранил ежемесячные покупки японских гособлигаций на сумму около 6 трлн иен, что примерно соответствовало прежнему объёму — то есть формальная отмена контроля кривой доходности не означала мгновенного и полного ухода регулятора с рынка облигаций, а скорее снятие жёсткого целевого ориентира по доходности при сохранении гибкости для реагирования на резкие движения долгосрочных ставок в будущем.
Осторожность как стиль дальнейшей политики
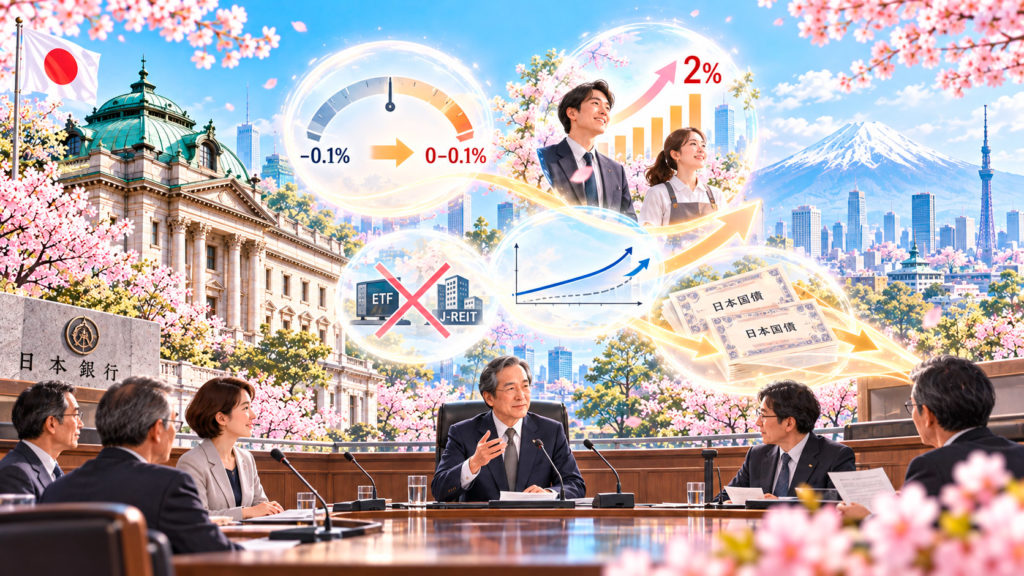 После исторического решения марта 2024 года Банк Японии подчеркнул, что не намерен переходить к агрессивному циклу повышения ставок, а планирует и дальше поддерживать мягкие финансовые условия, ссылаясь на всё ещё хрупкий характер восстановления японской экономики. Подобная сдержанность разительно контрастирует с куда более решительными и быстрыми циклами ужесточения политики, которые в те же годы проводили ФРС США и другие крупные центробанки, столкнувшиеся с послековидным всплеском инфляции, — различие, наглядно показывающее, что базовые принципы работы центробанков, разобранные в материале «что такое центральный банк и зачем он нужен», реализуются каждой конкретной страной с оглядкой на собственную уникальную экономическую историю, а не по единому универсальному шаблону.
Долгие годы сверхмягкой политики Банка Японии также имели прямое отношение к курсу национальной валюты: продолжительный период низких и отрицательных ставок способствовал ослаблению иены относительно других валют, что периодически вынуждало японские власти прибегать к прямым валютным интервенциям для сдерживания слишком резкого падения курса. Подробнее о механике подобных вмешательств центробанков в валютный рынок можно прочитать в материале «валютные интервенции центробанков».
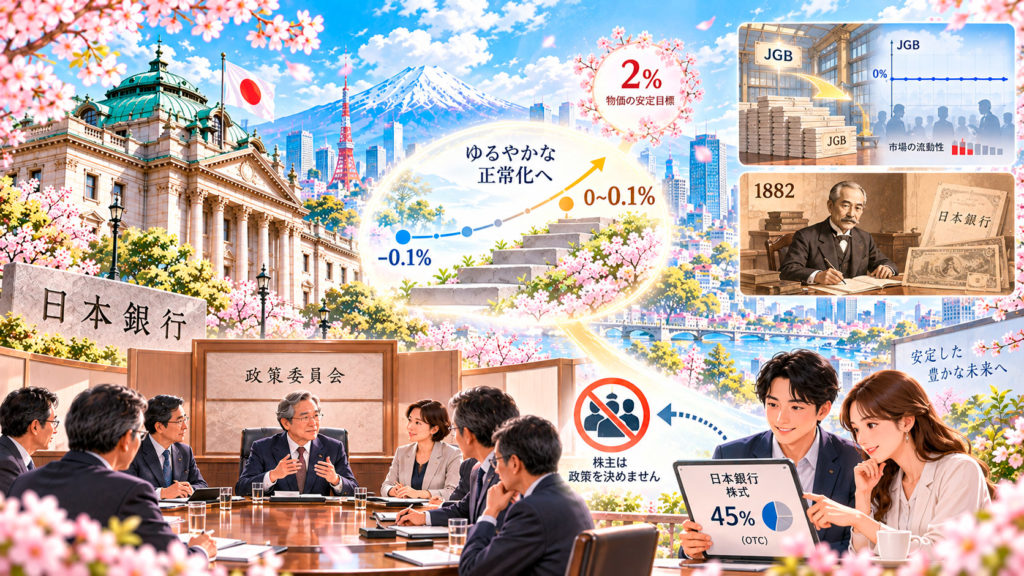
- Означает ли повышение ставки в марте 2024 года, что дефляционная эпоха в Японии полностью завершилась? Формально Банк Японии зафиксировал устойчивое достижение приемлемой траектории к целевому уровню инфляции, что стало формальным основанием для отказа от экстренных мер, но сам центробанк подчёркивал сохраняющуюся хрупкость восстановления и не обещал быстрого перехода к традиционному циклу повышения ставок. Полная нормализация японской денежно-кредитной политики после трёх десятилетий борьбы с дефляцией остаётся постепенным, а не одномоментным процессом.
- Можно ли частному инвестору купить акции Банка Японии? Формально да — как минимум 45% капитала банка находится в частных руках, а сами акции торгуются на внебиржевом рынке. Однако владение этими бумагами не даёт держателю права влиять на решения по денежно-кредитной политике, которые принимает независимый Совет по политике, а не общее собрание акционеров, как это было бы в случае обычной коммерческой компании.



1 comment
[…] […]