

Современный Банк России ведёт свою историю с 13 июля 1990 года, когда на базе Российского республиканского банка Госбанка СССР был создан Государственный банк РСФСР — тогда ещё подотчётный Верховному Совету РСФСР, а не полностью независимый институт в сегодняшнем понимании. Дальнейшие тридцать с лишним лет истории регулятора — это последовательное движение от сложного переходного статуса девяностых к необычно широкому набору полномочий, каких нет у большинства центробанков мира. Разбираем, как формировался этот путь и что реально меняет ключевая ставка Банка России в повседневной жизни экономики.
От Госбанка СССР до отдельного юридического лица
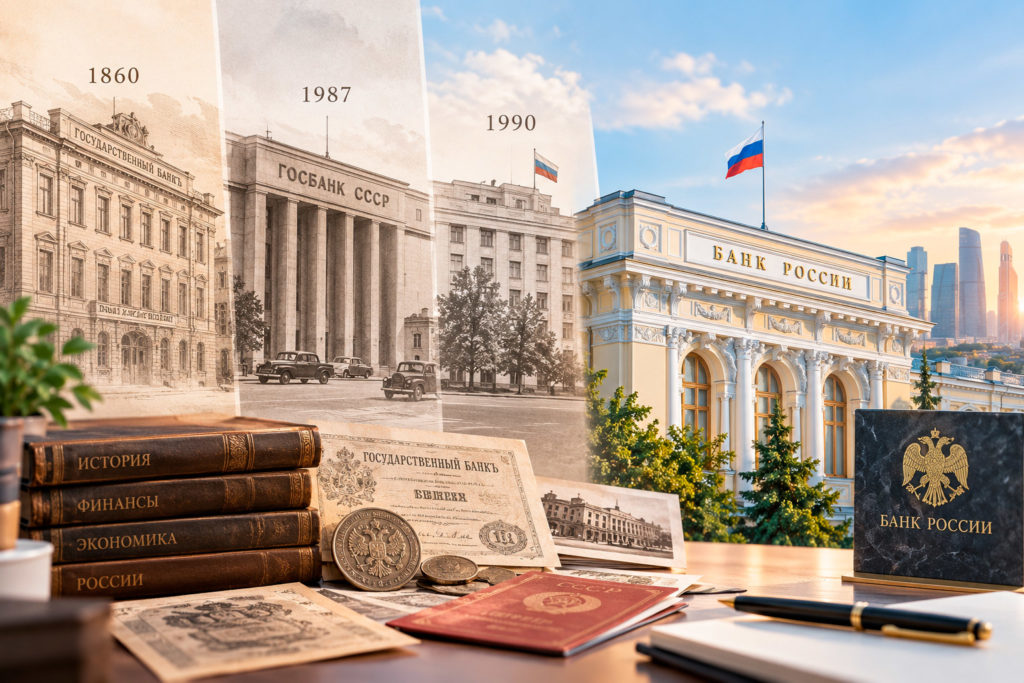
Корни современного Банка России уходят гораздо глубже 1990 года — собственно российская государственная банковская традиция начинается ещё с 1860 года, когда указом императора Александра II был учреждён Государственный банк Российской империи. Советский период тоже оставил заметный след в институциональной истории: Госбанк СССР на протяжении десятилетий выполнял функции единого эмиссионного и расчётного центра плановой экономики, а в 1987 году, в ходе реорганизации кредитной системы, из его состава выделились специализированные банки — Внешэкономбанк, Промстройбанк, Жилсоцбанк и Сбербанк, а сам Госбанк стал выполнять роль главного банка страны над этой новой структурой.
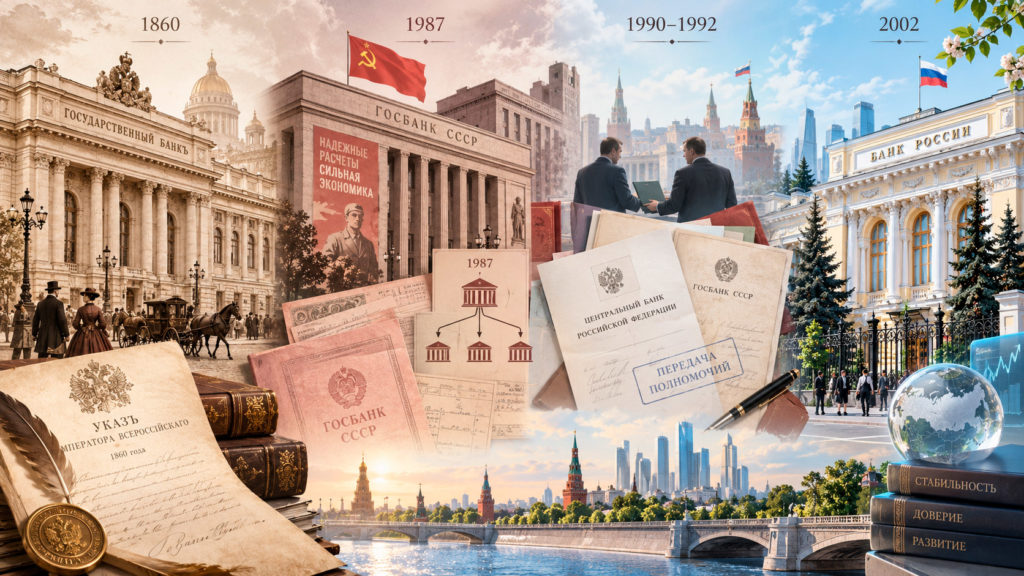
Переходный период 1990-1992 годов оказался напряжённым и юридически запутанным: с середины 1991 до конца 1992 года между Российским государственным банком и союзным Госбанком СССР шло прямое институциональное противостояние за контроль над банковской системой на территории России. Постановление Верховного Совета РСФСР от 22 ноября 1991 года предписало Центральному банку РСФСР принять имущество Госбанка СССР и выполнять его функции, а 20 декабря 1991 года, вскоре после распада самого Советского Союза, Госбанк СССР был окончательно упразднён. Как отдельное юридическое лицо Банк России был зарегистрирован 2 декабря 1990 года, а статус официального центрального банка Российской Федерации закрепился за ним окончательно лишь с принятием профильного федерального закона в 2002 году — то есть формальное юридическое оформление статуса заняло более десяти лет с момента фактического начала его работы.
По данным Банка России, накануне получения статуса мегарегулятора в 2013 году от нового на тот момент председателя ЦБ Эльвиры Набиуллиной параллельно ожидали сразу нескольких, местами противоречащих друг другу результатов — низкой инфляции, снижения ставки рефинансирования и одновременно стабильного курса рубля, — классический пример того, насколько разнонаправленными могут быть ожидания общества от независимого центробанка в переходный период реформ
2013 год: превращение в мегарегулятора
 Одним из самых значимых институциональных изменений в новейшей истории Банка России стало резкое расширение его полномочий 1 сентября 2013 года, когда на регулятор были возложены функции мегарегулятора финансовых рынков. До этого момента надзор за разными сегментами финансового рынка был распределён между несколькими отдельными ведомствами — Банк России отвечал только за банковский сектор, тогда как фондовый рынок, страховые компании, пенсионные фонды и аудиторы находились под контролем других органов.
Реформа объединила надзор за практически всем финансовым сектором страны в руках одного института, что сделало Банк России институтом с заметно более широкими полномочиями, чем у большинства зарубежных аналогов, — для сравнения, в устройстве Европейского центрального банка, разобранном в материале «что такое центральный банк и зачем он нужен», денежно-кредитная политика и надзор за отдельными финансовыми организациями исторически разделены между разными институтами. Новый статус потребовал от Банка России одновременного решения сразу нескольких задач — от снижения инфляции и стабилизации курса рубля до полноценного надзора за фондовым рынком, страховщиками и пенсионными фондами, ранее находившимися вне сферы его прямой ответственности.
Переход к свободному плаванию рубля в 2014 году
 Едва ли не самым заметным для широкой публики решением Банка России за всю его историю стал переход к режиму плавающего валютного курса в ноябре 2014 года. До этого момента регулятор годами удерживал курс рубля в рамках управляемого коридора, периодически проводя валютные интервенции для сглаживания его колебаний, — подробнее о том, как технически устроен подобный механизм вмешательства центробанка в валютный рынок, можно прочитать в материале «валютные интервенции центробанков».
Переход к плавающему курсу был неразрывно связан с другой стратегической реформой — переходом к таргетированию инфляции с 2015 года. Логика этого шага, которую впоследствии не раз объясняла председатель Банка России Эльвира Набиуллина, строилась на простом экономическом принципе: центробанк физически не способен одновременно жёстко контролировать и валютный курс, и внутреннюю процентную ставку — при фиксированном или管ируемом курсе процентные ставки в экономике вынуждены следовать за глобальными ставками вследствие валютного арбитража, тогда как отказ от таргетирования курса даёт регулятору свободу устанавливать ставку на уровне, необходимом именно для контроля инфляции внутри страны. Плавающий курс дополнительно выполняет функцию встроенного экономического стабилизатора: при неблагоприятных внешних условиях экономика лучше поглощает шок именно за счёт свободного движения курса, чем при попытке искусственно удержать его на прежнем уровне ценой истощения золотовалютных резервов.
Как устроена ключевая ставка на практике
 Ключевая ставка — основной инструмент денежно-кредитной политики Банка России с 2013 года, тот самый ориентир, вокруг которого выстраивается вся система процентных ставок в российской экономике. Совет директоров Банка России принимает решение по ключевой ставке на регулярных заседаниях, ориентируясь прежде всего на достижение целевого показателя годовой инфляции.
Изменение ключевой ставки транслируется в реальную экономику по нескольким каналам одновременно:
- через стоимость межбанковского кредитования, которая напрямую привязана к ключевой ставке и определяет, под какой процент банки одалживают деньги друг другу;
- через розничные ставки по депозитам и кредитам, которые коммерческие банки корректируют вслед за решением регулятора, хотя и не автоматически, а с определённым временным лагом;
- через инфляционные ожидания населения и бизнеса, которые сами по себе способны влиять на будущую динамику цен независимо от фактического движения ставки.
Показательная деталь институционального устройства Банка России — формальная независимость регулятора закреплена не только в профильном федеральном законе, но и в самой Конституции: статья 75 прямо устанавливает, что денежная эмиссия осуществляется исключительно Центральным банком, а защиту и обеспечение устойчивости рубля он реализует независимо от других органов государственной власти.
Испытания на прочность: дефолт 1998 года и последующая стабилизация
 Молодой российский центробанк с самого начала своей истории столкнулся с испытаниями, каких большинству зарубежных аналогов не приходилось переживать за сопоставимо короткий срок существования. Дефолт 1998 года стал одним из самых тяжёлых потрясений для только формирующейся банковской системы страны — Банк России после этого кризиса принял активное участие в стабилизации банковского сектора и денежного обращения, а сами девяностые годы в целом прошли для регулятора в условиях хронически высокой инфляции, регулярных финансовых потрясений и стремительного, зачастую хаотичного роста числа коммерческих банков, многие из которых впоследствии лишились лицензии.
Этот ранний опыт становления в условиях перманентного кризиса во многом объясняет, почему современный Банк России уделяет столь пристальное внимание банковскому надзору и очистке рынка от финансово неустойчивых организаций — подход, сформировавшийся как прямой урок девяностых годов, а не абстрактная теоретическая установка, спущенная сверху без исторического обоснования.
Санкционное давление как новый вид испытания
После 2022 года Банк России столкнулся с принципиально новым для себя типом вызова, отличным и от гиперинфляции девяностых, и от острого системного кризиса 1998 года, — масштабными международными санкциями, включавшими заморозку значительной части золотовалютных резервов страны, размещённых за рубежом. Регулятору пришлось оперативно перестраивать инструментарий валютного контроля и денежно-кредитной политики в условиях, когда часть привычных механизмов управления курсом и резервами оказалась физически недоступна из-за действий иностранных юрисдикций, а не из-за внутренних экономических причин.
Интересный факт: Государственный банк Российской империи, учреждённый указом Александра II в 1860 году, изначально создавался с довольно скромной по нынешним меркам формулировкой задачи — «оживление торговых оборотов» и «упрочение денежной кредитной системы», — при этом именно денежная реформа 1922-1924 годов и выпуск обеспеченных золотом червонцев впервые превратили Госбанк в полноценный эмиссионный центр в современном понимании этого термина.
Эта ситуация стала своеобразной проверкой на прочность институциональной независимости, о которой шла речь выше: несмотря на беспрецедентное внешнее давление, Банк России продолжил формально сохранять самостоятельность в определении конкретных инструментов денежно-кредитной политики, хотя сама внешняя среда, в которой эти инструменты приходится применять, изменилась радикально и потребовала значительно более активного использования валютного регулирования и контроля за трансграничным движением капитала, чем это было типично для регулятора в предыдущие годы свободного плавания рубля.
- Кому подчиняется Банк России сегодня? Формально Банк России не входит в систему органов исполнительной, законодательной или судебной власти и выступает особым публично-правовым институтом, наделённым исключительным правом денежной эмиссии. При этом председатель Банка России назначается Государственной думой по представлению президента, а сам регулятор ежегодно отчитывается перед парламентом — то есть независимость не означает полного отсутствия механизмов подотчётности перед государством.
- Почему Банк России в 2014 году отказался удерживать прежний курс рубля любой ценой? Переход к плавающему курсу в ноябре 2014 года был осознанным стратегическим решением, а не вынужденной капитуляцией перед рыночным давлением. Регулятор объяснял его тем, что попытка одновременно жёстко контролировать курс и независимо управлять процентной ставкой физически невозможна, а отказ от фиксации курса даёт возможность полноценно перейти к таргетированию инфляции — стратегии, которую Банк России реализует начиная с 2015 года.



1 comment
[…] Принципиальное отличие МВФ от второго крупного института Бреттон-Вудской системы — в горизонте и характере предоставляемой помощи: МВФ сосредоточен на относительно краткосрочных макроэкономических кризисах платёжного баланса, тогда как Всемирный банк финансирует долгосрочные проекты развития и структурные реформы конкретных отраслей экономики. Подробнее об этом принципиальном разделении функций и о том, что реально финансирует Всемирный банк, можно прочитать в материале «Всемирный банк: чем отличается от МВФ». Взаимодействие отдельных стран с фондом также нередко пересекается с их собственной внутренней денежно-кредитной политикой — подробнее о том, как выстраивалась макроэкономическая политика российского центробанка на протяжении последних десятилетий, можно прочитать в материале «Банк России: история, независимость, ключевая ставка и …». […]