

Международный валютный фонд родился из идеи, которая сегодня кажется почти самоочевидной: странам нужен общий кредитный союз для взаимопомощи в моменты, когда собственных резервов не хватает для покрытия дефицита платёжного баланса. В 1944 году эта идея была революционной — до создания фонда страна, столкнувшаяся с исчерпанием резервов при фиксированном курсе, была вынуждена либо резко ужесточать собственную экономическую политику, либо девальвировать валюту в одностороннем порядке, рискуя спровоцировать ответные меры торговых партнёров. Разбираем, как устроен фонд сегодня и почему его кредитные программы остаются предметом ожесточённых споров уже больше полувека.
Рождение в Бреттон-Вудсе
МВФ был создан по итогам Валютно-финансовой конференции ООН, прошедшей с 1 по 22 июля 1944 года в отеле «Маунт Вашингтон» курортного посёлка Бреттон-Вудс в американском штате Нью-Гэмпшир. На конференции присутствовали 730 делегатов из 44 государств антигитлеровской коалиции, а её итогом стало создание сразу двух родственных, но разных по функциям институтов — собственно МВФ и Международного банка реконструкции и развития, впоследствии выросшего в группу Всемирного банка.
Изначальная Бреттон-Вудская система строилась на фиксированных курсах национальных валют к доллару США, а доллара — к золоту по строго установленному паритету. Именно в контексте этой системы фиксированных курсов и родилась базовая функция МВФ: стране, столкнувшейся с дефицитом текущего счёта платёжного баланса, при фиксированном курсе крайне сложно самостоятельно профинансировать этот дефицит на протяжении долгого времени — резервы рано или поздно истощаются, и без внешней поддержки начинается полноценный кризис платёжного баланса. МВФ и стал тем самым кредитным союзом, финансируемым взносами собственных членов, который призван сглаживать подобные ситуации, не доводя страны до одностороннего разрыва системы международных расчётов.
Интересный факт: не менее половины золота, вносимого странами-участницами в качестве капитала МВФ и Всемирного банка по итогам Бреттон-Вудской конференции 1944 года, должно было храниться именно в США — решение, отражавшее исключительное положение американской экономики и золотого резерва страны сразу после Второй мировой войны, когда большая часть остального развитого мира лежала в руинах.
Как устроена система квот и голосов
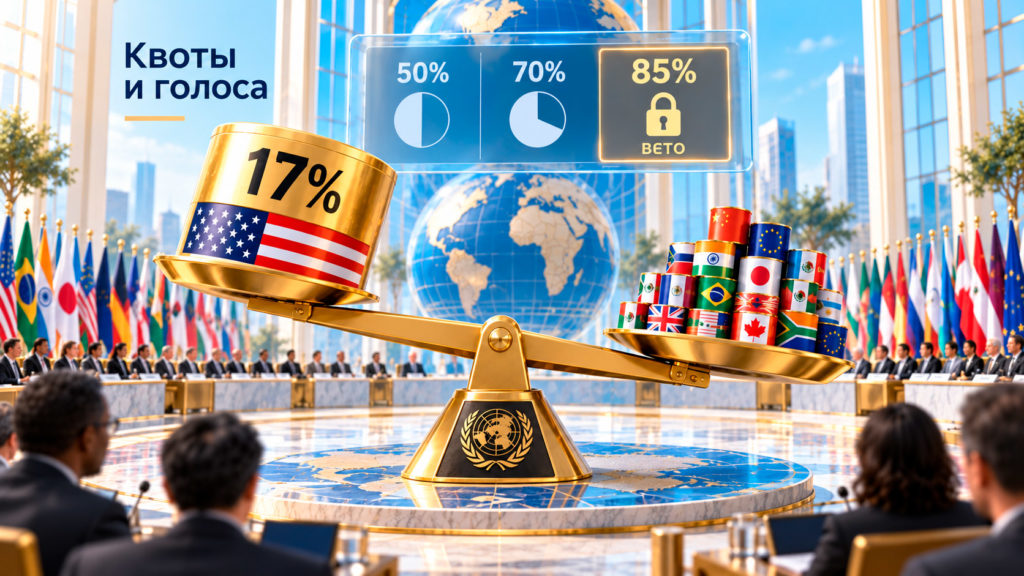 Ключевой структурный элемент управления МВФ — система квот, определяющая сразу три параметра для каждой страны-члена: размер обязательного финансового взноса, число голосов в органах управления фонда и условия доступа к собственным ресурсам организации при обращении за кредитом. Квота рассчитывается на основе относительной экономической и финансовой мощи страны, поэтому крупные экономики обладают заметно большим весом при голосовании, чем небольшие государства, которым для реального влияния на решения фонда приходится действовать коллективно через группы стран со схожими интересами.
Таблица 1. Пороги голосования в МВФ
| Тип решения | Требуемое большинство | Практическое значение |
|---|---|---|
| Обычные вопросы | Простое большинство (свыше 50%) | Текущие операционные решения |
| Важные стратегические вопросы | Специальное большинство 70% | Решения повышенной значимости |
| Ключевые стратегические вопросы (пересмотр квот, поправки к уставу) | Специальное большинство 85% | Требует согласия крупнейших акционеров |
Практический эффект этой системы известен всем наблюдателям международных финансов: обладая долей голосов около 17%, США фактически располагают правом вето на любое решение, для принятия которого требуется 85-процентное большинство, — ни одна реформа устава или радикальный пересмотр системы квот не может пройти без согласия Вашингтона, даже если абсолютно все остальные страны-члены проголосуют «за». Даже после реформ квот, включая пакет, согласованный в Сеуле в 2010 году и удвоивший общий объём квотных ресурсов фонда, относительное соотношение сил между крупнейшими акционерами принципиально не изменилось — по оценке ряда экономистов, включая китайских исследователей глобального управления, США по-прежнему определяют базовый порядок работы организации.
Что такое обусловленность и почему её критикуют
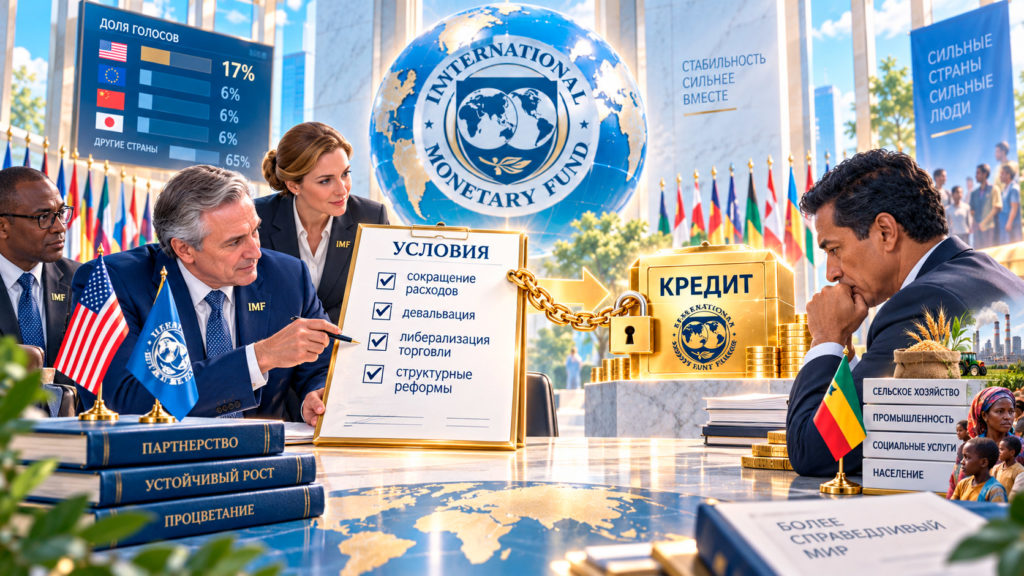 Ключевой и наиболее спорный принцип работы МВФ — обусловленность (conditionality): фонд предоставляет кредит не безусловно, а в обмен на обязательство страны-заёмщика провести определённый набор экономических реформ, обычно направленных на сокращение бюджетного дефицита, либерализацию торговли и структурную перестройку экономики. Формальная логика этого подхода понятна — фонд стремится убедиться, что предоставленные деньги не просто закроют текущую дыру в бюджете, а помогут стране выйти на устойчивую траекторию, способную предотвратить повторение кризиса в будущем.
На практике же программы структурной перестройки 1980-1990-х годов стали источником одной из самых продолжительных дискуссий в истории международных финансов. Критики указывают, что типовой набор требований — сокращение государственных расходов, девальвация национальной валюты, ориентация экономики на экспорт — зачастую применялся к странам с совершенно разной экономической структурой практически без должной адаптации к местным условиям. Показательный пример подобной критики касается требования ориентировать экономику исключительно на экспортную модель без учёта соображений продовольственной безопасности — подход, который, по оценке ряда экономистов, применялся в нескольких странах Африки и на Филиппинах с неоднозначными долгосрочными последствиями для внутреннего продовольственного производства этих стран.
Специальные права заимствования: собственная «валюта» фонда
 Отдельный и не самый очевидный элемент инструментария МВФ — специальные права заимствования (СДР), введённые в 1969 году по итогам ежегодной сессии фонда в Рио-де-Жанейро. СДР представляют собой искусственную международную резервную единицу, курс которой определяется на основе корзины ведущих мировых валют, — её иногда называют «бумажным золотом» за функциональное сходство с золотым резервом, который она частично призвана дополнить. СДР не является полноценной валютой в привычном смысле — её нельзя использовать для прямых расчётов между частными лицами или компаниями, — но страны-члены МВФ используют её как дополнительный резервный актив и расчётную единицу в операциях друг с другом и с самим фондом.
По данным Энциклопедии Кругосвет, ещё в январе 1999 года доля США в совокупных ресурсах МВФ превышала 18% — то есть фактическое право вето Вашингтона на ключевые решения фонда сохраняется практически без изменений уже более четверти века, несмотря на несколько раундов формального пересмотра системы квот за это время.
Появление СДР стало логичным ответом на структурные ограничения золотого стандарта: по мере роста объёма международной торговли и финансовых операций мировой экономике требовалось больше резервных активов, чем позволяла добыча физического золота, а привязка исключительно к доллару США создавала избыточную зависимость всей системы от экономической и денежно-кредитной политики одной-единственной страны. Коллапс Бреттон-Вудской системы фиксированных курсов в 1971-1973 годах, отвязавший доллар от золота, заставил МВФ окончательно переориентироваться на новую роль организации в мире плавающих валютных курсов, для которого изначальная конструкция фонда 1944 года не была рассчитана.
Роль фонда сегодня: от долгового кризиса до пандемий
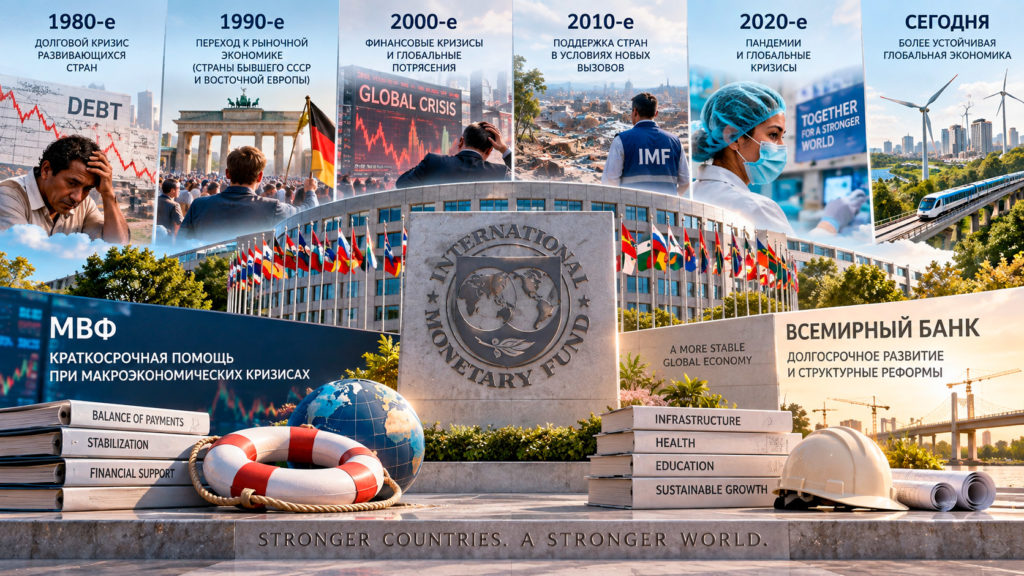 За более чем восемь десятилетий своего существования МВФ последовательно расширял круг задач далеко за пределы изначальной функции поддержки фиксированных курсов. В 1980-е годы фонд играл центральную роль в урегулировании долгового кризиса развивающихся стран, в 1990-е — в сопровождении перехода стран бывшего СССР и Восточной Европы к рыночной экономике, а в последующие десятилетия его инструментарий пополнился программами реагирования на финансовые кризисы, пандемии и другие макроэкономические потрясения, затрагивающие сразу множество стран одновременно.
Принципиальное отличие МВФ от второго крупного института Бреттон-Вудской системы — в горизонте и характере предоставляемой помощи: МВФ сосредоточен на относительно краткосрочных макроэкономических кризисах платёжного баланса, тогда как Всемирный банк финансирует долгосрочные проекты развития и структурные реформы конкретных отраслей экономики. Подробнее об этом принципиальном разделении функций и о том, что реально финансирует Всемирный банк, можно прочитать в материале «Всемирный банк: чем отличается от МВФ». Взаимодействие отдельных стран с фондом также нередко пересекается с их собственной внутренней денежно-кредитной политикой — подробнее о том, как выстраивалась макроэкономическая политика российского центробанка на протяжении последних десятилетий, можно прочитать в материале «Банк России: история, независимость, ключевая ставка и интервенции».
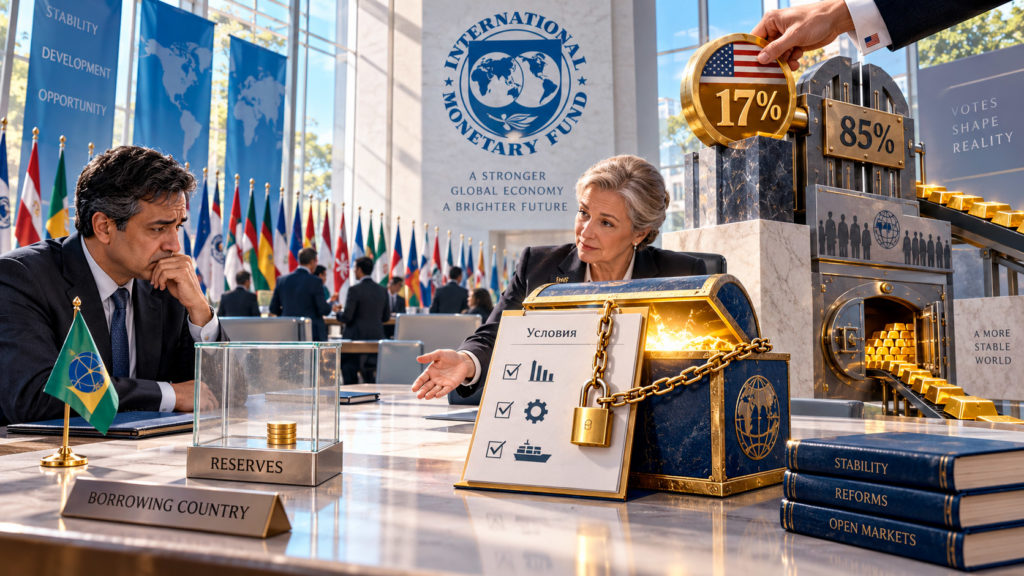
- Может ли МВФ заставить страну провести конкретные реформы против её воли? Формально нет — обращение за кредитом МВФ и последующее принятие условий обусловленности является добровольным решением самой страны-заёмщика, испытывающей острую нехватку валютных резервов. На практике же альтернативные источники сопоставимого по объёму финансирования в кризисной ситуации нередко ограничены, что делает согласие на условия фонда фактически вынужденным шагом для многих стран, оказавшихся в сложном положении.
- Почему у США больше влияния в МВФ, чем у других крупных экономик? Влияние в МВФ определяется размером квоты, которая рассчитывается на основе относительной экономической и финансовой мощи страны на момент последнего пересмотра системы квот. США остаются крупнейшей экономикой мира по большинству показателей, что и обеспечивает им наибольшую долю голосов — около 17% — и, как следствие, фактическое право вето на решения, требующие 85-процентного большинства.



1 comment
[…] работы которого подробно рассказано в материале «МВФ: что это, зачем нужен, как работает», сосредоточен на относительно краткосрочных […]