

Государственная программа льготного автокредитования в 2026 году способна снизить цену новой Lada Vesta стоимостью 1,8 млн рублей на 360 тысяч рублей за счёт скидки в 20%. При этом та же самая сумма скидки способна незаметно раствориться уже в автосалоне, если менеджер по продажам добавит в договор несколько «обязательных» допуслуг — от защитного покрытия кузова до расширенной сигнализации. Разбираем, как реально работает льготное автокредитование в 2026 году и на какие детали смотреть, чтобы государственная скидка не обернулась скрытой переплатой дилеру.
Кому положена льготная программа и сколько на неё заложено денег
Государственная программа льготного автокредитования направлена прежде всего на поддержку отечественных автопроизводителей и действует уже не первый год, регулярно меняя конкретные параметры. В бюджете 2026 года на льготное автокредитование заложено порядка 20 млрд рублей, а ещё около 30 млрд рублей выделено на программу льготного лизинга — то есть государство продолжает субсидировать не только прямую покупку машины в кредит, но и альтернативные формы её приобретения.
Право на льготную ставку распространяется не на всех подряд покупателей, а на определённые категории граждан, список которых периодически расширялся на протяжении нескольких лет:
- семьи с детьми, в том числе многодетные — для последних действует отдельная надбавка к базовой скидке;
- участники специальной военной операции и члены их семей;
- медицинские работники и педагоги;
- люди с инвалидностью;
- отдельные категории пенсионеров и военнослужащих.
Механика субсидии устроена так, что покупатель не получает скидку деньгами на руки — вместо этого государство компенсирует часть стоимости автомобиля напрямую банку, а сниженная итоговая цена машины и, соответственно, меньшая сумма кредита формируются автоматически ещё на этапе оформления сделки.
Как считается предельная ставка по льготному кредиту
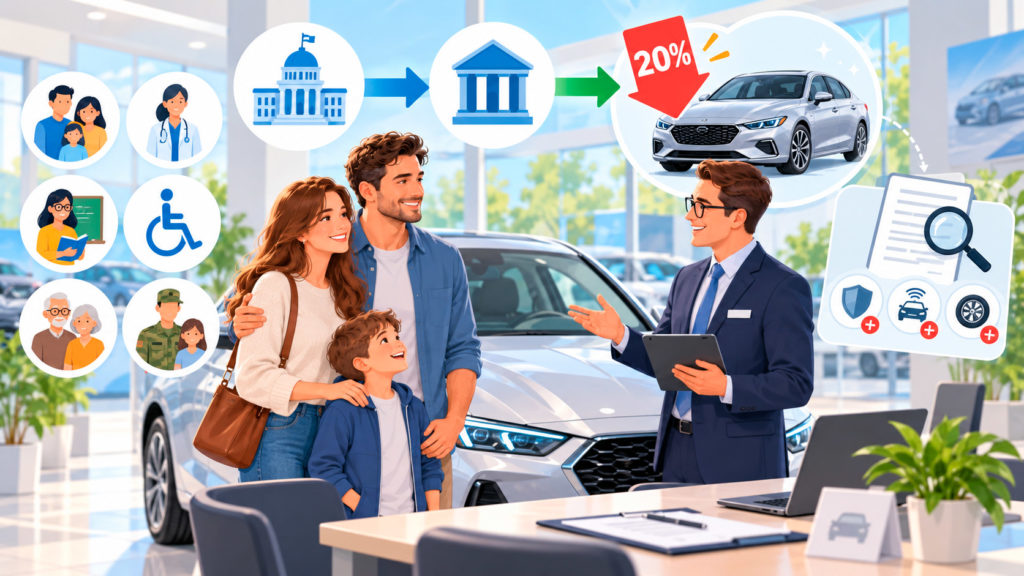 Процентную ставку по конкретному льготному автокредиту в конечном счёте определяет банк-участник программы, но закон устанавливает верхний предел: ставка не должна превышать ключевую ставку Банка России более чем на 5 процентных пунктов. Например, при ключевой ставке в 16% годовых максимально допустимая ставка по льготному автокредиту составит 21% годовых — формула, которая делает стоимость льготного кредита напрямую зависимой от текущей политики Центробанка, а не фиксированной раз и навсегда цифрой.
Отдельным направлением программы с весны 2025 года стала мера поддержки «Семейный автомобиль»: с 13 мая многодетные семьи с тремя и более детьми получили право на дополнительную 10-процентную скидку сверх базовой, а с 26 мая эта возможность распространилась и на семьи с двумя детьми. В рамках этой меры можно приобретать те же модели автомобилей, что доступны и в базовой льготной программе, а критерии отбора самих заёмщиков остаются идентичными.
Интересный факт: программа льготного автокредитования существует в России уже больше десяти лет и за это время неоднократно меняла состав льготных категорий — в 2021 году в неё включили работников образовательных учреждений, в 2022 году — пенсионеров, военнослужащих и сотрудников правоохранительных органов, а в ноябре того же года президент лично одобрил включение мобилизованных граждан и их семей.
Скрытые допуслуги автосалона: где теряется государственная скидка
Отдельная и значительно менее очевидная статья расходов — навязанные дополнительные услуги, которые часть автосалонов пытается включить в договор параллельно с оформлением льготного кредита. Типичный набор подобных допуслуг включает защитное покрытие кузова, дополнительную сигнализацию и коврики салона — формально не обязательные, но нередко преподносимые менеджером как условие получения именно льготной ставки или конкретной модели «в наличии».
Таблица 1. Как проверить реальную выгоду автокредита
| Что сравнивать | Зачем это нужно |
|---|---|
| Полная стоимость кредита за весь срок | Единственный корректный способ сравнить предложения — не ставка сама по себе, а сумма всех платежей целиком |
| Цена по госпрограмме против банковской акции без субсидии | У части банков собственная сниженная ставка без участия в госпрограмме иногда выгоднее итоговой переплаты по субсидированному кредиту с допуслугами |
| Список и стоимость допуслуг в договоре | Каждая позиция вроде защитного покрытия или сигнализации должна быть явно указана отдельной строкой с ценой, а не включена в общую сумму без расшифровки |
| Наличие КАСКО и его реальный объём покрытия | КАСКО обязательно почти всегда, но банки нередко навязывают расширенный полис вместо базового, увеличивая итоговую стоимость страховки |
Практический вывод из таблицы прост: сравнивать имеет смысл не саму процентную ставку, а полную стоимость кредита за весь срок владения автомобилем, включая все навязанные допуслуги и страховки, — именно эта цифра, а не рекламная ставка на баннере дилера, показывает реальную выгоду или её отсутствие. Похожий принцип сравнения полной, а не рекламной стоимости продукта применим и к другим банковским услугам — подробнее об этом можно прочитать в материале «как выбрать банк, вклад и карту в 2026 году».
Льготный кредит против рыночного предложения банка
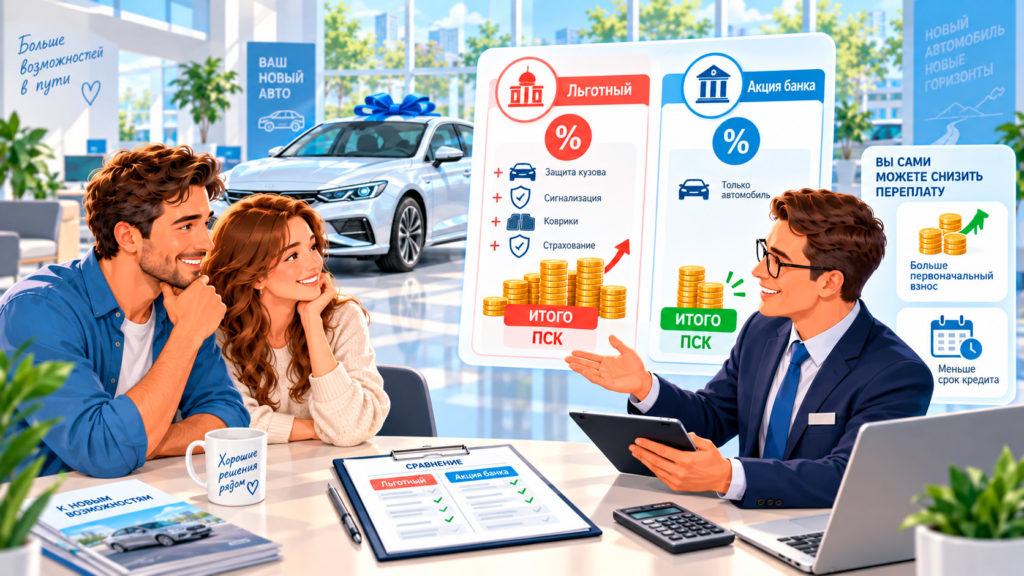
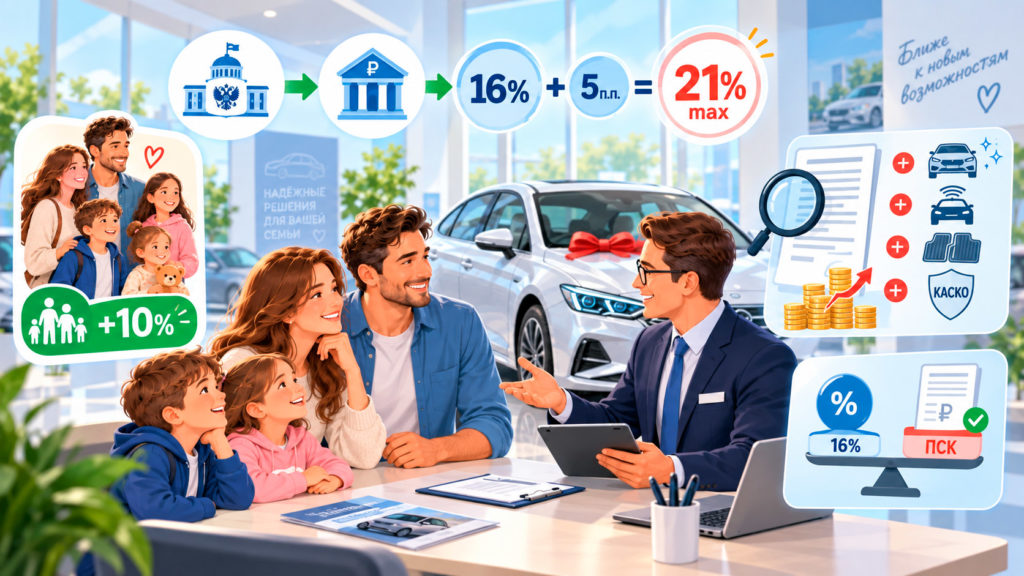 Отдельная практическая ловушка, о которой редко задумываются на этапе выбора автомобиля, — не всегда льготная госпрограмма автоматически означает наименьшую итоговую переплату. У части банков действуют собственные акционные ставки на конкретные модели без участия в государственной субсидии — например, в рамках совместных программ с автопроизводителем, — и в отдельных случаях такая банковская акция способна оказаться выгоднее субсидированного кредита, если в последний включены дорогие навязанные допуслуги или расширенная страховка. Разумная стратегия покупателя — запрашивать расчёт полной стоимости кредита сразу по обоим вариантам, а не соглашаться с первым предложенным менеджером сценарием только потому, что в его названии фигурирует слово «льготный».
По данным отраслевых расчётов, покупка Lada Vesta стоимостью 1,8 млн рублей по государственной программе со скидкой 20% обходится покупателю в 1,44 млн рублей — экономия в 360 тысяч рублей, сопоставимая по величине со стоимостью бюджетного автомобиля более простого класса.
Дополнительно стоит учитывать, что размер первоначального взноса и срок кредита напрямую влияют на итоговую переплату вне зависимости от того, участвует сделка в госпрограмме или нет: чем короче срок и выше первоначальный взнос, тем меньше итоговая сумма процентов, начисленных банком за весь период пользования кредитом. Эта базовая логика работает одинаково для льготного и обычного рыночного автокредита, но именно на льготных предложениях покупатели чаще фокусируются исключительно на факте скидки от государства, упуская из виду собственные параметры кредита, которые они в состоянии контролировать напрямую при выборе конкретных условий.
Список банков-участников и порядок действий
 Перечень банков, работающих с государственной программой льготного автокредитования, периодически меняется и публикуется на официальном сайте Минпромторга — крупные банки вроде Сбербанка, ВТБ, Газпромбанка и ОТП Банка, как правило, участвуют в программе, но перед визитом в конкретный автосалон стоит заранее уточнить, с каким именно банком работает выбранный дилер.
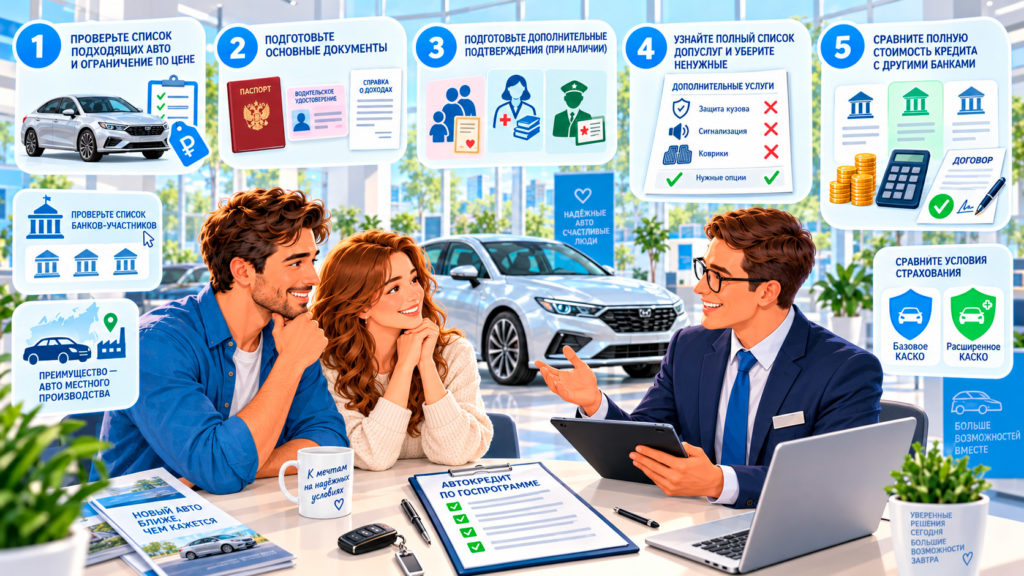
Практический порядок оформления льготного автокредита складывается из нескольких последовательных шагов:
- проверить актуальный список автомобилей, доступных по программе, и убедиться, что цена конкретной модели укладывается в установленный ценовой лимит;
- подготовить базовый пакет документов — паспорт, водительское удостоверение, справку о доходах;
- для льготных категорий — дополнительно собрать подтверждающие документы: свидетельства о рождении детей, справку с места работы для медиков и педагогов, удостоверение участника СВО;
- заранее уточнить у дилера полный список навязываемых допуслуг и настоять на их исключении из договора, если они не нужны покупателю;
- сравнить итоговую полную стоимость кредита с альтернативными предложениями банков без участия в госпрограмме, прежде чем подписывать окончательный договор.
Ставку по постановлению правительства от 17 июля 2015 года №719 также рассчитывает Минпромторг с учётом дополнительных критериев локализации производства конкретной модели — это объясняет, почему в программу входят преимущественно отечественные автомобили и модели, собираемые в России по достаточно глубокому уровню локализации, а не любые новые машины на рынке.
- Можно ли отказаться от навязанных допуслуг вроде защитного покрытия или сигнализации? Да — подобные услуги формально не являются обязательным условием оформления автокредита, включая льготный, и покупатель вправе от них отказаться. На практике менеджеры автосалонов нередко представляют такие допуслуги как обязательные, поэтому стоит заранее уточнять их необходимость и настаивать на исключении из договора, если они действительно не нужны.
- Может ли банк заставить оформить более дорогой полис КАСКО, чем нужно покупателю? Само наличие полиса КАСКО почти всегда является обязательным условием автокредита, но конкретный объём покрытия и цена полиса могут существенно различаться. Банки нередко предлагают расширенные, более дорогие варианты страховки вместо базового полиса — прежде чем соглашаться, стоит уточнить у банка о наличии более простого и дешёвого варианта КАСКО, соответствующего минимальным требованиям кредитного договора.
- Можно ли получить льготный автокредит на автомобиль иностранного бренда? Программа ориентирована прежде всего на поддержку отечественных автопроизводителей, и конкретный перечень доступных моделей определяется Минпромторгом с учётом критериев локализации производства по постановлению правительства №719. На практике это означает, что в льготный список попадают преимущественно российские марки и модели, собираемые в стране с достаточно глубоким уровнем локализации, а не любые иностранные автомобили, официально продающиеся на рынке.


