

Базельский комитет по банковскому надзору не имеет юридической власти над государствами — его инструкции носят исключительно рекомендательный характер, а не обязательную силу международного договора. Несмотря на это, разработанные им стандарты внедрило подавляющее большинство стран мира, включая Россию. Разбираем, откуда взялся этот необычный механизм добровольного, но почти всеобщего регулирования и что конкретно требует от банков его последняя крупная версия — Базель III.
Комитет без полномочий, чьи правила соблюдает весь мир
Базельский комитет по банковскому надзору был создан в 1974 году президентами центральных банков стран «Группы десяти» (G10) и действует при содействии Банка международных расчётов, штаб-квартира которого расположена в швейцарском городе Базеле — отсюда и название всей серии соглашений. Толчком к его созданию послужило осознание того, что банки всё активнее ведут операции далеко за пределами страны своей регистрации, а разрозненное национальное регулирование плохо справляется с рисками, которые подобные международные банки создают для всей мировой финансовой системы одновременно.
Интересный факт: полное название организации, стоящей за Базельскими соглашениями, — Базельский комитет по банковскому надзору — отсылает не к какому-либо специальному значению самого слова «Базель» в банковском деле, а исключительно к швейцарскому городу, где расположена штаб-квартира Банка международных расчётов и где комитет был основан в 1974 году руководителями центробанков стран G10.
Первый крупный документ комитета — «Базель I» — появился в 1988 году и установил минимальные требования к капиталу банков, ориентированные прежде всего на снижение кредитного риска: капитал банка для регулятивных целей делился на два уровня, а все активы распределялись по пяти группам в зависимости от степени риска. К концу 1992 года к этим стандартам присоединилось более ста стран — показательная скорость распространения для документа, не обладающего никакой формальной юридической силой. Логика такого добровольного, но почти всеобщего принятия проста: страна, отказавшаяся следовать общепринятым международным стандартам банковского регулирования, рискует столкнуться с недоверием со стороны иностранных партнёров и инвесторов к своей банковской системе в целом, что на практике оказывается куда более действенным стимулом, чем любые формальные юридические санкции.
От Базеля I к Базелю III: три поколения реформ
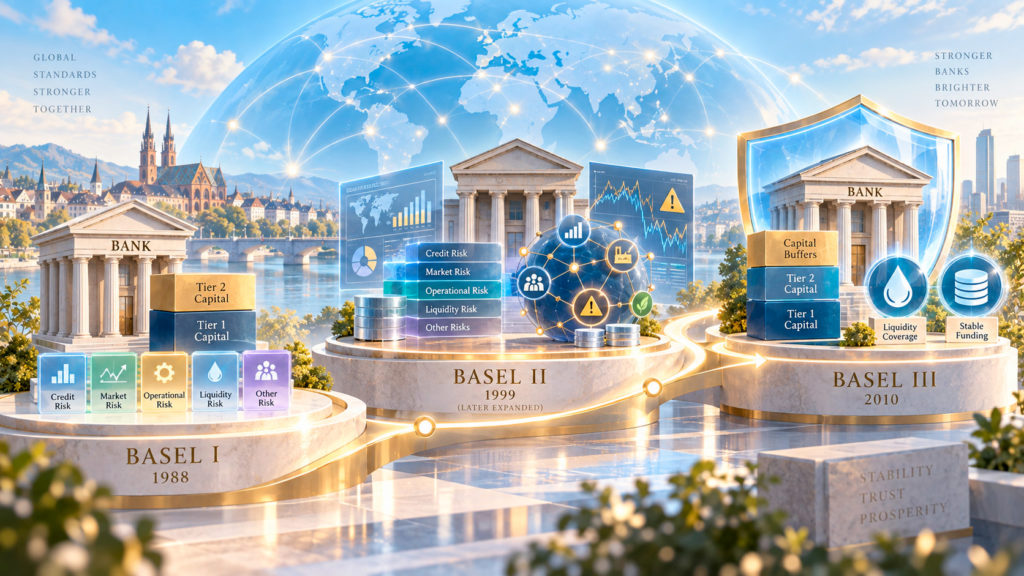 Каждое следующее поколение базельских стандартов появлялось как реакция на конкретные проблемы, выявленные предыдущей версией правил или очередным финансовым кризисом:
- Базель I (1988) — базовые требования к достаточности капитала, критиковавшиеся за излишнюю упрощённость классификации риска активов;
- Базель II (опубликован в июне 1999 года, дополнен позже) — более чувствительная к реальным рискам система требований, разработанная в ответ на азиатский финансовый кризис 1997 года и корпоративные скандалы вроде банкротств Enron и WorldCom, потребовавшие более совершенных инструментов управления риском;
- Базель III (разработан начиная с 2010 года) — прямой ответ на мировой финансовый кризис 2008 года, впервые в истории комитета дополнивший требования к капиталу согласованными на международном уровне стандартами ликвидности, которых не существовало в предыдущих версиях вообще.
Показательно, что Базель I в своё время подвергался критике за противоположный эффект от изначально благой цели: высокие требования к капиталу ограничивали способность банков к кредитованию и росту экономики, — критика, которая частично повторилась и в отношении Базеля III, хотя причины ужесточения требований во втором случае были куда серьёзнее и связаны с реальным системным кризисом, а не только с теоретическими опасениями регуляторов.
Два новых столпа Базеля III: капитал и ликвидность
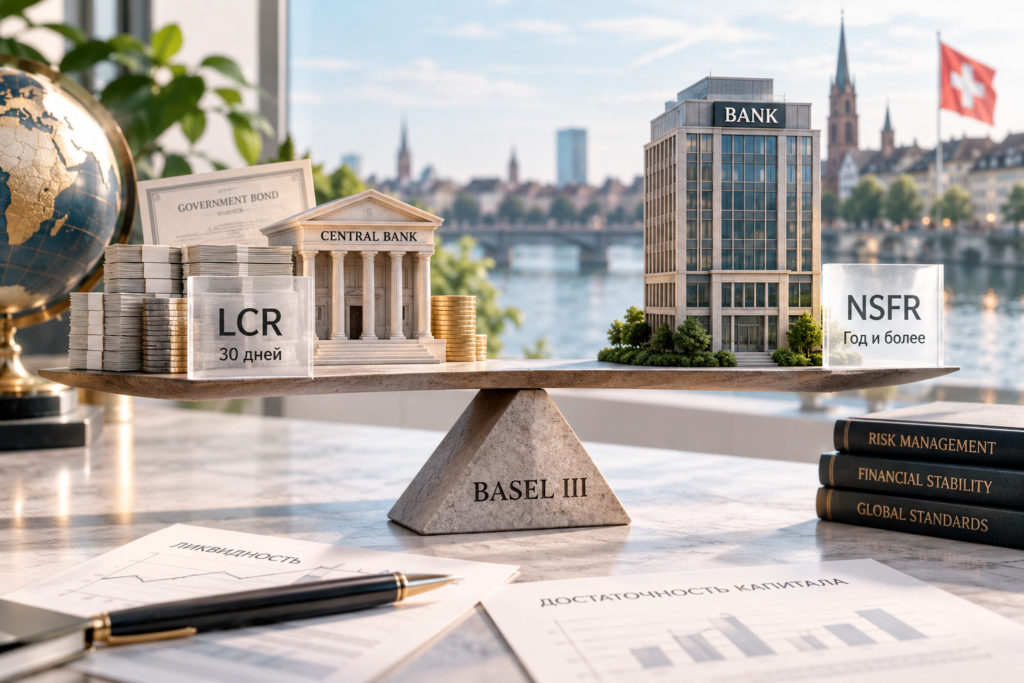 Главное структурное новшество Базеля III по сравнению с предыдущими версиями — введение согласованных на международном уровне коэффициентов ликвидности, которых базельские стандарты не предусматривали ранее вообще. Показатель краткосрочной ликвидности (LCR, Liquidity Coverage Ratio) определяет, достаточно ли у банка высоколиквидных активов — наличных денег, средств на счетах в центробанке, государственных облигаций — чтобы покрыть отток средств клиентов в течение 30 дней острого стресса на рынке. Показатель чистого стабильного финансирования (NSFR, Net Stable Funding Ratio) решает более долгосрочную задачу — оценивает, финансирует ли банк свои долгосрочные активы достаточно стабильными источниками средств, а не короткими и потенциально ненадёжными оптовыми заимствованиями.
Таблица 1. Ключевые нормативы Базеля III
| Норматив | Что измеряет | Горизонт |
|---|---|---|
| Достаточность капитала | Соотношение собственного капитала банка и активов, взвешенных по риску | Постоянно действующий |
| LCR (норматив краткосрочной ликвидности) | Способность покрыть отток средств в острый кризис | 30 дней |
| NSFR (норматив чистого стабильного финансирования) | Устойчивость структуры долгосрочного фондирования | Год и более |
| Контрциклический буфер | Дополнительный запас капитала, накапливаемый в период роста экономики | Циклический |
Именно нехватка второго типа требований — к ликвидности, а не только к капиталу, — стала одним из ключевых уроков кризиса 2008 года: некоторые банки формально соответствовали действовавшим на тот момент требованиям к достаточности капитала, но всё равно оказались на грани краха именно из-за резкого и неожиданного исчезновения краткосрочной ликвидности на межбанковском рынке — ситуация, во многом похожая на ту, что несколько десятилетиями ранее пережил британский Northern Rock. Подробнее о структурной уязвимости, возникающей при чрезмерной зависимости банка от нестабильных источников оптового фондирования, можно прочитать в материале о крахе Credit Suisse, ещё одном показательном примере подобной проблемы в куда более близкой к нам исторической перспективе.
Контрциклический буфер: запас на чёрный день
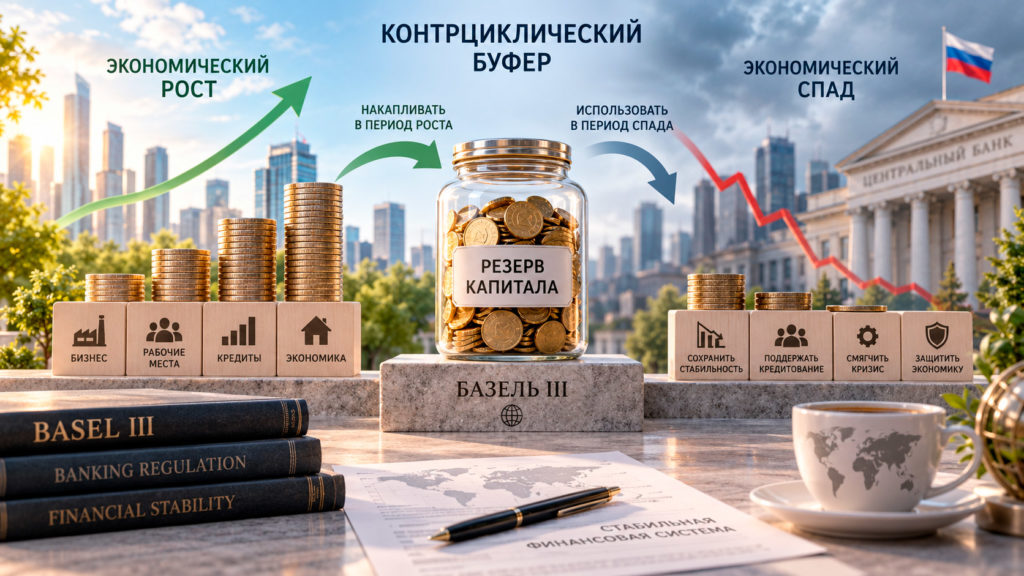 Отдельный и концептуально интересный элемент Базеля III — контрциклический буфер капитала, дополнительный резерв, который банк обязан накапливать именно в период экономического роста, чтобы иметь возможность опираться на него в период последующего спада. Логика этого механизма прямо противоположна естественному поведению банков без подобного регулирования: в периоды экономического подъёма банки склонны наращивать кредитование и снижать собственные резервы, поскольку риски кажутся минимальными, — а затем резко сокращают кредитование именно в момент спада, когда экономике, наоборот, требуется больше доступного финансирования, а не меньше.
По данным Большой российской энциклопедии, толчком к разработке Базеля II в 1999 году послужили сразу два разных типа кризисных событий — азиатский финансовый кризис 1997 года и корпоративные скандалы вокруг банкротств Enron и WorldCom, — показательный пример того, что базельские реформы реагируют не только на банковские кризисы в узком смысле, но и на более широкие провалы корпоративного управления и оценки риска в финансовой системе в целом.
Контрциклический буфер призван сгладить именно эту проциклическую тенденцию, институционально обязывая банк откладывать капитал заранее, когда дела идут хорошо, а не полагаться на то, что регулятор или сам банк вовремя среагирует на ухудшение условий постфактум. Российский Центробанк, следуя стандартам Базеля III, ввёл эту составляющую норматива достаточности капитала и в отечественную банковскую практику, адаптировав общий международный принцип под особенности локальной финансовой системы, как это делают и регуляторы большинства других стран, формально принявших базельские рекомендации.
Российская адаптация: от копирования к собственным нормам
Показательный пример того, как рекомендательный характер базельских стандартов реализуется на практике, — переход российского банковского надзора от прямого копирования международных норм к постепенной разработке собственных, адаптированных под локальные условия показателей. С октября 2025 года Банк России ввёл национальный норматив краткосрочной ликвидности (ННКЛ), пришедший на смену прежнему базельскому показателю НКЛ и учитывающий специфику доступных российским банкам высоколиквидных активов — прежде всего наличных денег, средств в самом Банке России и облигаций федерального займа.
Эта эволюция хорошо иллюстрирует общий принцип работы Базельских соглашений: национальные регуляторы не обязаны механически копировать каждую деталь международного стандарта, а вправе адаптировать общую логику требований к капиталу и ликвидности под особенности собственной финансовой системы, сохраняя при этом совместимость с общемировыми принципами оценки банковских рисков. Подробнее о том, как устроена система международных финансовых институтов, в рамках которой формируются подобные общие правила игры, можно прочитать в материале «Всемирный банк: чем отличается от МВФ».
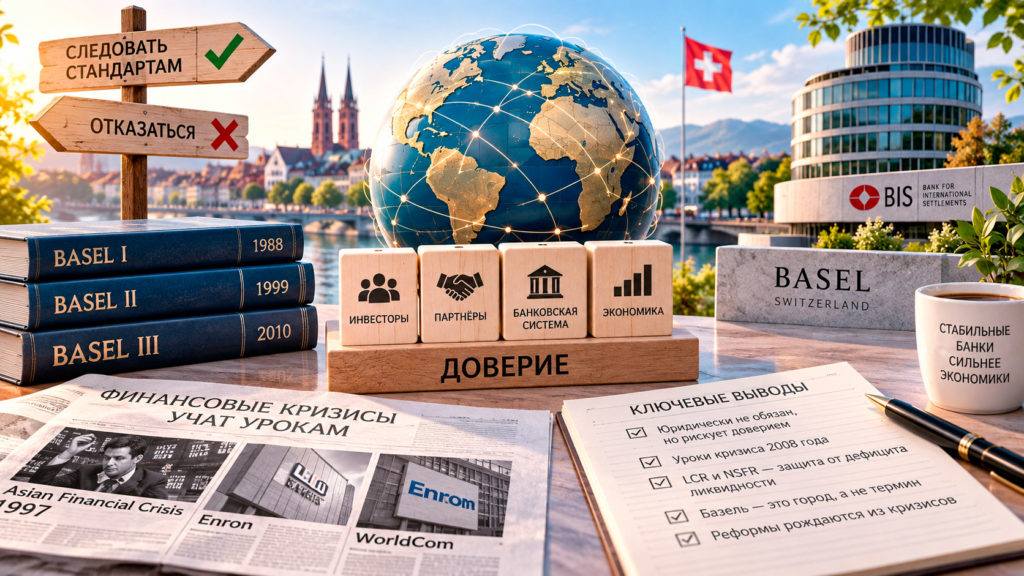
- Может ли страна просто отказаться от внедрения Базеля III без юридических последствий? Формально да — у Базельского комитета нет юридической власти принуждать государства к внедрению своих стандартов. На практике же отказ от общепринятых международных норм банковского регулирования способен серьёзно подорвать доверие иностранных партнёров и инвесторов к банковской системе страны, что делает добровольное следование стандартам практически универсальной нормой, а не редким исключением.
- Почему Базель III ввёл требования к ликвидности, которых не было в предыдущих версиях? Кризис 2008 года наглядно показал, что формального соответствия требованиям к достаточности капитала недостаточно для устойчивости банка — некоторые финансовые институты столкнулись с крахом именно из-за внезапного исчезновения краткосрочной ликвидности на межбанковском рынке, а не из-за нехватки капитала как такового. Базель III впервые ввёл согласованные на международном уровне коэффициенты LCR и NSFR специально для того, чтобы закрыть этот пробел, не покрывавшийся предыдущими версиями стандартов.



1 comment
[…] Помимо прямого кредитования проектов государственного и частного секторов, Всемирный банк оказывает развивающимся странам консультационные и аналитические услуги, а на официальном сайте организации регулярно публикуются подробные статистические данные по экономике, образованию, здравоохранению и другим аспектам развития стран-участниц — массив информации, которым пользуются не только сами государства-заёмщики, но и независимые исследователи, журналисты и другие международные организации по всему миру. Устойчивость и надёжность институтов вроде Всемирного банка также опирается на общие принципы регулирования крупных финансовых организаций, схожие с теми, что применяются к обычным коммерческим банкам, — подробнее о ключевых нормативах достаточности капитала и устойчивости, введённых после мирового финансового кризиса 2008 года, можно прочитать в материале «Базель III простыми словами». […]