

Общий обзор крупнейших банковских катастроф, включая место SVB среди них, дан в материале «Величайшие крахи в истории банков». Здесь разбираем именно эту историю подробно — потому что скорость, с которой всё произошло, делает её едва ли не самым показательным уроком о природе банковской паники в цифровую эпоху.
Банк, который обслуживал половину венчурного рынка США
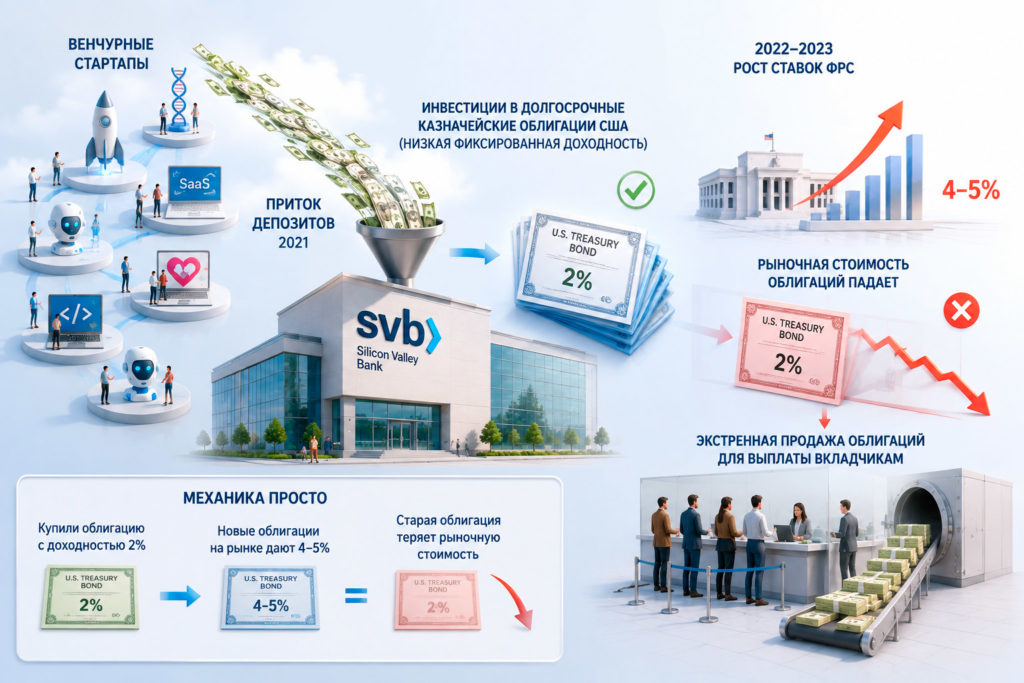
 Silicon Valley Bank не был случайным региональным игроком — на пике он обслуживал примерно половину всех американских компаний с венчурным финансированием и 44% технологических и медицинских компаний с венчурными инвестициями, которые вышли на биржу в 2022 году. Именно эта специализация на одной отрасли и стала его фундаментальной уязвимостью.
Во время бума венчурного финансирования 2021 года на счета SVB хлынул огромный приток депозитов от стартапов, которые в тот момент подняли рекордные раунды и пока не спешили тратить деньги. Банк разместил значительную часть этих средств в долгосрочные казначейские облигации США с фиксированной доходностью — на тот момент абсолютно надёжный, консервативный актив. Проблема проявилась позже: когда в 2022-2023 годах ФРС резко подняла процентные ставки, чтобы сдержать инфляцию, рыночная стоимость уже купленных банком облигаций с более низкой фиксированной ставкой заметно снизилась — банк не захеджировал должным образом этот процентный риск.
Механика здесь проста, если разобраться один раз: облигация с фиксированной ставкой в 2% годовых, купленная до повышения ставок, автоматически теряет часть рыночной стоимости, как только новые облигации на рынке начинают предлагать доходность в 4-5% — никто не готов купить старую облигацию по номиналу, если может получить более высокую доходность по новой. Пока банк не обязан продавать эти облигации немедленно, такой «бумажный» убыток можно просто держать на балансе и ждать погашения по номиналу. Но именно эта необходимость экстренно продать часть портфеля, чтобы расплатиться с вкладчиками, и превратила бумажный убыток SVB в реальный, зафиксированный — и именно этот момент стал спусковым крючком всей истории.
8 марта: банк сам объявляет тревогу
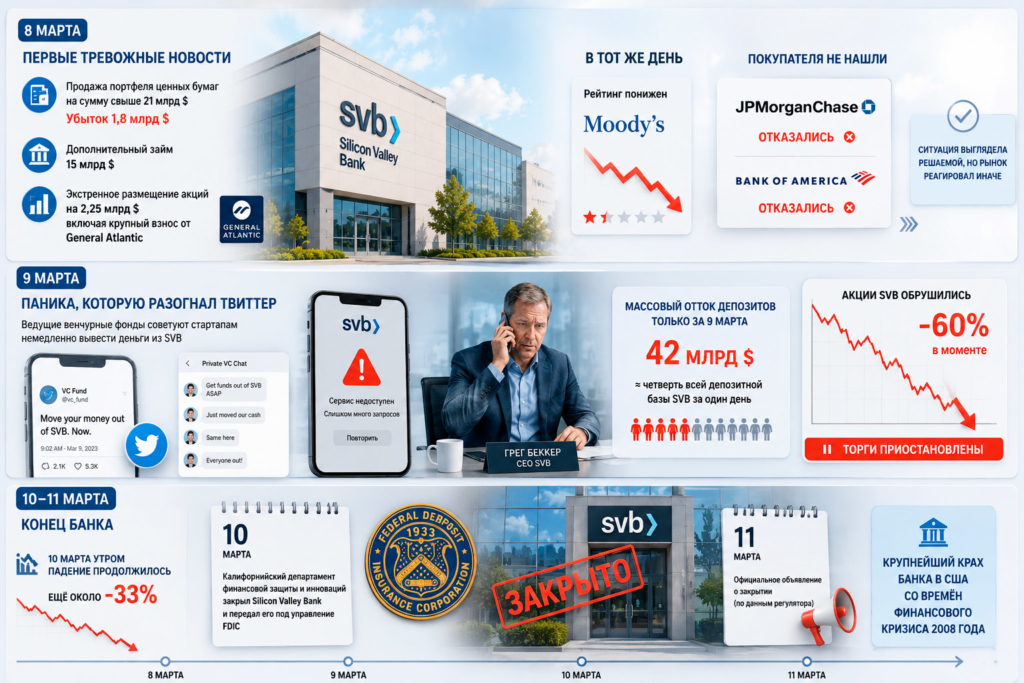
 По данным регулятора штата Калифорния, вплоть до 9 марта 2023 года SVB официально находился в «хорошем финансовом состоянии», хотя ещё в начале года всё больше игроков, играющих на понижение, начали присматриваться к банку. Развязка началась 8 марта, когда материнская компания банка объявила, что была вынуждена продать портфель ценных бумаг на сумму свыше 21 млрд долларов, зафиксировав убыток в 1,8 млрд долларов, дополнительно заняла 15 млрд долларов и запустила экстренное размещение акций на 2,25 млрд долларов, включая крупный взнос от инвестфонда General Atlantic.
В тот же день рейтинговое агентство Moody’s понизило рейтинг банка, а попытки найти покупателя провалились: и JPMorgan Chase, и Bank of America отказались от возможности приобрести SVB. Сам по себе набор этих новостей выглядел как решаемая, пусть и неприятная, ситуация с ликвидностью — но именно то, как на эти новости отреагировал рынок, превратило управляемую проблему в неконтролируемую катастрофу.
9 марта: паника, которую разогнал Твиттер
 На следующий день, 9 марта, начался классический набег на банк, только в цифровой версии. Ведущие венчурные фонды Кремниевой долины стали напрямую советовать портфельным стартапам немедленно вывести деньги из SVB — эти рекомендации разлетались по Твиттеру и закрытым чатам инвестиционного сообщества практически в реальном времени. Сайт и приложение банка не справлялись с наплывом запросов на вывод средств, а гендиректор SVB Грег Беккер был вынужден лично обзванивать крупнейших венчурных капиталистов, пытаясь остановить панику.
Остановить её не удалось: по имеющимся оценкам, только за 9 марта клиенты банка инициировали вывод около 42 млрд долларов — четверти всей депозитной базы SVB за один торговый день. Акции банка обрушились в моменте почти на 60%, а торги ими были приостановлены.
10-11 марта: конец банка
Утром 10 марта падение продолжилось — котировки, там где торги ещё шли, потеряли ещё около трети стоимости. В тот же день Калифорнийский департамент финансовой защиты и инноваций закрыл Silicon Valley Bank и передал его под управление Федеральной корпорации страхования депозитов (FDIC) — формально это произошло 10 марта, хотя часть источников и разъяснений регулятора датируют официальное объявление уже следующим утром, 11 марта. Так закончилась история крупнейшего краха банка в США со времён финансового кризиса 2008 года.
А знаете ли вы, что от первых серьёзных публичных новостей о проблемах Silicon Valley Bank 8 марта 2023 года до его официального закрытия регуляторами прошло меньше 48 часов — это один из самых быстрых крахов крупного банка в современной финансовой истории, и значительную роль в этой скорости сыграли не финансовые показатели сами по себе, а то, как быстро рекомендации выводить деньги распространялись через Твиттер и закрытые чаты венчурного сообщества.
Побочный эффект: как крах SVB чуть не обрушил стейблкоин USDC
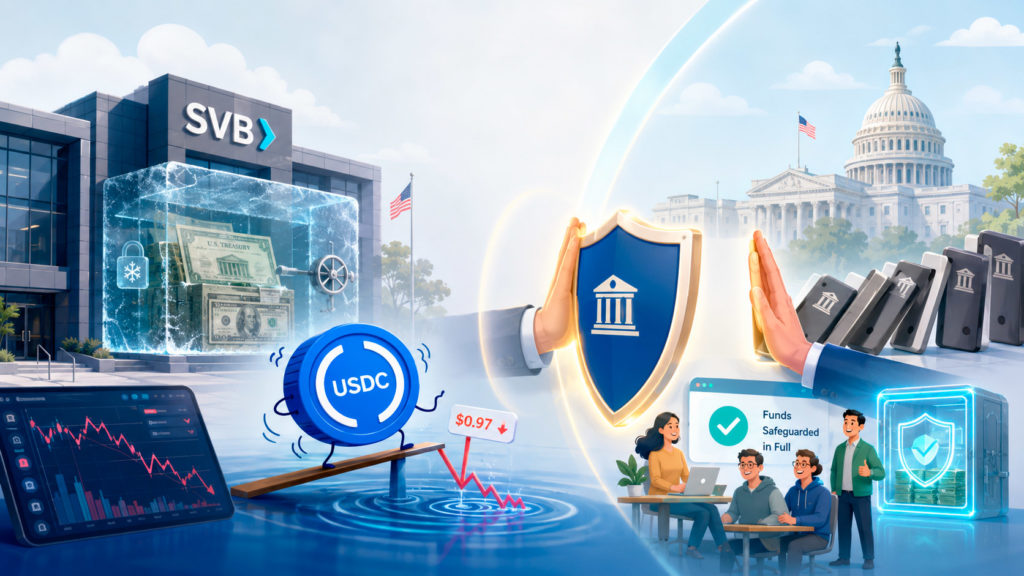
 У истории оказался неожиданный побочный эффект далеко за пределами банковского сектора. Компания Circle, эмитент стейблкоина USDC, держала часть резервов, обеспечивающих токен, на счетах в Silicon Valley Bank. Когда 10-11 марта стало известно, что часть этих денег временно заморожена вместе со всеми остальными активами обанкротившегося банка, на рынке возникла паника: USDC на короткое время потерял привязку к доллару, просев на вторичных биржах, хотя по собственным данным Circle на тот момент общие резервы компании составляли порядка 43,5 млрд долларов, а доля средств именно в SVB была относительно небольшой частью этой суммы. Подробнее о механике стейблкоинов и о том, чем их защита принципиально отличается от защиты банковского вклада, — в материале «Токенизация денег».
12 марта: экстренное решение регуляторов
Опасаясь, что паника перекинется на другие региональные банки США, уже в воскресенье 12 марта американские регуляторы объявили экстренную меру: все вкладчики SVB, включая тех, чьи депозиты превышали стандартный лимит страхования FDIC в 250 000 долларов, получат свои деньги в полном объёме. Формально это не было спасением самого банка как бизнеса — акционеры и держатели облигаций SVB всё равно потеряли вложенные средства — но стало прямым сигналом рынку, что регулятор готов защитить вкладчиков даже сверх формальных лимитов, лишь бы не допустить эффекта домино среди других банков со схожей клиентской базой.
Эффект домино за пределами США
 Крах SVB задел гораздо больше компаний, чем можно было бы ожидать от закрытия одного регионального американского банка. Десятки индийских технологических стартапов, которые не диверсифицировали свои банковские отношения и использовали SVB как единственного банковского партнёра для международных расчётов, на несколько дней остались без доступа к операционным средствам — для многих небольших компаний это означало реальную угрозу не выплатить зарплату сотрудникам в срок. Этот эпизод стал отдельным уроком уже не про сам банк, а про риски клиентской концентрации: для быстрорастущего стартапа, работающего на нескольких рынках, использование единственного банка ради удобства может обернуться риском, несопоставимым с этим удобством.
Что изменилось после этой истории
Крах SVB стал предметным уроком сразу по двум направлениям, которые прежде считались менее рискованными, чем классическое кредитное качество заёмщиков. Первое — процентный риск по портфелю облигаций банка, даже состоящему из формально безрисковых государственных бумаг, может оказаться разрушительным при резком изменении ставок, если банк не управляет им системно. Второе, более новое — скорость современной банковской паники, усиленной соцсетями и мобильным банкингом, делает классические процедуры финансового оздоровления банка попросту слишком медленными: у регуляторов физически не было времени среагировать так, как это происходило в банковские кризисы прошлых десятилетий.
Коротко: частые вопросы
- Могли ли клиенты SVB предвидеть проблему заранее? Формально банк раскрывал состав своего портфеля облигаций в регулярной отчётности, но большинство клиентов и даже профессиональных инвесторов не придавали значения процентному риску этого портфеля до тех пор, пока падение стоимости облигаций не стало критическим на фоне резкого роста ставок ФРС.
- Почему именно венчурные стартапы оказались так уязвимы к этому краху? Потому что многие из них, в отличие от диверсифицированного крупного бизнеса, держали практически все свои операционные деньги на счетах одного банка — именно той концентрации, которую годами предлагал SVB как удобство для клиентов из одной отрасли.
- Значит ли гарантия регулятора по всем депозитам SVB, что теперь любой вклад в любом банке США застрахован без ограничений? Нет: решение по SVB было разовой экстренной мерой в конкретной ситуации системного риска, а не изменением постоянных правил страхования вкладов — стандартный лимит FDIC в 250 000 долларов на депозит формально остаётся в силе для обычных случаев.


