

Старейший торговый банк Великобритании пережил 233 года, две мировые войны и Великую депрессию — и не пережил одного трейдера с секретным счётом номер 88888. Один из самых надёжных банков Швейцарии простоял 167 лет — и исчез за несколько недель весной 2023 года, купленный конкурентом за половину рыночной цены. А калифорнийский Silicon Valley Bank, входивший в топ-20 банков США по активам, обрушился и вовсе за двое суток. Разные эпохи, разные страны, разные причины — но если сложить эти истории вместе, закономерность проступает довольно ясно.
Почему банки вообще падают: три сценария краха
 Банковские крахи редко случаются по одной причине, но если сгруппировать самые громкие катастрофы последних десятилетий, получится три повторяющихся сценария.
- Операционный риск одного человека. Один сотрудник получает слишком много полномочий и слишком мало контроля — и использует это, чтобы скрыть растущие убытки, а не признать их. Классический пример — Barings.
- Риск концентрации и паника вкладчиков. Банк слишком зависит от одной отрасли или одной группы клиентов, а современные технологии позволяют панике распространяться среди вкладчиков быстрее, чем банк успевает среагировать. Пример — Silicon Valley Bank.
- Многолетняя эрозия доверия. Не один инцидент, а цепочка скандалов, ошибок в управлении рисками и убытков, которая годами подтачивает репутацию, пока не случается финальный триггер. Пример — Credit Suisse.
К этим трём сценариям обычно добавляют ещё один, более масштабный — системный кризис, когда рушится не один банк, а вся модель, построенная на переоценённых активах. Именно так произошло с Lehman Brothers в 2008 году.
Таблица 1. Крупнейшие банковские крахи последних десятилетий
| Банк | Год | Причина краха | Масштаб | Итог |
|---|---|---|---|---|
| Barings Bank | 1995 | Несанкционированная торговля одного трейдера | Убытки £827 млн ($1,3 млрд), вдвое больше капитала банка | Продан ING за символический £1 |
| Lehman Brothers | 2008 | Крах ипотечного рынка США, токсичные активы | Активы $639 млрд, крупнейшее банкротство в истории США | Ликвидация, триггер мирового финансового кризиса |
| Silicon Valley Bank | 2023 | Процентный риск и паническое бегство вкладчиков | Активы $209 млрд, крупнейший крах банка в США с 2008 года | Переход под управление FDIC |
| Credit Suisse | 2023 | Многолетние убытки и скандалы, кризис доверия | Сделка на $3,2 млрд, на 60% ниже рыночной капитализации | Поглощён банком UBS |
Barings: как один трейдер уничтожил банк с 233-летней историей
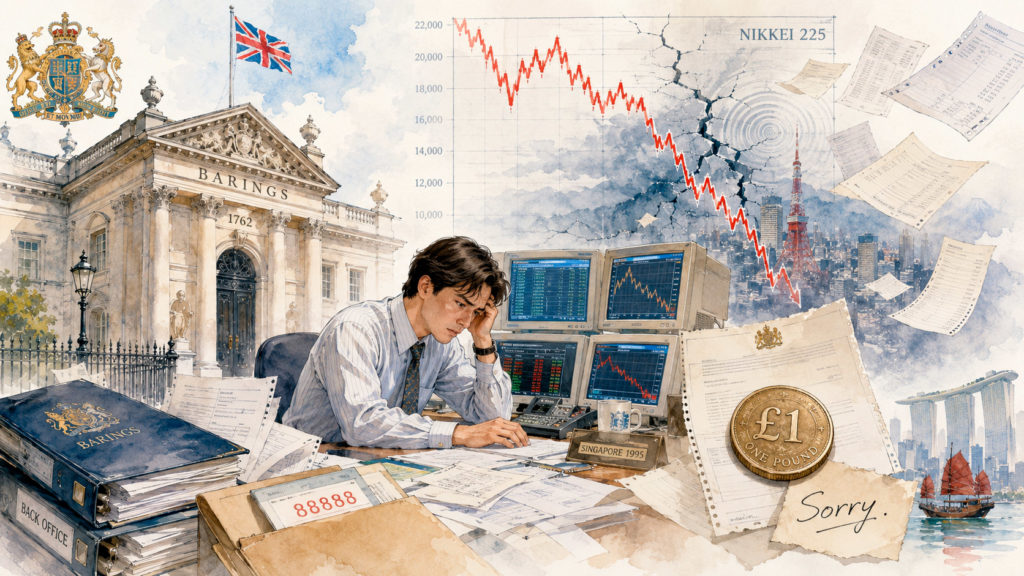 Основанный в 1762 году Barings Bank обслуживал британскую корону — среди его клиентов числилась сама королева Елизавета II. В начале 1990-х трейдер сингапурского офиса Ник Лисон совмещал две несовместимые должности: он одновременно проводил сделки и контролировал бэк-офис, который должен был эти сделки проверять. Свои растущие убытки от несанкционированной торговли фьючерсами на японский индекс Nikkei он прятал на секретном счёте 88888.
Ставка Лисона строилась на том, что рынок вот-вот развернётся. Но в январе 1995 года в Кобе произошло разрушительное землетрясение, японский рынок рухнул ещё сильнее, и убытки полетели по нарастающей. К середине февраля 1995 года они достигли £827 млн — вдвое больше собственного капитала банка. 23 февраля Лисон бежал из Сингапура, оставив в офисе записку «Простите». 26 февраля Barings был официально признан неплатежеспособным, а 5 марта голландская банковская группа ING купила старейший британский банк за символический £1. Полная история этого краха — в материале «Barings Bank: как один трейдер уничтожил банк с 233-летней историей».
Lehman Brothers: крупнейшее банкротство в истории США
 Lehman Brothers пережил Великую депрессию и просуществовал 158 лет, но не пережил ипотечного кризиса 2007-2008 годов. Банк агрессивно накапливал активы, связанные с ипотечным рынком США, и по мере того как этот рынок разрушался, убытки, которые руководство банка старательно не признавало публично, росли лавинообразно.
15 сентября 2008 года Lehman Brothers подал заявление о банкротстве, имея на балансе активы на $639 млрд — это остаётся крупнейшим банкротством в истории США. Без работы в одночасье остались около 26 000 сотрудников по всему миру. Именно крах Lehman считается точкой, с которой начался полномасштабный мировой финансовый кризис 2008 года — до этого момента регуляторы и рынок ещё надеялись, что проблему удастся локализовать в рамках нескольких отдельных банков. Что происходило внутри банка в последние недели перед крахом — в материале «Lehman Brothers: что происходило внутри банка перед крахом».
Silicon Valley Bank: крах за 48 часов в эпоху соцсетей
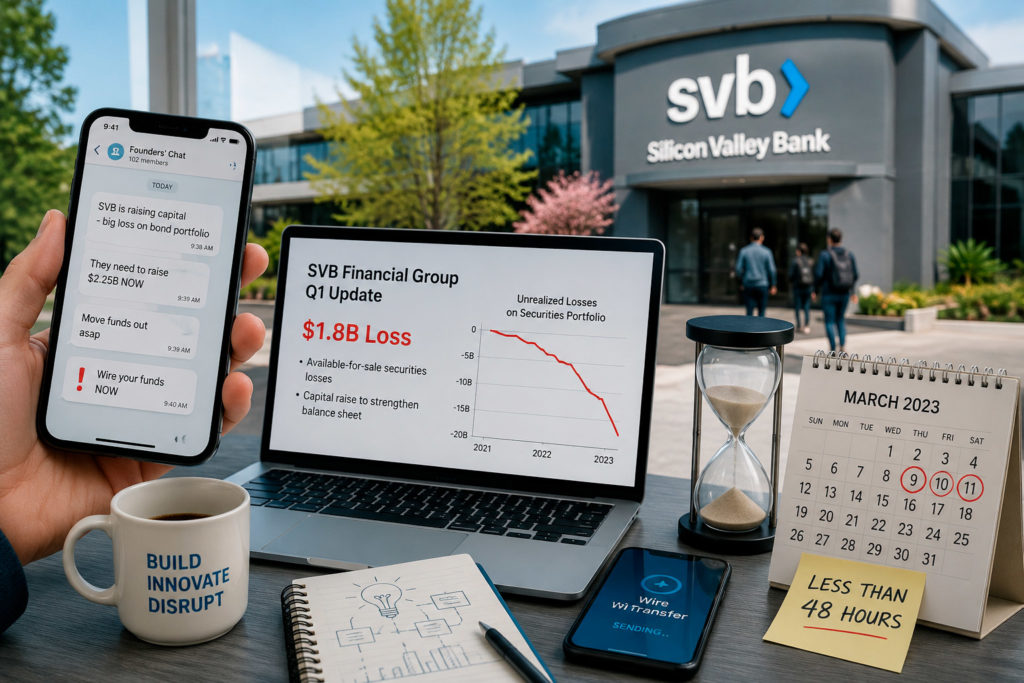 Silicon Valley Bank специализировался на обслуживании технологических стартапов и венчурных фондов — и именно эта специализация стала его главной уязвимостью. К концу 2022 года активы банка составляли $209 млрд, а депозиты — $175,5 млрд, значительная часть которых была сосредоточена у относительно небольшого круга клиентов из одной отрасли.
Проблема банка была не в плохих кредитах, а в облигациях: на фоне резкого повышения ставок ФРС в 2022 году стоимость его портфеля гособлигаций и ипотечных бумаг просела, а банк не захеджировал этот процентный риск должным образом. 9 марта 2023 года SVB объявил об убытке в $1,8 млрд и попытался экстренно доразместить акции, чтобы закрыть дыру в балансе. Но именно эта попытка успокоить рынок вызвала обратный эффект: новость мгновенно разошлась по чатам и соцсетям стартаперского сообщества, вкладчики начали одновременно выводить деньги, и уже 10-11 марта регулятор Калифорнии закрыл банк, передав его под управление FDIC. От первых тревожных новостей до полного краха прошло меньше 48 часов — именно скорость современной паники, усиленной цифровыми каналами, отличает этот кейс от банковских крахов прошлых десятилетий. Подробный разбор — в материале «Silicon Valley Bank: почему банк рухнул за несколько дней».
Credit Suisse: конец 167-летней истории
 В отличие от Barings и SVB, у краха Credit Suisse нет одного триггера — это накопленный эффект многолетних убытков, ошибок в управлении рисками и череды громких скандалов, которые год за годом подтачивали доверие инвесторов и клиентов. Последние 15 лет своей истории банк, по сути, боролся с последствиями собственной репутации.
Развязка наступила в марте 2023 года на фоне общей нервозности рынков после краха SVB в США. 19 марта крупнейший банк Швейцарии UBS объявил о поглощении Credit Suisse за 3 млрд швейцарских франков (около $3,2 млрд) — это на 60% ниже рыночной капитализации банка на тот момент. Центральный банк Швейцарии предоставил на сделку кредитную линию в 100 млрд франков, а облигации Credit Suisse на 16 млрд франков были полностью списаны как ничего не стоящие. Так закончилась 167-летняя история одного из старейших и когда-то крупнейших банков Европы. Подробности сделки и её последствий — в материале «Credit Suisse: как исчез банк со 167-летней историей».
Спасли или дали упасть: почему решения регуляторов так различались
 Ещё один показательный срез этих четырёх историй — то, как по-разному государство и регулятор решали вопрос спасения. Единого стандарта здесь нет, и это само по себе интересный урок.
- Barings в 1995 году никто спасать не стал: Банк Англии организовал переговоры с потенциальными покупателями, но не выделил ни фунта государственных денег, и банк в итоге просто продали частному покупателю за символическую сумму. Урок был прикладным: если банк недостаточно велик, чтобы его крах угрожал всей финансовой системе, регулятор может позволить рынку решить его судьбу.
- С Lehman Brothers в 2008 году всё было устроено иначе, но результат оказался похожим. Банк Bank of America и британский Barclays вели переговоры о покупке Lehman, рассчитывая на гарантии от Федеральной резервной системы по образцу более раннего спасения Bear Stearns. Но глава ФРС Бен Бернанке в этот раз таких гарантий не дал, и сделка сорвалась. Именно это решение — не спасать Lehman так, как несколькими месяцами ранее спасли Bear Stearns, — многие экономисты считают одной из ключевых точек, определивших глубину последовавшего кризиса.
- Silicon Valley Bank в 2023 году получил гибридное решение: акционеры и держатели облигаций банка потеряли деньги полностью, а сам банк не спасали как самостоятельную структуру, но регулятор объявил экстренную меру, гарантировав полную сохранность средств всех вкладчиков, включая суммы, формально превышающие стандартный лимит страхования — чтобы не допустить паники в других региональных банках США.
- Credit Suisse получил самую организованную версию спасения из всех четырёх случаев: власти Швейцарии организовали поглощение конкурентом ещё до официального признания банкротства, с государственными гарантиями на десятки миллиардов франков — потому что крах системно значимого банка такого масштаба в маленькой стране с банковской системой, в разы превышающей размер национальной экономики, был бы риском совершенно другого порядка.
Что объединяет все эти истории
 При всей разнице причин и десятилетий у четырёх крахов есть общий знаменатель: в каждом случае катастрофу можно было остановить на гораздо более раннем этапе, если бы кто-то внутри банка или регулятор среагировали на первые тревожные сигналы, а не на финальный триггер. Лисон скрывал убытки месяцами, Lehman годами наращивал токсичные активы, а руководство Credit Suisse копило репутационные риски полтора десятилетия.
Второй общий момент — скорость краха стремительно растёт с каждым десятилетием. Barings падал неделями, Lehman готовился к банкротству месяцами на фоне разворачивающегося кризиса, а Silicon Valley Bank обрушился меньше чем за двое суток — потому что вкладчик 2023 года узнаёт о проблемах банка не из утренней газеты, а из чата в реальном времени, и может вывести деньги через приложение, не вставая с дивана.
Именно поэтому современная система страхования вкладов и требования к капиталу банков — это не бюрократическая формальность, а прямой ответ на уроки перечисленных выше историй. Как эта защита устроена на практике и что реально гарантировано вкладчику, если банк однажды окажется следующим в этом списке, разбираем в материале «как выбрать банк, вклад и карту». А о менее разрушительном, но не менее поучительном эпизоде из истории банковских паник — когда одному человеку, Джону Пирпонту Моргану, пришлось лично спасать финансовую систему целой страны — рассказываем в материале «как появился JPMorgan».
Коротко: частые вопросы про банковские крахи
- Мог ли вкладчик Barings, Lehman или Credit Suisse потерять свои личные сбережения? Зависит от юрисдикции и суммы: там, где действовала система страхования вкладов на сумму до установленного лимита, розничные вкладчики были защищены; но держатели облигаций и крупные корпоративные депозиты в размере, превышающем страховое покрытие, в части случаев теряли деньги полностью — как это произошло с держателями части облигаций Credit Suisse.
- Почему банки вообще допускают такую концентрацию риска на одном человеке или одной отрасли? Обычно потому, что именно эта концентрация какое-то время приносит рекордную прибыль — Barings ценил Лисона за высокую отчётную доходность его подразделения, а SVB был крупнейшим и самым удобным банком именно потому, что специализировался на одной отрасли лучше конкурентов.
- Значит ли современное регулирование, что подобные крахи больше невозможны? Нет: регулирование снижает вероятность одних и тех же сценариев, но, как показал случай SVB уже в 2023 году, новые уязвимости — в данном случае процентный риск в эпоху резкого роста ставок и скорость паники в цифровую эпоху — регуляторы иногда замечают только постфактум.


