

По оценке отраслевых юристов, совокупные транзакционные издержки российского бизнеса на трансграничные платежи с Китаем в 2026 году в среднем составляют 15-20% от суммы сделки — сюда входят банковские комиссии, курсовые потери и стоимость сопровождения платежа через посредника. Ещё три года назад эта цифра была в разы ниже. Разбираем, что изменилось, почему крупнейшие банки Китая массово отказывают в приёме платежей от российских компаний и какие реальные маршруты оплаты остаются рабочими в 2026 году.
Почему всё стало сложнее: позиция китайских банков изнутри
Ключевой перелом произошёл в конце 2023 — начале 2024 года. 22 декабря 2023 года президент США подписал указ №14114, расширивший полномочия Минфина США по введению вторичных санкций против неамериканских финансовых организаций, поддерживающих российский военно-промышленный комплекс. А 12 июня 2024 года американский Минфин ещё сильнее расширил само определение «российского военно-промышленного комплекса» — под него формально подпадает практически любое лицо, уже находящееся под блокирующими санкциями США, работающее в оборонной, строительной или производственной отрасли России, либо содействующее подобным сделкам.
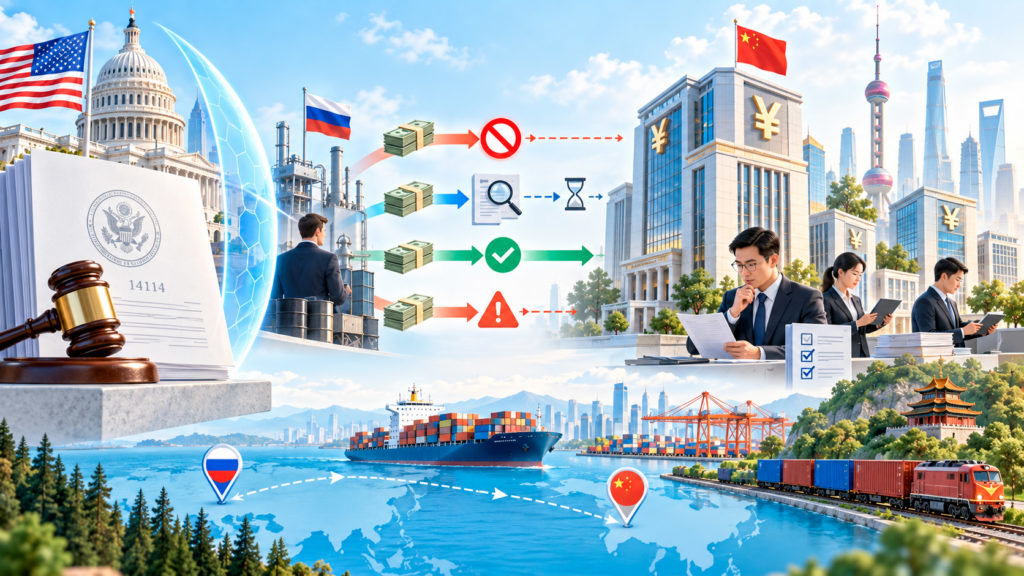 Реакция крупнейших китайских банков последовала практически сразу. По данным китайских деловых СМИ, с начала 2024 года три из четырёх крупнейших государственных банков Китая — Промышленно-коммерческий банк Китая (ICBC), Строительный банк Китая (CCB) и Банк Китая (Bank of China) — прекратили приём платежей от находящихся под санкциями российских кредитных организаций. Официальные представители банковской отрасли Китая в комментариях для местной прессы подчёркивали: под ограничение попадают именно подсанкционные российские организации, а не любые расчёты с Россией в принципе, — большинство неподсанкционных российских компаний, по их словам, по-прежнему может проводить платежи через незатронутые каналы.
Тем не менее реальная практика 2025-2026 годов оказалась заметно жёстче официальных объяснений. Показателен случай зарегистрированного в провинции Чжэцзян регионального банка, который ещё в феврале 2024 года официально прекратил обслуживание бизнеса из России и Беларуси, хотя ранее активно открывал юаневые счета для расчётов с продавцами мелкого опта. По данным китайских юридических изданий, к 2025 году похожая осторожность распространилась и на другие региональные и приграничные банки — часть из них ограничивает частоту и суммы операций для клиентов, связанных с российскими контрагентами, а отдельные банки в приграничных с Россией регионах и вовсе временно приостанавливали приём входящих переводов, ссылаясь на технические причины и недостаточную пропускную способность устаревших систем международных расчётов.
Три официальных канала: что реально работает через банк
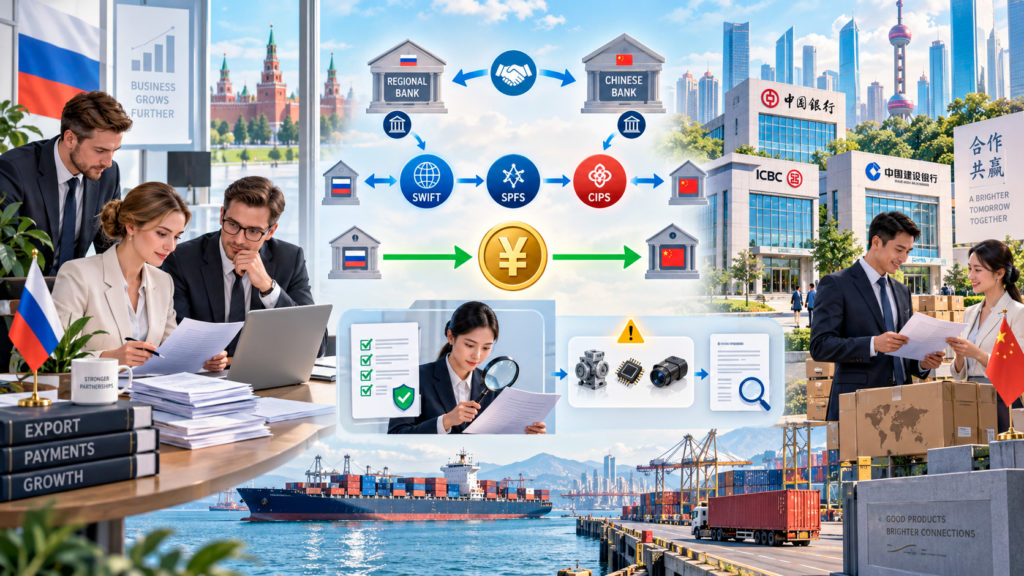 Несмотря на ужесточение комплаенса, прямые банковские платежи в Китай в 2026 году не исчезли полностью — изменился лишь набор банков, готовых их проводить, и требования к самой сделке. На практике у российского бизнеса остаётся несколько официальных маршрутов:
- прямые корреспондентские отношения небольших российских банков с китайскими банками. По данным отраслевых источников, большинство российских банков, включая часть подсанкционных, к 2026 году наладили прямые корреспондентские связи с рядом китайских банков — как правило, не крупнейшими, а средними и региональными игроками; конкретный список банков-партнёров каждый российский банк обычно предоставляет клиенту по отдельному запросу;
- платежи через SWIFT, СПФС и CIPS одновременно. Некоторые банки с лицензией на территории Китая, в частности шанхайский филиал ВТБ, технически проводят платежи сразу через несколько систем передачи финансовых сообщений, выбирая маршрут в зависимости от валюты и статуса контрагентов;
- прямые расчёты в юанях, минуя доллар. Оплата напрямую в китайской валюте снижает и курсовые потери, и вероятность попадания платежа под дополнительную комплаенс-проверку, характерную для долларовых транзакций, хотя, вопреки распространённому убеждению, юаневый платёж сам по себе не гарантирует более быстрого исполнения — банк всё равно проверяет происхождение средств и может потребовать промежуточную конвертацию.
Интересный факт: по данным китайских деловых изданий, торговый оборот между Россией и Китаем в 2023 году достиг рекордных 240 млрд долларов при росте на 26% год к году — то есть сложности с расчётами обострились как раз на фоне не спада, а исторического рекорда объёма товарооборота между двумя странами.
При этом даже у формально рабочего банковского канала есть характерные ограничения по типу контрагента: по наблюдениям специалистов по внешнеэкономической деятельности, платежи по товарным группам с высоким риском вторичных санкций — в частности, коды ТН ВЭД, относящиеся к машинам, оборудованию, электронике и оптике, — банки проверяют заметно жёстче остальных категорий товаров и чаще требуют дополнительного подтверждения через платёжного агента, даже если у компании в остальном есть рабочий прямой канал расчётов. Подробнее о том, как в целом устроены расчёты для банков и компаний, отключённых от привычной международной инфраструктуры, можно прочитать в материале «санкционные банки: как устроены расчёты в условиях ограничений».
Платёжные агенты: как устроена самая массовая альтернатива
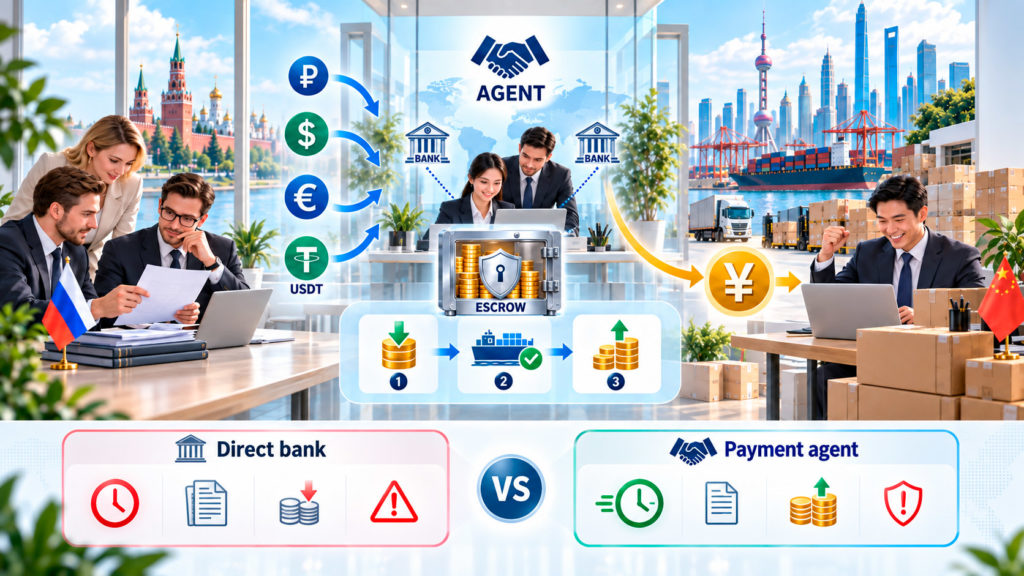 Там, где прямой банковский канал недоступен, медленный или требует непропорционально сложного комплаенса, российский бизнес всё чаще прибегает к услугам платёжного агента — компании-посредника, которая проводит оплату китайскому поставщику от своего имени, используя собственные счета в юанях или гонконгских долларах. Механика в общих чертах одинакова у большинства таких сервисов: российская компания переводит агенту рубли, доллары, евро или иногда USDT, а агент со своей стороны переводит эквивалентную сумму в юанях напрямую на счёт китайского поставщика, используя собственную, заранее выстроенную сеть банковских отношений.
Таблица 1. Банк против платёжного агента: когда что выбрать
| Параметр | Прямой банковский платёж | Платёжный агент |
|---|---|---|
| Типичный срок исполнения | От 5 до 15 рабочих дней по ряду направлений, возможны задержки | От нескольких часов до 1-2 суток |
| Комиссия | Около 2-2,5% у федеральных банков | Обычно выше, варьируется у разных агентов |
| Требования к документам | Полный пакет ВЭД-документов, тщательная проверка происхождения средств | Обычно упрощённый пакет, но зависит от конкретного агента |
| Основной риск | Зависание или разворот платежа банком-корреспондентом | Потеря средств до момента зачисления поставщику при работе с недобросовестным агентом |
Именно риск, отмеченный в правой колонке таблицы, отраслевые эксперты называют главной опасностью работы с посредником: деньги физически покидают контур клиента ещё до того, как поставщик подтвердит получение оплаты, а согласия и репутации агента часто оказывается недостаточно, чтобы полностью исключить сценарий, при котором оплата так и не доходит до адресата. Именно поэтому надёжные платёжные агенты всё активнее предлагают эскроу-схему: деньги клиента резервируются агентом и раскрываются поставщику поэтапно, по мере подтверждения условий контракта (например, отгрузки товара), а не переводятся ему одной суммой сразу после получения от плательщика.
Байерские схемы: когда посредник закупает вместо вас
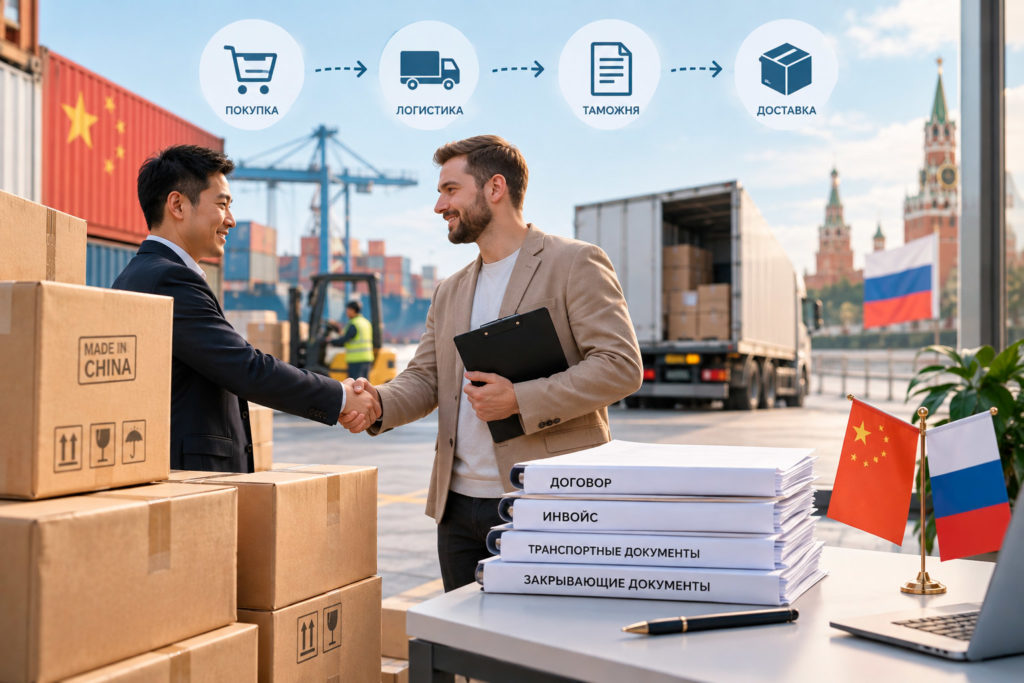 Отдельная, ещё более глубокая форма посредничества — байерская схема, при которой посредник (байер) не просто переводит деньги от имени клиента, а формально сам выступает покупателем товара у китайского поставщика, а затем перепродаёт его российской компании внутри страны или в рамках отдельного договора. Показательное практическое отличие байерской схемы от классического платёжного агента — в глубине вовлечённости посредника в саму сделку: байер часто берёт на себя не только расчёты, но и часть логистики, а иногда и таможенное оформление, выступая полноценным торговым партнёром, а не просто финансовым каналом передачи денег.
У обеих моделей — агентской и байерской — есть общий, часто недооценённый риск на стороне бухгалтерии российской компании: если оплата проведена через посредника без должного документального сопровождения, налоговая может обоснованно задать вопрос о том, куда именно и на каком основании ушли деньги со счёта компании. Именно поэтому надёжные агенты и байеры в 2026 году в подавляющем большинстве случаев оформляют сделку официальным агентским договором, инвойсом и полным комплектом закрывающих документов, пригодных для налогового учёта, — работа «на доверии» без документов, распространённая на раннем этапе после 2022 года, сегодня считается признаком повышенного риска, а не удобства.
Что предпочитают сами китайские поставщики
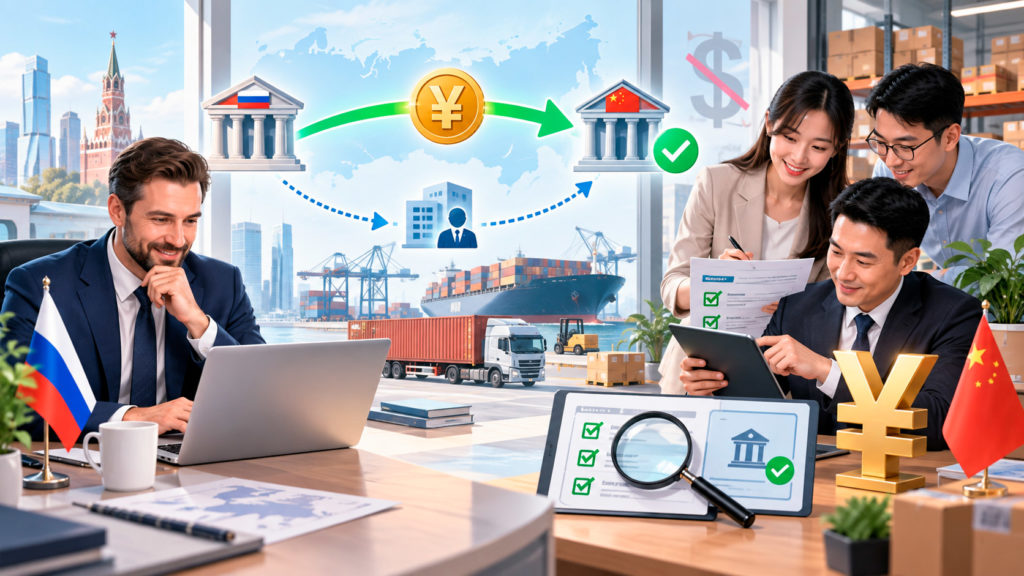 Позиция самих китайских продавцов в этой цепочке тоже заметно эволюционировала. По наблюдениям специалистов по внешнеэкономической деятельности, китайские поставщики всё чаще прямо предпочитают расчёты именно в юанях, а не в долларах, — это одновременно ускоряет собственную комплаенс-проверку поставщика внутри Китая и снижает его курсовые риски, поскольку не требует промежуточной конвертации через доллар на своей стороне. Одновременно поставщики стали заметно внимательнее проверять, способен ли их собственный банковский счёт вообще принимать переводы из-за рубежа в принципе, — и российским покупателям рекомендуется уточнять этот момент до отправки денег, а не полагаться на реквизиты, полученные от поставщика без дополнительной проверки.
По данным китайских юридических изданий, один из региональных приграничных банков в мае 2024 года временно приостановил приём входящих переводов из России, объяснив решение тем, что действующая система международных расчётов банка не обновлялась свыше десяти лет и технически не справляется с возросшим объёмом операций, — показательный пример того, что не все ограничения на практике продиктованы политикой, а часть из них имеет вполне прозаические технические причины
Российским компаниям также стоит закладывать запасной маршрут расчётов заранее, а не только на случай уже случившейся проблемы: даже внешне надёжный юаневый перевод через прямой банковский канал способен неожиданно развернуться назад из-за решения банка-корреспондента, не связанного напрямую ни с плательщиком, ни с получателем. Наличие заранее проверенного альтернативного канала — например, отношений с платёжным агентом, готовым подключиться в течение одного-двух дней, — у зрелых участников внешнеэкономической деятельности в 2026 году стало скорее нормой управления рисками, чем избыточной предосторожностью.
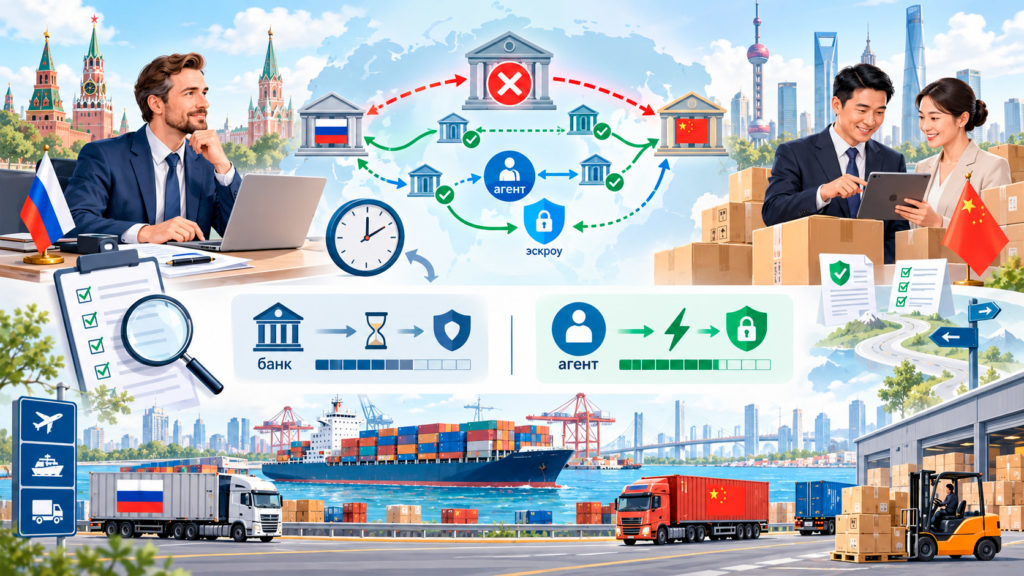
- Значит ли отказ трёх крупнейших банков Китая принимать платежи, что расчёты с Китаем в принципе стали невозможны? Нет — под ограничение подпадают прежде всего платежи от контрагентов, уже находящихся под западными санкциями, тогда как подавляющее большинство неподсанкционных российских компаний продолжает проводить расчёты через другие банковские каналы, включая средние и региональные китайские банки, а также через платёжных агентов. Проблема не в полной невозможности платежей, а в возросшей сложности, стоимости и непредсказуемости сроков по сравнению с периодом до 2024 года.
- Безопаснее ли платить через агента, чем напрямую через банк? Однозначного ответа нет — у каждого канала свой набор рисков. Банк обычно медленнее и требовательнее к документам, но деньги остаются в регулируемом контуре на всём протяжении сделки. Агент обычно быстрее, но несёт репутационный, а не регуляторный характер защиты денег клиента, поэтому выбор надёжного агента с реальной инфраструктурой и практикой эскроу-расчётов становится критически важным шагом, а не формальностью.


