

В 2025 году через российскую Систему быстрых платежей прошло 18,3 млрд операций на 103 трлн рублей — рост на 36,6% по количеству и 48,2% по объёму год к году. К системе подключено 206 банков, а число торговых точек, принимающих оплату по СБП, достигло 3 млн, из которых 80% — малый и средний бизнес. При этом в Германии, Франции и большинстве других стран Евросоюза оплата по QR-коду годами оставалась экзотикой, несмотря на одну из самых развитых в мире платёжных инфраструктур. Разбираем, почему одна и та же по своей сути технология прижилась в одних регионах и десятилетиями буксовала в других.
Как устроен QR-платёж технически
Механика оплаты по QR-коду в целом одинакова по всему миру: продавец формирует QR-код, зашифровывающий реквизиты для перевода, покупатель сканирует его через банковское приложение или специализированный платёжный сервис, после чего деньги списываются со счёта покупателя и мгновенно зачисляются продавцу. В России эту функцию с 2019 года выполняет Система быстрых платежей (СБП) — сервис Банка России для перевода денег по идентификатору, будь то номер телефона или QR-код. Продавец платит за такую операцию заметно меньшую комиссию, чем за приём обычной банковской карты, — 0,4-0,7% против 1-2,5% у классического эквайринга, поскольку тарифы СБП регулирует непосредственно Банк России, а не платёжные системы вроде Visa, Mastercard или МИР.
Почему в Китае и Азии QR-платежи стали нормой
 Ключевое объяснение, которое дают отраслевые аналитики стремительному распространению QR-платежей в Китае, — не превосходство самой технологии, а состояние платёжной инфраструктуры, в которую она внедрялась. Десять с лишним лет назад доля использования банковских карт в Китае составляла менее 10%, а подавляющее большинство расчётов происходило наличными — развитая карточная инфраструктура с терминалами, эквайрингом и отлаженными банковскими рельсами попросту не успела сложиться к моменту массового распространения смартфонов. QR-код в такой ситуации оказался не конкурентом устоявшейся системе, а самым дешёвым и быстрым способом её создать с нуля: цифровизовать расчёты через QR оказалось заметно дешевле, чем разворачивать по всей стране сеть карточных терминалов. Пока традиционные банки и регуляторы ещё адаптировались к цифровым платежам, эту нишу заняли технологические гиганты вроде Alibaba и Tencent, построившие вокруг QR-кода целые экосистемы Alipay и WeChat Pay.
Похожая логика сработала и в Юго-Восточной Азии, Индии и других развивающихся рынках: там, где смартфоны и мобильный интернет распространялись быстрее, чем сеть карточных терминалов, QR-код стал более быстрым и дешёвым путём к цифровым платежам, чем повторение западного пути через карты. Индийская государственная система UPI (Unified Payments Interface), построенная на схожем принципе мгновенных переводов по идентификатору, сегодня обрабатывает миллиарды транзакций ежемесячно — ещё один пример того, как отсутствие зрелой карточной инфраструктуры парадоксальным образом ускорило переход к более современной платёжной модели, минуя промежуточный этап её западного аналога.
Почему в США и Европе QR-код годами не мог пробиться
 Обратная логика объясняет застой QR-платежей на развитых рынках. По оценке отраслевых аналитиков, причина не в том, что США не смогли освоить технологию QR-кодов, а в том, что в стране уже была выстроена сильная карточная инфраструктура, поверх которой органично легли бесконтактные NFC-платежи, — подробнее о том, как устроена эта технология и почему она стала естественным продолжением карточной модели, можно прочитать в материале «NFC и бесконтактные платежи». Десятилетиями выстроенная инфраструктура карточных сетей, POS-терминалов, систем авторизации и расчётов создаёт для новой платёжной технологии высокий порог входа: чтобы вытеснить уже работающую и привычную систему, альтернатива должна предложить настолько явное преимущество, которого простое сканирование кода вместо прикладывания карты объективно не даёт.
Интересный факт: по данным исследования Copenhagen Economics, глобальный объём платежей по QR-коду в 2025 году оценивался в 2,21 трлн долларов с прогнозом роста до 2,71 трлн долларов к 2025 году, при этом на долю одного только Китая как крупнейшего в мире рынка QR-платежей приходится порядка 85% этой суммы — то есть почти весь мировой объём подобных платежей сосредоточен в одной стране.
Таблица 1. Почему QR-платежи прижились или не прижились: сравнение условий
| Регион | Состояние карточной инфраструктуры к моменту распространения смартфонов | Итог |
|---|---|---|
| Китай, Юго-Восточная Азия, Индия | Слаборазвита, доля карточных платежей низкая | QR-код стал основным способом цифровых расчётов |
| США | Зрелая, десятилетиями выстроенная карточная система | NFC и бесконтактные карты вытеснили QR-код из массового использования |
| Западная Европа | Развитая, но фрагментированная по странам | QR-платежи распространялись медленно из-за отсутствия единого стандарта |
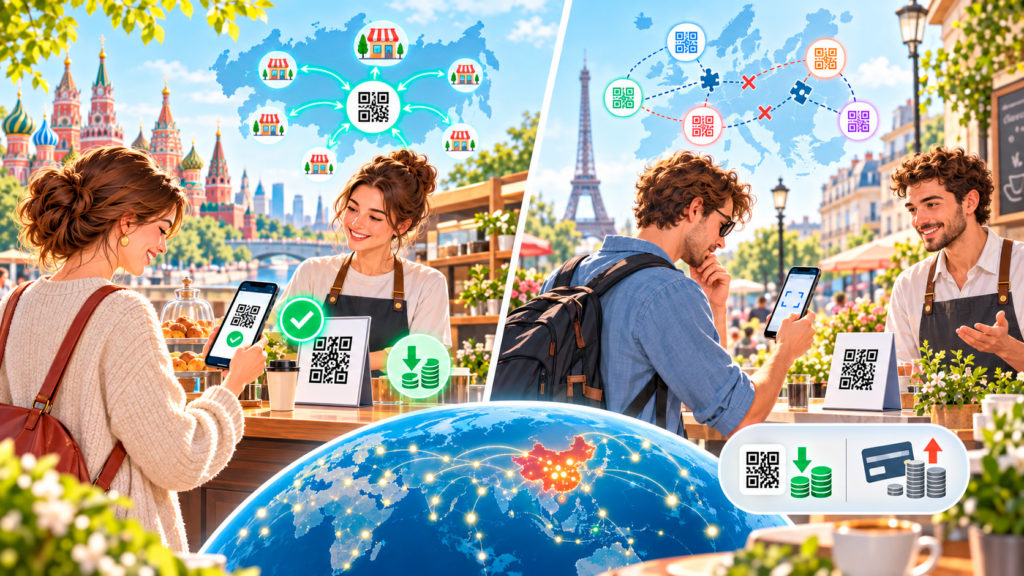
Для Европы к этой причине добавляется ещё одна, отдельная проблема — фрагментация стандартов. По данным исследования Copenhagen Economics, QR-коды разных провайдеров платёжных услуг в Европе технически не совместимы друг с другом: даже при наличии первоклассной инфраструктуры мгновенных платежей немецкий турист в Париже долгое время физически не мог открыть банковское приложение своего немецкого банка и отсканировать QR-код французского продавца — не потому что это было технически невозможно, а потому что у каждого провайдера был собственный, несовместимый с другими формат кода. Только в 2026 году унификация стандарта начала выправляться благодаря совместным усилиям Европейского платёжного совета (стандарт EPC024-22) и общеевропейского проекта Wero, задуманного как европейская альтернатива американским платёжным сетям и PayPal.
Что меняется в России в 2026 году
 Российский рынок в 2026 году переживает собственный виток регуляторного ужесточения в пользу QR-платежей. С 1 июля 2025 года по 1 июля 2026 года обязанность принимать универсальный QR-код поэтапно вводится для продавцов с годовой выручкой от 30 млн рублей — то есть крупный и средний бизнес обязан обеспечить приём этого способа оплаты, даже если предпочёл бы ограничиться только картами. Дополнительный экономический стимул в пользу QR-платежей появился с 1 января 2026 года: изменился порядок налогообложения карточных банковских услуг — НДС теперь начисляется на комиссию банка за проведение операции эквайринга, а не как раньше, что делает обслуживание карточных платежей для бизнеса ощутимо дороже, особенно для компаний, которые не могут принять входной НДС к вычету. В совокупности с изначально более низкой комиссией СБП по сравнению с классическим эквайрингом эти два фактора создают всё более сильный экономический стимул для продавцов смещать свои платёжные потоки в сторону QR-кода. Подробнее о том, почему банкам в целом невыгодна эта модель платежей по сравнению с обычной картой, можно прочитать в материале «чем СБП отличается от платежа картой и почему банкам это невыгодно».
Означает ли это конец эры банковских карт
 Несмотря на впечатляющую статистику роста СБП, речь пока не идёт о полном вытеснении карт QR-платежами — скорее о постепенном изменении баланса между разными способами расчёта в зависимости от типа покупки и предпочтений конкретного продавца и покупателя. Международный опыт также показывает, что подобные технологические сдвиги редко бывают быстрыми даже там, где экономические стимулы очевидны: китайский путь к доминированию QR-кода занял около десятилетия и во многом объясняется исходным отсутствием зрелой альтернативы, а не одномоментным вытеснением уже работающей системы.
Для рынков с развитой карточной инфраструктурой, включая Европу и отчасти саму Россию, более вероятный сценарий — долгосрочное сосуществование нескольких платёжных рельсов одновременно, где конкретный способ оплаты выбирается исходя из суммы покупки, типа продавца и конкретных экономических стимулов, которые регулятор и рынок формируют для каждого канала расчёта.
По данным Контур.Эльбы, комиссия за приём платежей через СБП для бизнеса ограничена жёстким потолком — не более 1500 рублей за одну операцию независимо от суммы покупки, а для платежей по подписке максимальная комиссия и вовсе составляет всего 10 рублей, что делает этот канал расчётов особенно выгодным именно для крупных чеков, где комиссия классического эквайринга в процентах от суммы обошлась бы продавцу заметно дороже.
Урок для других развивающихся рынков
Опыт распространения QR-платежей в разных странах даёт довольно ясный практический вывод для регуляторов и бизнеса на развивающихся рынках, ещё не определившихся с итоговой платёжной моделью: решающим фактором успеха новой технологии оказывается не её абсолютное техническое превосходство, а зрелость уже существующей инфраструктуры, которую эта технология должна либо дополнить, либо полностью заменить. Там, где альтернативы практически не было — как в Китае десятилетие назад, — QR-код побеждал почти без сопротивления. Там, где альтернатива уже глубоко укоренилась в привычках потребителей и в инфраструктуре бизнеса, как в США, новой технологии приходится долго и дорого доказывать явное превосходство, которого одно лишь сканирование кода вместо касания картой предложить объективно не может. Российский случай интересен именно тем, что сочетает оба фактора сразу: относительно зрелую карточную инфраструктуру и одновременно сильное регуляторное и налоговое стимулирование в пользу альтернативного канала расчётов — редкое сочетание условий, которое и объясняет необычно быстрый рост доли QR-платежей на уже развитом карточном рынке.
- Правда ли, что оплата по QR-коду в России скоро станет обязательной для всех магазинов? Обязанность принимать универсальный QR-код вводится поэтапно и на данный момент касается прежде всего продавцов с годовой выручкой от 30 млн рублей — для небольших магазинов переходный период может быть более длительным. Полностью универсальное обязательное требование для абсолютно всех торговых точек на момент подготовки материала не введено.
- Почему европейский турист долгое время не мог оплатить покупку QR-кодом в другой стране Евросоюза? Причина не в отсутствии инфраструктуры мгновенных платежей — в Европе она одна из самых развитых в мире, — а в том, что разные платёжные провайдеры использовали несовместимые между собой форматы QR-кода. Унификация стандарта на общеевропейском уровне начала выправляться только в 2026 году через совместные инициативы Европейского платёжного совета и проекта Wero.


