

Механика карточного платежа и то, из чего складывается эквайринговая комиссия, разобраны в материалах «Анатомия платежа» и «Interchange fee». СБП устроен принципиально иначе — и именно эта разница объясняет, почему более дешёвый для бизнеса способ оплаты пока не вытеснил карту полностью.
Разница в цифрах: 0,4-0,7% против 1-3%
Комиссия за приём платежа через Систему быстрых платежей составляет от 0,4 до 0,7% в зависимости от категории бизнеса — в разы меньше стандартной комиссии за эквайринг, которая в 2026 году находится в диапазоне от 1 до 3% в зависимости от условий конкретного банка и сферы деятельности продавца. Дополнительный бонус для крупных покупок: комиссия СБП по решению Совета директоров Банка России не может превышать 1500 рублей за одну операцию — при продаже автомобиля, крупной бытовой техники или другого дорогостоящего товара это делает разницу с процентной эквайринговой комиссией особенно ощутимой.
Таблица 1. СБП и эквайринг: прямое сравнение для бизнеса
| Параметр | СБП | Эквайринг картой |
|---|---|---|
| Комиссия для бизнеса | 0,4-0,7% | 1-3% |
| Максимальная комиссия за операцию | 1500 ₽ | Не ограничена |
| НДС на комиссию (с 2026 года) | Не облагается | Облагается по ставке 22% |
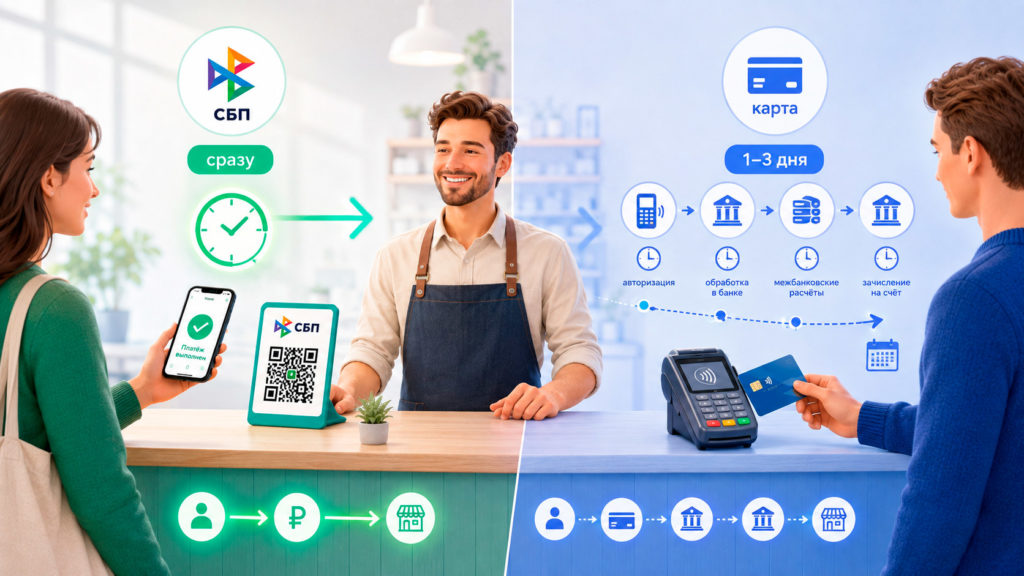
| Скорость зачисления денег | Мгновенно (Т+0) | 1-3 рабочих дня |
| Лимит операции для физлица | До 1 млн ₽ | Не ограничен |
Новый фактор 2026 года: НДС на эквайринг делает разрыв ещё больше
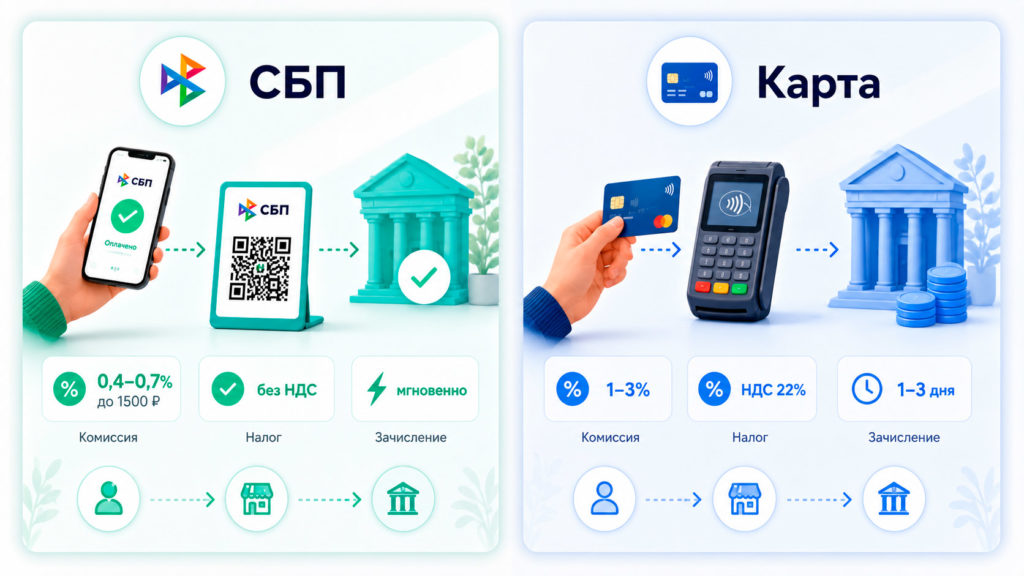 С 2026 года разница между двумя способами оплаты увеличилась ещё сильнее по чисто налоговой причине: услуги эквайринга стали облагаться НДС по ставке 22%, тогда как операции через СБП налогом не облагаются. Важный нюанс: НДС начисляется не на всю сумму покупки, а именно на банковскую комиссию за эквайринг — то есть если банк удержал с продавца 300 тысяч рублей комиссии за месяц, из них 54 тысячи рублей составит НДС, который бизнес на общей системе налогообложения может заявить к вычету, а бизнес на спецрежиме — нет. Для бизнеса, не имеющего права на вычет, это ещё один прямой аргумент в пользу перехода на приём оплаты через СБП, где подобной налоговой нагрузки просто не возникает.
А знаете ли вы, что комиссия по СБП для бизнеса не может превышать 1500 рублей за одну операцию независимо от суммы покупки — это значит, что при продаже автомобиля за 3 млн рублей эффективная ставка комиссии составляет уже не 0,4-0,7%, а исчезающе малую долю процента, что делает СБП особенно выгодным именно для крупных разовых покупок.
Скорость: мгновенно против одного-трёх рабочих дней
Помимо самой комиссии, есть и вторая существенная разница, о которой продавцы часто забывают, сравнивая только проценты. Эквайринговые операции проходят через процедуру межбанковских расчётов, поэтому зачисление денег продавцу происходит с задержкой — как правило, один рабочий день, а при отдельных тарифных схемах до трёх дней. При использовании СБП деньги поступают на счёт бизнеса практически сразу после подтверждения операции покупателем. Для бизнеса с высоким ежедневным оборотом, частыми офлайн-платежами небольших сумм или зависимостью от ежедневной ликвидности — например, для розничной торговли или общепита — этот разрыв в скорости имеет не менее практическое значение, чем разница в комиссии.
Почему банки всё равно не спешат продвигать более дешёвый способ
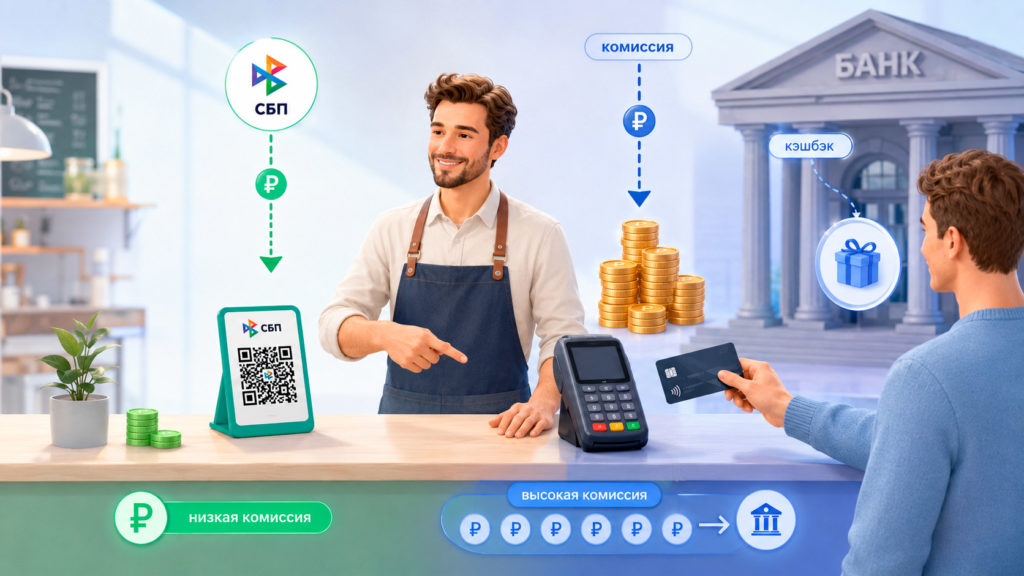
 Здесь и кроется главный ответ на вопрос, вынесенный в заголовок. Комиссию за эквайринг получает банк-эквайер продавца, и именно она формирует часть его комиссионного дохода — той самой статьи, о значении которой для банковской прибыли подробно рассказано в материале про interchange fee. Комиссию по СБП получает банк, в котором у бизнеса открыт расчётный счёт, но её размер в разы меньше — а значит, и доход банка с той же суммы операций в разы ниже.
С точки зрения банка это прямой конфликт интересов: активно продвигать СБП среди своих клиентов-предпринимателей означает добровольно снижать собственный комиссионный доход. Именно поэтому инициатива перехода на СБП на практике чаще исходит от самого бизнеса, который считает свои расходы на эквайринг и ищет способ их сократить, а не от банка, которому выгоднее сохранить более прибыльную для себя модель. При этом бизнес, который сам активно продвигает оплату через QR-код — наклейками на кассе, акциями, — может переключить на СБП от 30 до 50% покупателей и снизить совокупную комиссию с 1,8% до 0,9-1,1%.
Есть и вторая сторона конфликта интересов — со стороны покупателя
У банков есть стимул сдерживать продвижение СБП не только на стороне бизнеса, но и на стороне самого покупателя. Кэшбэк и бонусные программы, которые банк-эмитент предлагает держателю карты, финансируются как раз из той самой межбанковской комиссии, которая закладывается в стоимость эквайринга, — механика этого разобрана в материале про interchange fee. У перевода через СБП эта же логика попросту не работает: комиссия там ниже, а значит, банку неоткуда взять деньги на щедрый кэшбэк за оплату через СБП, сопоставимый с кэшбэком по карте. В результате получается, что банкам выгодно, чтобы покупатель продолжал воспринимать оплату картой как более «выгодную» лично для себя, даже если для продавца, а в конечном счёте и для цен на полке, СБП объективно дешевле.
Путаница вокруг тарифов СБП в марте 2026 года
 Показательный эпизод, иллюстрирующий, насколько чувствительна эта тема: в марте 2026 года Банк России утвердил очередное решение о тарифах на услуги по переводам СБП, и часть СМИ мгновенно интерпретировала эту новость как «переводы по СБП станут платными для бизнеса». На деле сами тарифные ставки в этом решении не менялись — речь шла о технической процедуре утверждения уже действующих условий, а не о новом повышении. Часть изданий позже опубликовала опровержение, но первоначальная тревожная формулировка успела разойтись широко. Этот случай — хороший урок того, насколько внимательно стоит читать формулировки регуляторных решений о тарифах, прежде чем делать выводы об их практических последствиях для бизнеса.
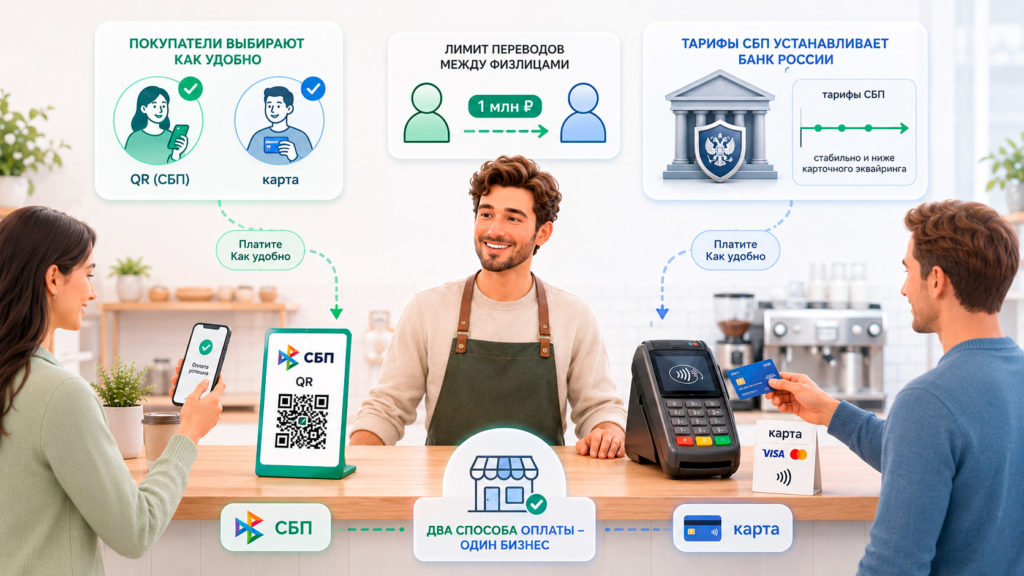
- Может ли бизнес полностью отказаться от эквайринга в пользу СБП? Технически да, но на практике большинство продавцов сохраняют оба способа оплаты параллельно, поскольку часть покупателей по привычке или удобству предпочитает карту, а полный отказ от эквайринга рискует потерять часть клиентов.
- Почему при переводе через СБП физическому лицу установлен лимит в 1 млн рублей? Это ограничение установлено регулятором как часть общей системы контроля за крупными переводами между физическими лицами и не относится к приёму платежей бизнесом от клиентов, где действуют собственные правила.
- Стоит ли ожидать, что комиссия по СБП в будущем вырастет и сравняется с эквайрингом? Прямых признаков такого сценария на данный момент нет — тарифы СБП устанавливает Банк России, а не рыночная конкуренция между банками, и мартовская путаница 2026 года как раз показала, что даже техническое подтверждение действующих тарифов может быть неверно истолковано как их повышение.



1 comment
[…] […]