

ВТБ Шанхай — единственный российский банк с полноценной финансовой лицензией на материковой части Китая, работающий по местному регулированию КНР, а не как представительство. Казалось бы, идеальный канал для расчётов с китайскими поставщиками. На практике же значительная часть российского бизнеса сознательно обходит этот банк стороной, а вместо привычных Alipay и WeChat Pay пользуется куда менее удобными обходными путями через карты UnionPay, выпущенные за пределами России. Разбираем, что здесь на самом деле работает, а что — лишь выглядит рабочим вариантом со стороны.
Почему ВТБ Шанхай не решает проблему для многих компаний
12 июня 2024 года шанхайский филиал ВТБ был включён в санкционный список SDN (Specially Designated Nationals) американского Управления по контролю за иностранными активами (OFAC). Практическое следствие этого решения однозначно: операции в долларах США и евро через SWIFT с участием ВТБ Шанхай фактически стали недоступны, поскольку любой банк-корреспондент, обрабатывающий такую транзакцию, рискует попасть под вторичные санкции сам.
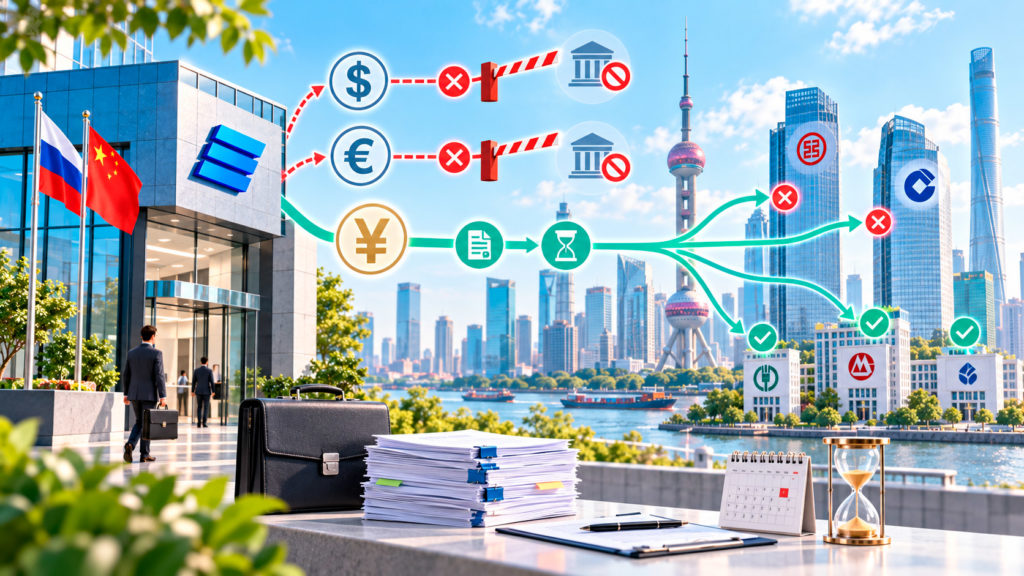 Юаневые расчёты через ВТБ Шанхай технически продолжают работать, но с важной оговоркой: решение о приёме конкретного платежа принимает не сам ВТБ, а банк-получатель на стороне Китая, причём каждый банк оценивает риск самостоятельно. По наблюдениям участников рынка, крупные китайские банки с международным присутствием — в частности, Bank of China и ICBC — точечно отказывают в приёме платежей, если в цепочке фигурирует подсанкционный ВТБ, тогда как средние и провинциальные банки чаще принимают подобные переводы в штатном режиме. Дополнительно накладывается и чисто операционная проблема: штат шанхайского филиала остаётся небольшим, а нагрузка — непропорционально высокой, из-за чего заявки на открытие корпоративного счёта нередко рассматриваются от четырёх до шести месяцев, а сроки исполнения уже одобренных платежей по ряду направлений выросли до 5-15 рабочих дней.
Интересный факт: некоторые путешественники сообщают, что для оплаты в Китае в 2026 году пользуются картами, оформленными через банки Киргизии и Таджикистана дистанционно с доставкой в Россию, — целая индустрия финансовых посредников выросла именно вокруг задачи получить работающую в Китае карту, не выезжая за пределы страны.
Из этой картины вытекает практический список ограничений, о которых стоит знать до обращения в банк:
- ВТБ Шанхай работает исключительно с юридическими лицами — индивидуальные предприниматели и физические лица на обслуживание не принимаются;
- банк требует расширенный пакет подтверждающих документов практически по каждой отдельной операции, что заметно увеличивает административную нагрузку на бухгалтерию клиента;
- часть контрагентов в Китае заранее отказывается принимать платежи, если видит в реквизитах отправителя ВТБ, что вынуждает бизнес заранее уточнять готовность конкретного поставщика работать именно через этот канал.
Как ВТБ Шанхай технически проводит платежи
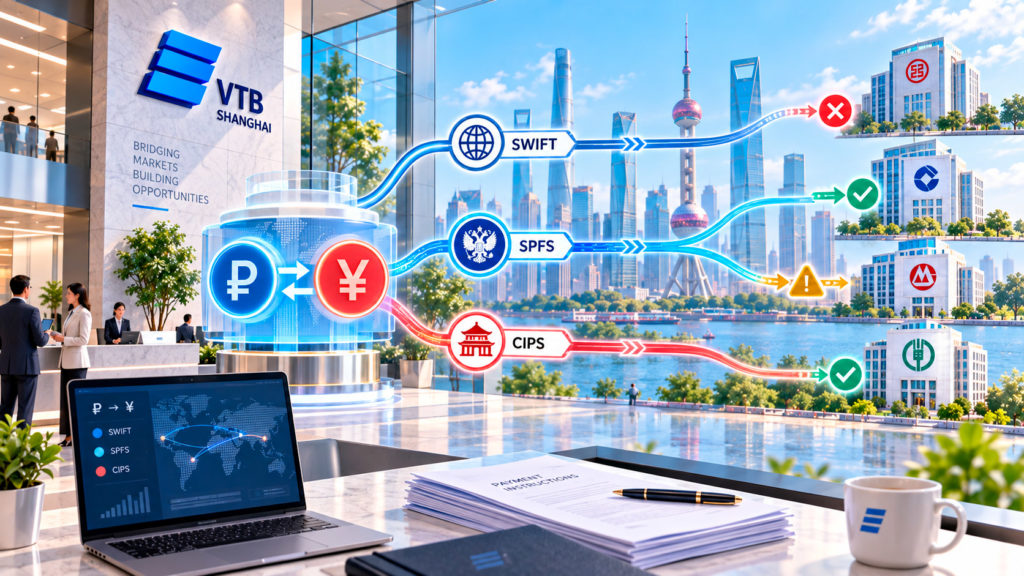 Несмотря на санкционные ограничения, у ВТБ Шанхай сохраняется определённая техническая гибкость за счёт параллельного использования нескольких систем передачи финансовых сообщений одновременно. Банк проводит платежи через SWIFT (там, где это ещё возможно), через российскую Систему передачи финансовых сообщений (СПФС) и через китайскую систему CIPS (Cross-Border Interbank Payment System) — причём выбор конкретного маршрута зависит от валюты платежа, статуса контрагентов и текущей готовности банков-получателей принимать переводы по каждому из этих каналов.
Расчёты ведутся преимущественно в юанях и рублях, а сама конвертация возможна непосредственно внутри банка без обращения к стороннему конвертеру, что для части клиентов остаётся весомым практическим плюсом по сравнению с работой через посредников. Тем не менее сама многоканальность не отменяет базового ограничения: если конкретный китайский банк-получатель настроен избегать любых операций, связанных с ВТБ, ни один из трёх доступных каналов передачи сообщения не гарантирует итогового зачисления денег.
UnionPay: национальная система Китая как обходной путь
 Если банковский канал через ВТБ Шанхай не подходит по срокам или репутационным причинам, вторая по популярности линия обхода санкционных ограничений строится вокруг карт платёжной системы UnionPay — национальной китайской системы, доминирующей на внутреннем рынке страны. Принципиально важная деталь: речь идёт именно о картах UnionPay, выпущенных банками за пределами России, а не о российских кобейджинговых картах «Мир-UnionPay», совместный выпуск которых полностью заблокирован из-за санкций против самой платёжной системы «Мир». Российским гражданам приходится оформлять карты UnionPay через банки третьих стран — Киргизии, Таджикистана, Казахстана и ряда других юрисдикций, сохранивших рабочие отношения с китайской платёжной инфраструктурой.
Подробнее о том, чем отличаются друг от друга национальные платёжные системы вроде «Мир» и UnionPay и почему они в принципе появились как альтернатива Visa и Mastercard, можно прочитать в материале «МИР и UnionPay: как устроены национальные платёжные системы». Практика показывает, что даже удачно оформленная карта UnionPay иностранного банка не гарантирует стопроцентной проходимости на территории Китая — многое зависит от конкретного банка-эмитента, репутации его прежних операций и текущей политики конкретного китайского эквайера в момент оплаты.
Почему WeChat Pay и Alipay практически недоступны напрямую
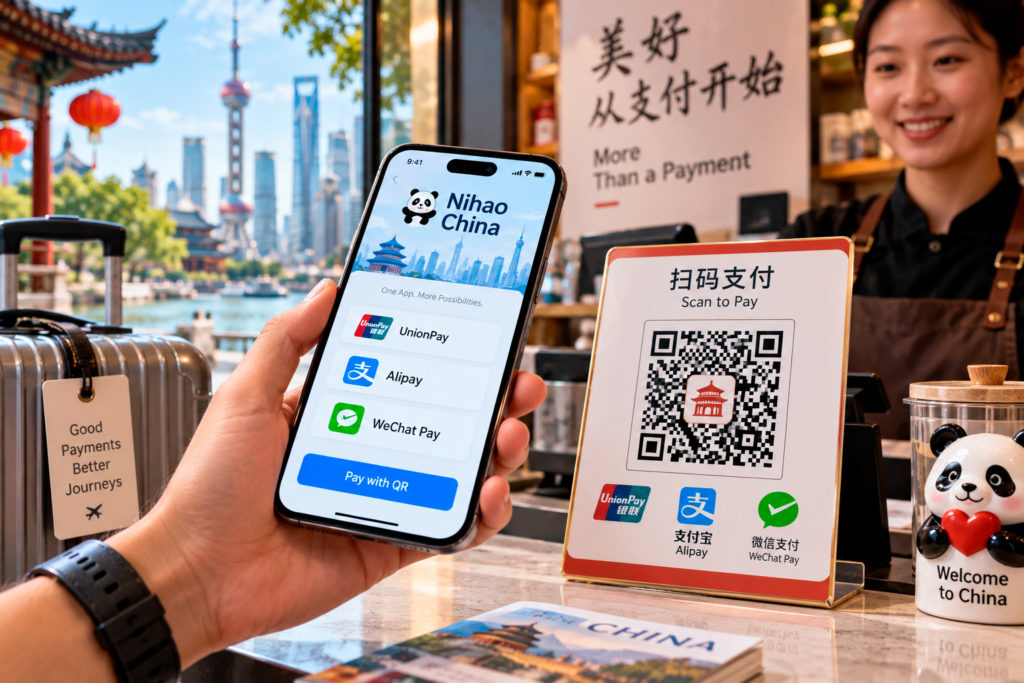 Наиболее удобный для рядового потребителя способ платить в Китае — привязать банковскую карту напрямую к WeChat Pay или Alipay и оплачивать покупки через привычный QR-код — для россиян в 2026 году остаётся серьёзно ограниченным. Российские карты Visa и Mastercard, выпущенные внутри страны, к этим сервисам не привязываются в принципе, а карта «Мир» технически не является международной платёжной системой, признаваемой китайскими цифровыми кошельками.
Таблица 1. Реальная доступность способов оплаты в Китае для россиян в 2026 году
| Способ | Доступность для граждан РФ | Основное ограничение |
|---|---|---|
| Российская карта Visa/Mastercard | Не работает | Санкции против российской банковской системы |
| Карта «Мир» (в том числе кобейджинговая «Мир-UnionPay») | Не работает | Санкции против платёжной системы «Мир» |
| Карта UnionPay иностранного банка (Киргизия, Таджикистан) | Условно работает | Не гарантирует стопроцентную проходимость, зависит от банка-эмитента |
| WeChat Pay / Alipay с привязкой иностранной карты | Работает избирательно | Требует карту, выпущенную не в России, и полную верификацию по загранпаспорту |
| Наличные юани | Работает, но неудобно | Многие продавцы в Китае принимают только QR-платежи |
Обходной путь, которым пользуется часть путешественников и предпринимателей, — привязка к WeChat Pay или Alipay иностранной карты, выпущенной за пределами России, после полной верификации по загранпаспорту прямо в самом приложении. При этом даже успешная привязка карты не гарантирует бесперебойной работы: часть пользователей сообщает о случаях, когда карта технически добавляется в кошелёк, но операции по ней впоследствии блокируются без явного объяснения причины, а часть банков без предупреждения меняет политику приёма подобных привязок. Именно поэтому опытные пользователи рекомендуют держать наличные юани и физическую карту как резервный вариант, а не полагаться исключительно на цифровой кошелёк во время поездки или деловой операции в Китае.
Специализированные приложения как альтернатива прямой привязке
Отдельная группа решений, обособленная от прямой привязки карты к WeChat или Alipay, — специализированные приложения-мосты вроде Nihao China, разработанные именно для того, чтобы иностранцы без китайского банковского счёта могли сканировать местные QR-коды. Подобные приложения технически поддерживают сразу несколько платёжных сетей одновременно — UnionPay, Alipay и WeChat Pay, — что делает их удобным резервным вариантом там, где прямая привязка карты к конкретному кошельку по какой-то причине не срабатывает.
Практический недостаток таких мостов в том, что они добавляют ещё один слой посредничества между картой и итоговым платежом, а значит, и ещё одну потенциальную точку отказа: если промежуточное приложение временно недоступно или меняет условия работы, пользователь рискует остаться без рабочего способа оплаты в самый неподходящий момент. Специалисты по поездкам в Китай рекомендуют заранее, до самой поездки или сделки, проверить работоспособность всех запланированных способов оплаты, а не рассчитывать только на один канал, каким бы надёжным он ни казался на этапе настройки.
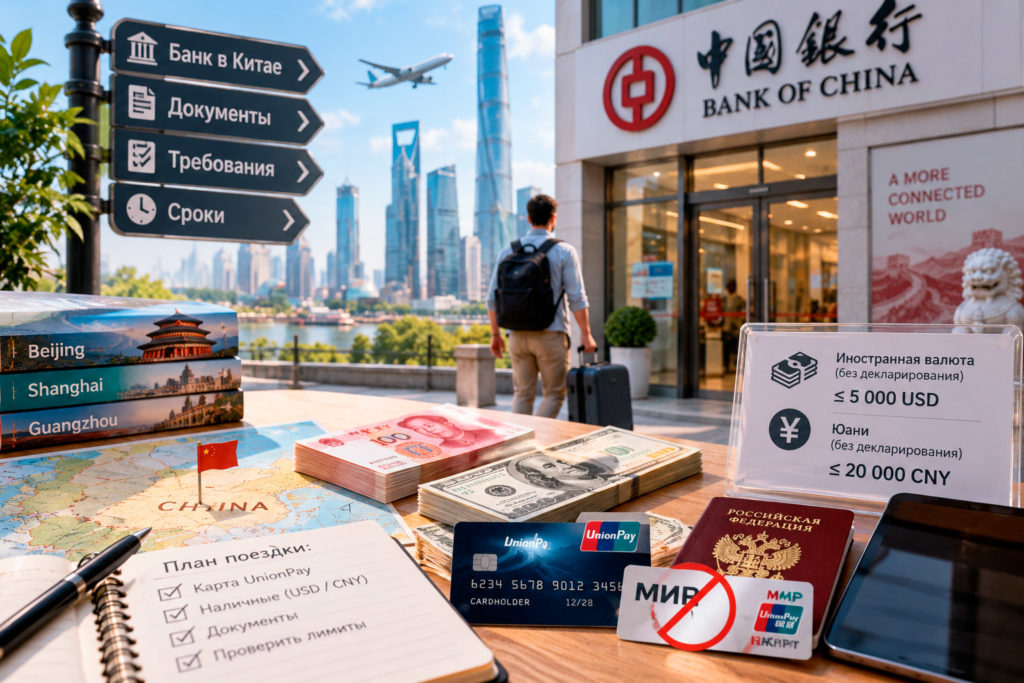
- Можно ли просто открыть счёт в китайском банке напрямую, минуя ВТБ Шанхай? Формально да, но на практике это отдельная непростая задача: китайские банки предъявляют собственные требования к иностранным клиентам, а масштаб и скорость обработки заявок сильно зависят от конкретного банка и региона. Более подробно о том, как в целом устроены официальные банковские каналы расчётов с Китаем помимо ВТБ Шанхай, можно прочитать в материале «как российскому бизнесу платить китайским поставщикам в 2026 году».
- Правда ли, что карта «Мир-UnionPay» позволяет платить в Китае как обычная UnionPay? Нет — кобейджинговый выпуск карт «Мир-UnionPay» полностью заблокирован из-за санкций, наложенных на саму платёжную систему «Мир». Работоспособной остаётся только карта UnionPay, выпущенная банком за пределами России, никак не связанным с российской платёжной инфраструктурой.



1 comment
[…] банки с лицензией на территории Китая, в частности шанхайский филиал ВТБ, технически проводят платежи сразу через несколько […]