

В 2006 году предприниматель Олег Тиньков выкупил небольшой Химмашбанк, зарегистрированный ещё в 1994 году, и переименовал его в «Тинькофф Кредитные Системы» — фактически купив не действующий бизнес, а лишь готовую банковскую лицензию для запуска принципиально новой модели. Спустя двадцать лет банк, ставший в 2024 году «Т-Банком», обслуживает свыше 55 млн клиентов, по собственным оценкам компании охватывая половину трудоспособного населения России, и остаётся первым в стране банком, ни разу не открывшим розничного отделения. Разбираем, как устроена эта экосистема сегодня и что сделало её редким примером устойчивого необанка на российском рынке.
Заимствованная модель, собранная из трёх разных источников
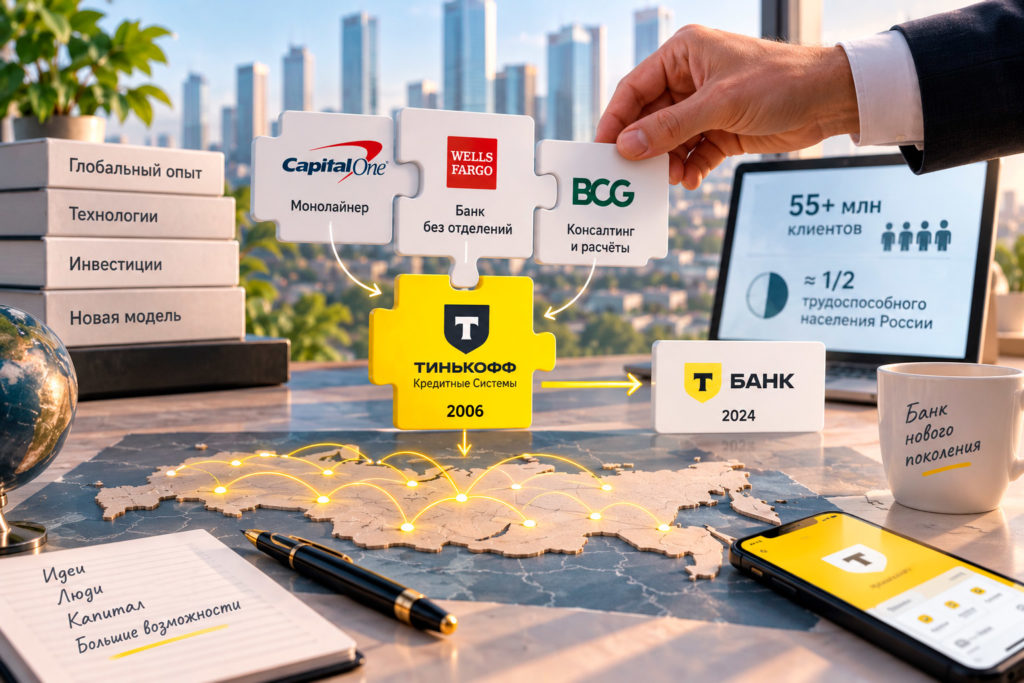 Показательная деталь происхождения бизнес-модели Т-Банка — Олег Тиньков не изобрёл дистанционный банк с нуля, а собрал готовую конструкцию из нескольких проверенных на других рынках элементов. Идею монолайнера — банка, специализирующегося на одном узком продукте вместо полного набора услуг, — он позаимствовал у американской Capital One, саму концепцию полностью дистанционного обслуживания без отделений — у Wells Fargo, а финансовые расчёты жизнеспособности всей модели проверил вместе с консультантами Boston Consulting Group, прежде чем переносить готовую схему в российские реалии 2006 года.
Первые годы существования банка прошли под знаком последовательного привлечения международного венчурного и институционального капитала: уже в 2007 году 10% акций выкупил Goldman Sachs, годом позже ещё 15% приобрёл фонд Vostok Nafta, а в 2012 году свои доли получили Baring Vostok Capital Partners и Emerging Europe Growth Fund II. Такая структура ранних инвесторов — в основном иностранные фонды, а не российский банковский капитал, — выделяла компанию среди других игроков российского финансового рынка того периода и, по мнению отраслевых наблюдателей, во многом задала изначально более технологичный, ориентированный на быстрый рост подход к развитию бизнеса.
От монопродукта к полноценной экосистеме
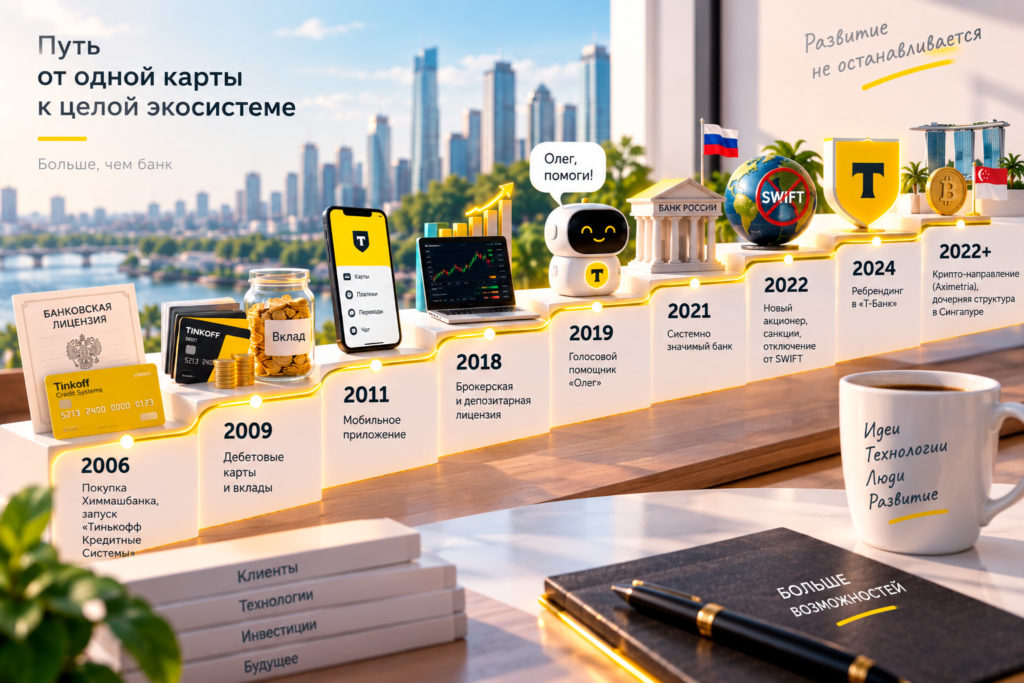 Первые годы компания действительно работала как классический монолайнер, сосредоточившись на кредитных картах, — лишь в 2009 году банк начал выдавать дебетовые карты и принимать вклады, постепенно расширяя продуктовую линейку. Ключевые последующие вехи развития компании включают запуск мобильного приложения в 2011 году, получение лицензии на брокерские и депозитарные услуги в 2018 году, что открыло банку путь на рынок инвестиций, и запуск голосового помощника «Олег» в 2019 году — один из первых подобных продуктов на российском финтех-рынке.
Таблица 1. Ключевые вехи истории Т-Банка
| Год | Событие |
|---|---|
| 2006 | Покупка Химмашбанка, запуск как «Тинькофф Кредитные Системы» |
| 2009 | Начало выдачи дебетовых карт и приёма вкладов |
| 2011 | Запуск мобильного приложения |
| 2018 | Получение брокерской и депозитарной лицензии |
| 2019 | Запуск голосового помощника «Олег» |
| 2021 | Включение Банком России в перечень системно значимых кредитных организаций |
| 2022 | Смена основного акционера (группа «Интеррос»), санкции ЕС/США/Британии/Швейцарии, отключение от SWIFT |
| 2024 | Ребрендинг в «Т-Банк», холдинг переименован в «Т-Технологии» |
Компания также не осталась в стороне от крипто-направления: в 2022 году банк приобрёл криптовалютный сервис Aximetria и открыл дочернюю структуру в Сингапуре — шаг, отражающий более широкий интерес крупных российских финансовых организаций к цифровым активам как перспективному, хотя и юридически непростому направлению развития бизнеса.
Смена собственника и ребрендинг 2024 года
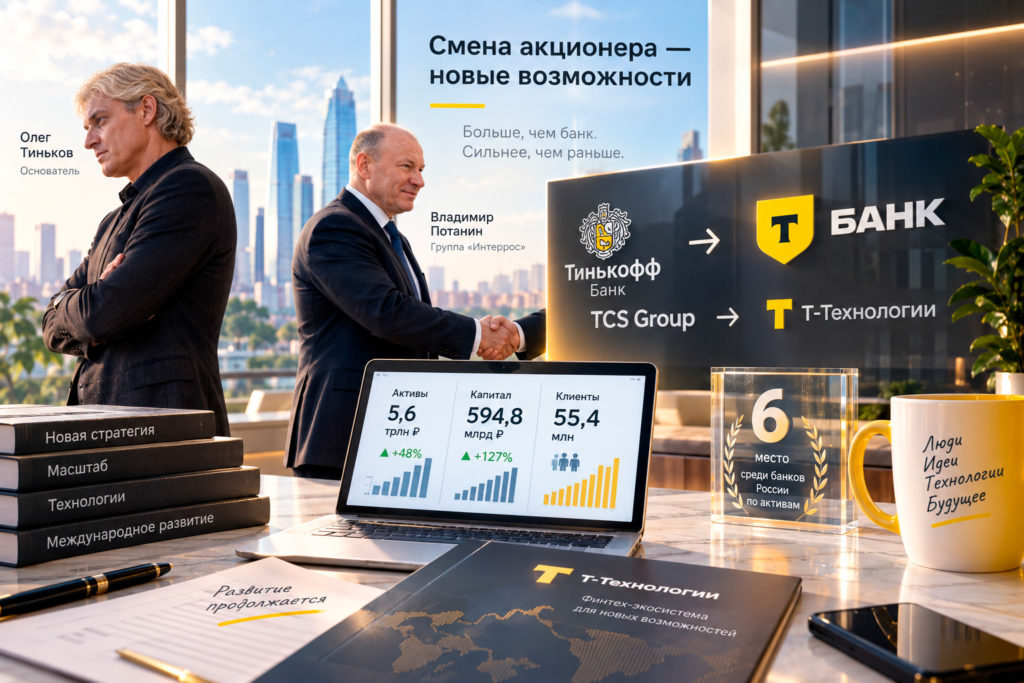 Структура собственности компании кардинально изменилась в 2022 году: весной группа «Интеррос» Владимира Потанина выкупила 35% акций у семьи Олега Тинькова, а сам основатель покинул пост председателя совета директоров ещё в 2020 году. К лету 2024 года доля «Интерроса» выросла до 44,1%, а остальные акции остаются в свободном биржевом обращении. Именно смена основного акционера, а не только чисто маркетинговые соображения, во многом обусловила последующий ребрендинг: летом 2024 года «Тинькофф Банк» был переименован в «Т-Банк», а материнская структура сменила название с TCS Group на «Т-Технологии» — изменение, официально объяснённое компанией необходимостью обновления бренда под новую долгосрочную стратегию, возросший масштаб бизнеса и планы международного развития в рамках русскоязычного сообщества за пределами России.
Интересный факт: по данным аналитического обзора бизнес-модели компании, доля клиентов, остающихся с Т-Банком годами, составляет около 67% — заметно выше среднего показателя удержания клиентов по банковскому рынку в целом, который оценивается на уровне около 41%, что во многом объясняет устойчивость финансовых показателей компании даже в периоды внешнего санкционного давления.
Масштаб бизнеса на середину 2026 года
По данным на май-июнь 2026 года, Т-Банк занимает 6-е место среди российских банков по размеру активов, которые достигли 5,6 трлн рублей, показав рост на 48% год к году, а капитал компании увеличился на впечатляющие 127% до 594,8 млрд рублей. Клиентская база экосистемы к этому моменту превысила 55,4 млн физических лиц и 1,03 млн корпоративных клиентов — и по собственным оценкам компании, это соответствует обслуживанию половины всего трудоспособного населения страны.
Финансовые результаты холдинга «Т-Технологии» также показывают устойчивую динамику: чистая прибыль группы по МСФО за 2025 год составила 192,4 млрд рублей — показатель, который аналитики связывают именно с переходом компании от узкоспециализированного монолайнера к диверсифицированной финтех-экосистеме, продолжающей генерировать доход сразу из нескольких направлений одновременно, а не полагающейся исключительно на кредитные карты, как это было на старте бизнеса два десятилетия назад.
Технологическая ставка: от голосового помощника к собственной речевой модели
 Т-Банк последовательно инвестирует в технологии, выходящие за рамки классического цифрового банкинга. В июле 2025 года «Т-Технологии» опубликовали в открытом доступе собственную речевую модель T-one — шаг, который выделяет компанию среди большинства российских банков, предпочитающих использовать закрытые, коммерческие технологические решения вместо открытых разработок, доступных сторонним исследователям и разработчикам. Подобная стратегия открытого технологического развития концептуально перекликается с более широким трендом, при котором крупные финансовые организации по всему миру превращаются в значимых участников технологического рынка, — похожую, хотя организационно иначе устроенную технологическую экспансию мы разбирали в материале «Сбер как экосистема».
Управленческая устойчивость компании при этом опирается не только на технологии, но и на редкую для российского бизнеса преемственность руководства: председатель правления Станислав Близнюк работает в компании с 2006 года, пройдя путь от технического специалиста до главы правления, — то есть операционное управление на протяжении всей истории компании во многом сохраняла команда, выросшая внутри самой организации, а не приходящие извне сменяющиеся топ-менеджеры.
Продуктовая линейка за пределами классического банкинга
 Помимо основных банковских продуктов — дебетовых и кредитных карт, потребительских и ипотечных кредитов, вкладов, — Т-Банк последовательно развивал направления, выходящие далеко за пределы традиционного розничного банкинга. Брокерская лицензия, полученная в 2018 году, открыла компании путь на рынок частных инвестиций, где Т-Банк со временем стал одним из заметных игроков благодаря удобному мобильному приложению и сравнительно низкому порогу входа для начинающих инвесторов, не имевших опыта работы с классическими брокерами. Помимо инвестиций, компания развивает направления мобильной связи через собственного виртуального оператора и образовательные сервисы, формируя вокруг основного банковского продукта тот же принцип диверсифицированной экосистемы, который применяют и другие крупные российские финансовые организации.
Обособленная кредитная организация «Тинькофф Страхование», а позже переименованная в соответствии с общим ребрендингом, дополнила линейку продуктов страховыми услугами — логичное расширение для компании, уже располагающей обширной базой данных о финансовом поведении своих клиентов и способной точнее оценивать индивидуальные страховые риски, чем классический страховщик без сопоставимого объёма данных о конкретном клиенте.
Почему модель без отделений оказалась устойчивой именно для этой компании
 Отдельного разбора заслуживает вопрос, почему именно модель без физических отделений, рискованная на момент запуска в 2006 году, в итоге оказалась устойчивой стратегией для компании, а не тупиковым экспериментом. Ключевым фактором стало счастливое совпадение времени запуска с началом массового распространения мобильного интернета и смартфонов в России — модель, ставившая на дистанционное обслуживание ещё до того, как большинство потенциальных клиентов было готово к такому формату, получила несколько лет форы для отладки технологии и клиентского опыта, прежде чем цифровой банкинг стал массовым явлением на всём российском рынке.
Вторым фактором устойчивости стала последовательная реинвестиция прибыли в технологическую инфраструктуру вместо капиталоёмкого расширения сети физических точек обслуживания — решение, которое на длинном горизонте оказалось значительно менее затратным, чем модель традиционных банков, вынужденных поддерживать дорогостоящую сеть отделений даже по мере того, как клиенты массово переходили на цифровые каналы обслуживания.
По данным Коммерсанта, юридическое лицо, на базе которого в 2006 году был запущен будущий Т-Банк, — Химмашбанк — было зарегистрировано ещё в 1994 году, то есть формальная банковская лицензия компании почти на десятилетие старше самого бренда и бизнес-модели, которую мы сегодня ассоциируем с этим необанком.
Санкционное давление и статус системной значимости
Т-Банк, как и большинство крупных российских финансовых организаций, столкнулся с прямыми последствиями международных санкций: с 2023 года компания находится под ограничениями Евросоюза, США, Канады, Великобритании и Швейцарии и отключена от SWIFT. При этом ещё в октябре 2021 года, то есть до начала действия этих санкций, Банк России включил организацию в перечень системно значимых кредитных организаций — статус, который присваивается банкам, чей масштаб и роль в финансовой системе страны делают их потенциальный крах угрозой стабильности всего сектора, а не только собственных клиентов и акционеров. Подробнее о том, как в целом устроены расчёты и альтернативные каналы платежей для банков, столкнувшихся с подобными международными ограничениями, можно прочитать в материале «санкционные банки: как устроены расчёты в условиях ограничений».
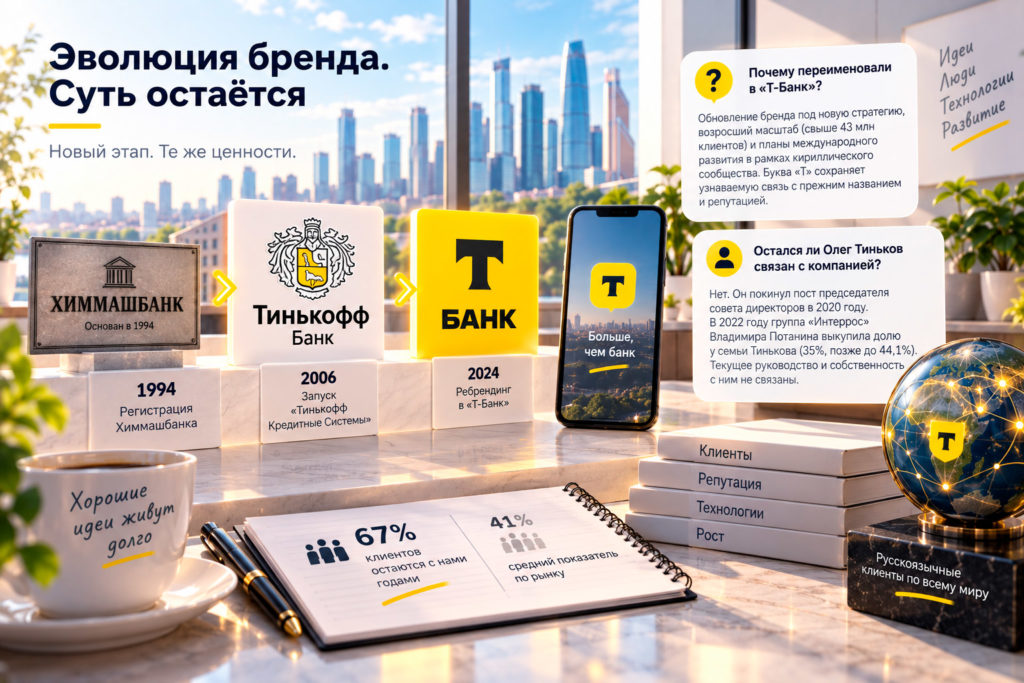
- Почему «Тинькофф Банк» переименовали именно в «Т-Банк», а не в какое-то совершенно новое название? Официальная позиция компании заключалась в обновлении бренда под новую долгосрочную стратегию с учётом возросшего масштаба бизнеса (свыше 43 млн клиентов на момент решения о ребрендинге) и планов международного развития в рамках кириллического сообщества. При этом буква «Т» сохраняет узнаваемую связь с прежним названием, что позволило компании не терять наработанную годами репутацию бренда при формальной смене имени.
- Остался ли Олег Тиньков как-либо связан с компанией после её переименования? Нет — основатель покинул пост председателя совета директоров ещё в 2020 году, а к 2022 году группа «Интеррос» Владимира Потанина выкупила контрольную для влияния долю акций (35%, выросшую позже до 44,1%) непосредственно у семьи Тинькова. Актуальное руководство и структура собственности компании на сегодняшний день не связаны с её первоначальным основателем напрямую.



2 комментария
[…] По данным презентационных материалов банка, приложение позволяет открыть криптосчёт за три минуты, пополнять и выводить средства напрямую с карты Т-Банка и покупать топ-30 криптовалют. Технически операции с криптовалютой в рамках сервиса проводятся через операторов лицензированных криптоплатформ на территории Республики Беларусь — показательная деталь, указывающая на то, что банк изначально выстраивал инфраструктуру с оглядкой на дружественную юрисдикцию с уже действующим крипторегулированием, не дожидаясь полного вступления в силу российского закона. Комиссия сервиса составляет 1% от оборота в паре USDT/RUB и BTC/RUB и 0,5% в остальных парах, торги идут круглосуточно за вычетом технологического окна с 2:00 до 5:00 по московскому времени, а открыть счёт могут граждане старше 21 года, уже имеющие счёт и дебетовую карту банка. Пополнение и вывод происходят рублями на карту Т-Банка, а вывод самой криптовалюты возможен на сторонние кошельки; при этом закон обязывает граждан России самостоятельно декларировать доход от продажи криптовалюты и платить НДФЛ. Подробнее о том, как в целом устроена экосистема банка и его подход к технологическим экспериментам, можно прочитать в материале «Т-Банк: экосистема без единого отделения». […]
[…] Похожий принцип построения технологической экосистемы поверх банковской лицензии, хотя и организованный иначе и в другом масштабе, реализуют и крупные российские банки — подробнее о том, как эта логика воплощена у Сбера, можно прочитать в материале «Сбер как экосистема», а о похожей, но исторически иначе выстроенной модели необанка без физических отделений — в материале «Т-Банк: экосистема без единого отделения». […]