

1 сентября 2026 года в России вступил в силу закон «О цифровых валютах и цифровых правах» — документ, который впервые в истории страны признаёт криптовалюту имуществом и даёт её владельцам право на судебную защиту. До этого момента покупка биткоина или эфира формально существовала в серой зоне: не запрещена прямо, но и не защищена законом, если что-то пойдёт не так. Разбираем, что реально меняется для инвесторов и банков, и как крупнейшие финансовые организации страны уже готовятся зарабатывать на легализованном рынке.
Что именно вступило в силу 1 сентября
Новый закон устанавливает требования к участникам рынка и одновременно создаёт правовую инфраструктуру для легальной торговли цифровыми активами. Ключевое практическое следствие для рядового инвестора — россияне получили возможность легально покупать и продавать криптовалюту на российских биржах, пользоваться услугами лицензированных брокеров, доверительных управляющих и криптообменников, вместо того чтобы действовать исключительно через зарубежные площадки на свой страх и риск.
Интересный факт: по наблюдению участников крипторынка, обсуждавших новое регулирование на профильных мероприятиях, суровость санкций российского закона (вплоть до 7 лет лишения свободы за нелегальный оборот) сочетается с пока полной неясностью того, как именно регулятор технически будет отслеживать операции с криптовалютой, проводимые полностью вне легального контура, — классический для российской правовой практики разрыв между строгостью нормы на бумаге и вопросом её реального правоприменения.
Закон вводит несколько категорий легальных участников рынка, каждая со своей ролью:
- биржа — организатор торгов цифровыми правами и валютами, действующий по правилам организованных торгов с учётом специфики закона;
- брокер — посредник, совершающий сделки с цифровой валютой по поручению клиента от своего имени или от имени клиента, но всегда за счёт клиента;
- цифровой депозитарий — организация, хранящая цифровые активы клиентов и обеспечивающая учёт прав на них, по аналогии с депозитарием для обычных ценных бумаг;
- криптообменник — оператор, предоставляющий сервис прямого обмена криптовалюты на фиатные деньги.
Банк России уже с 1 сентября 2026 года начал формировать реестры участников рынка и выдавать соответствующие разрешения, а сам регулятор получил основание для внесудебной блокировки сайтов, которые распространяют информацию об организации оборота цифровых валют без необходимой лицензии.
Переходный период и жёсткие риски за его нарушение
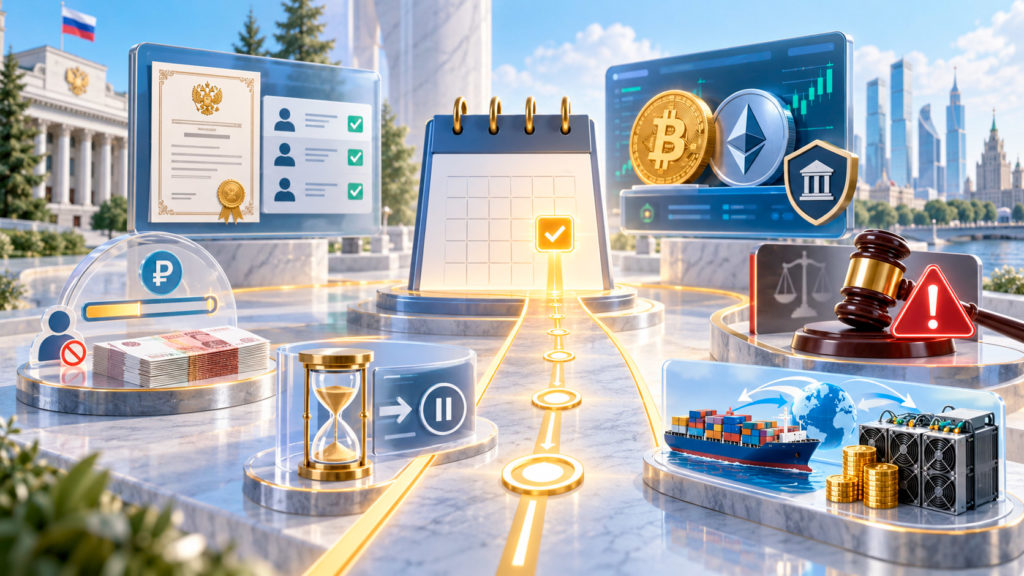 Закон предусматривает переходный период до 1 июля 2027 года — именно до этой даты участники рынка должны успеть получить лицензии, войти в реестр Банка России и перестроить внутренние процессы под новые требования. До истечения переходного периода сделки с криптовалютой формально можно проводить и вне реестра ЦБ, но с 1 июля 2027 года требование работать исключительно через лицензированных посредников станет обязательным, а нарушителей ждёт уголовная ответственность по статье 171.7 УК РФ — до 7 лет лишения свободы за организацию нелегального оборота цифровой валюты.
Отдельная категория ограничений касается неквалифицированных инвесторов: для них годовой лимит на покупку криптовалюты установлен на уровне 300 тысяч рублей, а с 1 сентября 2027 года дополнительно вводится «период охлаждения» — механизм, аналогичный уже действующему для потребительских кредитов, призванный дать неопытному инвестору время на размышление перед крупной сделкой. Для бизнеса закон предусматривает исключения из требования работать только через реестр ЦБ — в частности, для расчётов по внешнеэкономической деятельности и для прямых продаж майнерами добытой криптовалюты нерезидентам.
Т-Банк: от пилота с ЦФА на биткоин до собственного мобильного приложения
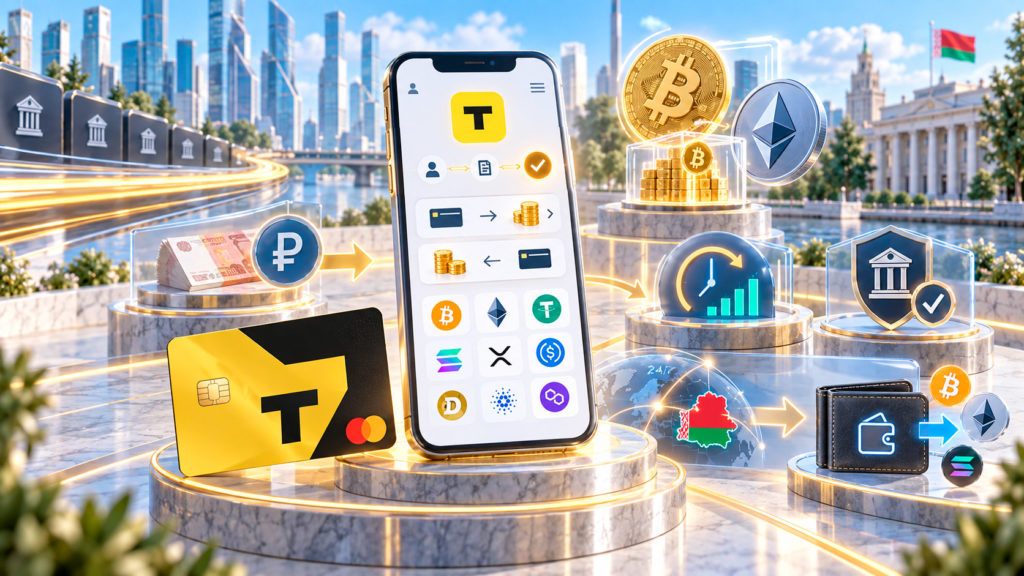 Среди крупных российских банков именно Т-Банк, по оценке отраслевых наблюдателей, действует быстрее и агрессивнее остальных в криптонаправлении. Банк первым выпустил цифровой финансовый актив (ЦФА), обеспеченный реальным биткоином, а не косвенно через биржевой фонд, как это делают некоторые конкуренты, и параллельно развивает собственное мобильное веб-приложение «Т-Крипто».
По данным презентационных материалов банка, приложение позволяет открыть криптосчёт за три минуты, пополнять и выводить средства напрямую с карты Т-Банка и покупать топ-30 криптовалют. Технически операции с криптовалютой в рамках сервиса проводятся через операторов лицензированных криптоплатформ на территории Республики Беларусь — показательная деталь, указывающая на то, что банк изначально выстраивал инфраструктуру с оглядкой на дружественную юрисдикцию с уже действующим крипторегулированием, не дожидаясь полного вступления в силу российского закона. Комиссия сервиса составляет 1% от оборота в паре USDT/RUB и BTC/RUB и 0,5% в остальных парах, торги идут круглосуточно за вычетом технологического окна с 2:00 до 5:00 по московскому времени, а открыть счёт могут граждане старше 21 года, уже имеющие счёт и дебетовую карту банка. Пополнение и вывод происходят рублями на карту Т-Банка, а вывод самой криптовалюты возможен на сторонние кошельки; при этом закон обязывает граждан России самостоятельно декларировать доход от продажи криптовалюты и платить НДФЛ. Подробнее о том, как в целом устроена экосистема банка и его подход к технологическим экспериментам, можно прочитать в материале «Т-Банк: экосистема без единого отделения».
Кто ещё из крупных банков заявил о планах
 Т-Банк далеко не единственный игрок, готовящийся зарабатывать на легализованном рынке. Сразу три системообразующих банка — Сбер, ВТБ и Т-Банк — объявили о планах создать собственные цифровые депозитарии для криптовалюты и встроить функционал её покупки прямо в мобильные приложения к декабрю 2026 года, а к ним присоединился и Альфа-Банк.
Таблица 1. Позиция крупных российских банков в криптонаправлении на середину 2026 года
| Банк | Ближайшее к прямой криптоторговле направление |
|---|---|
| Т-Банк | ЦФА, обеспеченный реальным биткоином; собственное приложение «Т-Крипто» |
| Сбер | Кредитование под залог криптовалюты (пилот декабря 2025 года), ЦФА на BTC/ETH для квалифицированных инвесторов с 2025 года |
| ВТБ | Включён в реестр операторов ЦФА, планы криптоброкериджа, статус цифрового депозитария |
| Альфа-Банк | Собственная платформа «А-Токен», ЦФА на BTC/ETH через биржевые фонды |
| Газпромбанк | Операции с криптовалютой только через швейцарскую «дочку», сейчас под санкциями |
Сбербанк подтвердил, что участвовал в консультациях с Банком России по законопроекту, а с 2022 года включён в реестр операторов информационных систем, активно развивая рынок продуктов на основе ЦФА. Показательно, что даже относительно небольшой МТС-Банк неожиданно для рынка разрешил клиентам торговать криптовалютой ещё в феврале 2026 года — до того, как крупные госбанки успели полностью оформить собственные регулируемые продукты, что говорит о конкурентной гонке за розничного клиента ещё на этапе, когда итоговые правила игры не были до конца определены.
Казахстан: сосед, который легализовал крипту раньше России
 Пока Россия только запускала собственное регулирование, соседний Казахстан уже несколько лет выстраивал более зрелую систему через специальный юридический контур — Международный финансовый центр «Астана» (МФЦА) и его регулятора AFSA. С января 2026 года страна сделала следующий шаг: Министерство цифрового развития запустило пилотный проект интеграции лицензированных бирж МФЦА с обычными банками второго уровня — Halyk Bank, Jusan Bank и Bereke Bank, — что впервые позволило казахстанцам легально вводить и выводить тенге через криптобиржи напрямую с банковской карты, а не через обходные схемы.
По данным профильных обзоров казахстанского рынка, за первый квартал 2026 года индекс Казахстанской фондовой биржи KASE вырос на 10% на фоне резкого роста интереса именно розничных инвесторов — на счета физических лиц пришлось 43,5% всего объёма торгов долевыми инструментами, что показывает: легализация цифровых финансовых инструментов в стране совпала с более широким бумом розничного интереса к инвестициям в целом, а не ограничилась одной лишь криптовалютой.
К 2026 году в Казахстане официально лицензированы восемь криптобирж, включая работающие локально версии Binance и Bybit, а также единственную полностью казахстанскую площадку ATAIX Eurasia. Каждая лицензированная площадка обязана иметь собственного комплаенс-офицера, отчитывающегося о противодействии отмыванию денег, а сама покупка криптовалюты доступна как через прямой ввод тенге, так и через P2P-торговлю с оплатой через Kaspi, Halyk или Jusan и защитой сделки через биржевой эскроу. В январе 2026 года Казахстан также принял отдельный закон «О банках и банковской деятельности», напрямую закрепивший регулирование криптовалют, стейблкоинов и цифрового тенге на уровне обычного банковского законодательства, а не только специального режима МФЦА.
Пример более широкого поля: BRICS и общий вектор цифровых валют
 Хотя единой скоординированной криптовалютной политики на уровне БРИКС или Шанхайской организации сотрудничества пока не существует, страны объединения синхронно движутся в сторону признания и регулирования цифровых активов, каждая по собственному сценарию и в собственном темпе. Российский путь через постепенную легализацию криптовалюты как имущества и параллельное развитие цифрового рубля, казахстанский — через специальный финансовый центр с последующим распространением на всю банковскую систему, а китайский — через прямо противоположный подход тотального запрета частных криптовалют при одновременном лидерстве в развитии государственной цифровой валюты e-CNY — показывают, что страны БРИКС и ШОС относятся к криптоактивам принципиально по-разному, но одинаково внимательно следят за тем, как эта технология вписывается в их собственную денежно-кредитную архитектуру. Подробнее о том, как далеко Китай и другие страны продвинулись именно в направлении государственных цифровых валют в противовес частным криптоактивам, можно прочитать в материале «CBDC в мире: у кого цифровая валюта центробанка уже работает».
Что это значит для рядового клиента российского банка
Практический вывод из всей этой картины для человека, планирующего купить криптовалюту через банк, а не через зарубежную биржу напрямую, — до конца переходного периода (1 июля 2027 года) стоит внимательно проверять, действует ли выбранный сервис уже в рамках реестра Банка России или пока работает через промежуточные схемы вроде партнёрства с лицензированными платформами в других юрисдикциях, как это делает Т-Крипто через белорусских операторов. Оба варианта на данный момент не являются нарушением закона, но степень регуляторной защищённости клиента и понятность механизма разрешения споров в случае проблем у них различаются.
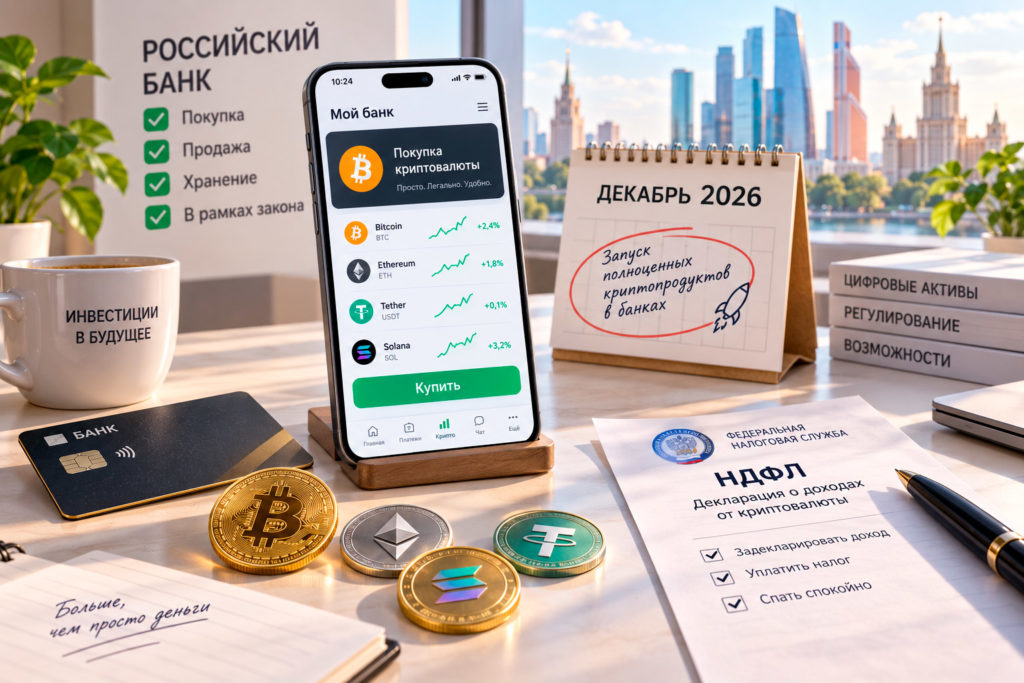
- Можно ли уже сейчас легально купить криптовалюту через российский банк? Да, но перечень доступных продуктов пока ограничен — большинство крупных банков предлагают либо цифровые финансовые активы, привязанные к курсу криптовалюты, либо, как Т-Банк, прямую покупку через партнёрскую инфраструктуру в дружественной юрисдикции. Полноценные регулируемые продукты через собственные цифровые депозитарии банки обещают запустить к декабрю 2026 года.
- Нужно ли платить налоги с дохода от продажи криптовалюты в России? Да — закон прямо обязывает граждан России самостоятельно декларировать доход от операций с криптовалютой и уплачивать НДФЛ, аналогично правилам, действующим для доходов от зарубежных счетов и других нестандартных источников дохода, не удерживаемых налоговым агентом автоматически.


