

В 2025 году Сбербанк заработал 1,706 трлн рублей чистой прибыли — рекордный результат для банка, и большинство людей интуитивно объясняют эту сумму одной фразой: банк берёт деньги у вкладчиков под низкий процент, а выдаёт под высокий. Механика реальна, но это только часть картины. Разбираем на примере отчётности крупнейшего банка страны, из каких именно источников складывается банковская прибыль — и почему кредитная маржа давно перестала быть единственной статьёй дохода.
Откуда вообще берётся эта разница в ставках
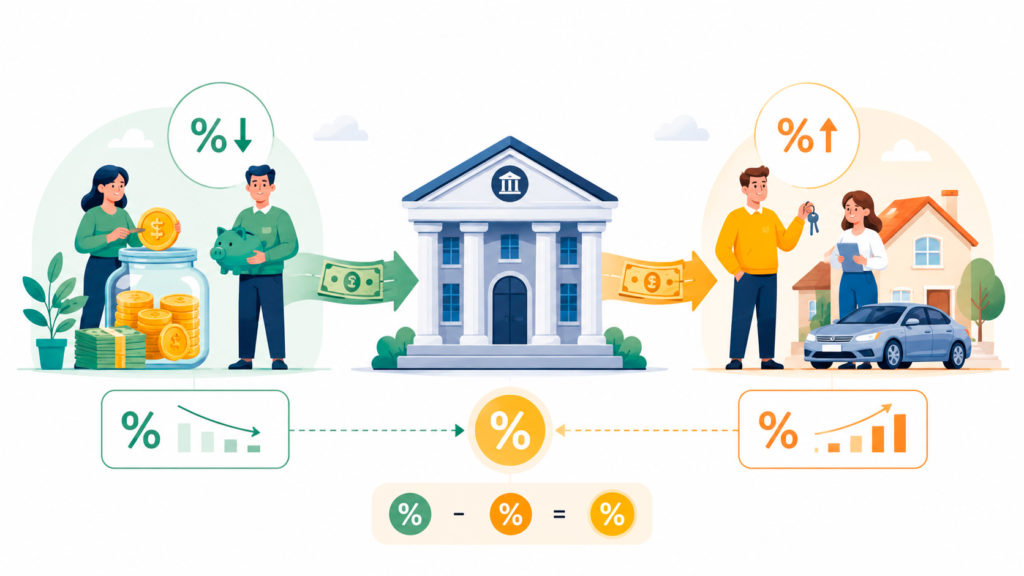 Прежде чем разбирать конкретные цифры, стоит понять сам механизм. Банк — это не просто посредник, который передаёт деньги от вкладчика к заёмщику один к одному. Работая по принципу частичного резервирования, банк держит в резерве лишь часть привлечённых средств, а остальное направляет в кредиты и другие работающие активы — именно поэтому объём выданных банковской системой кредитов в экономике в разы превышает объём наличных денег, которые физически существуют.
Это и есть источник процентной маржи: банк платит вкладчику проценты за пользование его деньгами, а получает больший процент от заёмщика, который эти же деньги (точнее, деньги, созданные системой на их основе) взял в кредит. Разница между этими двумя ставками, умноженная на огромный объём операций, и формирует основной денежный поток банка.
Главный источник: процентная маржа
 Базовый принцип банковского бизнеса действительно строится на разнице ставок. Банк привлекает деньги через вклады и остатки на счетах клиентов по одной ставке, а выдаёт кредиты по другой, более высокой. Разница между этими ставками, применённая к объёму работающих активов банка, и есть процентный доход — самая крупная статья в отчётности практически любого банка.
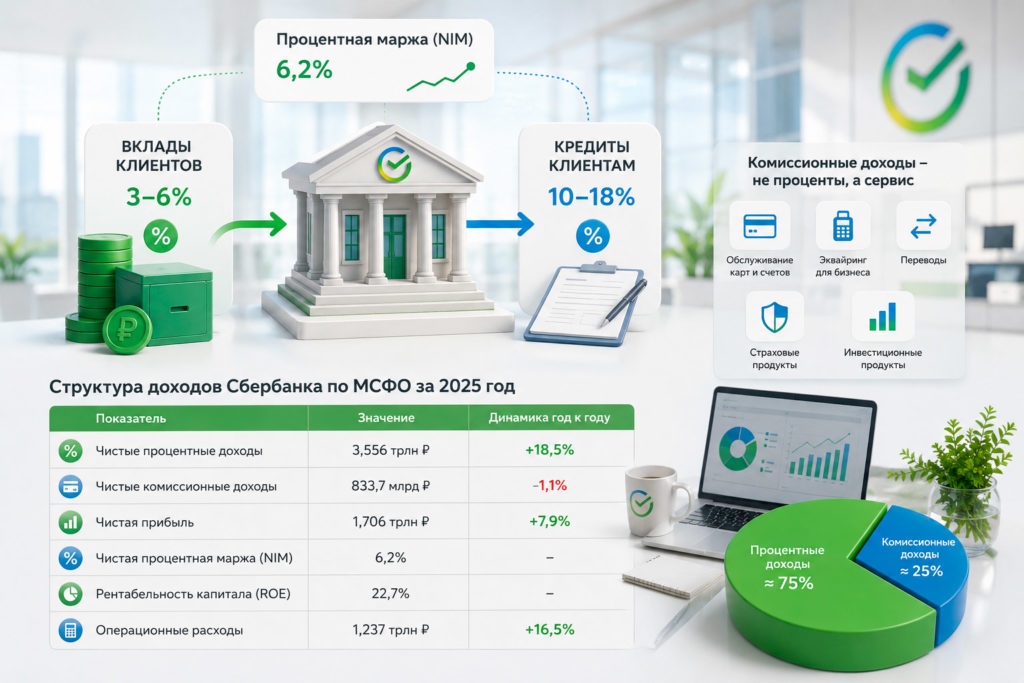
У Сбербанка чистые процентные доходы за 2025 год составили 3,556 трлн рублей — выросли на 18,5% год к году на фоне роста объёма и доходности работающих активов. Чистая процентная маржа (NIM) — показатель, который отражает, сколько банк зарабатывает на разнице ставок относительно своих работающих активов, — составила по итогам года 6,2%. Именно этот показатель, а не абсолютная сумма прибыли, аналитики используют, чтобы сравнивать эффективность разных банков независимо от их размера.
Комиссионные доходы: не проценты, а сервис
Вторая по значимости статья — комиссионные доходы, и именно она отражает ту часть банковского бизнеса, которая всё меньше похожа на классическое кредитование и всё больше — на сервисную компанию. Сюда входят комиссии за обслуживание карт и счетов, эквайринг для бизнеса, переводы, страховые и инвестиционные продукты, которые банк продаёт клиентам за вознаграждение.
А знаете ли вы, что у Сбербанка чистые комиссионные доходы за 2025 год — 833,7 млрд рублей — сами по себе превышают годовую выручку многих компаний из индекса Мосбиржи, при этом это лишь вторая по значимости статья дохода банка, а не основная.
У Сбербанка чистые комиссионные доходы за 2025 год составили 833,7 млрд рублей — это почти четверть от объёма процентных доходов, хотя ещё десятилетие назад доля комиссий в структуре доходов крупных банков была заметно ниже. Годовая динамика этой статьи может быть отрицательной даже у растущего банка, как это произошло у Сбербанка в 2025 году (снижение на 1,1% год к году) — на неё сильно влияют разовые эффекты вроде крупных сделок торгового финансирования в предыдущие периоды, а не только фундаментальный тренд.
Таблица 1. Структура доходов Сбербанка по МСФО за 2025 год
| Показатель | Значение | Динамика год к году |
|---|---|---|
| Чистые процентные доходы | 3,556 трлн ₽ | +18,5% |
| Чистые комиссионные доходы | 833,7 млрд ₽ | -1,1% |
| Чистая прибыль | 1,706 трлн ₽ | +7,9% |
| Чистая процентная маржа (NIM) | 6,2% | — |
| Рентабельность капитала (ROE) | 22,7% | — |
| Операционные расходы | 1,237 трлн ₽ | +16,5% |
Трейдинг, инвестбанкинг и всё остальное
 Третья по значимости группа доходов у крупных банков — результаты операций на финансовых рынках: валютные операции, торговля ценными бумагами, инвестиционно-банковские услуги вроде организации выпусков облигаций и сопровождения сделок M&A для корпоративных клиентов. У универсального банка эта статья обычно заметно меньше двух первых, но именно она делает результаты банка более волатильными от квартала к кварталу — в отличие от процентного дохода, который меняется относительно плавно, доходы от трейдинга могут резко вырасти или упасть вместе с рыночной волатильностью.
Именно поэтому крупнейшие мировые инвестиционные банки вроде JPMorgan и Goldman Sachs так внимательно следят за активностью на рынках капитала — для них, в отличие от розничных банков вроде Сбербанка, эта статья дохода играет куда более весомую роль в общей структуре прибыли.
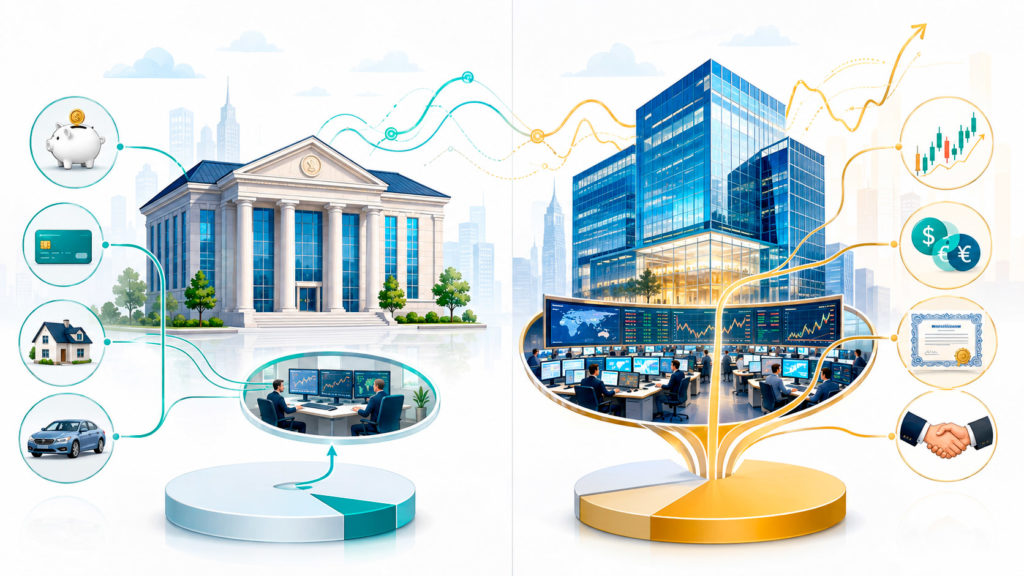
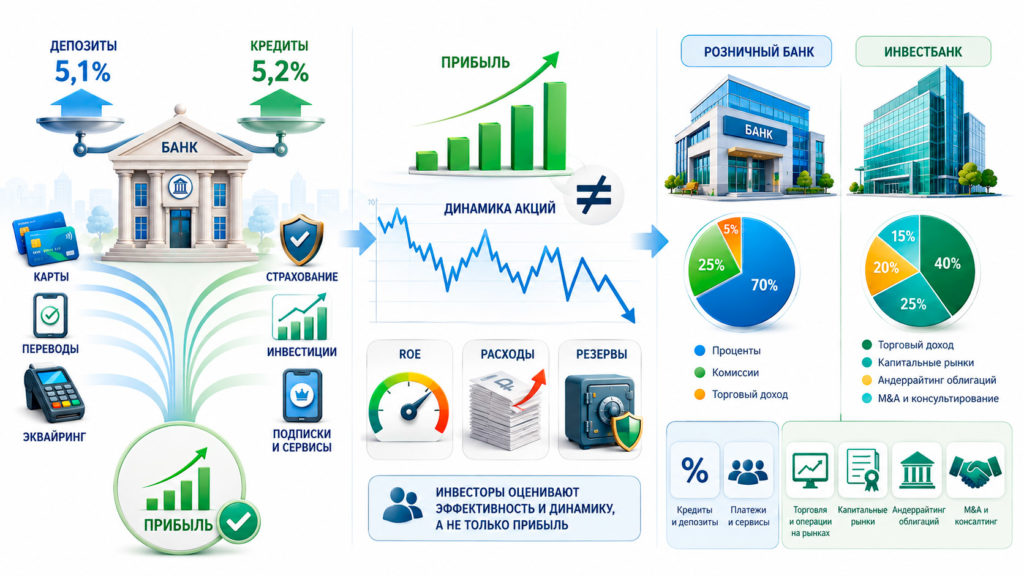
У розничного банка вроде Сбербанка трейдинговые доходы обычно измеряются в десятках или сотнях миллиардов рублей на фоне триллионов процентного дохода — это дополнение к основной модели, а не её замена. У чисто инвестиционного банка соотношение может быть обратным: там именно комиссии за организацию сделок, андеррайтинг облигаций и результаты собственных торговых операций формируют основную часть выручки, а классическое розничное кредитование может вовсе отсутствовать в бизнес-модели. Эта разница в структуре доходов — одна из причин, почему нельзя напрямую сравнивать показатель ROE или прибыли розничного банка с инвестиционным: у них принципиально разные источники риска и разные источники дохода.
Из чего складываются расходы банка
 Прибыль — это не только доходы, но и то, что банк тратит, чтобы их получить. У любого банка есть три крупные статьи расходов.
- Операционные расходы — зарплаты сотрудников, содержание отделений, IT-инфраструктура и маркетинг. У Сбербанка эта статья за 2025 год составила 1,237 трлн рублей и выросла на 16,5% — быстрее, чем чистая прибыль, что аналитики считают тревожным сигналом при высоких ставках в экономике.
- Резервы под кредитные потери — деньги, которые банк откладывает на случай, если часть заёмщиков не вернёт кредиты. Это не разовая мера, а постоянная статья расходов, размер которой растёт вместе с объёмом кредитного портфеля и ухудшением платёжной дисциплины заёмщиков.
- Налог на прибыль — как и любая коммерческая организация, банк платит налог с итогового финансового результата.
Аналитики часто сводят соотношение операционных расходов к операционным доходам в единый показатель — CIR (cost-to-income ratio). Чем он ниже, тем эффективнее банк управляет своими издержками относительно того, сколько зарабатывает. Именно поэтому опережающий рост расходов над ростом прибыли, как это произошло у Сбербанка в 2025 году (расходы выросли на 16,5% против роста прибыли на 7,9%), — сигнал, на который аналитики и инвесторы обращают внимание в первую очередь, даже если абсолютная прибыль банка при этом бьёт исторические рекорды.
Почему рентабельность капитала, а не прибыль в рублях — главный показатель для акционера
 Абсолютная сумма прибыли в рублях мало что говорит сама по себе — банк с капиталом в триллион рублей и банк с капиталом в сто миллиардов, заработавшие одинаковую прибыль, работают с совершенно разной эффективностью. Именно поэтому ключевым показателем для инвестора служит рентабельность капитала (ROE) — отношение чистой прибыли к собственному капиталу банка.
Показательное сравнение: чистая процентная маржа Сбербанка в 6,2% означает, что на каждый вложенный в кредитование рубль банк в среднем зарабатывает чуть больше 6 копеек в год — немного в пересчёте на рубль, но с учётом того, что работающие активы банка исчисляются десятками триллионов рублей, в сумме это триллионы прибыли.
У Сбербанка ROE по итогам 2025 года составил 22,7% — это означает, что на каждый рубль капитала, вложенного в банк, он заработал почти 23 копейки чистой прибыли за год. Для сравнения, ещё в начале 2025 года сам банк формулировал среднесрочную цель по ROE на уровне 22% — то есть фактический результат по итогам года оказался даже немного выше собственного ориентира банка. Именно ROE, а не размер банка по активам, чаще всего определяет, насколько инвесторы готовы платить за акции конкретного банка.
Чем отличается модель небольшого банка
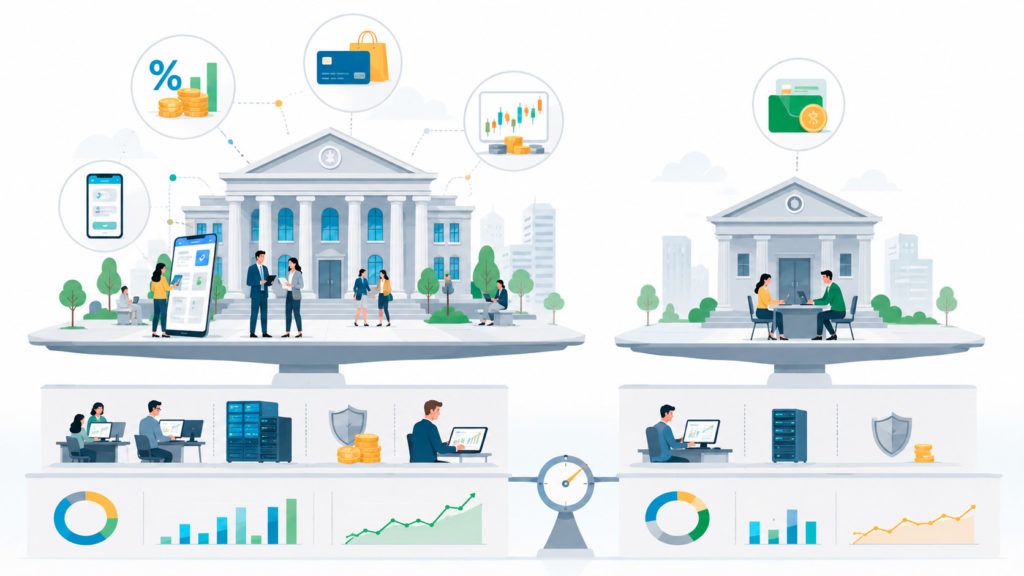
Структура доходов, разобранная выше на примере Сбербанка, характерна для крупного универсального банка с диверсифицированной линейкой продуктов. У небольшого регионального банка картина обычно проще и рискованнее: доля процентных доходов в структуре выручки выше, а комиссионные доходы заметно скромнее, потому что для развития полноценной экосистемы платных сервисов — инвестиционных продуктов, страхования, подписочных программ — нужен масштаб клиентской базы, которого у регионального игрока часто просто нет.
Это делает такие банки более уязвимыми к колебаниям процентной ставки: если крупный банк может компенсировать снижение процентной маржи ростом комиссионных или технологических доходов, у небольшого банка такого запаса прочности обычно нет. Именно поэтому в периоды резкого изменения ключевой ставки в новостях чаще звучат истории о трудностях именно у региональных и нишевых банков, а не у федеральных лидеров рынка.
Меняется ли эта структура вместе с технологиями
 Логика, описанная выше, десятилетиями оставалась стабильной: проценты как основа, комиссии как дополнение, трейдинг как волатильная надбавка. Но у крупнейших банков в последние годы появляется ещё один пласт дохода, который плохо укладывается в классическую структуру, — доходы от технологических и экосистемных сервисов, не связанных напрямую с банковскими операциями. Подробнее о том, как банки вроде Сбербанка и Т-Банка превращаются в технологические компании и во что именно они инвестируют в этой логике, — в материале «почему банки превращаются в IT-компании».
При этом какой бы ни была структура доходов конкретного банка, для его клиента гораздо важнее другой вопрос — защищены ли его деньги, если у банка вдруг возникнут проблемы. Как устроена система страхования вкладов и что реально гарантировано клиенту — в материале «система страхования вкладов». А если интересно, куда именно и как быстро физически перемещаются деньги в момент обычной покупки картой, — в материале «Анатомия платежа».
Коротко: частые вопросы
- Может ли банк быть прибыльным, если ставки по кредитам и вкладам почти сравнялись? Да, если у него достаточно весома доля комиссионных и прочих непроцентных доходов — именно поэтому крупные банки в последние годы системно наращивают именно эту часть выручки, снижая зависимость от процентного цикла.
- Почему растущая прибыль банка иногда сопровождается падением его акций? Потому что инвесторы смотрят не на абсолютную прибыль, а на её динамику относительно капитала и относительно собственных целей банка (ROE) — если расходы или резервы растут быстрее прибыли, рынок реагирует на это раньше, чем это отражается в годовом отчёте.
- Зарабатывают ли все банки одинаково пропорционально из этих же трёх источников? Нет: у розничных банков вроде Сбербанка доминируют процентные и комиссионные доходы, а у инвестиционных банков вроде Goldman Sachs основная доля прибыли приходится именно на трейдинг и инвестбанковские услуги.


