

«Технологическая компания с банковской лицензией» — так Т-Банк описывает себя официально, и это не просто маркетинговый слоган. Около 15 тысяч человек работают над технологической платформой банка, из них 70-80% — IT-специалисты: разработчики, дата-сайентисты, специалисты по машинному обучению и информационной безопасности. Для сравнения, классический банк среднего размера редко держит в штате IT-специалистов больше 10-15% от общей численности. Разбираем, что стоит за этой трансформацией у крупнейших российских банков и как она соотносится с происходящим за рубежом.
Как вообще началась эта трансформация
 Разговор о банках как технологических компаниях не возник внезапно вместе с бумом генеративного ИИ в середине 2020-х — у него есть более ранняя история. Сбербанк формально обозначил этот вектор ещё в 2020 году, когда провёл ребрендинг и сменил название с «Сбербанк» на короткое «Сбер», параллельно запустив целую линейку нефинансовых сервисов — от доставки еды и логистики до стриминга и облачных решений — объединённых в единую экосистему вокруг банковского приложения. Т-Банк (тогда ещё «Тинькофф») пошёл по похожему пути ещё раньше: банк изначально строился как цифровой продукт без единого физического отделения, и разработка большинства систем in-house была заложена в его ДНК с момента основания, а не появилась как поздняя надстройка.
То, что происходит в 2025-2026 годах — генеративный ИИ, роботы, покупка непрофильных цифровых активов — это не начало трансформации, а её следующая, более заметная фаза, выросшая из фундамента, который оба банка закладывали на протяжении почти десятилетия.
Т-Банк: банк, который сам называет себя IT-компанией
 Т-Банк выстраивает свою идентичность вокруг технологичности демонстративно, а не по остаточному принципу. Банк разрабатывает большую часть программных систем самостоятельно, а не покупает готовые решения у подрядчиков — подход, который в разы увеличивает штат разработчиков, но даёт банку полный контроль над собственной технологической архитектурой. Ещё в 2016 году, задолго до того как разговор об ИИ в банках стал общим местом, группа «Тинькофф» (нынешний Т-Банк) запустила сеть региональных центров разработки, которые занимались не только банковскими продуктами, но и технологическими R&D-проектами, не связанными напрямую с основной банковской деятельностью.
К 2026 году у группы «Т-Технологии» больше 55 млн клиентов и кредитный портфель в 3,5 трлн рублей, выросший на 25% год к году — и параллельно с этим банк продолжает диверсифицироваться в сторону нефинансовых цифровых сервисов. Показательный пример: в июне 2026 года «Т-Авто», дочерняя структура группы, купила у «Яндекса» интернет-портал Auto.ru за 35 млрд рублей — сделка, которая на первый взгляд не имеет отношения к банковскому бизнесу, но логично вписывается в стратегию превращения банка в широкую цифровую экосистему, где финансовые продукты — лишь один из сервисов, а не единственный источник дохода. О том, как это меняет саму структуру доходов банка, — в материале «Как банк на самом деле зарабатывает деньги».
Сбербанк: от банка к разработчику роботов
 Сбербанк идёт похожим путём, но с более выраженным акцентом на исследования и передовые технологии, а не только на потребительские цифровые сервисы. Помимо развития собственной линейки нейросетей GigaChat, банк открыл отдельный Центр робототехники, представил первого человекоподобного робота и создал специальный департамент автономных решений — шаг, который выводит банк далеко за пределы традиционного определения финансовой организации.
А знаете ли вы, что доля IT-специалистов в штате Т-Банка (70-80% от примерно 15 тысяч человек, работающих над технологической платформой) в несколько раз выше, чем в среднем по классическому банку среднего размера, где эта доля обычно не превышает 10-15% от общей численности сотрудников.
Экономический эффект от внедрения ИИ, по собственным данным банка, составил 1,75 трлн рублей за 2025 год — сумма, сопоставимая по масштабу с частью классических статей банковской прибыли. Показательно, что банк оценивает и раскрывает эту цифру так же системно, как раскрывает финансовые показатели по МСФО, — что само по себе говорит о том, что технологическое направление в Сбербанке давно перестало быть вспомогательным. Подробнее о том, где именно в банке ИИ уже принимает решения без участия человека, — в материале «Банк без сотрудников: как ИИ меняет банковское обслуживание изнутри».
Зарубежный контекст: похожая логика, другой масштаб денег
 Российские банки — не первопроходцы этой трансформации, а часть более широкого мирового тренда. JPMorgan Chase, крупнейший банк США по активам, в 2026 году доводит собственный технологический бюджет до 19,8 млрд долларов — сумма, сопоставимая с годовым бюджетом на исследования и разработки крупной технологической компании, а не банка в привычном понимании. По собственным данным банка, свыше 450 сценариев использования ИИ уже работают в продакшене с планом расширения до тысячи к 2026 году.
Таблица 1. Технологическая трансформация банков в цифрах
| Банк | Штат / масштаб технологического направления | Показательный факт |
|---|---|---|
| Т-Банк | Около 15 000 человек на технологической платформе, 70-80% — IT-специалисты | Покупка Auto.ru за 35 млрд ₽ (2026) — диверсификация за пределы банкинга |
| Сбербанк | Отдельный Центр робототехники, департамент автономных решений | Экономический эффект от ИИ — 1,75 трлн ₽ за 2025 год |
| JPMorgan Chase | Технологический бюджет $19,8 млрд на 2026 год | Более 450 сценариев использования ИИ в продакшене |
Где реальная трансформация, а где красивая формулировка для инвесторов
 При всех внушительных цифрах стоит сохранять трезвый взгляд на то, что именно измеряется. Штат разработчиков, экономический эффект от ИИ и технологический бюджет — это реальные, проверяемые показатели. Но формулировка «технологическая компания» несёт в себе и очевидную коммерческую выгоду для самого банка: технологические компании на бирже традиционно оцениваются инвесторами дороже, чем классические финансовые организации при сопоставимой прибыли, потому что рынок закладывает в такую оценку более высокие темпы будущего роста.
Поэтому честный критерий трансформации — не то, как банк называет себя в пресс-релизах, а то, приносит ли нефинансовая часть бизнеса измеримую долю выручки помимо процентов и комиссий. У Т-Банка эта диверсификация уже видна на конкретных сделках вроде покупки Auto.ru. У Сбербанка технологическая часть пока в большей степени работает на повышение эффективности основного банковского бизнеса, чем на создание принципиально новых источников дохода за его пределами — хотя тренд в эту сторону явно обозначен.
Похожая логика технологической экспансии за пределы классического банкинга видна и у другого типа игроков — банков, созданных не традиционными финансовыми институтами, а маркетплейсами вроде Ozon и Wildberries, которые пошли по этому пути в обратном направлении: от e-commerce к банковским услугам, а не наоборот. Сравнение этих двух моделей — в материале «банк маркетплейса».
Риски стратегии, о которых банки говорят меньше
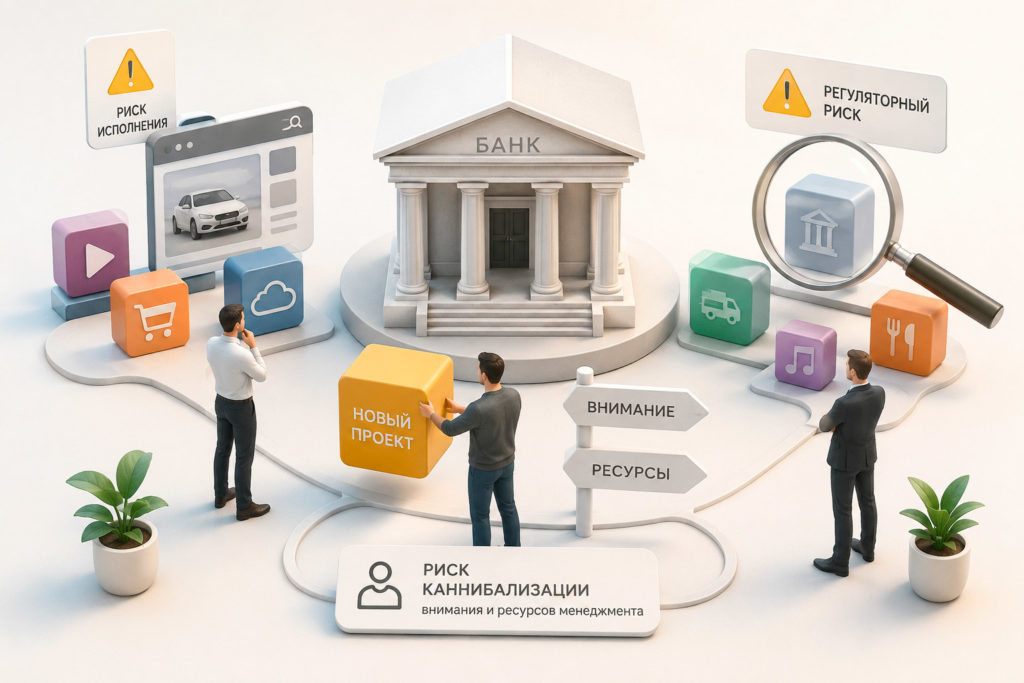 У этой трансформации есть и обратная сторона, которую банки предпочитают не выносить в заголовки собственных пресс-релизов. Во-первых, это риск исполнения: покупка непрофильного актива вроде интернет-портала не гарантирует, что банк сможет управлять им так же эффективно, как управляет собственным банковским бизнесом, — опыт успешного финтеха не автоматически конвертируется в опыт управления медийным или классифайд-бизнесом. Во-вторых, это регуляторный риск: чем шире периметр нефинансовых сервисов внутри банковской группы, тем больше внимания со стороны антимонопольных органов и финансового регулятора привлекает такая структура, особенно если экосистема начинает создавать эффект привязки клиента исключительно к продуктам одной группы. В-третьих, это риск каннибализации внимания и ресурсов менеджмента: каждый новый нефинансовый проект — это инвестиции и управленческое внимание, отвлечённые от основного банковского бизнеса, который по-прежнему приносит подавляющую часть прибыли даже у самых технологически продвинутых банков.
Коротко: частые вопросы
- Значит ли это, что через несколько лет разница между банком и IT-компанией сотрётся полностью? Полностью — маловероятно, потому что банковская лицензия и связанное с ней жёсткое регулирование остаются структурным барьером, которого нет у обычной технологической компании; но граница явно размывается быстрее, чем ожидалось ещё десять лет назад.
- Почему не все банки идут по этому пути с одинаковой скоростью? Потому что такая трансформация требует масштаба клиентской базы и капитала, сопоставимого с Т-Банком, Сбербанком или крупнейшими мировыми банками, — для среднего и небольшого банка более рациональной стратегией остаётся точечное использование готовых технологий, а не построение собственной технологической компании внутри банка.


