

Масштаб автоматизации банковских процессов в целом разобран в материале «Банк без сотрудников». Антифрод — одна из областей, где эта автоматизация наиболее заметна клиенту: именно она решает, пройдёт ли операция мгновенно или потребует дополнительного подтверждения. Разбираем, как это работает, и честно — почему технология здесь пока не так безупречна, как может показаться по громким цифрам пресс-релизов.
Как антифрод-система принимает решение за доли секунды
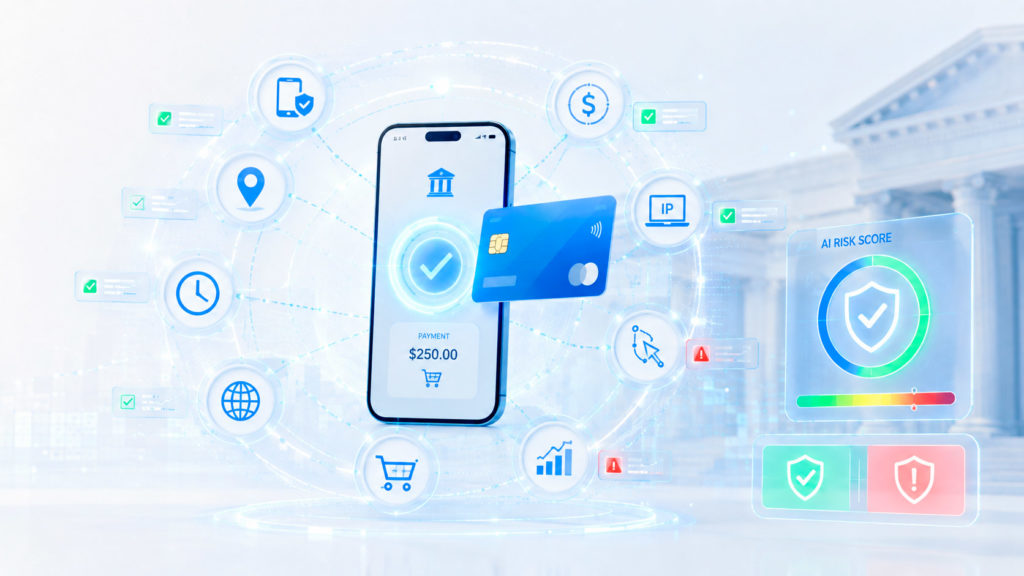
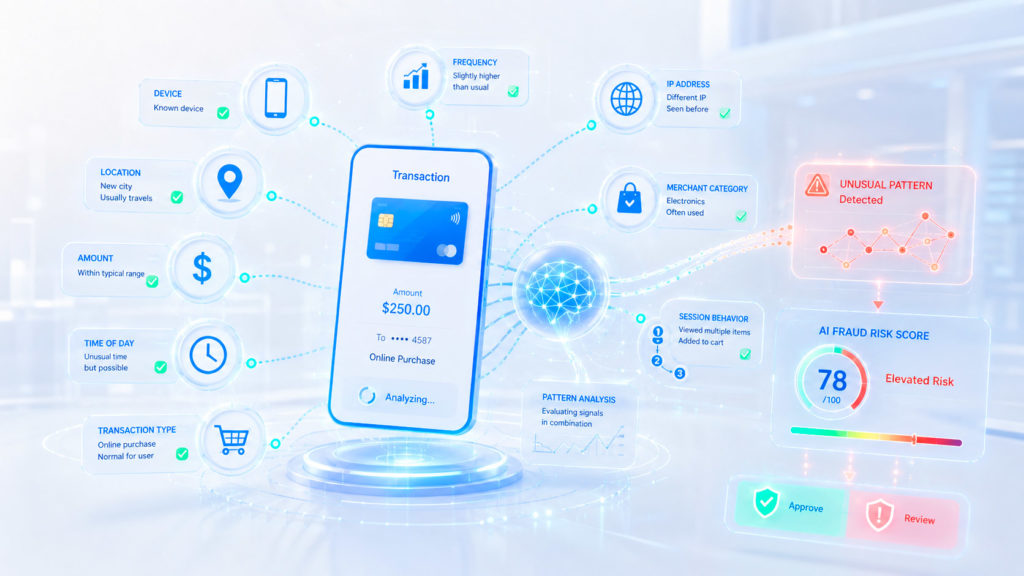
Современная антифрод-система оценивает операцию не по одному признаку, а по десяткам параметров одновременно: устройство, с которого проводится операция, географическое местоположение, сумму, время суток, тип и частоту операций, IP-адрес, привычные для клиента категории покупок. Отдельно анализируется последовательность действий — не только сама операция, но и то, что ей предшествовало в сессии клиента.
Ключевая идея в том, что система ищет не нарушение конкретного жёсткого правила («сумма больше X — заблокировать»), а сочетания факторов, которые по отдельности выглядят нормально, но вместе складываются в нетипичный для этого клиента паттерн. Именно такие сочетания труднее всего описать простыми условиями «если — то», и именно здесь машинное обучение теоретически даёт наибольшее преимущество перед статичными правилами.
Графовые модели: искать не операцию, а сеть
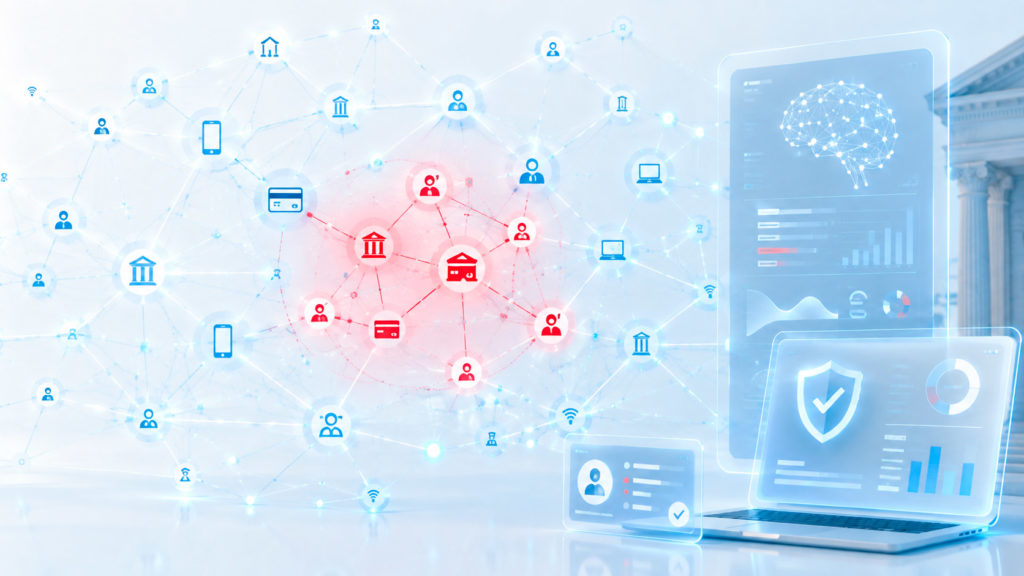
 Одна из главных технологий 2026 года в этой сфере — графовые модели, которые строят не оценку отдельной транзакции, а карту связей между людьми, счетами, устройствами и операциями. Мошенничество редко существует в изоляции: за одной подозрительной операцией часто стоит сеть из десятков связанных счетов, которые обмениваются небольшими суммами, чтобы затруднить отслеживание, или используют одни и те же устройства и IP-адреса.
Изолированная проверка одной операции такую сеть не увидит — каждая отдельная транзакция может выглядеть совершенно безобидно. Графовая модель, напротив, способна выявить саму структуру сети мошенников, даже если ни одна отдельная операция в этой сети не выглядит подозрительной сама по себе. Именно поэтому графовый анализ в сочетании с ИИ-агентами для автоматической блокировки называют одним из трёх ключевых направлений развития банковской кибербезопасности в 2026 году, наряду с общей инфраструктурой обмена данными между банками, операторами связи и государством.
Неожиданная правда: ИИ пока проигрывает старым добрым правилам
 Здесь стоит остановиться на менее удобной, но более честной части картины. По данным опроса компании «Инфосистемы Джет» среди руководителей антифрод-подразделений более чем 30 российских банков, только 13% банков используют машинное обучение как основной механизм антифрода — и ни один из опрошенных банков не заявил о полной удовлетворённости результатом. Подавляющее большинство банков по-прежнему полагается в первую очередь на проверенные, более простые методы — жёсткие правила и пороговые значения, а не на сложные модели машинного обучения.
Это не значит, что ИИ бесполезен в антифроде — скорее это честное признание того, что переход от правил к полноценному машинному обучению в этой конкретной задаче оказался сложнее, чем предполагалось несколько лет назад. Причина в специфике самой задачи: мошеннические схемы постоянно меняются в ответ на защиту, и модель, обученная на исторических данных о прошлых атаках, рискует хуже распознавать принципиально новые схемы, которых ещё не было в обучающей выборке, — тогда как гибкое, быстро обновляемое правило иногда можно скорректировать вручную быстрее, чем переобучить модель.
Парадокс 2026 года: меньше случаев, больше денег
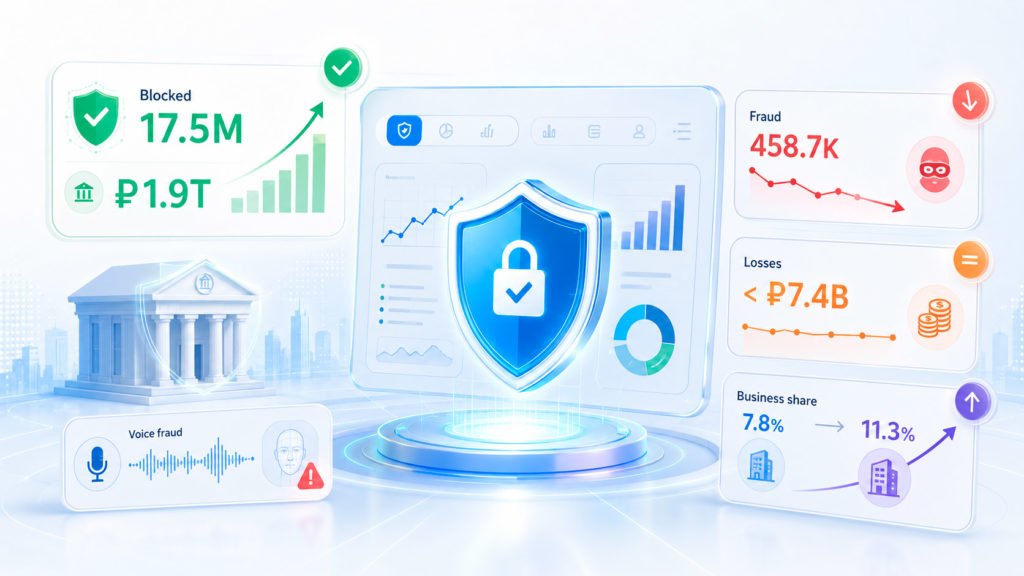
 Статистика Банка России показывает интересную и не самую очевидную динамику. Во втором квартале 2026 года банки предотвратили 17,5 млн попыток хищения на сумму почти 1,9 трлн рублей — рост более чем на 4% и по количеству, и по объёму относительно первого квартала. При этом мошенникам всё же удалось провести 458,7 тыс. операций, что на 7,5% меньше, чем кварталом ранее, а общая сумма потерь клиентов составила менее 7,4 млрд рублей.
Таблица 1. Статистика противодействия мошенничеству в России (данные Банка России)
| Период | Предотвращено попыток | Сумма предотвращённых хищений | Успешных операций мошенников | Потери клиентов |
|---|---|---|---|---|
| I квартал 2025 года | 43,8 млн | 4,6 трлн ₽ | 296,6 тыс. | 6,9 млрд ₽ |
| Весь 2025 год | 134,2 млн | — | — | — |
| I квартал 2026 года | — | — | — | 7,4 млрд ₽ |
| II квартал 2026 года | 17,5 млн | 1,9 трлн ₽ | 458,7 тыс. | Менее 7,4 млрд ₽ |
Аналитики из АНО «Цифровая безопасность» формулируют это наблюдение как главный парадокс года: количество успешных случаев мошенничества снижается, а суммарные потери от них не снижаются пропорционально — потому что мошенники переориентируются с массовых атак на менее многочисленные, но более сложные и дорогие по ущербу схемы, включая атаки на юридических лиц, доля которых в общем объёме потерь выросла до 11,3% против 7,8% кварталом ранее.
Ещё один заметный тренд 2026 года — рост атак с использованием дипфейков и синтезированных голосов, особенно направленных на пожилых людей через имитацию голоса родственников. Технология синтеза голоса продолжает дешеветь, а порог входа для мошенников снижается, что делает такие атаки более массовыми, чем раньше. Похожая, но принципиально иная задача — не выявление мошеннической схемы, а подтверждение личности самого клиента — разбирается в материале «как банки используют поведенческую биометрию», а вопрос, как ИИ оценивает самого заёмщика на этапе выдачи кредита, — в материале «кредитный скоринг на ИИ».
Что происходит, если у вас всё же украли деньги
 Показатели возврата средств пострадавшим клиентам заметно различаются в зависимости от способа платежа. По картам исторически выстроены отлаженные процедуры чарджбэка и взаимодействия между банками, поэтому доля возврата украденных средств здесь превышает 10%. По другим платёжным способам, включая переводы через СБП, этот показатель не дотягивает и до 4% — инфраструктура оспаривания подобных операций пока не так развита, как карточная. При этом сами банки постепенно наращивают долю добровольно возмещённых клиентам потерь: во втором квартале 2026 года эта доля выросла до 7% от суммы потерь (514,6 млн рублей).
А знаете ли вы, что, по данным опроса руководителей антифрод-подразделений более чем 30 российских банков, только 13% из них используют машинное обучение как основной механизм защиты от мошенников — и ни один из этих банков не заявил, что полностью доволен результатом, несмотря на все разговоры об искусственном интеллекте как главном тренде банковской безопасности.
- Значит ли статистика ЦБ, что банки в целом справляются с мошенничеством лучше, чем раньше? Отчасти да — количество успешных случаев мошенничества снижается, но общая картина сложнее: мошенники адаптируются, переходя к более дорогим и сложным схемам, поэтому нельзя однозначно сказать, что уровень защищённости клиентов растёт пропорционально снижению числа случаев.
- Почему банки не переходят на ИИ полностью, если он теоретически эффективнее правил? Потому что на практике, по признанию самих банков, машинное обучение в задаче антифрода пока не даёт однозначного превосходства над проверенными правилами — модели хуже справляются с принципиально новыми схемами мошенничества, которых не было в обучающих данных, а правила проще и быстрее корректировать вручную.
- Почему возврат денег по СБП-переводам ниже, чем по картам? Потому что процедуры оспаривания карточных операций (чарджбэк) отрабатывались годами и стандартизированы между банками и платёжными системами, тогда как аналогичные механизмы для быстрых прямых переводов между счетами появились позже и пока не так развиты.



2 комментария
[…] более точное выявление аномалий в поведении. Модель, знающая, как обычно ведёт себя конкретный клиент, способна точнее отличить необычную, но легитимную операцию от потенциально мошеннической, чем универсальные правила, применяемые одинаково ко всем клиентам сразу. Похожий принцип индивидуализированного, а не универсального выявления аномалий лежит и в основе современных антифрод-систем банков — подробнее об этом можно прочитать в материале «как машинное обучение ловит банковских мошенников». […]
[…] к банковскому сектору, можно прочитать в материале «как машинное обучение ловит банковских мошенников». Впрочем, даже самые совершенные алгоритмы не […]