

Общая картина автономности ИИ в банковских процессах разобрана в материале «Банк без сотрудников». 18 мая 2026 года эта тема получила конкретное, проверяемое воплощение: швейцарский цифровой банк Sygnum объявил о завершении пилота, в котором ИИ-агент впервые провёл реальные операции с криптоактивами клиента на публичном блокчейне — и сделал это способом, специально спроектированным так, чтобы не превратиться в очередной пример неконтролируемой автономности.
Как именно работает пилот
Механика пилота выглядела так: клиент формулировал задачу простым текстом на естественном языке — например, поручение обменять один актив на другой или разместить средства в пул ликвидности. ИИ-агент самостоятельно интерпретировал эту команду, планировал последовательность технических шагов, необходимых для её исполнения на блокчейне — включая переводы стейблкоинов, обмен активов, операции с ончейн-кредитованием, обёртывание токенов и управление ликвидностью, — и подготавливал многошаговую транзакцию для выполнения в основной сети (mainnet), а не в тестовой среде.
Технически пилот построен на сервере по протоколу Model Context Protocol (MCP), разработанном внутри команды AI@Sygnum, а в качестве базовой модели агент использует Claude от Anthropic.
Почему это «человек в контуре», а не автономный агент
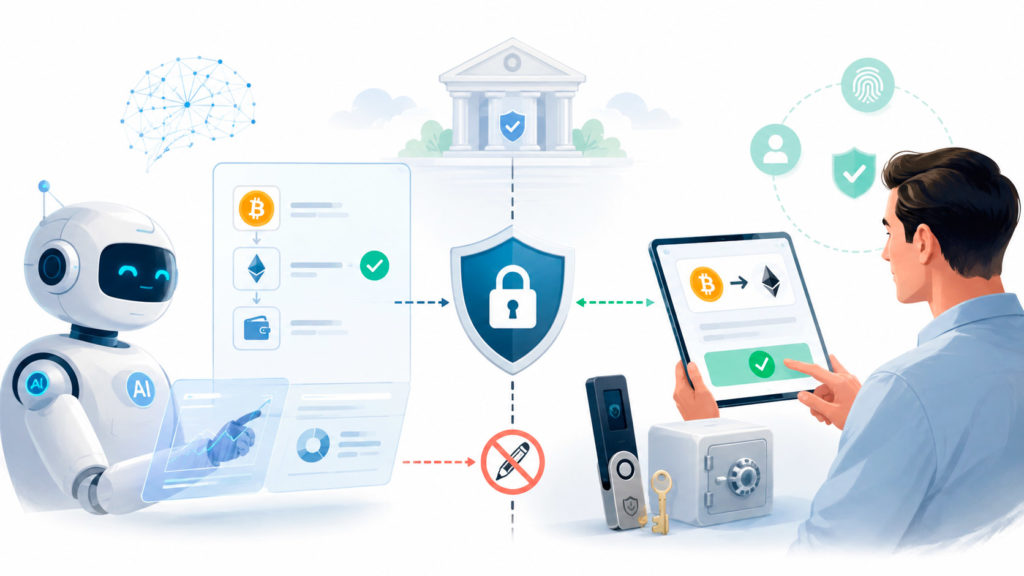
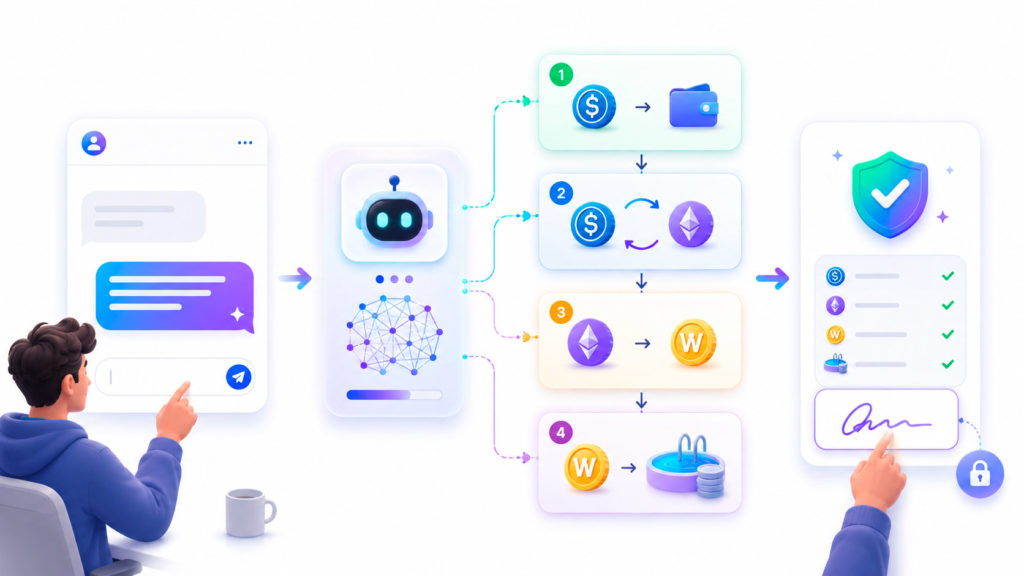 Ключевая деталь, ради которой Sygnum вообще выстроил пилот именно так, а не иначе, — агент не получил собственного криптокошелька и не мог самостоятельно подписывать транзакции. Каждое действие, спланированное агентом, требовало финальной цифровой подписи клиента, а закрытые ключи ни на одном этапе не покидали устройство клиента. Это архитектурное решение банк называет моделью «human-in-the-loop» — человек в контуре: агент делает всю техническую работу по превращению текстовой команды в последовательность блокчейн-операций, но последнее слово и криптографическое подтверждение каждого шага остаются за человеком.
Разница принципиальна в сравнении с полностью автономной архитектурой, где агент управляет собственным кошельком и может подписывать транзакции самостоятельно, без участия человека в моменте исполнения. Именно такую полную автономность регуляторы в 2026 году называют главным источником риска: согласно ежегодному отчёту американского регулятора FINRA за 2026 год, ситуация, когда ИИ-агент действует за пределами первоначально заданных пользователем полномочий, входит в число ключевых рисков для финансовых организаций. Более широкий вопрос о том, где вообще должна проходить граница автономности ИИ в управлении деньгами клиента, разбираем в материале «Может ли ИИ самостоятельно инвестировать деньги клиента».
Регуляторный контекст, в который вписан пилот
 Пилот Sygnum появился не в вакууме, а на фоне быстро ужесточающегося регуляторного ландшафта вокруг ИИ в финансах. С 2 августа 2026 года вступают в силу требования Акта ЕС об искусственном интеллекте (EU AI Act) для систем ИИ высокого риска — они предполагают строгие требования к прозрачности, человеческому надзору и подотчётности при использовании ИИ в финансовых услугах. В Швейцарии финансовый регулятор FINMA ещё в своём руководстве 08/2024 сформулировал ожидания к надзору за подобными системами.
Архитектура пилота Sygnum — агент без собственного кошелька, обязательная подпись клиента на каждом шаге — это прямой ответ именно на подобные регуляторные ожидания, а не только техническое или маркетинговое решение. Банк выстраивал пилот так, чтобы продемонстрировать: технология может работать в контуре, который заведомо соответствует духу будущего регулирования, а не входить с ним в противоречие.
Sygnum не одинок: кто ещё тестирует агентный банкинг
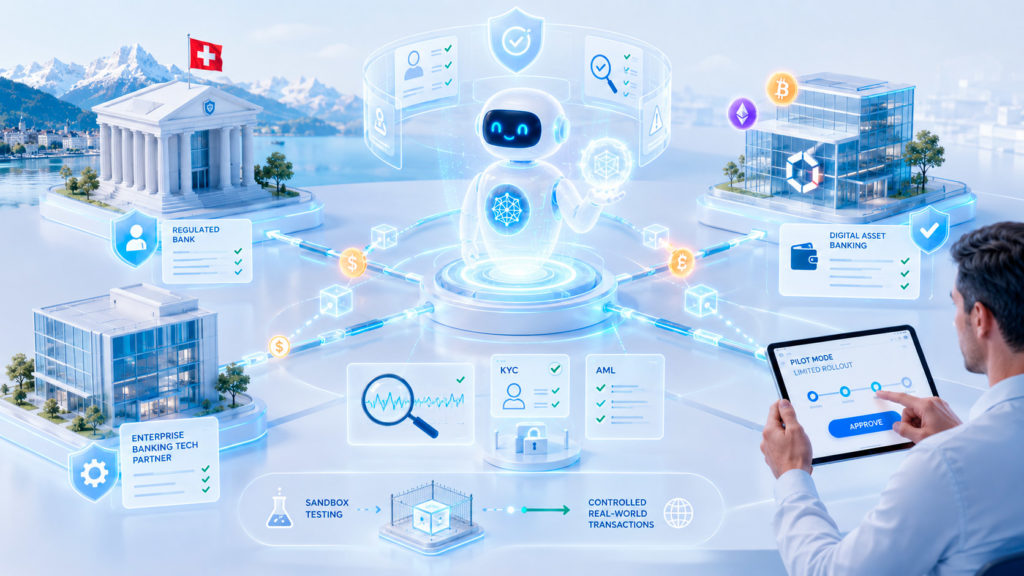 Sygnum — первый регулируемый швейцарский банк, реализовавший подобный пилот, но не единственный игрок финансовой отрасли, движущийся в эту сторону в 2026 году. В том же мае платформа цифровых активов Anchorage Digital представила собственную инициативу Agentic Banking — платформу, позволяющую ИИ-агентам перемещать средства через регулируемую банковскую инфраструктуру. Отдельно компании FIS и Anthropic объявили о партнёрстве по внедрению агентного ИИ в банковскую сферу, начиная с ИИ-агента для противодействия отмыванию денег (Financial Crimes AI Agent).
А знаете ли вы, что в пилоте Sygnum ИИ-агент технически вообще не имел собственного криптокошелька — вся автономность агента ограничивалась планированием и подготовкой транзакции, а финальную криптографическую подпись, без которой ни одна операция не могла быть исполнена, всё равно должен был поставить сам клиент на своём устройстве.
Это показывает, что пилот Sygnum — не изолированный эксперимент одного банка, а часть более широкого отраслевого движения, где сразу несколько игроков одновременно нащупывают модель, при которой скорость и удобство ИИ-агента сочетаются с контролем, ожидаемым от регулируемой финансовой организации.
Что дальше: пока не коммерческий продукт
 Важная оговорка, которую стоит сделать честно: пилот Sygnum на момент объявления оставался именно пилотом, а не готовым коммерческим сервисом. Операции проводились без использования реальных клиентских данных, кошельков или инфраструктуры банка — средства принадлежали лично тестировавшему пилот человеку, а сам банк прямо заявил, что коммерциализация сервиса зависит от решения ряда нерешённых регуляторных и security-вопросов, включая соответствие требованиям по борьбе с отмыванием денег и идентификации клиента.
Тем не менее сам факт, что регулируемый банк вообще довёл подобный пилот до стадии реальных, а не тестовых транзакций на основной сети блокчейна, — значимый сигнал для отрасли: агентный банкинг уже не только теоретическая концепция для конференций, а работающий, пусть пока и ограниченный, прототип.
Почему именно сейчас: контекст роста самостоятельного хранения криптоактивов
Пилот Sygnum появился на фоне заметного рыночного тренда: по прогнозам аналитиков, объём криптоактивов, которые их владельцы хранят самостоятельно (self-custody), а не на биржах или через посредников, к концу 2026 года может достичь 300 млрд долларов. Для банка вроде Sygnum, изначально построенного вокруг цифровых активов, этот тренд одновременно и вызов, и возможность: чем больше клиентов предпочитают держать активы под собственным контролем, тем важнее банку предложить инструмент, который совмещает удобство банковского сервиса с сохранением этого самого контроля клиента над своими средствами — именно эту нишу и пытается занять модель «human-in-the-loop», использованная в пилоте.
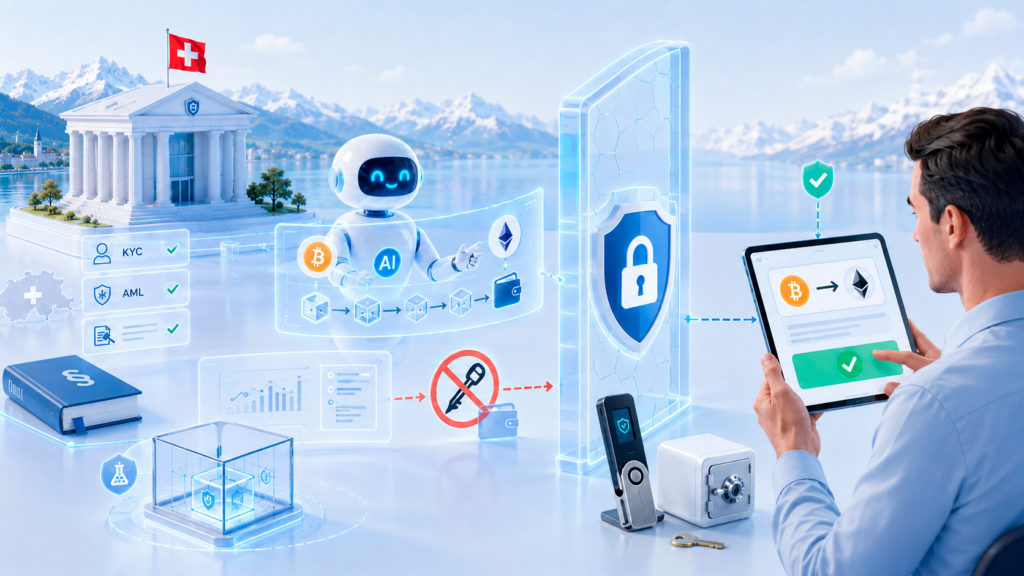
- Мог ли ИИ-агент в пилоте Sygnum потратить деньги клиента без его ведома? Нет: архитектура пилота была специально построена так, чтобы это было технически невозможно, — агент не имел собственного кошелька и не мог подписать ни одну транзакцию самостоятельно, финальное решение оставалось за клиентом на каждом шаге.
- Доступен ли этот сервис клиентам Sygnum уже сейчас? Нет, на момент объявления в мае 2026 года это оставалось пилотным проектом, а не коммерческим продуктом — банк прямо связал дальнейшую коммерциализацию с решением открытых регуляторных вопросов.
- Почему именно швейцарский банк первым реализовал подобный пилот? Швейцария исторически считается одной из наиболее продвинутых юрисдикций в регулировании цифровых активов, а FINMA заранее сформулировала руководство по ожиданиям к использованию ИИ в финансовых организациях ещё в 2024 году — это создало более определённые правила игры для подобных экспериментов, чем в большинстве других юрисдикций.


