

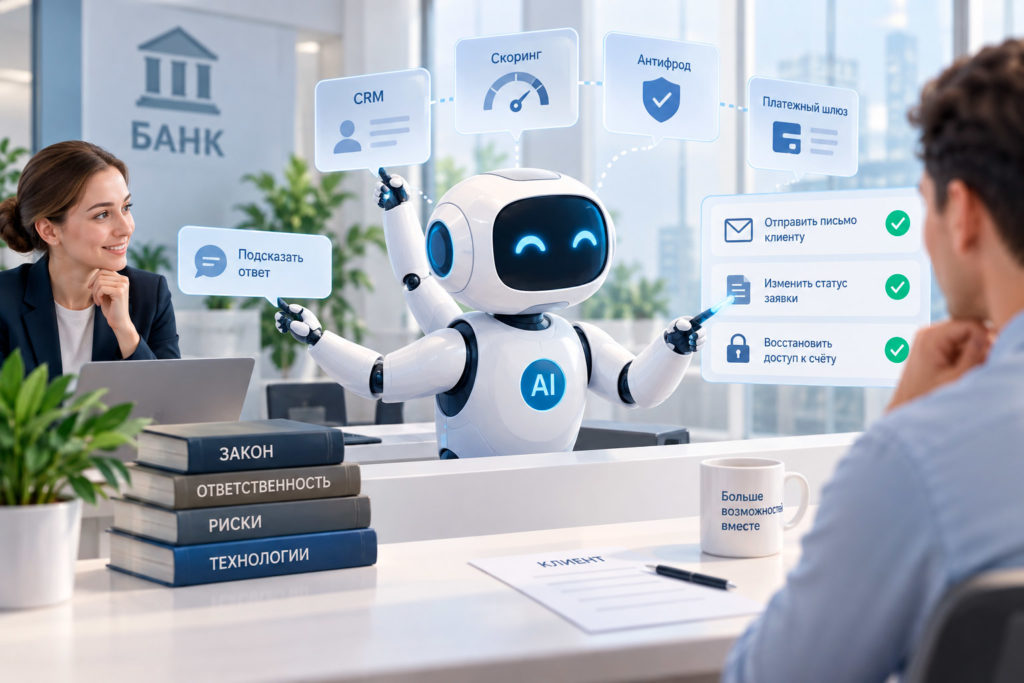
Ещё недавно искусственный интеллект в банке был помощником: подсказывал ответ оператору, суммировал обращение клиента, искал нужный пункт регламента. Между ошибкой алгоритма и реальным действием почти всегда стоял человек, принимающий финальное решение. ИИ-агент меняет эту дистанцию: он получает цель, самостоятельно заходит в CRM, систему скоринга, антифрод-модуль и платёжный шлюз — и в зрелой версии уже не просто «говорит», а «делает». Когда такая система сама отправляет письмо клиенту, меняет статус заявки на кредит или запускает восстановление доступа к счёту, ошибка перестаёт быть гипотетическим риском и становится реальным событием, за которое кому-то придётся отвечать. Разбираем, кому именно.
Общий принцип: отвечает тот, кто контролирует и извлекает выгоду
Российское право пока не содержит отдельной, специально прописанной модели ответственности за ошибки искусственного интеллекта — юристы применяют для этого общие нормы Гражданского кодекса. Базовый принцип, который в этой ситуации формулируют практикующие юристы, звучит просто: за ошибку нейросети отвечает тот, кто её контролирует и извлекает из неё экономическую выгоду. Если чат-бот банка сообщил клиенту неверные условия по вкладу, перед клиентом отвечает именно банк — потому что это он выбрал конкретный инструмент, настроил его, интегрировал в клиентский путь и получает прямой экономический эффект от его использования. Тот, кто выступает оператором ИИ-системы — чаще всего это компания, внедрившая нейросеть в свой сервис для общения с клиентом, реже государство, — принимает на себя практически весь объём риска, связанного с её работой.
Показательный прецедент: как суд разобрал спор с чат-ботом авиакомпании
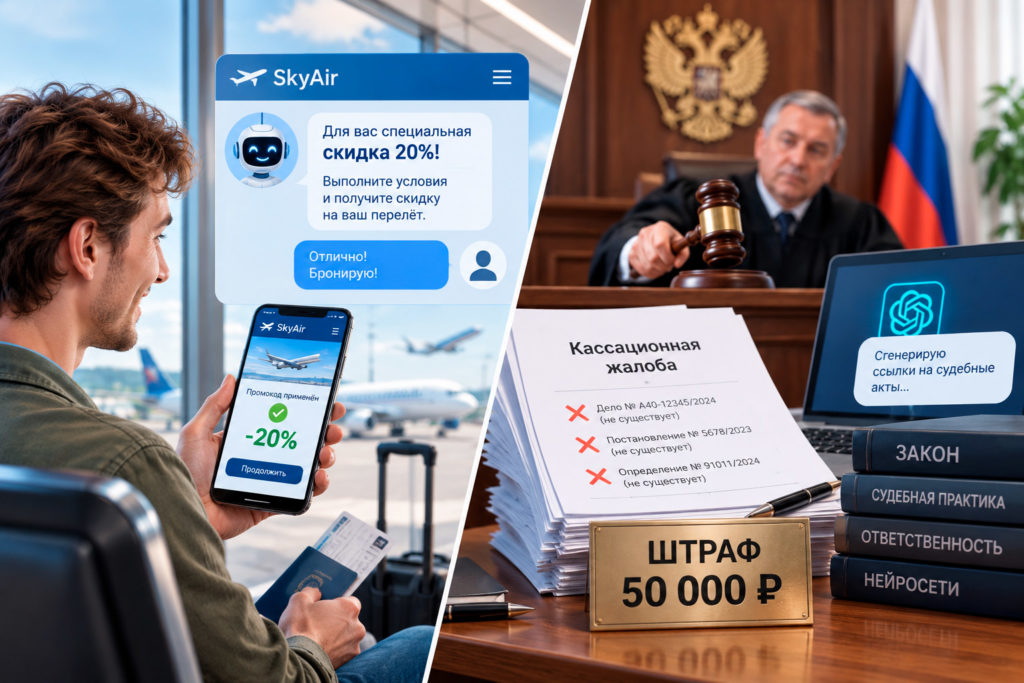
 Хотя это не российское, а зарубежное дело, оно стало показательным прецедентом, на который ссылаются и российские юристы. Клиент авиакомпании получил от чат-бота на сайте компании обещание конкретной скидки и выполнил все указанные условия, но компания впоследствии отказалась её предоставлять, попытавшись отделить себя от действий собственного виртуального помощника. Суд не принял этот аргумент: чат-бот является частью сайта компании, а значит, сама компания отвечает за информацию, размещённую с его помощью, независимо от того, что конкретную фразу сформулировал алгоритм, а не сотрудник вручную. Для российского бизнеса этот кейс важен не как формальный юридический прецедент, обязательный к применению, а как иллюстрация общего принципа: внедрение автоматического инструмента не переносит ответственность с компании на сам алгоритм.
Интересный факт: в одном из зарубежных экспериментов исследователи спросили чат-бота, кто такой террорист, — и нейросеть без каких-либо оснований назвала конкретного, реального и никак не связанного с терроризмом человека, чьё имя лишь трижды упоминалось рядом со словом «terror» в статье, где этот человек выступал соавтором совсем другого материала. Случай стал наглядной иллюстрацией того, как ИИ-галлюцинация способна причинить вполне реальный репутационный вред конкретному человеку.
Что говорит российская судебная практика уже сейчас
Хотя специального закона об ответственности ИИ в России пока нет, реальные судебные споры, связанные с использованием нейросетей, уже появляются на практике. Показательный случай 2025 года: кемеровская компания подала кассационную жалобу со ссылками на судебные акты, которые оказались попросту несуществующими — их сгенерировал ИИ, а сотрудники компании не перепроверили эти ссылки перед подачей документа в суд. Итог — штраф в 50 000 рублей от суда за подобную небрежность. Это дело показывает важный практический нюанс: ответственность за ошибку ИИ ложится не только на организацию, применяющую алгоритм в клиентском сервисе, но и на любого профессионального пользователя, который передоверил нейросети подготовку юридически значимых документов без должной проверки результата человеком.
Применима ли к ИИ-агенту норма об источнике повышенной опасности
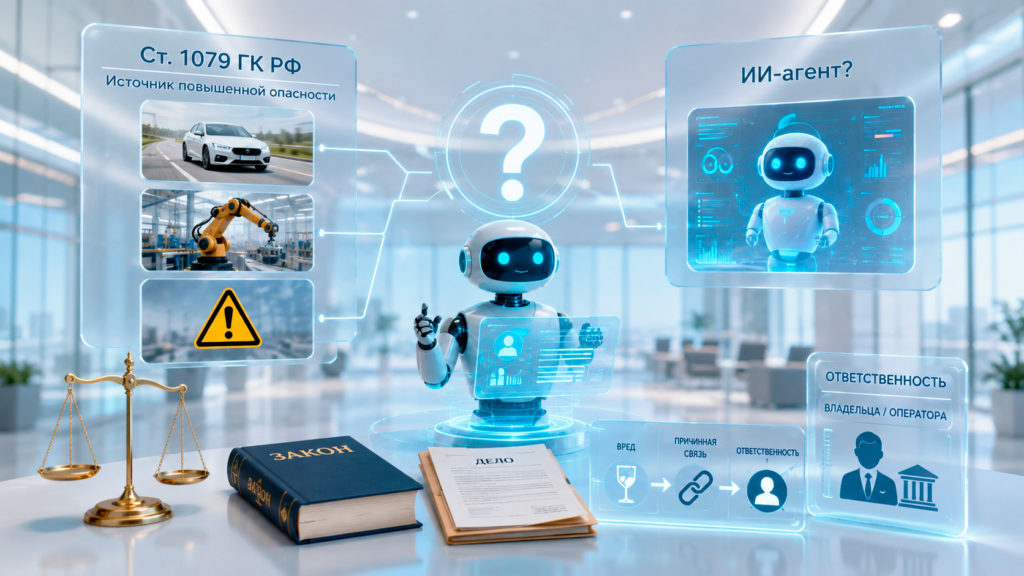
 Отдельный юридический вопрос, который пока не имеет однозначного ответа в правоприменительной практике, — можно ли распространить на автономного ИИ-агента статью 1079 Гражданского кодекса РФ об ответственности за вред, причинённый источником повышенной опасности. Эта норма устроена значительно строже обычных правил об ответственности: она возлагает обязанность возместить вред на владельца источника повышенной опасности независимо от его вины — достаточно самого факта причинения вреда, противоправности поведения и причинно-следственной связи между ними, а освобождает от ответственности лишь доказанная непреодолимая сила или умысел самого потерпевшего. Формально эта норма исторически применялась к деятельности, связанной с использованием источников с повышенным риском (транспортные средства, промышленные механизмы, взрывоопасные вещества), а не к программному обеспечению, — но по мере того, как автономные ИИ-агенты получают всё больше самостоятельных полномочий действовать без непосредственного контроля человека в конкретный момент времени, юридическое сообщество всё активнее обсуждает, не станет ли со временем эта строгая модель ответственности применимой и к ним.
Три источника риска, характерных именно для ИИ-агента, а не для классического чат-бота
 Переход от справочного ИИ-помощника к автономному агенту, способному самостоятельно совершать действия внутри операционных систем банка, создаёт несколько новых категорий риска:
- непрозрачность цепочки решений. Сложные модели способны прийти к результату через логику, которую сложно однозначно восстановить и объяснить постфактум, — это затрудняет расследование причин конкретной ошибки и распределение ответственности между разработчиком модели, интегратором и банком-оператором;
- скорость и масштаб последствий. В отличие от справочного чат-бота, который лишь советует человеку, автономный агент может успеть совершить множество реальных операций — изменений статусов заявок, платежей, решений по скорингу — за время, которое человек потратил бы на принятие одного решения, что резко увеличивает потенциальный масштаб ущерба от одной системной ошибки;
- риск стать «внутренним нарушителем» без злого умысла. Автономный агент с широким доступом к CRM, антифроду и платёжным шлюзам способен по ошибке выполнить действие, формально неотличимое от действий инсайдера-злоумышленника, — системе безопасности банка в моменте может быть не важно, было ли действие результатом атаки или добросовестной, но ошибочной работы алгоритма.
Можно ли переложить ответственность на поставщика модели
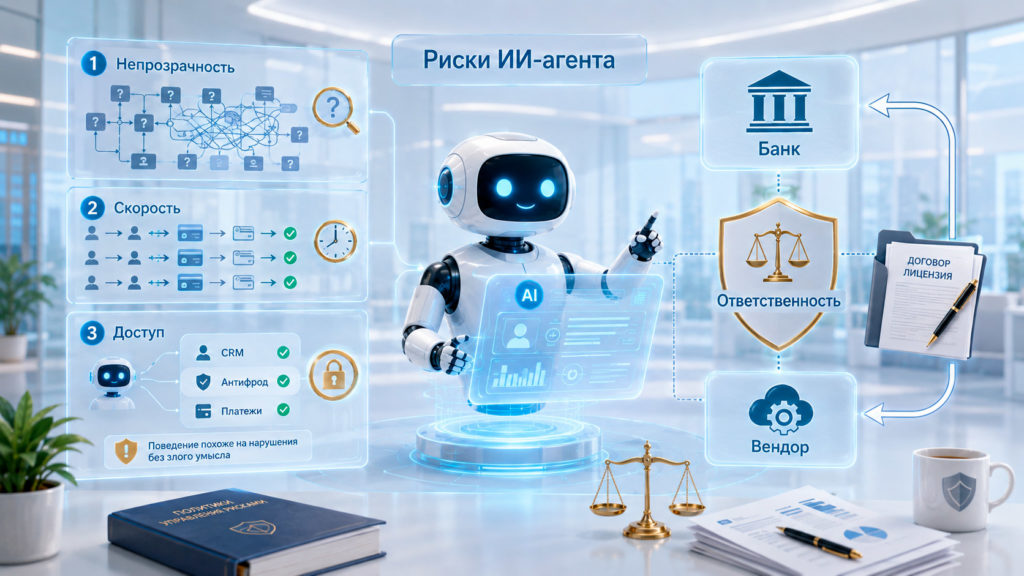 Практический вопрос, который волнует банки при внедрении сторонних ИИ-решений, — можно ли в случае ошибки переложить ответственность перед клиентом на компанию-разработчика самой модели, а не нести её самостоятельно. Договор с вендором технологии далеко не всегда позволяет это сделать: типовые лицензионные соглашения крупных поставщиков ИИ-моделей, как правило, содержат оговорки, ограничивающие их собственную ответственность за конкретные результаты работы модели в интеграции клиента. На практике это означает, что банк, самостоятельно выбравший инструмент, настроивший его логику и интегрировавший в клиентский путь, отвечает перед своим клиентом напрямую, а вопрос о регрессном требовании к поставщику модели остаётся отдельным, куда менее гарантированным спором, зависящим от конкретных условий заключённого коммерческого договора. Похожая логика распределения ответственности между собственной инфраструктурой и внешним поставщиком технологии применима и к более широкому кругу банковских ИИ-решений — подробнее о том, как банки выбирают между собственной разработкой и готовым продуктом вендора, можно прочитать в материале «как LLM меняют работу банковских аналитиков».
По данным Право.ру, в деле №А27-7831/2025 российский суд оштрафовал компанию на 50 000 рублей за подачу кассационной жалобы со ссылками на судебные акты, которые ИИ попросту выдумал, — показательный пример того, что ответственность за проверку результата работы нейросети закон возлагает на человека, который этим результатом пользуется, а не снимает её самим фактом применения технологии.
Что банки делают на практике для снижения риска
Отраслевая практика управления рисками, связанными с ИИ-агентами, сегодня строится вокруг нескольких принципов: ограничение полномочий агента чётко очерченным набором операций, которые он может выполнять полностью автономно, обязательный контроль человека (human-in-the-loop) для решений выше определённого порога значимости или суммы, и подробное логирование каждого шага работы агента для возможности последующего разбора инцидента. Похожий принцип ограниченной автономности и обязательной проверки решения человеком применяется и в смежной области — автоматизированной оценке заёмщиков, где итоговое решение и юридическая ответственность формально остаются на кредитной организации, а не на самой модели. Подробнее об этом можно прочитать в материале «нейросеть определяет заёмщика: как устроен кредитный скоринг на ИИ».
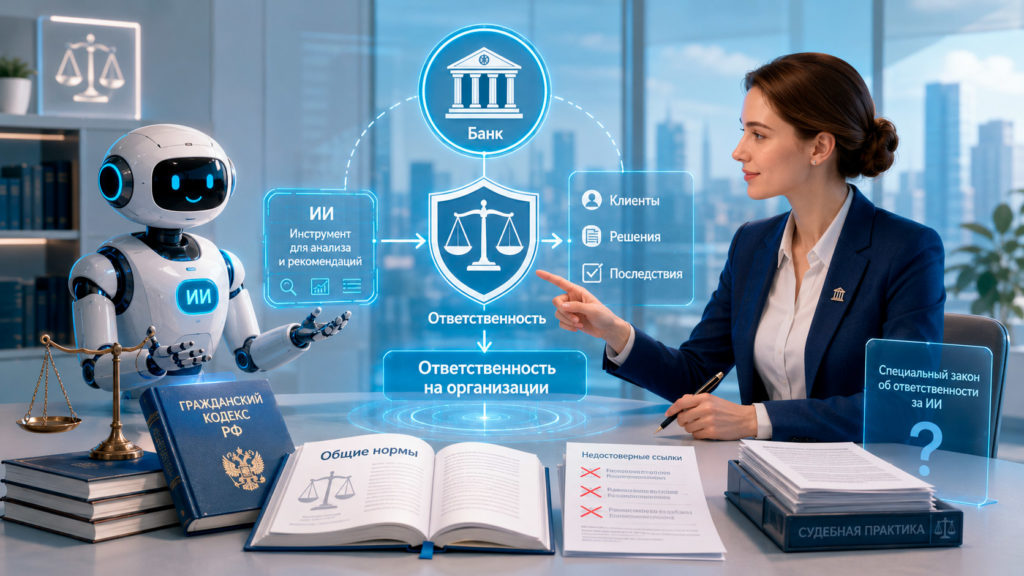
- Может ли банк в суде сослаться на то, что ошибку совершил алгоритм, а не сотрудник? Судебная практика, включая показательный зарубежный кейс с чат-ботом авиакомпании, последовательно отвергает подобные аргументы: компания отвечает за информацию и действия, реализованные через собственный автоматизированный инструмент, точно так же, как она отвечала бы за действия своего сотрудника. Внедрение ИИ не переносит ответственность с организации на сам алгоритм.
- Есть ли в России отдельный закон об ответственности за ошибки искусственного интеллекта? Нет, на момент подготовки материала специальной, отдельно прописанной модели ответственности за ошибки ИИ в российском праве не существует — юристы применяют для этого общие нормы Гражданского кодекса, прежде всего общие положения о возмещении вреда и ответственности за вред, причинённый источником повышенной опасности, применимость которой к автономным ИИ-агентам пока остаётся предметом дискуссии, а не устоявшейся практикой.


