

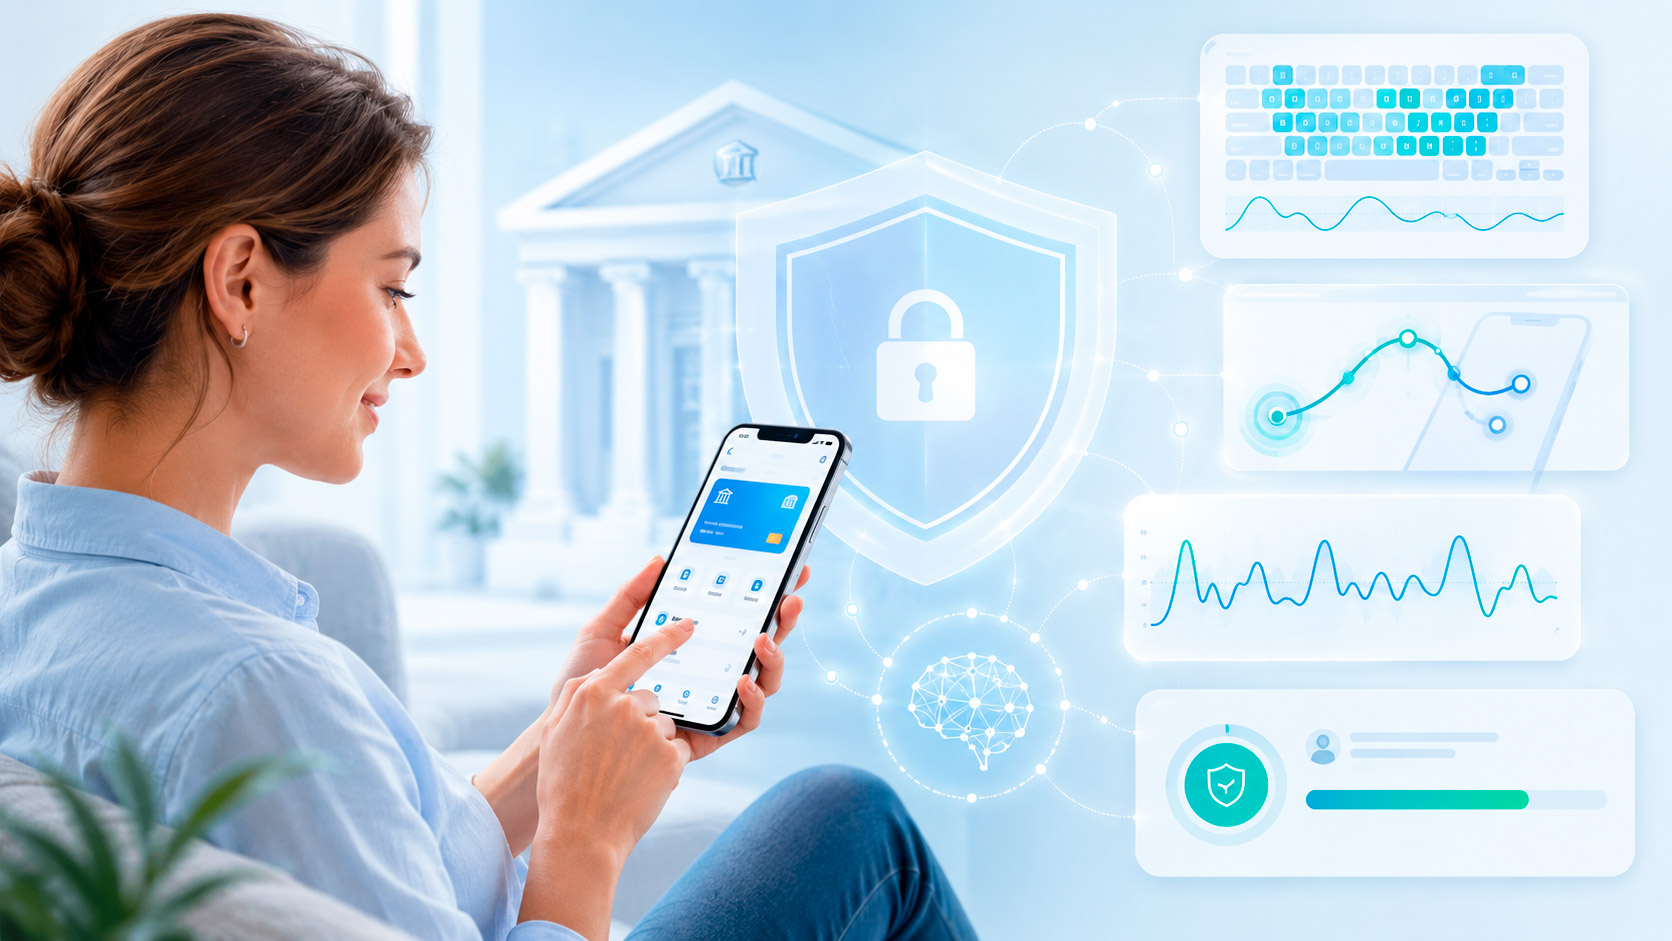
Когда речь заходит о биометрии в банках, большинство сразу вспоминает оплату лицом на кассе. Но параллельно с этим видимым слоем в банках работает другой, куда менее заметный клиенту вид биометрии — поведенческий. Общая картина того, как ИИ меняет банковское обслуживание, разобрана в материале «Банк без сотрудников» — здесь разбираем именно этот незаметный, но постоянно работающий механизм защиты.
Чем поведенческая биометрия отличается от оплаты лицом
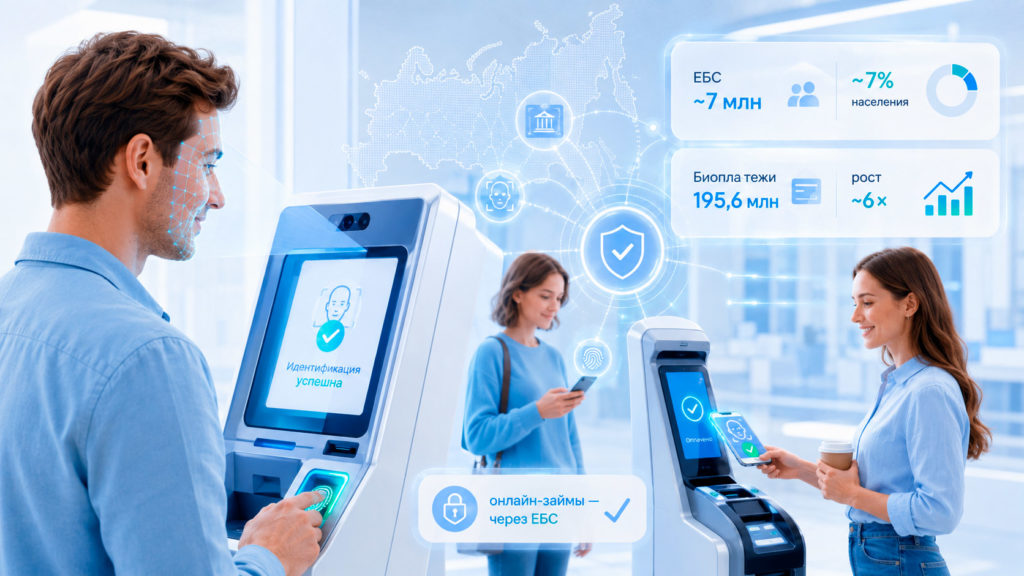
Важно разделить два принципиально разных вида биометрии, которые часто путают. Физическая биометрия — это разовая идентификация по неизменным характеристикам тела: лицу, отпечатку пальца, голосу как звуковому образцу. Именно на этом принципе работает Face Pay и Единая биометрическая система (ЕБС), которая используется, чтобы один раз подтвердить личность и затем открыть счёт, оформить кредит или снять деньги в банкомате без карты.
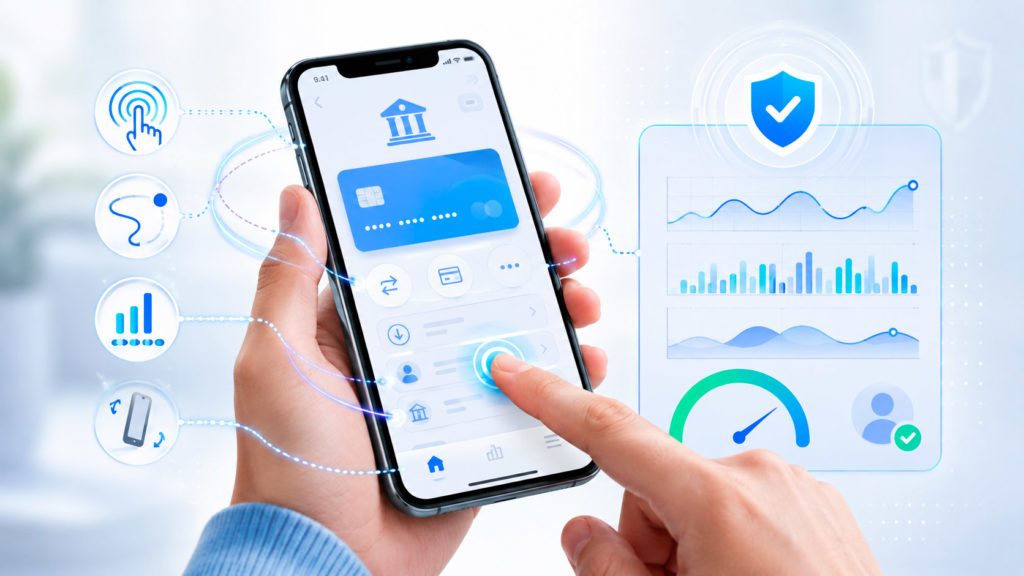
Поведенческая биометрия работает иначе — она не идентифицирует человека разово, а непрерывно анализирует, как именно он взаимодействует с приложением или сайтом банка: скорость и ритм набора текста на клавиатуре, траекторию и скорость движения мыши или пальца по экрану, угол наклона телефона в руке, типичное время суток и характерные маршруты навигации внутри приложения. Эти параметры у каждого человека складываются в уникальный, устойчивый паттерн, который сложно скопировать мошеннику, даже если у него есть пароль и код из смс.
Как это работает на практике
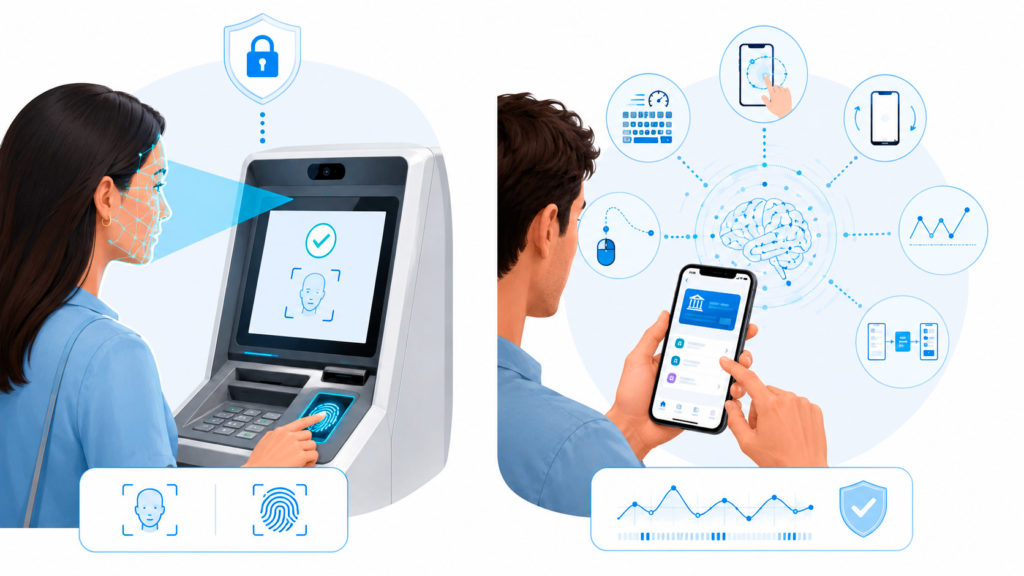 Система поведенческой биометрии работает в фоновом режиме, не требуя от клиента никаких дополнительных действий — в этом её ключевое отличие от Face Pay, где человек осознанно подставляет лицо камере. Банк накапливает профиль обычного поведения клиента в приложении в течение обычного использования, а затем в реальном времени сравнивает текущую сессию с этим накопленным профилем.
Если во время сессии в мобильном банке паттерн поведения резко отличается от привычного — например, вместо характерных быстрых уверенных движений появляются медленные, неуверенные касания экрана, типичные для человека, впервые управляющего чужим устройством, — система присваивает сессии более высокий уровень риска. Это не обязательно приводит к немедленной блокировке операции: чаще система запрашивает дополнительное подтверждение именно в подозрительных случаях, оставляя обычные операции полностью бесшовными для настоящего владельца счёта.
Голос как отдельный поведенческий признак
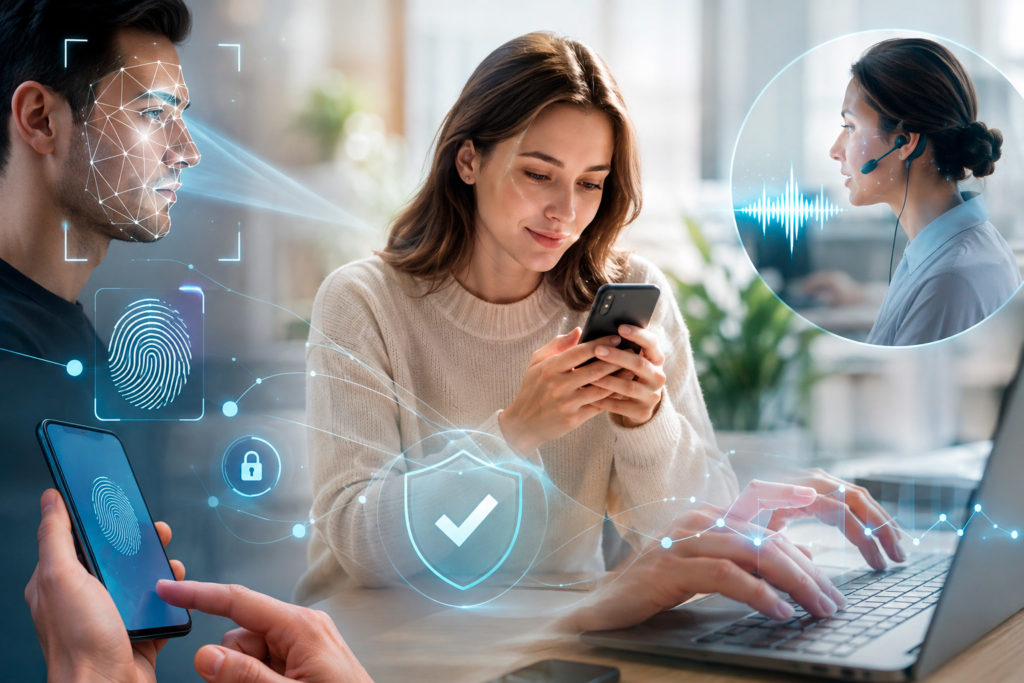
 Отдельное направление — голосовая биометрия, которая занимает промежуточное положение между физической и поведенческой моделью. Т-Банк использует технологии распознавания личности по голосу в собственном контакт-центре, а системы на основе машинного обучения дополнительно анализируют поведенческие паттерны разговора, помогая выявлять мошенничество прямо во время звонка — до того, как разговор дойдёт до попытки убедить сотрудника или голосового ассистента совершить операцию. Здесь к чисто акустическим характеристикам голоса добавляется поведенческий компонент — манера речи, типичные паузы, реакция на определённые вопросы, что делает систему устойчивее к попыткам подделать голос с помощью технологий синтеза речи.
А знаете ли вы, что рост числа платежей через биометрию в России в 2025 году — почти в шесть раз за один год — заметно опережает темпы роста числа людей, зарегистрированных в самой Единой биометрической системе, что говорит о постепенном встраивании технологии в уже привычные точки оплаты, а не только о притоке новых пользователей, специально идущих регистрировать свои биометрические данные.
Масштаб физической биометрии в России для сравнения
 Хотя поведенческая биометрия работает в фоне, масштаб именно физической биометрии в России позволяет оценить, насколько глубоко вся эта технология в целом уже проникла в банковскую практику. По данным на январь 2026 года, в Единой биометрической системе самостоятельно зарегистрировали свои данные около 7 млн человек — это около 7% населения страны. При этом объём именно платёжных операций с помощью биометрии в 2025 году составил 195,6 млн — почти в шесть раз больше, чем годом ранее, что показывает: далеко не все, кто пользуется биометрической оплатой, изначально сами регистрировались в ЕБС — банки постепенно встраивают эту технологию в привычные точки контакта с клиентом.
Таблица 1. Ключевые показатели биометрии в России
| Показатель | Значение |
|---|---|
| Зарегистрировано в ЕБС (январь 2026 года) | Около 7 млн человек (~7% населения) |
| Платежи с помощью биометрии за 2025 год | 195,6 млн операций (рост в ~6 раз год к году) |
| Обязательная идентификация через ЕБС для онлайн-займов МФК | С 1 марта 2026 года |
| Аналогичное требование для МКК | Запланировано на весну 2027 года |
Показательная деталь: с 1 марта 2026 года микрофинансовые компании официально утратили право выдавать онлайн-займы без идентификации заёмщика через ЕБС — то есть биометрия здесь применяется не только как удобство, но и как прямой регуляторный инструмент против мошеннического оформления займов на чужое имя.
Особый случай: защита клиентов, уязвимых для социальной инженерии
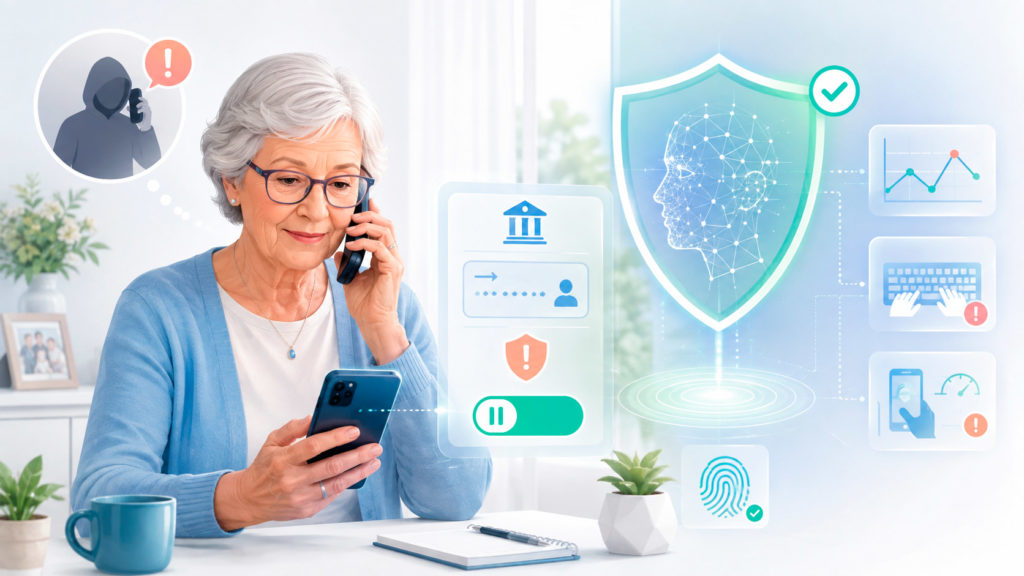 Один из самых практически значимых сценариев применения поведенческой биометрии — защита пожилых клиентов и других уязвимых групп от мошенников, которые убеждают жертву самостоятельно совершить перевод, находясь на связи с мошенником по телефону. В классической схеме такого мошенничества сама операция технически совершается настоящим владельцем счёта, поэтому обычные проверки пароля или кода из смс её не остановят.
Поведенческая биометрия в таких случаях может зафиксировать нетипичные для конкретного клиента признаки: непривычно долгое время принятия решения, паузы, характерные для того, что человек одновременно слушает инструкции по телефону, или резкое отклонение от обычного для этого клиента размера и адресата перевода. Банк не может напрямую узнать, что клиент разговаривает с мошенником, но подобные косвенные поведенческие сигналы в сочетании с анализом суммы и получателя перевода всё чаще используются как основание для дополнительной проверки или временной задержки подозрительной операции — той самой недостающей секунды, которой иногда хватает, чтобы жертва успела остановиться и перепроверить ситуацию.
Риски и вопросы приватности
 Технология поведенческой биометрии снижает конкретный риск — кражу денег с помощью украденного пароля или кода из смс, потому что мошенник, даже завладев этими данными, обычно не может воспроизвести уникальный поведенческий паттерн настоящего владельца счёта. Но она же поднимает вопрос иного рода: банк накапливает значительно больше данных о повседневном поведении клиента, чем требуется для простого проведения платежа, и эти данные требуют такой же серьёзной защиты, как и сами деньги на счету. Именно поэтому подобные системы, как и остальные направления применения ИИ в банке, подпадают под требования Банка России к объяснимости и контролю данных ИИ-моделей.
Похожая логика анализа поведения, только направленная не на подтверждение личности владельца, а на выявление признаков самого мошенничества в транзакции, лежит в основе антифрод-систем банков — подробно разбираем эту смежную тему в материале «как машинное обучение ловит банковских мошенников».
Коротко: частые вопросы
- Может ли поведенческая биометрия ошибочно заблокировать операцию настоящего владельца счёта? Да, теоретически это возможно, если человек, например, пользуется приложением в непривычных условиях — травмированной рукой или на новом устройстве, — но обычно система реагирует не мгновенной блокировкой, а запросом дополнительного подтверждения, а не отказом в операции.
- Нужно ли отдельно соглашаться на использование поведенческой биометрии, в отличие от регистрации в ЕБС? Как правило, согласие на анализ поведенческих данных уже включено в общее пользовательское соглашение при использовании мобильного приложения банка, в отличие от физической биометрии через ЕБС, которая требует отдельной, явной и добровольной регистрации.
- Правда ли, что голосовые помощники на основе ИИ могут обмануть голосовую биометрию банка? Современные системы голосовой биометрии в банках всё чаще анализируют не только тембр голоса, который технологии синтеза речи научились подделывать достаточно правдоподобно, но и поведенческие речевые паттерны, что делает их устойчивее к подобным попыткам обмана, хотя и не даёт стопроцентной гарантии.


