

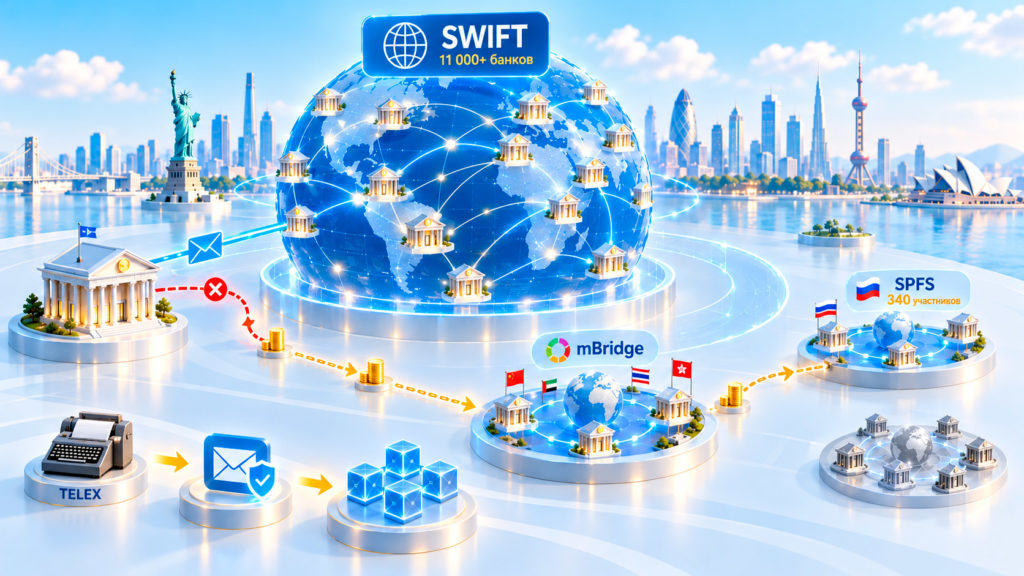
SWIFT — это не платёжная система в привычном смысле слова: она не хранит деньги и физически их не переводит. Это система обмена стандартизированными финансовыми сообщениями, которая с 1973 года связывает банки по всему миру единым протоколом — фактически защищённая почта для приказов вроде «переведи такую-то сумму на такой-то счёт». Сами деньги при этом всё равно движутся по старой доброй сети корреспондентских счетов между банками. Уже больше десяти лет разработчики блокчейн-решений обещают вытеснить эту систему как устаревшую, но подавляющий объём межбанковских переводов в мире по-прежнему идёт через SWIFT. Разбираем, почему.
Что на самом деле делает SWIFT
Общество всемирных межбанковских финансовых телекоммуникаций — таково полное название SWIFT — было основано в Бельгии в 1973 году и с тех пор превратилось в стандарт финансовой коммуникации для всей мировой банковской системы. К системе подключено порядка 11 тысяч банков и финансовых организаций из более чем 200 стран, а сообщения передаются по единому регламентированному формату, который понимает любой участник сети независимо от страны и внутренней ИТ-инфраструктуры его собственного банка.
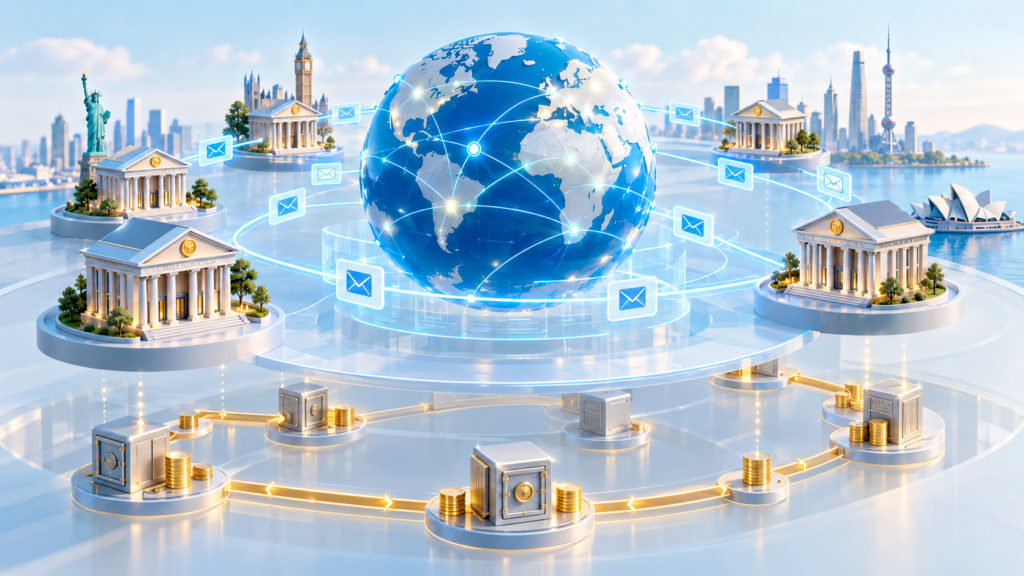 Ключевое заблуждение, которое стоит сразу устранить: SWIFT не проводит расчёты между банками самостоятельно. Реальное движение денег происходит через сеть корреспондентских счетов, которые банки открывают друг у друга именно для того, чтобы иметь возможность физически исполнить финансовое сообщение, полученное через SWIFT, — подробнее о том, как устроена эта параллельная инфраструктура доверия между банками, можно прочитать в материале «корреспондентские счета: как банки доверяют деньги друг другу». SWIFT в этой связке решает узкую, но критически важную задачу — гарантирует, что сообщение о платеже дойдёт до банка-получателя в едином, машиночитаемом и проверяемом формате, а не задачу самого перемещения средств.
В чём разработчики блокчейна видят преимущество
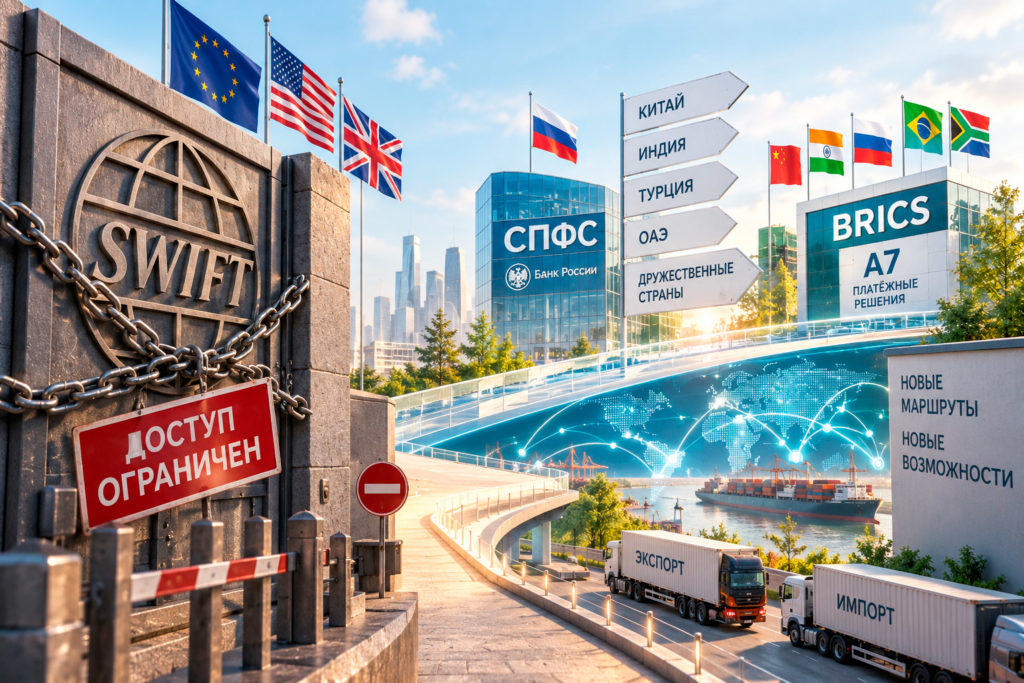
Сторонники блокчейн-решений обычно указывают на несколько конкретных технических недостатков классической модели SWIFT. Во-первых, цепочка передачи сообщения через несколько банков-посредников (корреспондентов) увеличивает и время обработки платежа, и итоговую стоимость перевода для клиента — каждый банк в цепочке может взимать собственную комиссию. Во-вторых, у традиционной модели есть уязвимое место с точки зрения геополитики: сама SWIFT как централизованная организация может отключить от сети конкретный банк или целую страну по решению регуляторов — именно это произошло с российскими банками после 2022 года.
Интересный факт: SWIFT была основана в 1973 году в Бельгии как раз для того, чтобы заменить куда более медленный и менее защищённый обмен финансовыми сообщениями через телекс, — то есть сама система изначально возникла как технологическая революция для своего времени, ровно та же роль, которую сегодня на неё саму пытаются примерить блокчейн-разработчики полвека спустя.
У блокчейн-архитектуры в теории есть несколько преимуществ, которые должны устранить эти недостатки:
- распределённый реестр устраняет единую точку отказа — транзакция записывается одновременно в нескольких местах сети, поэтому отключить отдельного участника административным решением одной организации значительно сложнее;
- смарт-контракты способны автоматизировать часть процессов расчёта, снижая операционные издержки и время обработки платежа по сравнению с последовательной цепочкой ручной или полуавтоматической обработки сообщений разными банками;
- прямые расчёты между сторонами теоретически позволяют обойтись без длинной цепочки банков-посредников, характерной для классических трансграничных платежей.
Именно на этих аргументах строились и китайская инициатива UDPN (Universal Digital Payments Network), ориентированная на расчёты в стейблкоинах и цифровых валютах центробанков, и ряд более локальных проектов — в частности, российские инициативы Центра компетенций Национальной технологической инициативы и Центра технологий распределённых реестров СПбГУ, анонсировавшие разработку блокчейн-аналогов SWIFT ещё несколько лет назад.
Почему теория пока не стала массовой практикой
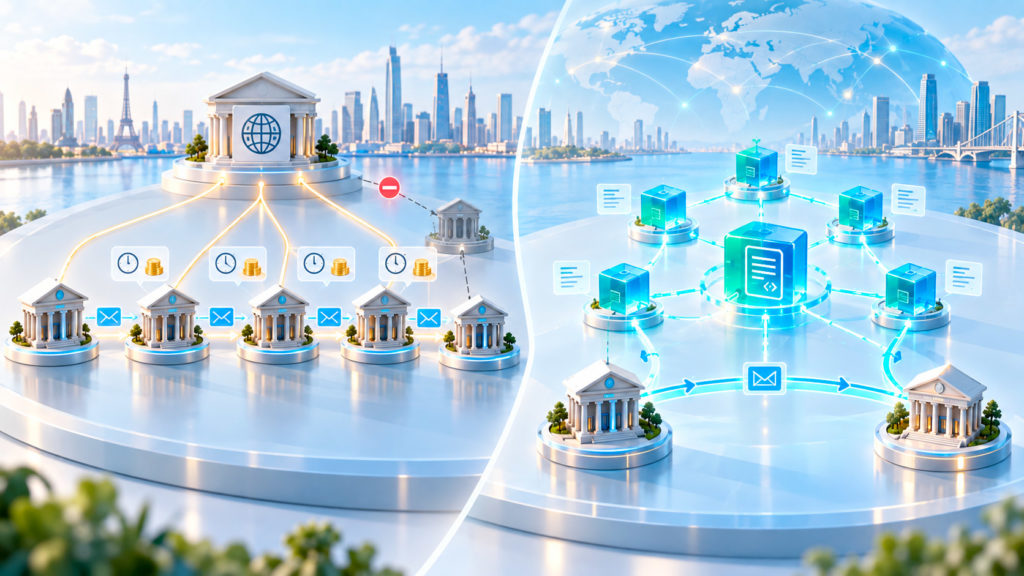 Несмотря на техническую привлекательность аргументов в пользу блокчейна, реальный объём трансграничных расчётов, проходящих через альтернативные распределённые реестры, остаётся исчезающе малым на фоне оборота классической системы. Главная причина — не техническое несовершенство блокчейна как такового, а колоссальный сетевой эффект, накопленный SWIFT за полвека работы: подключение 11 тысяч банков в 200 странах создаёт ценность самим фактом всеобщего охвата, а любая альтернативная сеть должна убедить критическую массу участников перейти на неё одновременно, чтобы предложить сопоставимую полезность.
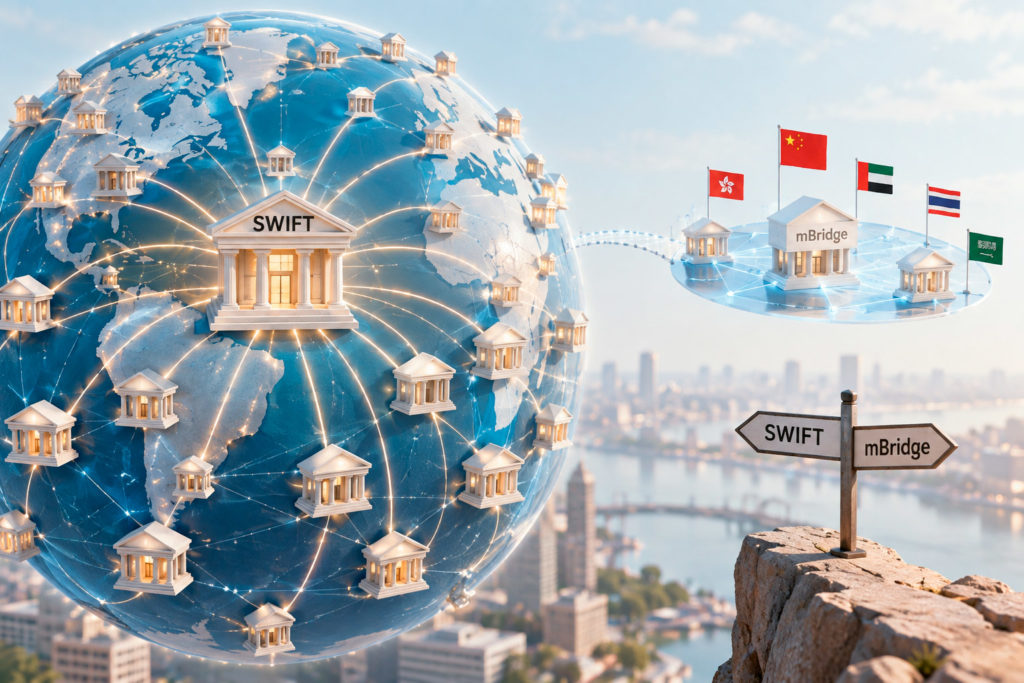
Показателен в этом смысле пример китайской инициативы mBridge — проекта Банка международных расчётов совместно с центробанками континентального Китая, Гонконга, Таиланда, ОАЭ и Саудовской Аравии, построенного на блокчейне специально для трансграничных расчётов в национальных валютах. По оценке аналитика Института международных финансов Джин Ма, глобальный платёжный ландшафт, где раньше безраздельно доминировала SWIFT, действительно начинает распадаться на несколько конкурирующих сетей, но даже такой масштабный проект с прямым участием нескольких центробанков остаётся дополняющей, а не полностью замещающей SWIFT системой — подключиться к нему может далеко не любой банк мира, тогда как к SWIFT технически подключена практически вся мировая банковская система.
Санкционный контекст как ускоритель поиска альтернатив
 Российский случай наглядно показывает, что реальным драйвером поиска альтернатив SWIFT на практике оказывается не абстрактное технологическое превосходство блокчейна, а конкретная геополитическая необходимость. После отключения крупнейших российских банков от SWIFT в 2022 году в стране резко вырос интерес к альтернативным каналам расчётов — от собственной Системы передачи финансовых сообщений Банка России (СПФС), работающей с 2014 года, до менее формализованных схем через дружественные юрисдикции и частные расчётные мосты, включая проекты объединения БРИКС вроде системы A7.
Тем не менее ни один из этих альтернативных каналов, включая блокчейн-инициативы, пока не приблизился по масштабу подключённых участников к прежней инфраструктуре SWIFT для российских банков. Подробнее о том, как на практике устроены расчёты для финансовых организаций, отключённых от привычных международных каналов, можно прочитать в материале «санкционные банки: как устроены расчёты в условиях ограничений».
Что более вероятно в ближайшие годы: замена или сосуществование
 Большинство отраслевых аналитиков сходятся на том, что полная замена SWIFT единой блокчейн-альтернативой в обозримом будущем маловероятна — куда более реалистичным сценарием выглядит постепенная фрагментация глобальной платёжной инфраструктуры на несколько параллельно существующих сетей. Классическая модель SWIFT продолжит обслуживать основной объём расчётов между странами без острых политических противоречий, тогда как альтернативные каналы вроде mBridge, CIPS или региональных инициатив БРИКС будут постепенно наращивать долю в расчётах между странами, которые по тем или иным причинам ищут независимость от западной финансовой инфраструктуры.
Сама SWIFT также не осталась в стороне от технологического давления: сервис SWIFT gpi (global payments innovation), запущенный ещё в 2017 году, заметно ускорил и повысил прозрачность классических межбанковских переводов, позволяя отслеживать статус платежа почти в реальном времени, — организация явно предпочитает модернизировать собственную инфраструктуру, а не уступать рынок целиком блокчейн-конкурентам без борьбы. Это делает наиболее вероятным будущим не резкую технологическую революцию, а длительное сосуществование нескольких конкурирующих инфраструктур, каждая из которых обслуживает свой сегмент мировых расчётов.
По данным Банка России, к российской Системе передачи финансовых сообщений (СПФС), запущенной ещё в 2014 году, на начало 2026 года подключено порядка 340 участников, из которых 39 — иностранные организации из девяти стран, — для сравнения, это на два порядка меньше, чем 11 тысяч банков, подключённых к глобальной сети SWIFT.
Практический вывод для бизнеса и банков, работающих на международных рынках, вытекает из этой картины напрямую: рассчитывать на полное исчезновение SWIFT в горизонте ближайших пяти-десяти лет не стоит, но точно так же не стоит игнорировать и растущее число альтернативных каналов расчётов. Разумная стратегия для компании с международными платежами — следить за тем, какие именно каналы становятся доступны в конкретных нужных юрисдикциях, вместо того чтобы делать ставку на единственный сценарий развития событий, будь то незыблемость классической системы или её скорое вытеснение блокчейном.
- Может ли блокчейн полностью заменить SWIFT в течение ближайших нескольких лет? Маловероятно — основным препятствием выступает не технология сама по себе, а необходимость одновременного перехода критической массы из примерно 11 тысяч банков на новую инфраструктуру. Даже масштабные проекты с участием нескольких центробанков, такие как mBridge, на практике развиваются как дополняющие, а не полностью замещающие классическую систему.
- Правда ли, что после отключения от SWIFT банк не может проводить международные платежи вообще? Нет, полностью верно только то, что становится значительно сложнее и дороже. Банк теряет доступ к стандартизированному и максимально распространённому каналу передачи финансовых сообщений, но продолжает искать альтернативные пути расчётов — через собственные национальные системы (как российская СПФС), через дружественные юрисдикции или через частные расчётные схемы, хотя все эти альтернативы, как правило, уступают SWIFT по скорости, стоимости и географическому охвату.



2 комментария
[…] […]
[…] […]