

Летом 2026 года Банк международных расчётов (BIS) во второй раз подряд посвятил стейблкоинам отдельную главу своего ежегодного экономического доклада. Тон обеих глав — настороженный: регулятор прямо пишет, что рост частных долларовых токенов способен изменить то, как банки привлекают фондирование и выдают кредиты. Рынок стейблкоинов к середине 2026 года достиг примерно 316-320 млрд долларов против 150 млрд двумя годами ранее. Одновременно экономисты Федерального резервного банка Нью-Йорка опубликовали первое эмпирическое исследование того, как именно стейблкоины давят на банковскую ликвидность. Разбираемся, откуда берётся страх перед «банком без депозитов» и что на этот счёт говорят цифры, а не заголовки.
Что теряет банк, когда клиент уходит в стейблкоин
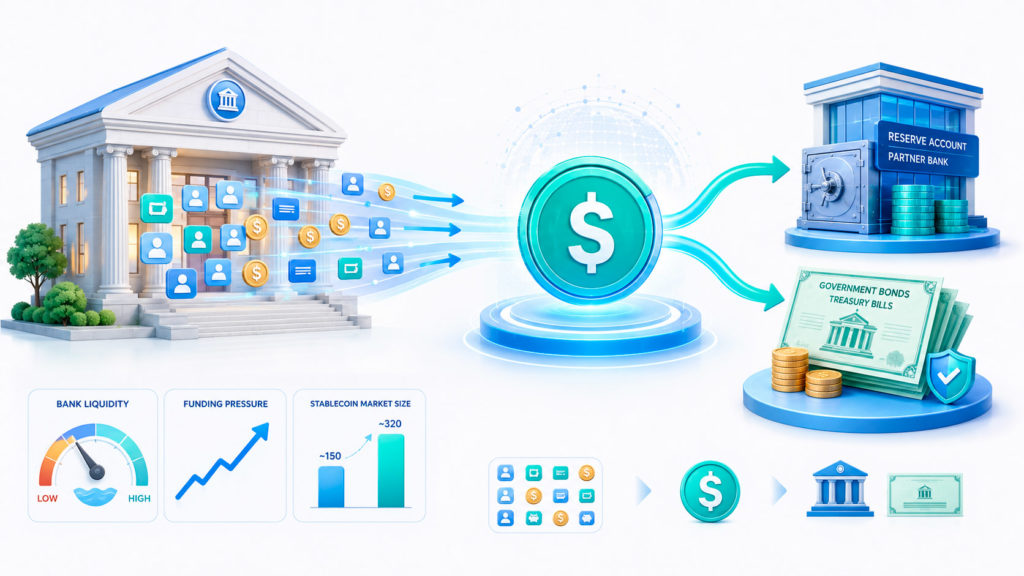
Когда человек переводит деньги с депозита на банковскую карту в стейблкоин, сам депозит никуда не исчезает мгновенно — он просто меняет владельца и форму. Эмитент стейблкоина (например, Tether или Circle) получает от клиента доллары или рубли и размещает их в виде резервов: либо на счетах в банках-партнёрах, либо в государственных облигациях и других высоколиквидных активах.
Интересный факт: на два крупнейших стейблкоина — USDT (Tether) и USDC (Circle) — приходится около 89% всей рыночной капитализации стейблкоинов, согласно данным, приведённым в докладе Банка России от июня 2026 года.
Экономический эффект зависит от того, куда именно попадают эти резервы:
- если эмитент держит деньги на банковском депозите, розничный вклад превращается в один крупный оптовый депозит эмитента — банк теряет диверсифицированную и «липкую» базу фондирования в обмен на концентрированную и более нервную;
- если эмитент держит резервы в гособлигациях, банк теряет депозит и одновременно теряет высококачественные ликвидные активы на своём балансе, которые раньше мог бы держать сам.
В обоих случаях банку становится дороже привлекать деньги: приходится конкурировать за оптовое фондирование и повышать ставки по вкладам, чтобы удержать клиентов.
Два канала дезинтермедиации: классика и новая находка 2026 года
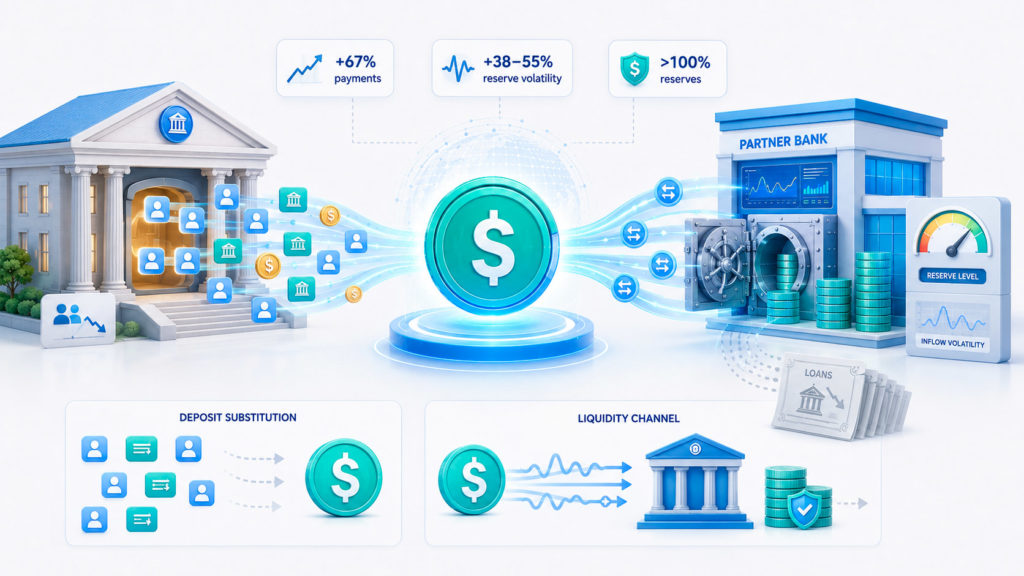
 До 2026 года дискуссия о стейблкоинах и банках велась в основном вокруг одного канала — замещения депозитов (substitution channel): чем выше доходность по стейблкоину, тем охотнее вкладчики меняют банковский счёт на цифровой токен.
Исследование Майкла Ли и Донни Тоу из ФРБ Нью-Йорка (Staff Report № 1185, февраль 2026 года) впервые количественно показало второй, менее очевидный канал — ликвидный. Авторы связали ончейн-транзакции стейблкоинов с данными по межбанковским платежам Fedwire и обнаружили: банки, которые обслуживают эмитентов стейблкоинов как партнёры, сталкиваются с резко возросшим спросом на платежи и вынуждены держать значительно больше резервов на случай внезапного оттока. По их данным, у банков-партнёров интрадневные платежи через Fedwire выросли примерно на 67%, волатильность резервов — на 38-55%, а сами резервные остатки — более чем на 100% относительно сопоставимых банков без стейблкоин-партнёрства.
Таблица 1. Два канала давления стейблкоинов на банки
| Канал | Механизм | Кого затрагивает |
|---|---|---|
| Замещение депозитов | Клиент меняет банковский вклад на стейблкоин напрямую | Розничные и корпоративные вкладчики любого банка |
| Ликвидный (по данным ФРБ Нью-Йорка) | Банк-партнёр эмитента вынужден держать больше резервов под непредсказуемые ончейн-потоки | В первую очередь банки, обслуживающие счета эмитентов стейблкоинов |
Практический вывод исследования: даже банки, которые формально выигрывают от размещения у себя резервов эмитента, ведут себя «по-узкому» — наращивают долю резервов на балансе и одновременно сокращают долю кредитов относительно похожих банков без такого партнёрства. То есть дезинтермедиация происходит даже там, где на первый взгляд банк является бенефициаром роста стейблкоинов.
Что говорит BIS: стейблкоины плохо проходят три теста на «деньги»
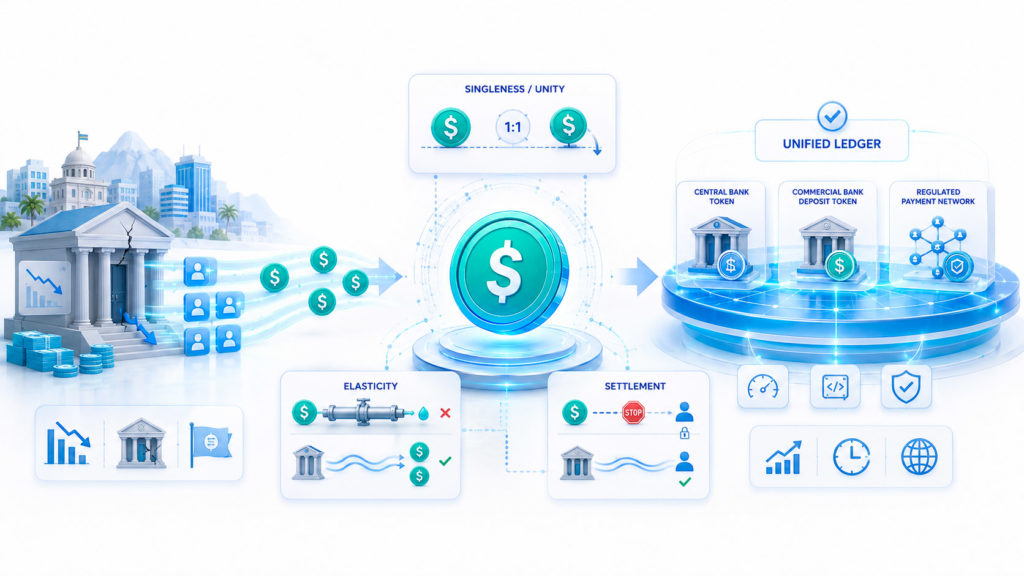
 В докладе Annual Economic Report 2025 и его продолжении в 2026 году BIS сформулировал три классических требования к деньгам в двухуровневой системе: единство (singleness), эластичность предложения и целостность расчётов. По оценке BIS, стейблкоины проходят эти тесты плохо — они торгуются с отклонениями от номинала, не дают банковского механизма расчётов и требуют «предоплаты» (cash-in-advance), в отличие от кредитных денег, которые банк создаёт по запросу клиента.
В версии доклада 2026 года акцент сместился на макроэкономику: BIS вводит термин «стейблкоин-долларизация» — ситуацию, когда в странах со слабой национальной валютой население массово переходит на частные долларовые токены, что затрудняет проведение независимой денежно-кредитной политики и выкачивает депозиты из локальных банковских систем. Для развитых экономик риск иной — это удорожание фондирования и давление на маржу банков, а не потеря контроля над денежной массой.
Позиция BIS не сводится к простому «запретить». Регулятор предлагает встречный проект — «единый реестр» (unified ledger), в котором токенизированные деньги центрального банка и коммерческих банков живут на одной регулируемой инфраструктуре, забирая у стейблкоинов главное конкурентное преимущество — программируемость и мгновенные расчёты — но оставляя депозит внутри банковской системы. Подробнее о том, как токенизация вписывается в бизнес-модель самих банков, мы разбирали в материале «зачем банкам собственные стейблкоины».
Позиция регуляторов: от GENIUS Act до доклада Банка России
 Регуляторная картина 2026 года складывается из нескольких параллельных треков:
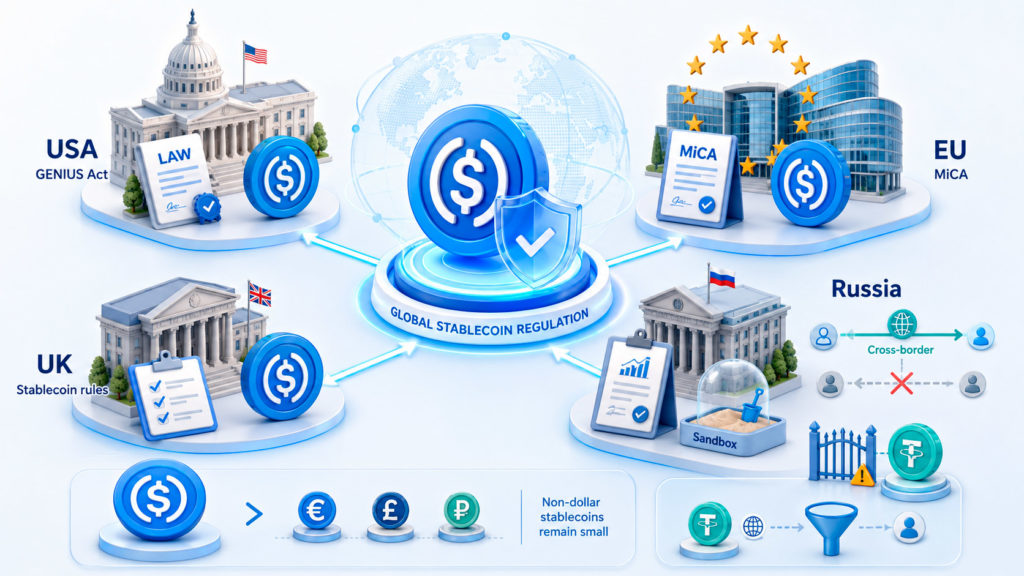
- США. Закон GENIUS Act, задающий федеральные правила для эмитентов стейблкоинов, прошёл Сенат и стал первой развёрнутой рамкой регулирования в этой сфере в Соединённых Штатах.
- Евросоюз. Регламент MiCA (Markets in Crypto-Assets) уже действует и регулирует выпуск и обращение «токенов электронных денег» внутри ЕС.
- Великобритания. Финализирует собственный режим регулирования стейблкоинов.
Показательно, что, по оценке самого BIS, ни одна из этих рамок пока не привела к взрывному росту недолларовых стейблкоинов — выпуск токенов в других валютах остаётся исчезающе малой долей рынка по сравнению с долларовыми.
По данным доклада Банка России, на рублёвом сегменте рынка уже появился токен A7A5, ставший, по оценкам участников рынка, лидером среди рублёвых стейблкоинов, — при этом сам консультативный доклад ЦБ этот проект напрямую не упоминает.
Банк России 25 июня 2026 года опубликовал консультативный доклад «Стейблкоины: направления развития в России» и собирает отклики рынка до 1 сентября. Ключевые тезисы доклада:
- российское законодательство пока не содержит юридического понятия «стейблкоин» — регулятор распределяет существующие токены по действующим категориям цифровых финансовых активов;
- с 1 января 2026 года действует регуляторная «песочница» для пилотных проектов, в рамках которой стейблкоины разрешены как средство платежа внутри страны только в её границах;
- Банк России рассматривает стейблкоины прежде всего как инструмент трансграничных расчётов и предлагает сохранить запрет на их использование в расчётах между российскими резидентами, опасаясь фрагментации платёжного рынка;
- первый зампред ЦБ Владимир Чистюхин допустил возможность блокировки иностранных стейблкоинов (в первую очередь USDT) для квалифицированных инвесторов после появления профильного регулирования, а для неквалифицированных инвесторов предложил лимит покупки криптовалюты в 300 тысяч рублей в год через одного посредника.
«Банки всегда адаптировались»: работает ли этот аргумент
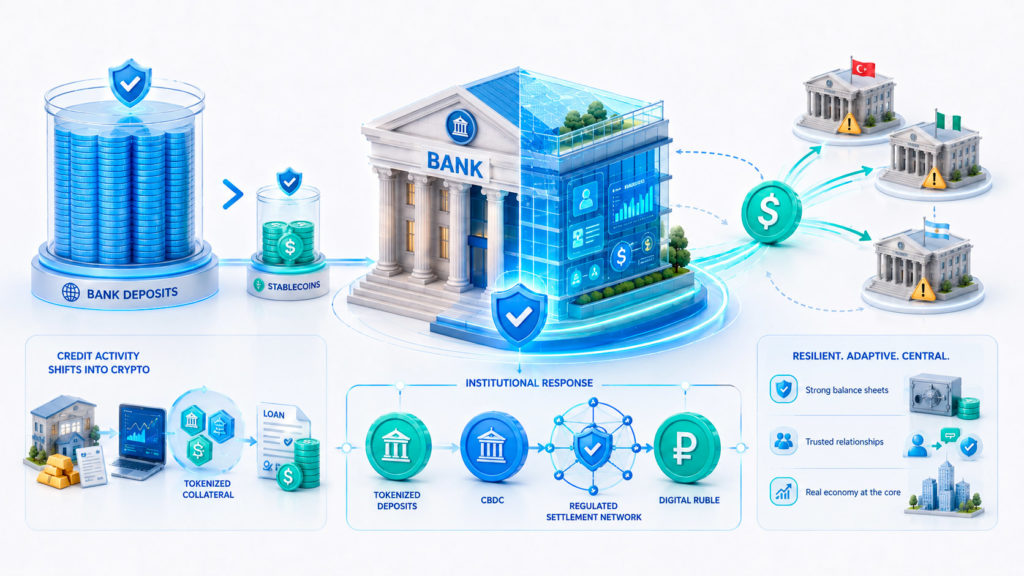
 Сам BIS в разделе доклада, посвящённом перспективам, приводит контраргумент собственным опасениям: финансовая история показывает, что банки последовательно отбивали атаки конкурентов — фонды денежного рынка в 1980-х, платёжные онлайн-сервисы в 2000-х — находя способ либо встроить новую технологию в свою модель, либо законодательно ограничить конкурента. Более того, регулятор допускает, что часть кредитной функции, которую банки теряют из-за оттока депозитов, может частично компенсировать сама крипто-экосистема, начав выдавать кредиты за счёт токенизированных активов.
Это не отменяет рисков, но смещает вопрос из плоскости «исчезнут ли банки» в плоскость «насколько дороже банкам обойдётся фондирование и кто первым перестроит инфраструктуру под токенизацию». О том, как сами банки становятся маркет-мейкерами и участниками рынка ликвидности, а не только хранителями депозитов, мы писали в материале «как банки торгуют деньгами».
Реалистичный сценарий на горизонте нескольких лет
 Три вывода, которые складываются из докладов BIS, работы ФРБ Нью-Йорка и доклада Банка России, дают достаточно приземлённую картину на 2026-2028 годы:
- Резкого обвала депозитной базы не будет. 316-320 млрд долларов стейблкоинов — это доли процента от глобальной массы банковских депозитов, исчисляемой десятками триллионов долларов. Даже удвоение или утроение рынка стейблкоинов не создаёт системного шока для банков в целом.
- Точечное давление уже есть и будет расти. Банки-партнёры эмитентов и банки в странах со слабой валютой почувствуют эффект раньше и сильнее, чем крупные диверсифицированные банки развитых экономик.
- Ответ банковской системы будет институциональным, а не рыночным. Продвижение токенизированных депозитов и цифровых валют центральных банков (в России — цифровой рубль) выглядит более вероятным сценарием, чем массовый уход клиентов в частные токены без ответа со стороны регуляторов и самих банков.
Что банки строят в ответ: токенизированные депозиты
Параллельно с предупреждениями регуляторов крупные банки уже тестируют собственный ответ на конкуренцию со стороны стейблкоинов — токенизированные депозиты. В отличие от стейблкоина, токенизированный депозит юридически остаётся банковским вкладом: он застрахован системой страхования вкладов, приносит проценты по решению банка и не выводит деньги из банковского баланса, но при этом даёт клиенту привычную скорость и программируемость блокчейн-расчётов. Один из первых крупных примеров — JPM Coin американского банка JPMorgan, который используется корпоративными клиентами для мгновенных расчётов внутри банковской инфраструктуры. Академическая дискуссия об этом прямо так и называется — «стейблкоины против токенизированных депозитов» — и именно она, а не гипотетическое «исчезновение банков», определяет то, как в ближайшие годы будет выглядеть конкуренция за расчётный счёт клиента.
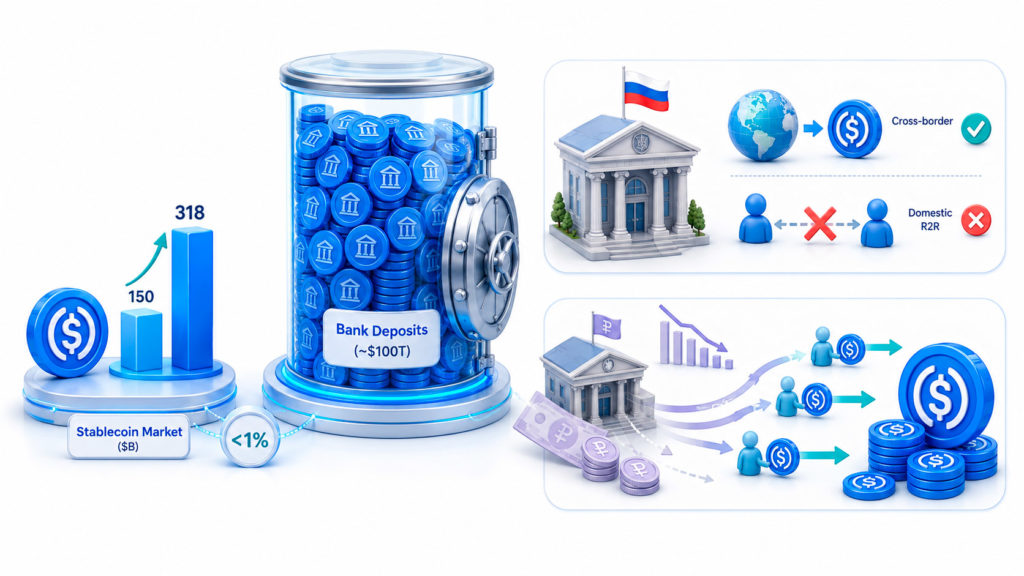
- Сколько денег сейчас находится в стейблкоинах и как это соотносится с банковскими депозитами? По данным консультативного доклада Банка России, капитализация мирового рынка стейблкоинов выросла со 150 млрд долларов в 2024 году примерно до 318 млрд долларов в 2026 году. Это остаётся исчезающе малой долей по сравнению с глобальным объёмом банковских депозитов, которые измеряются десятками триллионов долларов.
- Может ли Банк России разрешить рублёвые стейблкоины для расчётов внутри страны? На момент публикации доклада в июне 2026 года регулятор предлагает сохранить действующий запрет на использование стейблкоинов в расчётах между российскими резидентами и рассматривает их прежде всего как инструмент трансграничных платежей. Окончательная позиция ожидается по итогам публичных консультаций, которые продлятся до 1 сентября 2026 года.
- Что такое «стейблкоин-долларизация»? Термин BIS, описывающий ситуацию, когда население стран со слабой национальной валютой массово переходит на частные долларовые стейблкоины для сбережений и платежей, что снижает эффективность денежно-кредитной политики местного центрального банка и выводит депозиты из локальных банков.


