

Разница между стейблкоином и токенизированным банковским депозитом разобрана в материале «Токенизация денег». Но за этой технической разницей стоит куда более интересная история: крупнейшие банки США одновременно строят и то, и другое — причём один из этих проектов открыто позиционируется как способ побороть конкурента, которым при этом сами банки отчасти и являются.
Угроза номер один: отток депозитов
Отправная точка всей этой активности — страх банков потерять деньги клиентов. Ещё в мае 2025 года The Wall Street Journal сообщил, что JPMorgan Chase, Bank of America, Citigroup и Wells Fargo ведут концептуальные переговоры о запуске совместного стейблкоина через инфраструктуру Early Warning Services (оператора платёжной системы Zelle) и The Clearing House. Логика проста: если клиенты массово начнут переводить деньги в стейблкоины сторонних эмитентов вроде USDT и USDC, банки потеряют не только сами депозиты, но и всю экономику, которая строится на этих деньгах, — от кредитования до комиссионных продуктов.
К лету 2026 года эти разговоры перестали быть просто разговорами: консорциум расширился, включив в себя испанский Santander и уже больше десятка банков. Параллельно 39 ассоциаций банкиров штатов, объединяющих около 3000 более мелких банков, анонсировали собственную блокчейн-платформу — явный сигнал, что беспокойство по поводу оттока депозитов разделяют не только гиганты рынка.
Банки одновременно конкурируют со стейблкоинами и пытаются их ограничить
 У этой истории есть менее публичная сторона. По словам основателя консалтинговой компании Zero Knowledge Consulting и профессора Нью-Йоркского университета Остина Кэмпбелла, банковское лобби одновременно с разработкой собственных продуктов активно пыталось заблокировать право стейблкоинов сторонних эмитентов платить держателям проценты или вознаграждения. Формально это отразилось и в самом законе GENIUS Act, регулирующем стейблкоины в США, — именно отсутствие доходности для держателя стало одной из ключевых характеристик регулируемого стейблкоина, и это не случайное совпадение интересов.
Иными словами, банки играют на два фронта одновременно: строят собственные продукты, чтобы не отстать от тренда, и параллельно лоббируют правила игры так, чтобы конкурентам было сложнее переманивать вкладчиков более привлекательной доходностью.
Два параллельных проекта: стейблкоин консорциума и сеть токенизированных депозитов
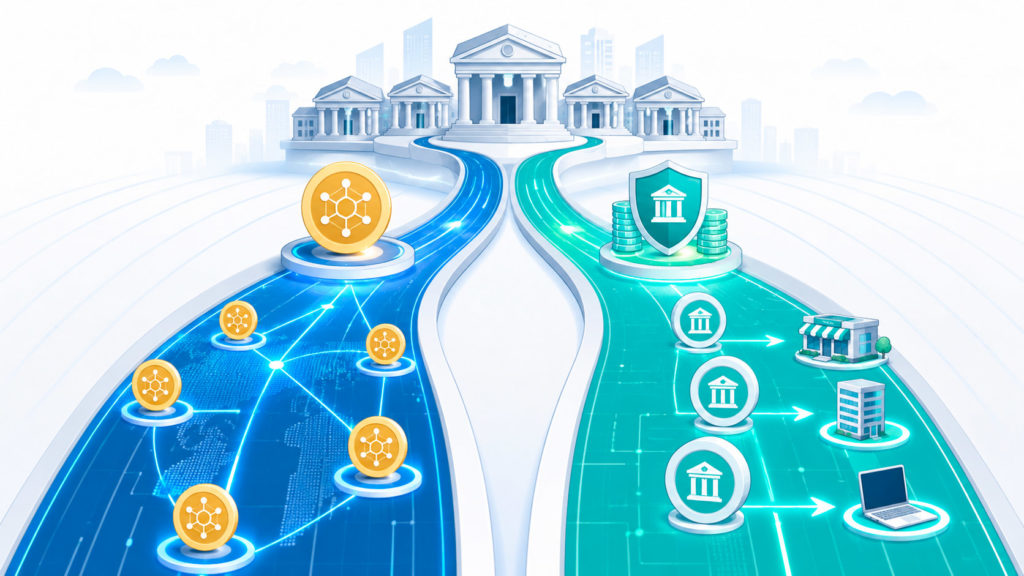 Здесь важно не спутать два разных, хотя и пересекающихся по составу участников, проекта. Первый — совместный стейблкоин банковского консорциума, о котором шла речь выше. Второй, более амбициозный — Tokenized Deposit Network (TDN), сеть токенизированных депозитов через инфраструктуру The Clearing House, которую строят те же JPMorgan, Citigroup, Bank of America и Wells Fargo, с запуском, намеченным на первую половину 2027 года.
Разница принципиальна: стейблкоин консорциума — это, по сути, ответ банков на территории самих стейблкоинов, тогда как TDN — это токенизация уже существующих депозитов, то есть тех же самых застрахованных банковских денег, просто перемещающихся по блокчейн-рельсам. Глава The Clearing House Дэвид Уотсон прямо охарактеризовал этот проект как «серьёзный шаг» для банков-кредиторов, а некоторые отраслевые издания и вовсе описывают TDN как инфраструктуру, прямо нацеленную на то, чтобы «убить» стейблкоины — переманив обратно к банкам тот функционал мгновенных круглосуточных переводов, который изначально был главным конкурентным преимуществом стейблкоинов.
Кто уже реально что-то запустил
 От разговоров к делу банки перешли неравномерно. JPMorgan ещё в начале 2026 года запустил токенизированный депозитный токен JPMD на публичном блокчейне Base (принадлежащем Coinbase) для институциональных клиентов — с прицелом на трансграничные платежи и внутридневную ликвидность. Citigroup развивает платформу Citi Token Services, которая уже обеспечивает переводы в реальном времени между Нью-Йорком, Лондоном и Гонконгом. Wells Fargo объявил 4 августа 2026 года о запуске собственных токенизированных депозитов для корпоративных и казначейских клиентов начиная с осени 2026 года, стартуя с операций доллар-фунт стерлингов и постепенно расширяя список валют и стран.
При этом отраслевые обозреватели отмечают: индивидуальные попытки токенизации отдельных банков, включая изначальный JPM Coin, показали ограниченный успех именно из-за фрагментации — токен одного банка плохо работает вне его собственной клиентской базы. Именно поэтому TDN задуман как общая инфраструктура сразу нескольких банков, а не как ещё один изолированный продукт одного игрока.
Хватит ли этого банкам, чтобы удержать позиции
 Стоит сохранять трезвый взгляд на масштаб амбиций против текущей реальности. Аналитики прогнозируют, что к 2030 году токенизированные депозиты смогут обрабатывать от 100 до 140 трлн долларов ежегодных платежей — но это прогноз, а не свершившийся факт. Марк Монако, руководитель подразделения глобальных платёжных решений Bank of America, признавал: клиенты пока не демонстрируют массового спроса на токенизированные депозиты, и, как и с любой новой технологией, адаптации требуется время. При этом рынок сторонних долларовых стейблкоинов уже исчисляется сотнями миллиардов долларов и продолжает расти, а в эту же гонку включаются не только банки, но и Visa, BlackRock, Google и другие крупные игроки за пределами классического банкинга — конкуренция за то, какая инфраструктура станет стандартом цифровых расчётов, далека от завершения.
А знаете ли вы, что глава The Clearing House Дэвид Уотсон открыто описывает совместную сеть токенизированных депозитов крупнейших банков США как ответ на «радикально иное» будущее ончейн-платежей, а несколько отраслевых изданий прямо называют этот проект попыткой банков «убить» стейблкоины — редкий случай, когда крупный банковский консорциум публично формулирует свою стратегию именно в терминах конкурентной войны, а не просто «расширения продуктовой линейки».
А что в этой гонке делают российские банки
 Прямого аналога описанной выше борьбы за клиента между стейблкоинами и токенизированными депозитами в российском банковском секторе пока нет — оборот большинства стейблкоинов в стране существенно ограничен действующим регулированием, поэтому у российских банков просто нет того конкурентного давления, которое испытывают их американские коллеги. Вместо этого функцию единой государственной альтернативы токенизированным частным деньгам в России выполняет цифровой рубль — инструмент, который по своей структуре ближе не к стейблкоину и не к токенизированному депозиту банка, а к третьей, отдельной категории денег.
Это не значит, что интерес российских банков к теме токенизации отсутствует полностью — несколько банков экспериментируют с цифровыми финансовыми активами (ЦФА) как способом привлечения инвестиций в обход традиционных инструментов, но это скорее параллельная история, чем прямой российский эквивалент американской гонки токенизированных депозитов.
Коротко: частые вопросы
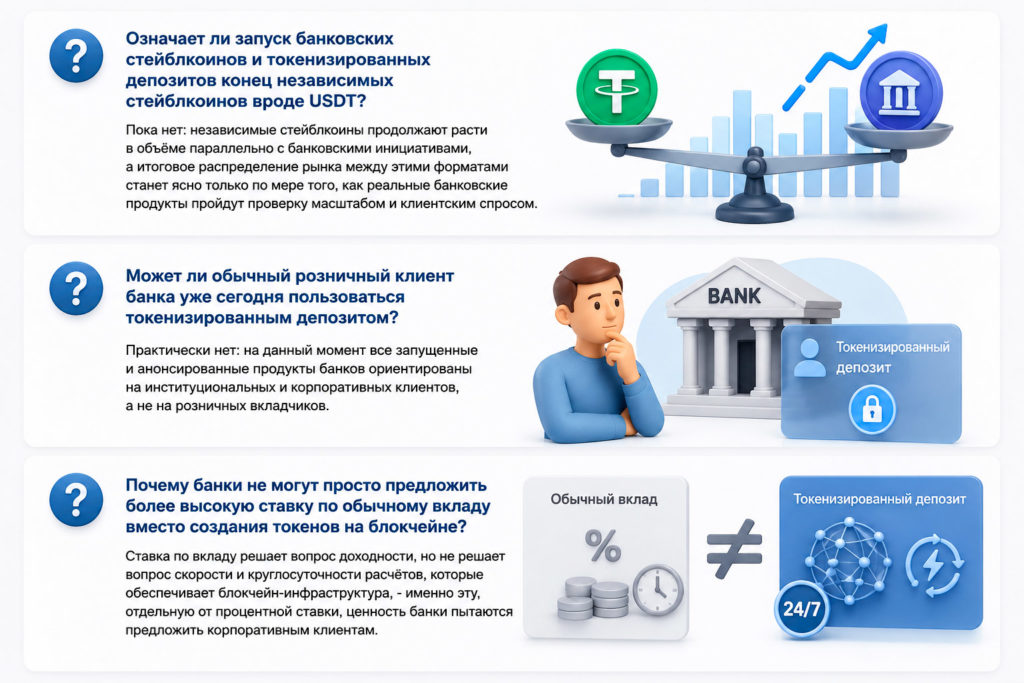
- Означает ли запуск банковских стейблкоинов и токенизированных депозитов конец независимых стейблкоинов вроде USDT? Пока нет: независимые стейблкоины продолжают расти в объёме параллельно с банковскими инициативами, а итоговое распределение рынка между этими форматами станет ясно только по мере того, как реальные банковские продукты пройдут проверку масштабом и клиентским спросом.
- Может ли обычный розничный клиент банка уже сегодня пользоваться токенизированным депозитом? Практически нет: на данный момент все запущенные и анонсированные продукты банков ориентированы на институциональных и корпоративных клиентов, а не на розничных вкладчиков.
- Почему банки не могут просто предложить более высокую ставку по обычному вкладу вместо создания токенов на блокчейне? Ставка по вкладу решает вопрос доходности, но не решает вопрос скорости и круглосуточности расчётов, которые обеспечивает блокчейн-инфраструктура, — именно эту, отдельную от процентной ставки, ценность банки пытаются предложить корпоративным клиентам.


