

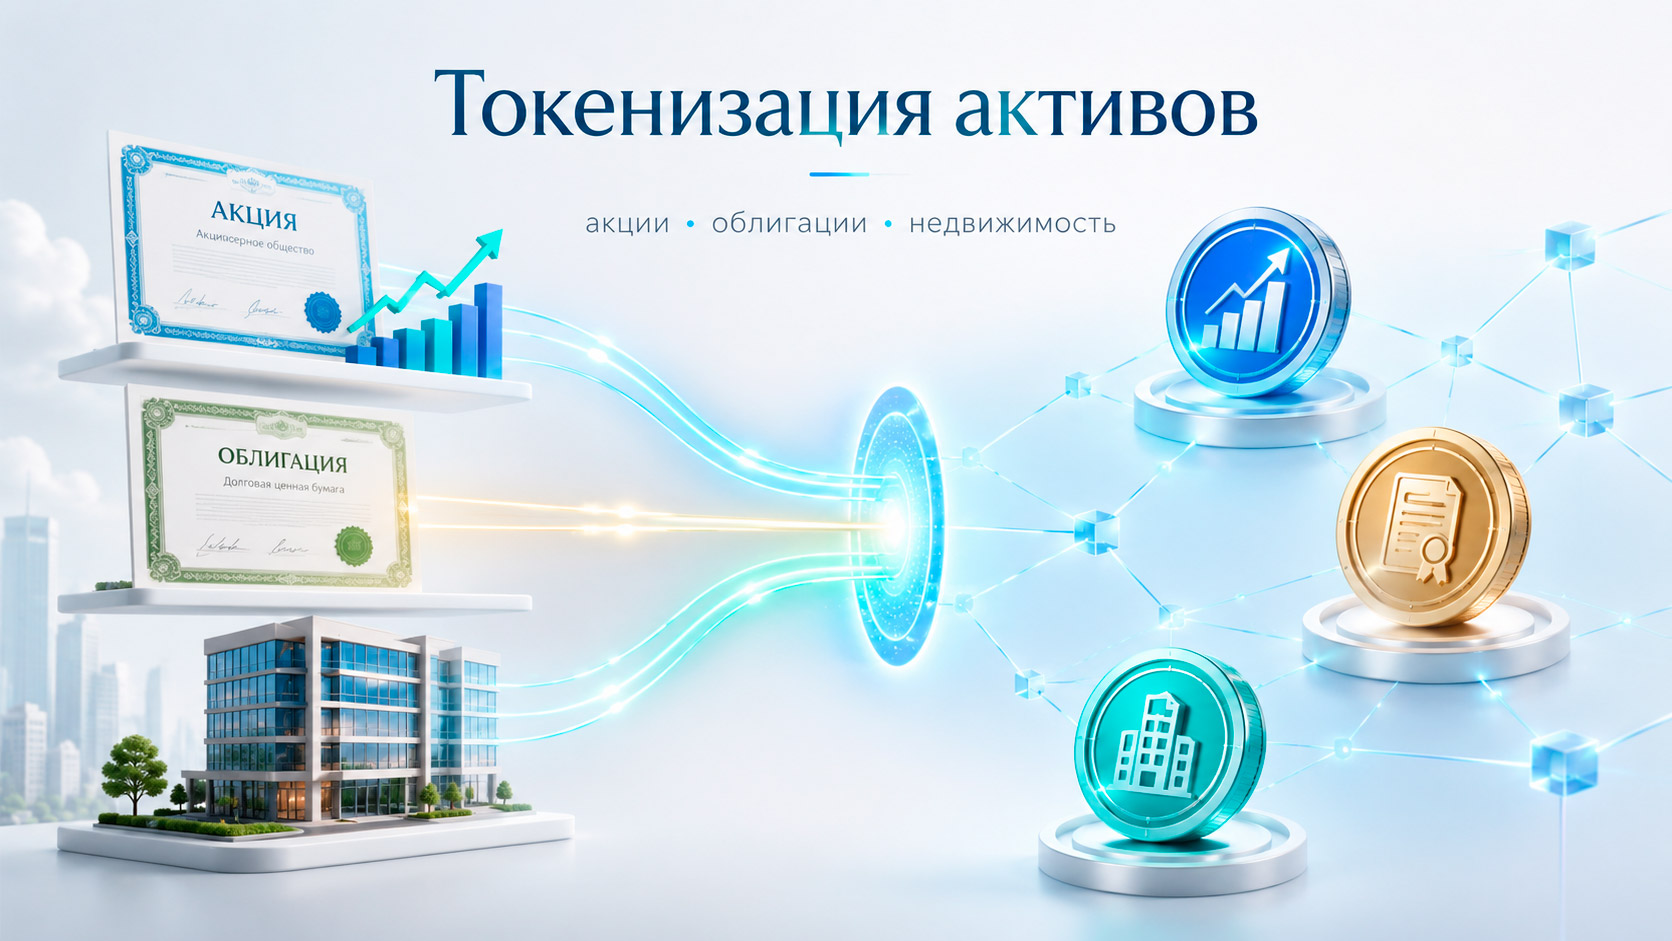
Токенизация денег — цифровой рубль, стейблкоины, токенизированные депозиты — подробно разобрана в материале «Токенизация денег». Но деньги — далеко не единственное, что переводят в цифровые токены. К январю 2026 года объём токенизированных реальных активов (Real World Assets, RWA) на публичных блокчейнах достиг 21,22 млрд долларов, по данным аналитической платформы RWA.xyz. Разбираем, как физически устроен этот процесс.
Как физически устроена токенизация актива
Токенизация не превращает реальный актив в криптовалюту напрямую — вместо этого создаётся юридическая конструкция, которая связывает физический или финансовый актив с цифровым токеном. Самая распространённая модель — через SPV, специальную компанию (special purpose vehicle), которую регистрируют в удобной для этого юрисдикции, например на Каймановых островах, в Делавэре или на Британских Виргинских островах.
Механика работает так: SPV покупает реальный актив — например, краткосрочные казначейские облигации США — и выпускает токены, каждый из которых представляет долю владения именно в этой компании и, соответственно, долю в купленном ею активе. Держатель токена юридически не владеет самой облигацией напрямую, а владеет долей в SPV, которая, в свою очередь, владеет облигацией. Это не техническая деталь ради удобства — именно через эту юридическую прослойку токен вообще получает какую-либо законную силу и защиту.
Что уже реально токенизировано
 Флагманский пример отрасли — фонд BUIDL от BlackRock, крупнейшей в мире управляющей компании: токенизированный фонд объёмом 1,8 млрд долларов, обеспеченный краткосрочными казначейскими облигациями США. В феврале 2026 года часть этого фонда стала доступна для торговли на децентрализованной бирже Uniswap — пока только для квалифицированных инвесторов с активами от 5 млн долларов, но, по словам главы компании-эмитента Securitize, следующим шагом должен стать выход в розничный сегмент.
Ondo Finance — ещё один заметный игрок, специализирующийся именно на токенизации казначейских облигаций США и предлагающий инвесторам доходность, близкую к доходности классических рынков, но с круглосуточной ликвидностью. Показателен и менее очевидный пример: в феврале 2026 года Казахстан в рамках регуляторной песочницы запустил пилотный проект по токенизации коммерческой недвижимости, где один токен соответствует одному квадратному метру площади — предельно наглядный способ дать инвестору купить долю в конкретном здании без необходимости покупать его целиком.
Таблица 1. Структура рынка токенизированных реальных активов (RWA)
| Сегмент | Примерная доля рынка | Пример |
|---|---|---|
| Частное кредитование | 50-61% | Токенизированные корпоративные займы |
| Государственные облигации | 20-30% | BlackRock BUIDL, Ondo Finance |
| Товары (включая золото) | 5-7% | Токенизированное золото и другие сырьевые активы |
| Недвижимость и прочее | Оставшаяся доля | Пилот Казахстана, RealT, Lofty |
Зачем инвестору токенизированный актив вместо классического фонда
 Логичный вопрос: если BlackRock BUIDL по сути держит те же самые казначейские облигации, что и любой классический фонд денежного рынка, зачем инвестору вообще нужна токенизированная версия? Ответ — в трёх практических преимуществах, которых классический фонд дать не может. Во-первых, это круглосуточная ликвидность: классический фонд продаёт и покупает паи только в часы работы биржи и с задержкой расчётов, а токен можно передать другому держателю в любой момент, включая ночь выходного дня. Во-вторых, токен можно использовать как залог в децентрализованных финансовых протоколах, не теряя при этом доходность самого актива, — то есть инвестор одновременно получает и процент по облигациям, и возможность занять под них дополнительные средства. В-третьих, это упрощённый доступ к глобальному рынку: теоретически инвестор из Азии может владеть долей в фонде американских облигаций без необходимости открывать брокерский счёт в США и проходить весь связанный с этим процесс.
Оборотная сторона этих преимуществ — как раз тот разрыв между круглосуточной ликвидностью блокчейна и посуточным расписанием традиционной финансовой системы, о котором нужно знать заранее.
Скрытый риск: блокчейн работает 24/7, а расчётная система — нет
 Здесь кроется главный практический подвох токенизации, о котором инвесторы часто узнают только в критический момент. Блокчейн-инфраструктура работает непрерывно, 24 часа в сутки 7 дней в неделю, без выходных и праздников. Но актив, который стоит за токеном, — например, реальные казначейские облигации — существует в традиционной финансовой системе, которая живёт по совершенно другому расписанию: расчётные системы вроде американской Fedwire и клиринговая палата DTCC работают строго по рабочим дням, с перерывами на праздники.
Это создаёт разрыв, который проявляется именно в момент погашения токена — то есть когда держатель хочет обменять токен обратно на реальные деньги. Купить токен можно в любой момент, включая ночь субботы, а вот фактическое получение денег после погашения токена всё равно зависит от расписания традиционной финансовой системы, которая эти деньги физически переводит. Инвестор, привыкший к круглосуточной ликвидности блокчейна, может столкнуться с неожиданной задержкой именно тогда, когда деньги нужны быстро, — и это не сбой системы, а её изначальная, редко озвучиваемая архитектурная особенность.
Масштаб рынка сегодня и куда он движется
Разброс оценок объёма рынка RWA в разных источниках заметный — от 12 до более чем 21 млрд долларов в зависимости от методологии подсчёта и даты среза, что само по себе показывает: единого стандарта измерения этого молодого рынка пока не сложилось. Долгосрочные прогнозы отдельных аналитиков говорят о потенциале рынка в десятки триллионов долларов в течение следующего десятилетия — но подобные прогнозы стоит воспринимать как выражение оптимизма отрасли, а не как подтверждённый факт: текущий объём рынка на два-три порядка меньше подобных прогнозных цифр.
А знаете ли вы, что в пилотном проекте Казахстана по токенизации коммерческой недвижимости в 2026 году один токен приравнивается ровно к одному квадратному метру площади здания — то есть купить долю в конкретном офисном центре можно буквально в единицах измерения площади, а не в абстрактных процентах владения.
Более осторожный, но проверяемый факт: число уникальных держателей токенизированных активов на блокчейнах уже превысило 211 тысяч человек — это конкретный, растущий показатель реального пользовательского интереса, в отличие от абстрактных прогнозов совокупной стоимости рынка на годы вперёд.
Похожая логика токенизации, применённая не к внешним активам, а непосредственно к деньгам и децентрализованным финансовым сервисам, лежит в основе более широкой экосистемы DeFi — разбираем эту тему в материале «DeFi простыми словами».
- Является ли владение токеном RWA таким же надёжным, как владение реальным активом напрямую? Нет, это не идентичные права: держатель токена обычно владеет долей в юридической структуре (SPV), которая, в свою очередь, владеет активом, а не самим активом напрямую, — надёжность этой конструкции зависит от юрисдикции SPV и качества её юридического оформления.
- Можно ли токенизировать любой актив? Технически да, но на практике легче всего токенизируются активы с понятной юридической структурой права собственности и предсказуемым денежным потоком — облигации и кредиты, тогда как токенизация физической недвижимости требует более сложной юридической проработки прав на конкретный объект.
- Что произойдёт с токеном, если компания-эмитент SPV обанкротится? Это зависит от конкретной юридической конструкции и юрисдикции — именно поэтому инвесторам рекомендуется изучать не только сам актив, но и эмитента, юрисдикцию SPV и наличие независимого аудита, прежде чем инвестировать в конкретный токенизированный продукт.



1 comment
[…] Прежде чем доверять деньги конкретному банку или НКО, реальный статус его лицензии стоит проверять напрямую в справочнике кредитных организаций на официальном сайте Банка России, а не полагаться на маркетинговые материалы самой организации. В карточке каждой кредитной организации в этом справочнике указан не только сам факт наличия действующей лицензии, но и её конкретный тип, дата выдачи, а также история изменений статуса — что особенно важно, если банк когда-либо переходил с одного вида лицензии на другой или временно находился под ограничениями регулятора. Похожая логика проверки статуса напрямую в первоисточнике, а не по вторичным материалам, применима и к другим формам финансового посредничества — подробнее о том, как устроена токенизация ценных бумаг как альтернативный канал привлечения капитала в обход традиционного банковского лицензирования, можно прочитать в материале «токенизация активов». […]