

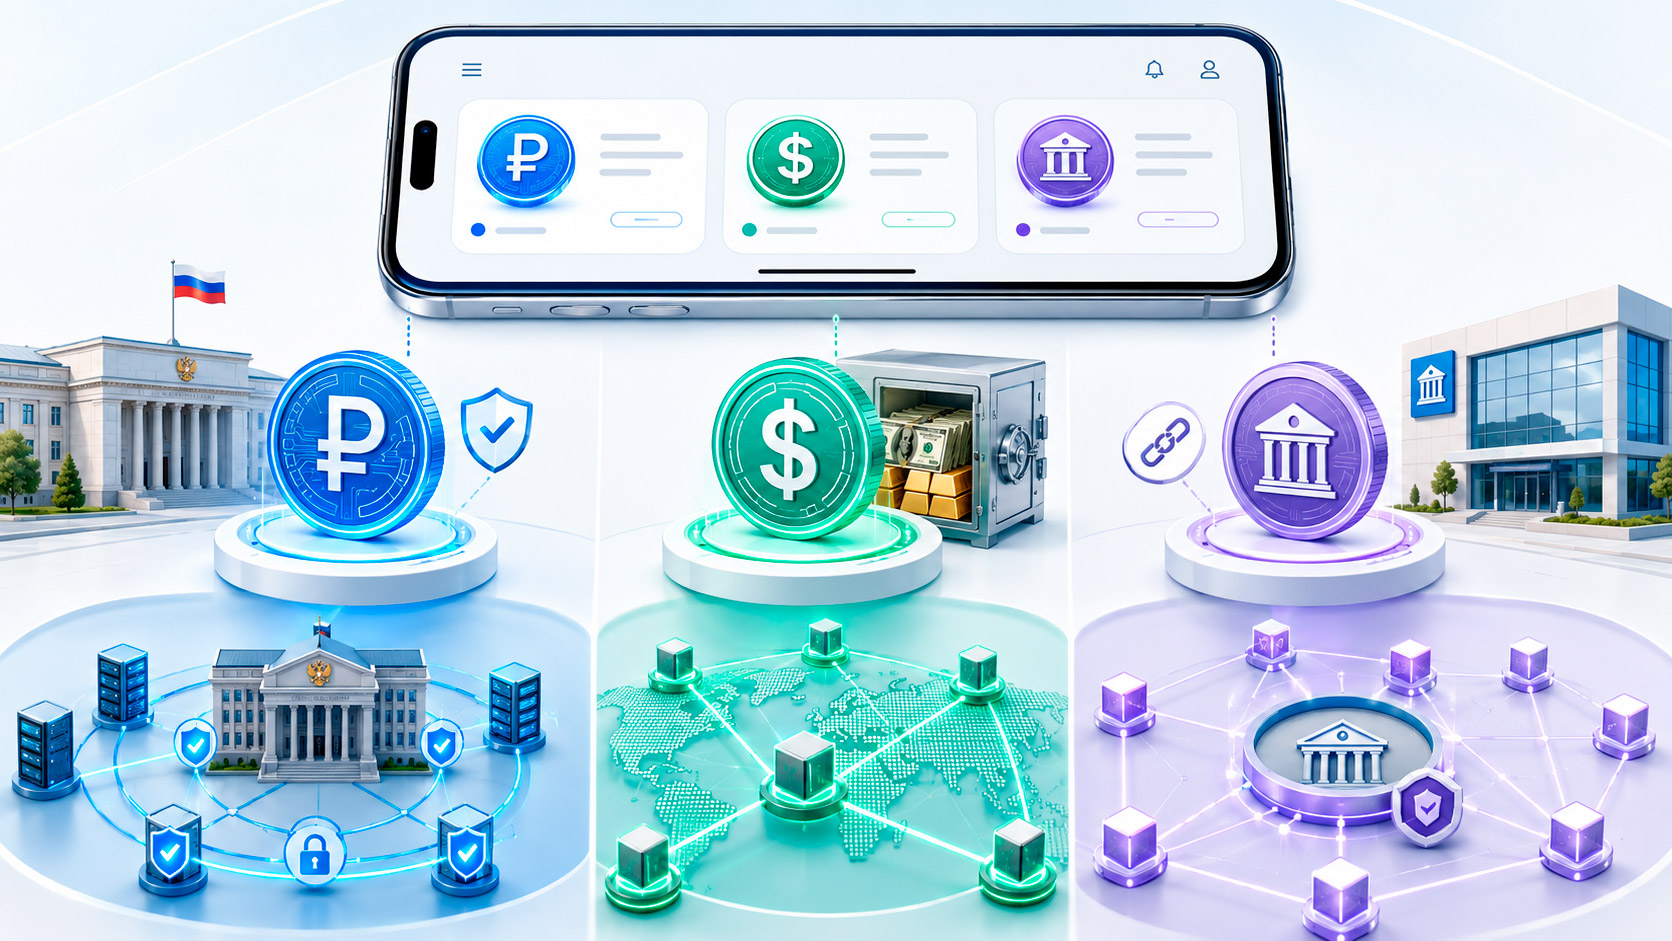
Рынок стейблкоинов в 2026 году превысил 320 млрд долларов. JPMorgan, крупнейший банк США, уже перевёл часть клиентских депозитов на публичный блокчейн через собственный токен JPMD. А Банк России с 1 сентября 2026 года обязывает системно значимые банки и крупный бизнес принимать цифровой рубль. На экране приложения все три инструмента выглядят одинаково — просто цифра на балансе. Но это три совершенно разных актива, у которых разные эмитенты, разное обеспечение и принципиально разные риски для того, кто ими пользуется.
Три формы, которые не стоит путать
 Прежде чем сравнивать три инструмента, стоит объяснить, зачем вообще переводить деньги в токен, если они и так существуют в виде записи на банковском счёте. Ответ — в инфраструктуре, на которой эта запись живёт. Обычный безналичный перевод идёт через закрытую банковскую систему, которая работает по расписанию (отсюда задержки с переводами в выходные или ночью) и требует цепочки посредников для международных операций. Токенизированная форма денег — будь то государственная, частная или банковская — в теории может двигаться по открытой инфраструктуре блокчейна мгновенно, круглосуточно и с меньшим числом посредников. Токенизация — это не про смену сути денег, а про смену рельсов, по которым они едут.
Таблица 1. Три формы цифровых денег
| Параметр | Цифровой рубль | Стейблкоин (USDT, USDC) | Токенизированный депозит (JPM Coin) |
|---|---|---|---|
| Кто выпускает | Банк России напрямую | Частная компания (Tether, Circle) | Коммерческий банк |
| Где хранится | На платформе Банка России | На блокчейне, вне банковской системы | На блокчейне, но остаётся обязательством банка |
| Чем обеспечено | Гарантией государства, как наличные | Резервами эмитента (кэш, гособлигации) | Обычным банковским депозитом клиента |
| Проценты на остаток | Не начисляются, запрещено правилами | Обычно не начисляются держателю напрямую | Может сохранять доходность вклада |
| Кто несёт риск | Практически нулевой суверенный риск | Риск эмитента и качества резервов | Риск конкретного банка, как у обычного депозита |
Цифровой рубль: деньги государства
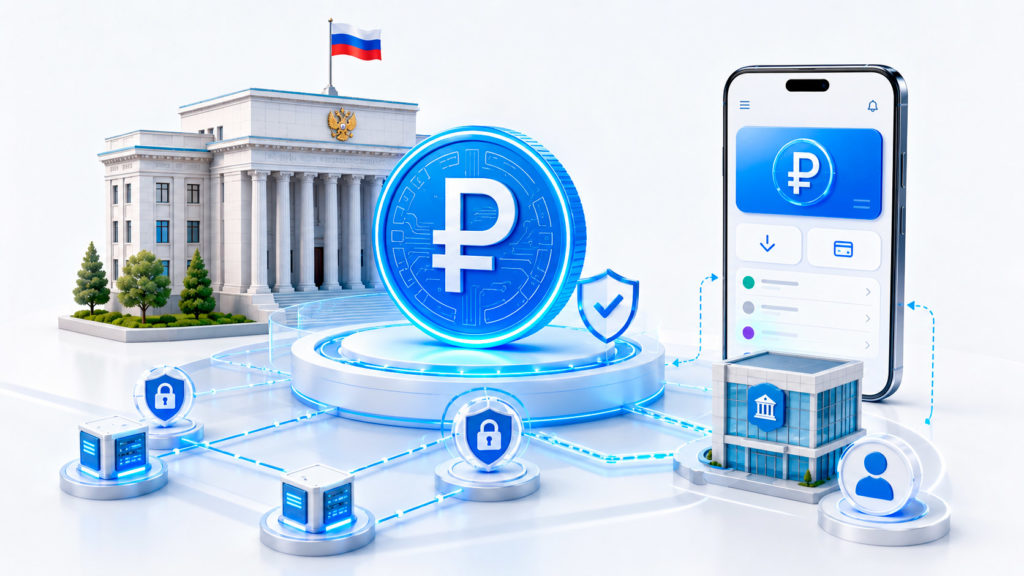
Цифровой рубль — самая понятная по конструкции из трёх форм, потому что за ней стоит не компания и не банк, а непосредственно Банк России. Счёт цифрового рубля открывается не в конкретном банке, а на платформе самого регулятора: коммерческий банк выступает лишь техническим посредником, через приложение которого человек получает доступ к своему цифровому кошельку, но не распоряжается лежащими на нём деньгами. Если у банка-посредника отзовут лицензию, цифровые рубли клиента не пострадают — в отличие от обычного вклада, который возвращается через систему страхования с лимитом 1,4 млн рублей и не мгновенно, цифровые рубли просто никогда не были собственностью этого банка.
А знаете ли вы, что крах алгоритмического стейблкоина TerraUSD в мае 2022 года стёр около 18 млрд долларов капитализации за считанные часы — и именно этот случай, а не многолетние теоретические споры экономистов, стал главным аргументом регуляторов по всему миру в пользу обязательного резервирования стейблкоинов реальными активами.
Есть и обратная сторона: на остаток цифрового рубля нельзя получать проценты, Банк России прямо это запрещает. Смысл инструмента не в доходности, а в надёжности и скорости расчётов — переводы проходят мгновенно и круглосуточно, без привязки к работе конкретного банка. Пилот цифрового рубля идёт с 2023 года, а в декабре 2024 года МТС Банк стал первым негосударственным банком, который запустил расчёты цифровым рублём между юридическими лицами. Отдельный кошелёк на платформе открыт и Федеральному казначейству — через него с октября 2025 года идёт обкатка бюджетных операций. Что именно обязаны сделать банки и бизнес к 1 сентября 2026 года — подробно разбираем в материале «цифровой рубль с 1 сентября 2026 года».
Стейблкоин: деньги частной компании
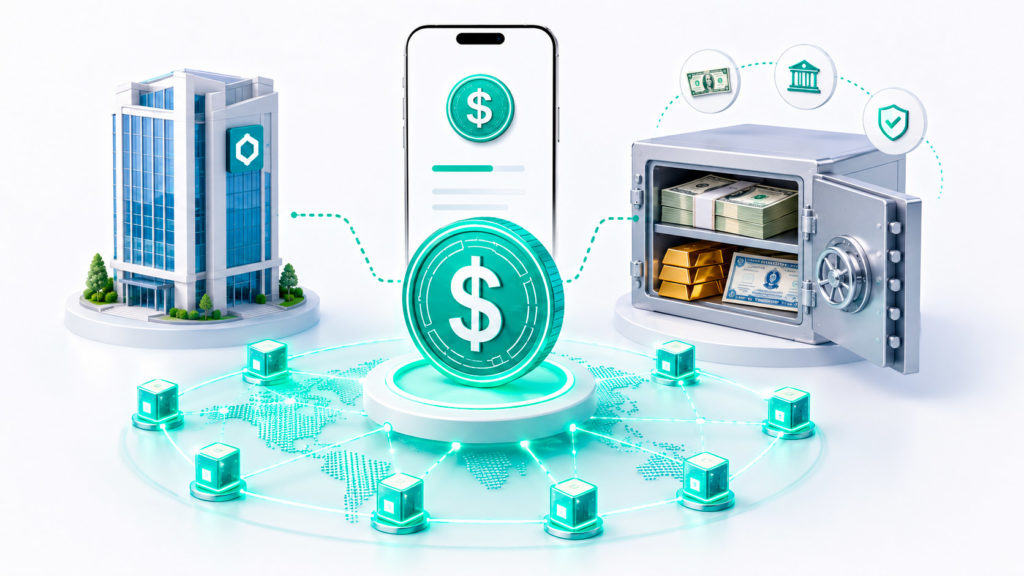 Стейблкоин устроен принципиально иначе: это не государственный инструмент, а обязательство частной компании поддерживать курс токена на уровне примерно 1 доллар за счёт резервов, которые эта же компания держит на собственных счетах. Два крупнейших стейблкоина — USDT от Tether и USDC от Circle — к середине 2026 года вместе контролировали большую часть рынка объёмом свыше 320 млрд долларов: около 184 млрд долларов у USDT и 73 млрд у USDC.
Разница между ними именно в прозрачности резервов. Circle, публичная компания на нью-йоркской бирже, публикует структуру резервов USDC еженедельно, а независимый аудитор ежемесячно подтверждает их достаточность; значительная часть резервов размещена в фонде денежного рынка под управлением BlackRock. Tether раскрывает подтверждение резервов только раз в квартал, что менее строго, чем полноценный аудит. Этот разрыв в прозрачности не абстрактный — когда в марте 2023 года рухнул Silicon Valley Bank, часть резервов USDC оказалась заморожена именно в этом банке, и токен на короткое время потерял привязку к доллару. А в мае 2022 года алгоритмический стейблкоин TerraUSD, не обеспеченный реальными резервами, обрушился до нуля за несколько часов, испарив капитализацию около 18 млрд долларов, — именно этот случай заставил регуляторов по всему миру начать всерьёз требовать обязательного резервирования для стейблкоинов. Подробное сравнение рисков стейблкоина и банковского вклада — в материале «stablecoin против банковского депозита», а о том, зачем сами банки в ответ выпускают собственные аналоги, — в материале «зачем банкам собственные стейблкоины».
Токенизированный депозит: деньги банка на блокчейне
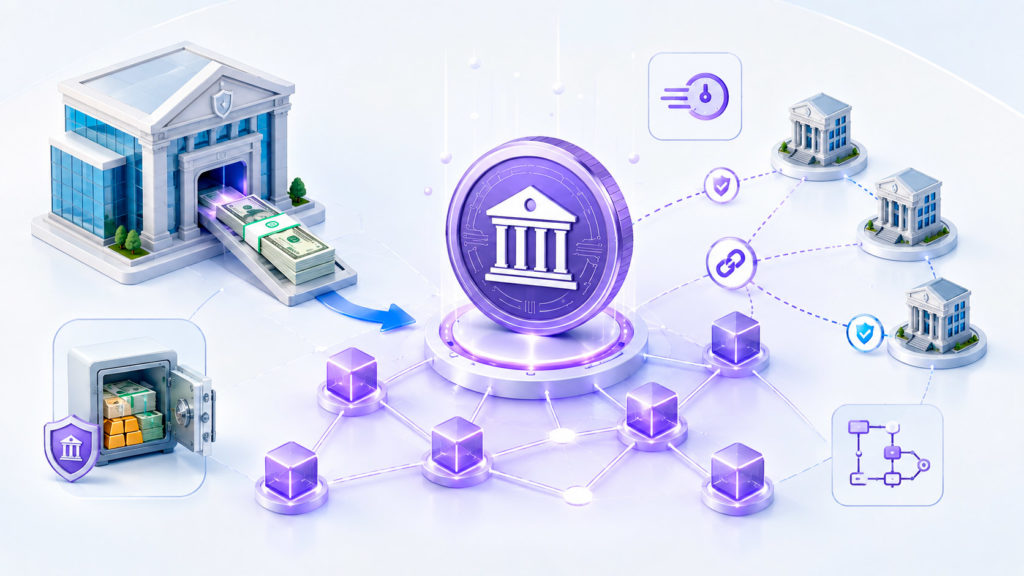 Третья форма — токенизированный депозит — устроена как гибрид: это не новые деньги и не обязательство отдельной криптокомпании, а всё тот же старый добрый банковский депозит, только представленный в виде токена на блокчейне для более удобного и быстрого перемещения.
Самый показательный пример — JPM Coin (сейчас переименован в Kinexys Digital Payments) от JPMorgan Chase, а в 2025 году банк запустил ещё и токен JPMD, который представляет прямое цифровое требование клиента к своему депозиту в банке и торгуется на публичном блокчейне Base. В отличие от стейблкоина, токен остаётся обязательством конкретного банка, а не отдельной компании-эмитента, и в некоторых конструкциях может сохранять доходность обычного вклада. Свои аналоги тестируют и другие крупные банки: Citigroup через платформу Citi Token Services работает с трансграничными платежами и торговым финансированием, а по данным The Wall Street Journal, JPMorgan Chase, Citigroup, Bank of America и Wells Fargo совместно готовят общую сеть токенизированных депозитов, запуск которой запланирован на первую половину 2027 года.
Логика банков понятна: стейблкоины показали, что бизнесу нужны деньги, которые двигаются быстрее стандартного банковского дня — переводятся мгновенно, круглосуточно и без длинной цепочки посредников. Но каждый доллар, ушедший в стейблкоин, — это доллар, вышедший из депозитной системы банка. Токенизированный депозит — способ дать клиенту скорость блокчейна, не отпуская его деньги за пределы банковской системы.
Почему все три формы вообще путают
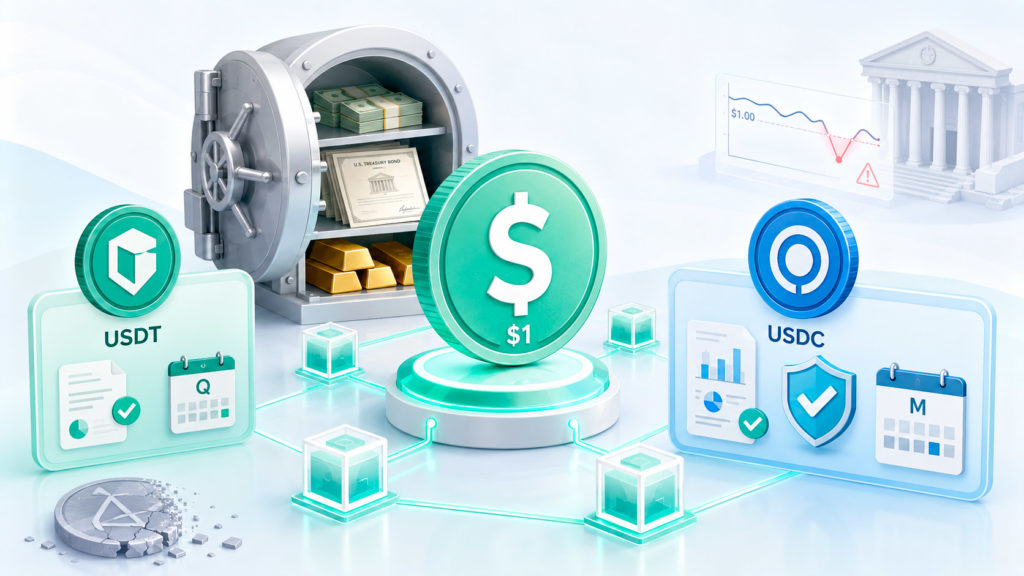 Причина путаницы простая: с точки зрения интерфейса все три выглядят одинаково — это просто число в приложении, которое можно потратить или перевести. Разница проявляется только в стрессовой ситуации: если банк обанкротится, деньги на его собственном токенизированном депозите подвержены тому же риску, что и обычный вклад; если рухнет стейблкоин-эмитент или обесценятся его резервы, держатель токена может не получить свои деньги обратно вовсе; а цифровой рубль в этом смысле — самый защищённый инструмент из трёх, потому что стоящий за ним эмитент — это сам центральный банк.
Показательное сравнение прозрачности: Circle, эмитент USDC, публикует структуру резервов еженедельно и проходит независимый аудит ежемесячно, а Tether, эмитент вдвое более крупного USDT, раскрывает подтверждение резервов лишь раз в квартал — при том что оба токена стоят одинаковый доллар на экране приложения.
Похожая логика токенизации применяется не только к деньгам, но и к другим финансовым активам — акциям, облигациям и даже недвижимости, которые точно так же переводятся в цифровые токены на блокчейне. Разбираем эту тему отдельно в материале «токенизация активов».
Что это значит для обычного человека уже сегодня
Для большинства читателей все три инструмента пока существуют параллельно, а не вместо привычных денег. Цифровой рубль остаётся добровольным для физических лиц даже после того, как он станет обязательным для крупного бизнеса с 1 сентября 2026 года — никто не обязан открывать цифровой кошелёк, если в этом нет практической необходимости. Стейблкоины в российском правовом поле находятся в серой зоне с существенными ограничениями оборота, и держать их стоит только осознавая описанные выше риски эмитента. Токенизированные депозиты крупных зарубежных банков пока остаются продуктом для институциональных клиентов — компаний и финансовых организаций, а не розничного вкладчика.
Практический вывод на ближайшие год-два: следить за этой темой стоит не потому, что она уже изменила повседневную жизнь, а потому, что скорость, с которой крупнейшие банки мира (JPMorgan, Citi) и российский регулятор одновременно двигаются в сторону токенизации, говорит о том, что параллельное существование этих форм — явление временное.
Коротко: частые вопросы
- Можно ли обменять цифровой рубль на стейблкоин? Формально в российском правовом поле оборот большинства стейблкоинов сильно ограничен, поэтому прямого регулируемого обмена между ними на практике нет — это принципиально разные, не пересекающиеся друг с другом финансовые контуры.
- Что произойдёт с токенизированным депозитом, если у банка отзовут лицензию? Он подчиняется тем же правилам, что и обычный депозит в этом банке, — то есть защита распространяется через систему страхования вкладов в пределах установленного лимита, а не через какие-то отдельные гарантии блокчейна.
- Почему на цифровой рубль нельзя получать проценты, если на вклад можно? Потому что цифровой рубль задуман как средство расчётов, а не как инвестиционный или сберегательный инструмент — начисление процентов сделало бы его прямым конкурентом банковских вкладов, что противоречит самой идее нейтрального инструмента для платежей.


