

С 1 сентября 2026 года цифровой рубль официально становится третьей формой расчётов наравне с наличными и безналичными деньгами — но обязательность его приёма касается далеко не всех. Общий принцип механики цифрового рубля разобран в материале «Токенизация денег» — здесь разбираем практическую сторону вопроса: кого именно закон обязывает принимать новую форму оплаты и что будет, если проигнорировать это требование.
Кто обязан принимать цифровой рубль с 1 сентября 2026 года
Обязанность возникает только при одновременном выполнении двух условий. Во-первых, выручка бизнеса за 2025 год должна превышать 120 млн рублей. Во-вторых, на 1 января 2026 года у бизнеса должен быть действующий договор эквайринга именно с системно значимой кредитной организацией — банком из специального перечня Банка России, а не с любым банком вообще.
Здесь кроется первая ошибка, в которой чаще всего путаются владельцы бизнеса: если оба условия по выручке выполняются, но банк, с которым оформлен эквайринг, не входит в перечень системно значимых, обязанность пока не наступает — даже при выручке значительно выше 120 млн рублей. Проверить, к какой категории относится ваш банк, необходимо до того, как делать выводы об обязательности подключения.
Что обязаны сделать сами банки
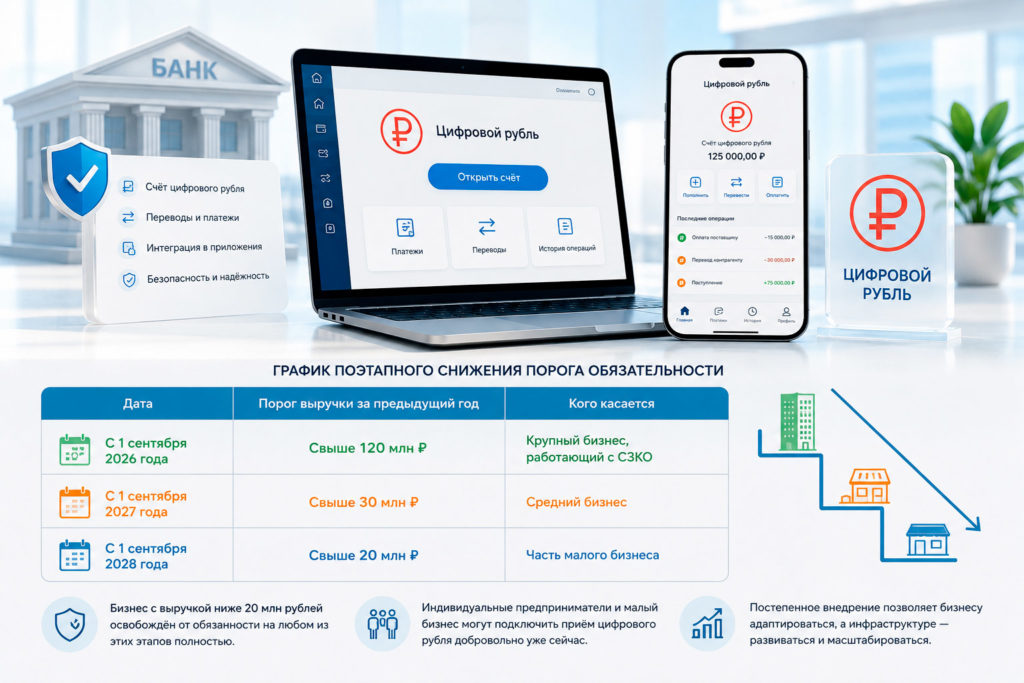 Обязательства с 1 сентября 2026 года распространяются не только на бизнес, но и в первую очередь на сами банки — именно они должны обеспечить техническую возможность работы с цифровым рублём для своих клиентов. Системно значимые кредитные организации обязаны предоставить клиентам возможность открыть счёт цифрового рубля через свои каналы обслуживания, обеспечить проведение переводов и платежей в цифровых рублях и интегрировать эту функциональность в свои мобильные приложения и интернет-банк. Именно от готовности инфраструктуры конкретного банка зависит, насколько гладко бизнес-клиенты этого банка смогут выполнить собственные новые обязанности — если банк не подготовит свою сторону процесса вовремя, обязанность бизнеса от этого не отменяется, но сама техническая возможность её исполнить может оказаться под вопросом.
Порог будет снижаться поэтапно
Требование не статично — в последующие годы порог по выручке будет снижаться, постепенно охватывая всё более широкий круг бизнеса.
Таблица 1. График поэтапного снижения порога обязательности
| Дата | Порог выручки за предыдущий год | Кого касается |
|---|---|---|
| С 1 сентября 2026 года | Свыше 120 млн ₽ | Крупный бизнес, работающий с СЗКО |
| С 1 сентября 2027 года | Свыше 30 млн ₽ | Средний бизнес |
| С 1 сентября 2028 года | Свыше 20 млн ₽ | Часть малого бизнеса |
Бизнес с выручкой ниже 20 млн рублей освобождён от обязанности на любом из этих этапов полностью, а индивидуальные предприниматели и малый бизнес в целом могут подключить приём цифрового рубля добровольно уже сейчас, не дожидаясь наступления обязательного порога.
Логика поэтапного снижения порога понятна: вместо того чтобы одновременно обязать миллионы небольших предпринимателей по всей стране перестраивать кассовую инфраструктуру, регулятор сначала обкатывает обязательный режим на ограниченном круге крупного бизнеса, у которого больше ресурсов на техническую подготовку, и только затем постепенно расширяет требование на средний и малый бизнес — по мере того как инфраструктура и практика применения на первых этапах докажут свою работоспособность.
Порог считается по каждой торговой точке, а не по всей сети
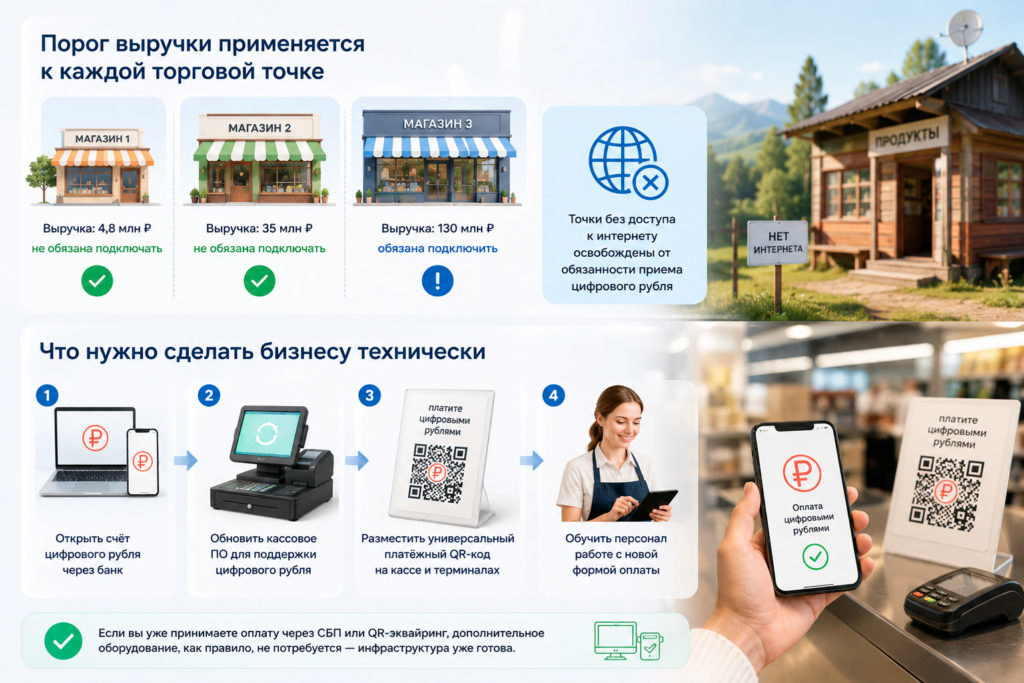 Вторая распространённая ошибка касается сетевого бизнеса. Порог выручки в 120 млн рублей применяется не к компании в целом, а к конкретной торговой точке. Это значит, что у сети из нескольких магазинов отдельная точка с выручкой ниже 5 млн рублей в год вправе не подключать приём цифрового рубля, даже если совокупная выручка всей сети давно превысила и 120, и 300 млн рублей. Отдельно от порога по выручке освобождены точки, которые физически работают в местах без доступа к интернету, — там технически невозможно обеспечить приём цифрового рубля.
А знаете ли вы, что штраф за отказ принять цифровой рубль по статье 14.8 КоАП РФ начисляется за каждый отдельный случай отказа клиенту, а не один раз за весь период нарушения, — то есть теоретически один магазин, не подключивший приём цифрового рубля, может получить не один, а десятки штрафов за один рабочий день, если каждый отказ будет зафиксирован отдельно.
Что нужно сделать бизнесу технически
Для бизнеса, попадающего под обязательное требование, подготовка сводится к четырём шагам: открыть специальный счёт цифрового рубля через обслуживающий банк, обновить кассовое программное обеспечение для поддержки нового вида расчётов, разместить на кассах и терминалах универсальный платёжный QR-код и обучить персонал работе с новой формой оплаты. Хорошая новость для тех, кто уже принимает оплату через СБП или QR-эквайринг: в большинстве случаев дополнительное оборудование для этого не потребуется, потому что инфраструктура для приёма QR-кода уже развёрнута.
Что будет за отказ принять цифровой рубль
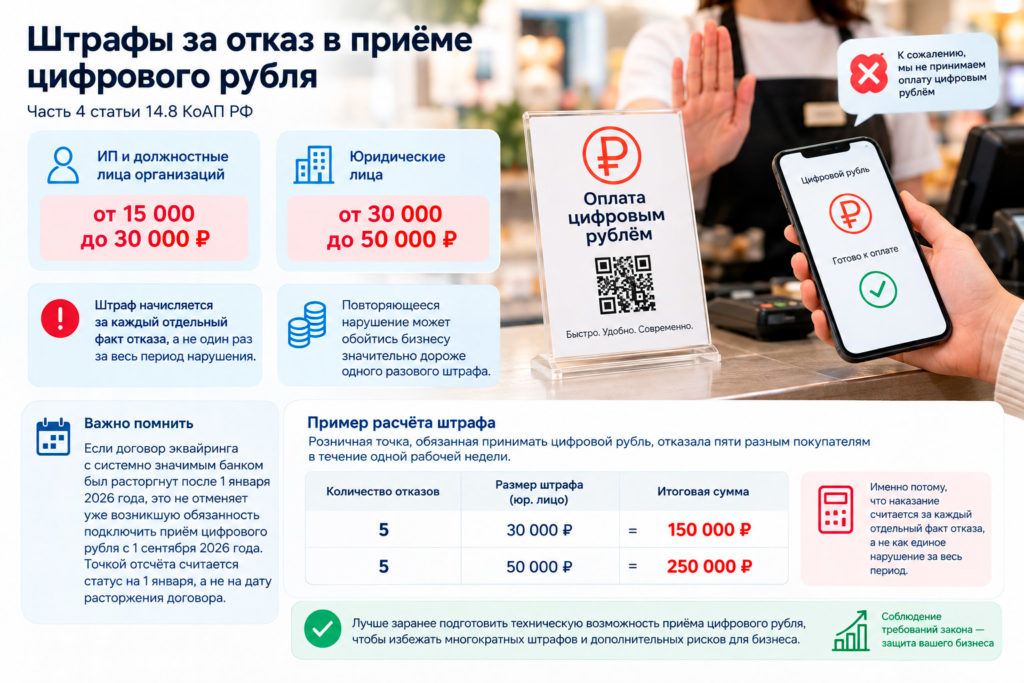 Штрафы за отказ или необеспечение возможности оплаты цифровым рублём предусмотрены частью 4 статьи 14.8 КоАП РФ: для индивидуальных предпринимателей и должностных лиц организаций — от 15 000 до 30 000 рублей, для юридических лиц — от 30 000 до 50 000 рублей. Важная деталь, о которой часто забывают: штраф начисляется за каждый отдельный факт отказа, а не один раз за весь период нарушения — то есть повторяющееся нарушение может обойтись бизнесу значительно дороже одного разового штрафа.
Ещё один нюанс, который стоит учитывать: если у бизнеса, подпадающего под требования по выручке, договор эквайринга с системно значимым банком после 1 января 2026 года был расторгнут, это не отменяет уже возникшую обязанность подключить приём цифрового рубля с 1 сентября 2026 года — точкой отсчёта считается статус на 1 января, а не на дату расторжения договора.
Наглядный пример расчёта: если розничная точка, обязанная принимать цифровой рубль, отказала пяти разным покупателям в течение одной рабочей недели, штраф для юридического лица может составить от 150 000 до 250 000 рублей суммарно — именно потому, что наказание считается за каждый отдельный факт отказа, а не как единое нарушение за весь период.
Пороговые значения выручки, перечень системно значимых банков и точные формулировки штрафов могут уточняться до и после вступления требований в силу — нужно обязательно сверяться с официальными разъяснениями Банка России и актуальной редакцией КоАП РФ после прочтения статьи.
Для физических лиц — всё по-прежнему добровольно
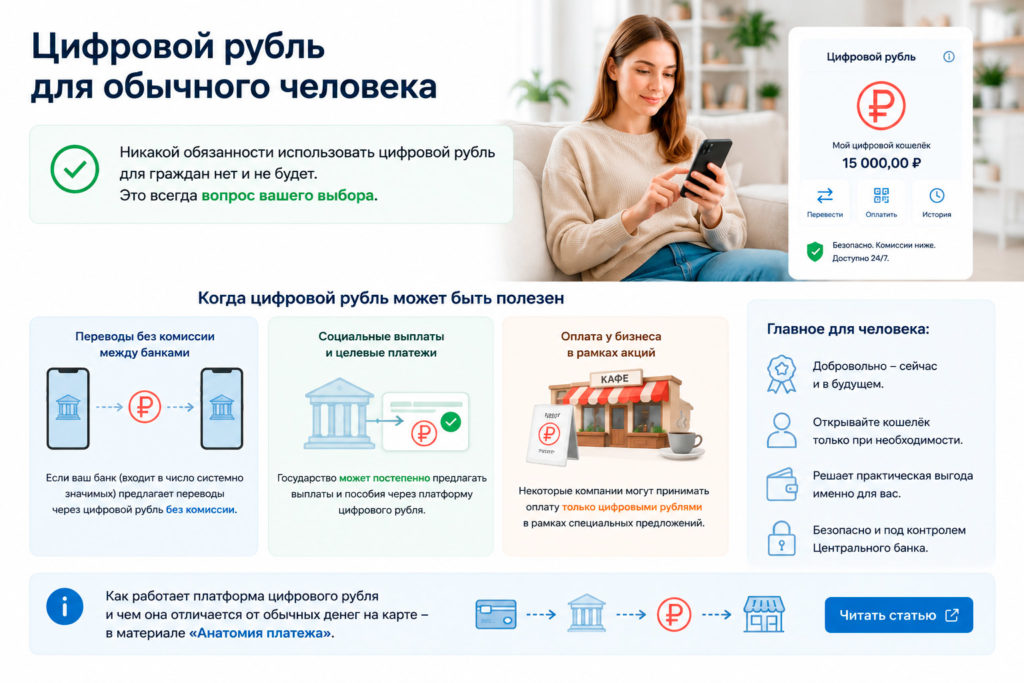 В отличие от бизнеса, для обычного человека закон не устанавливает никакой обязанности использовать цифровой рубль ни сейчас, ни в обозримой перспективе — это остаётся исключительно вопросом личного выбора. Открывать цифровой кошелёк стоит только тогда, когда в этом появляется конкретная практическая необходимость, а не потому что это стало «обязательным» — для человека это никогда не было обязательным.
Практическая необходимость всё же может возникнуть в нескольких понятных сценариях: если основной банк человека входит в число системно значимых и активно продвигает цифровой рубль как удобный способ переводов без комиссии между счетами в разных банках, если человек регулярно получает социальные выплаты или иные целевые платежи, для которых государство постепенно начинает предлагать расчёты через платформу цифрового рубля, или если бизнес, услугами которого человек регулярно пользуется, принимает оплату только этим способом в рамках собственных промоакций. Ни один из этих сценариев не делает использование цифрового рубля обязательным — они лишь показывают, где для конкретного человека может появиться практическая выгода раньше, чем для остальных.
Общий принцип работы платформы и то, чем цифровой рубль отличается от денег на обычном карточном счёте, — в материале «Анатомия платежа».
Коротко: частые вопросы
- Как узнать, входит ли мой банк в перечень системно значимых кредитных организаций? Актуальный перечень публикует Банк России на своём официальном сайте — если банк, с которым оформлен эквайринг, в этот перечень не входит, обязанность подключать приём цифрового рубля с 1 сентября 2026 года пока не наступает даже при высокой выручке.
- Нужно ли устанавливать новое оборудование, если у меня уже есть QR-эквайринг? Как правило, нет: инфраструктура для приёма универсального платёжного QR-кода в большинстве случаев уже подходит для приёма цифрового рубля, и дополнительно нужно только обновить программное обеспечение кассы.
- Что делать, если моя выручка за 2025 год чуть ниже 120 млн рублей? Формально обязанность на вас пока не распространяется, но стоит заранее оценить перспективу: с 1 сентября 2027 года порог снижается до 30 млн рублей, поэтому бизнесу, приближающемуся к этому уровню, разумно начать техническую подготовку заранее, а не откладывать до последнего момента.


