

На экране приложения тысяча долларов на банковском вкладе и тысяча токенов USDC выглядят одинаково надёжно — просто число на балансе. Но если задать вопрос «что произойдёт с этими деньгами, если у эмитента начнутся проблемы», ответы окажутся совершенно разными. Общее сравнение всех форм цифровых денег уже дано в материале «Токенизация денег» — здесь разбираем именно вопрос безопасности сбережений.
Как защищён банковский вклад
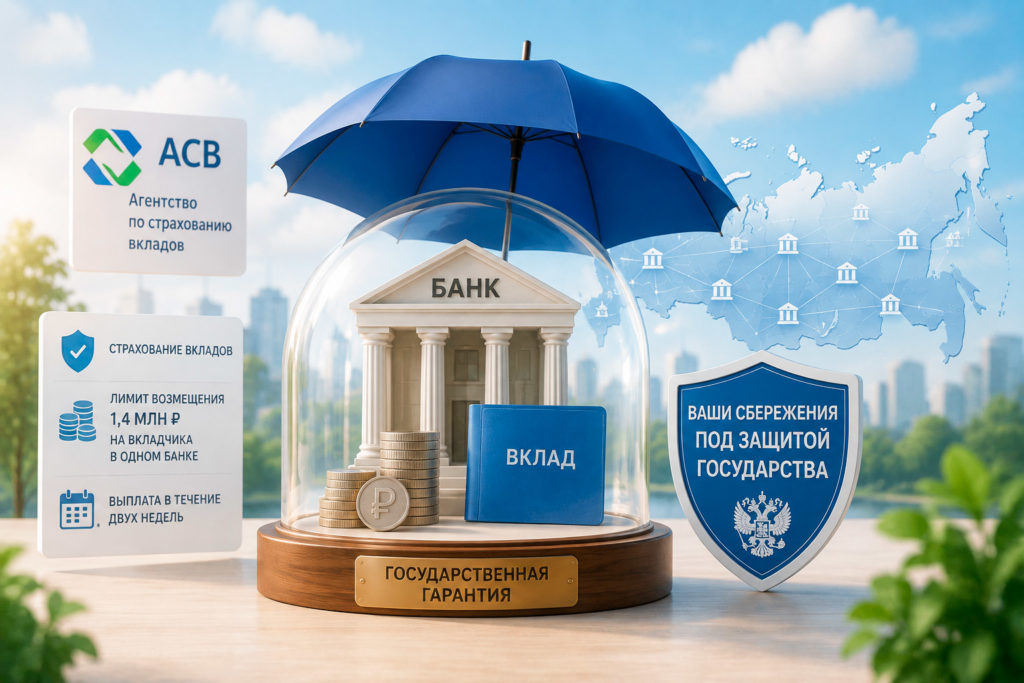
Механика защиты вклада в России работает через государственную систему страхования: если у банка отзывают лицензию, вкладчик получает свои деньги обратно от Агентства по страхованию вкладов (АСВ) в пределах установленного лимита — 1,4 млн рублей на одного вкладчика в одном банке, включая начисленные проценты. Деньги в пределах этой суммы выплачиваются, как правило, в течение двух недель после наступления страхового случая, причём вкладчику не нужно ничего доказывать или участвовать в судебных процедурах — механизм работает автоматически. Подробный разбор того, что именно гарантировано вкладчику и какие вклады не попадают под защиту АСВ, — в материале «система страхования вкладов».
Ключевое слово здесь — государственная гарантия. За вкладом стоит не только конкретный банк, но и вся система обязательного страхования, которая финансируется взносами всех банков-участников и в конечном счёте подкреплена государством.
Как устроена защита денег в стейблкоине
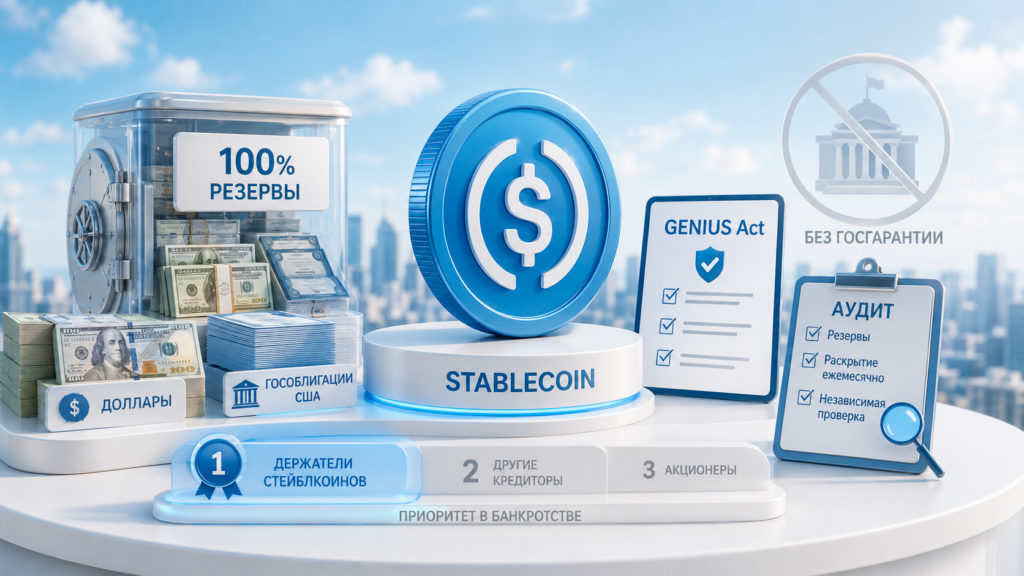
 У стейблкоина государственной гарантии нет в принципе — ни в России, где оборот большинства стейблкоинов существенно ограничен, ни в США, где действует крупнейший рынок таких токенов. Вместо государственного страхования там действует регуляторная модель, построенная на требованиях к самому эмитенту.
Показательный пример — принятый в США в июле 2025 года закон GENIUS Act, первая на федеральном уровне комплексная система регулирования платёжных стейблкоинов. Закон обязывает эмитентов держать резервы на уровне 100% от выпущенных токенов исключительно в высоколиквидных активах — долларах и краткосрочных гособлигациях США, ежемесячно публично раскрывать структуру этих резервов и проходить проверку зарегистрированной аудиторской компанией. Ещё одна важная деталь закона — если у эмитента резервов вдруг не хватит для погашения всех токенов, держатели стейблкоинов получают приоритетное право на оставшиеся активы даже впереди административных расходов при банкротстве, что в обычной практике банкротства — редкая привилегия.
Таблица 1. Сравнение механизмов защиты
| Параметр | Банковский вклад (Россия) | Стейблкоин по GENIUS Act (США) |
|---|---|---|
| Кто гарантирует | Государство через АСВ | Обязательство частного эмитента |
| Лимит защиты | 1,4 млн ₽ на вкладчика в банке | Формально не ограничен, но зависит от достаточности резервов эмитента |
| Скорость выплаты при проблеме | Около 2 недель, автоматически | Через процедуру погашения токена эмитентом, либо приоритетное требование при банкротстве — может занять месяцы |
| Требования к резервам | Регулируются банковскими нормативами ЦБ | 100% резервов в ликвидных активах, ежемесячное раскрытие (GENIUS Act) |
| Доходность | Проценты по вкладу | Как правило, отсутствует для держателя напрямую |
Что произойдёт, если резервов эмитента вдруг не хватит
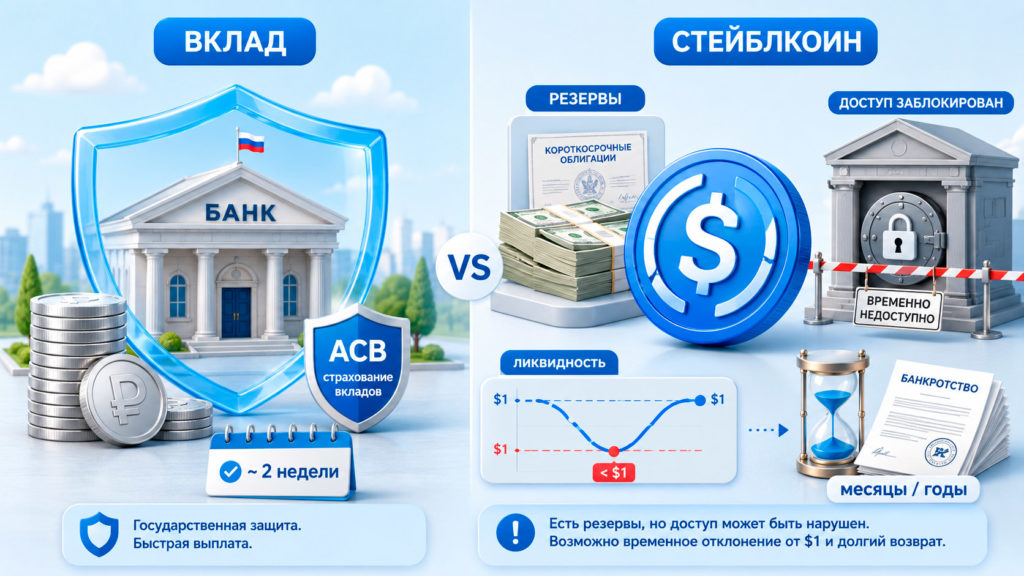
 Это не гипотетический сценарий: важно понимать, что даже жёсткие требования к резервам не гарантируют мгновенной ликвидности в кризисный момент. Показательный эпизод произошёл в марте 2023 года, когда рухнул Silicon Valley Bank — часть резервов эмитента USDC, компании Circle, оказалась временно заморожена именно в этом банке. На несколько дней USDC потерял привязку к доллару на вторичном рынке, хотя формально резервы в итоге оказались достаточными и токен полностью восстановил курс, как только стало ясно, что вкладчики SVB получат свои деньги обратно.
Этот случай показывает разницу в характере риска: банковский вклад защищён государственной гарантией, которая не зависит от того, где именно банк хранит свои резервы. Стейблкоин, даже при формально стопроцентном резервировании, зависит от того, насколько ликвидны и доступны эти резервы именно в момент кризиса — а если сами резервы размещены в банке, который тоже может столкнуться с проблемами, возникает риск второго порядка, которого у застрахованного вклада попросту нет.
Наглядный числовой пример разницы в скорости защиты: вкладчик российского банка с отозванной лицензией получает свои деньги от АСВ в пределах лимита практически гарантированно и в фиксированный срок — около двух недель, без необходимости самому что-либо доказывать. Держатель стейблкоина обанкротившегося эмитента формально имеет приоритетное право на резервы, но процедура распределения активов при банкротстве компании может растянуться на месяцы или годы судебных и административных процедур — юридическое право на первоочередную выплату не равно гарантии её быстрого получения на практике.
Как эту же тему регулируют в Евросоюзе
 США — не единственная юрисдикция, ужесточившая регулирование стейблкоинов. В Евросоюзе с 2024 года действует регламент MiCA (Markets in Crypto-Assets), который предъявляет к эмитентам токенов, привязанных к евро или другим валютам, требования, в целом похожие на американский GENIUS Act: обязательное резервирование, регулярная отчётность и надзор со стороны финансового регулятора. Разница в основном в деталях — конкретных лимитах на объём выпуска для нерегулируемых банками эмитентов и в структуре надзорных органов, — но общий вектор у обеих крупнейших юрисдикций совпадает: превратить стейблкоин из полностью нерегулируемого актива в продукт с чётким набором обязательных требований к эмитенту, максимально приближенным по духу к банковскому регулированию, но без прямого государственного страхования, которое получает вкладчик.
Почему у вклада есть процент, а у стейблкоина обычно нет
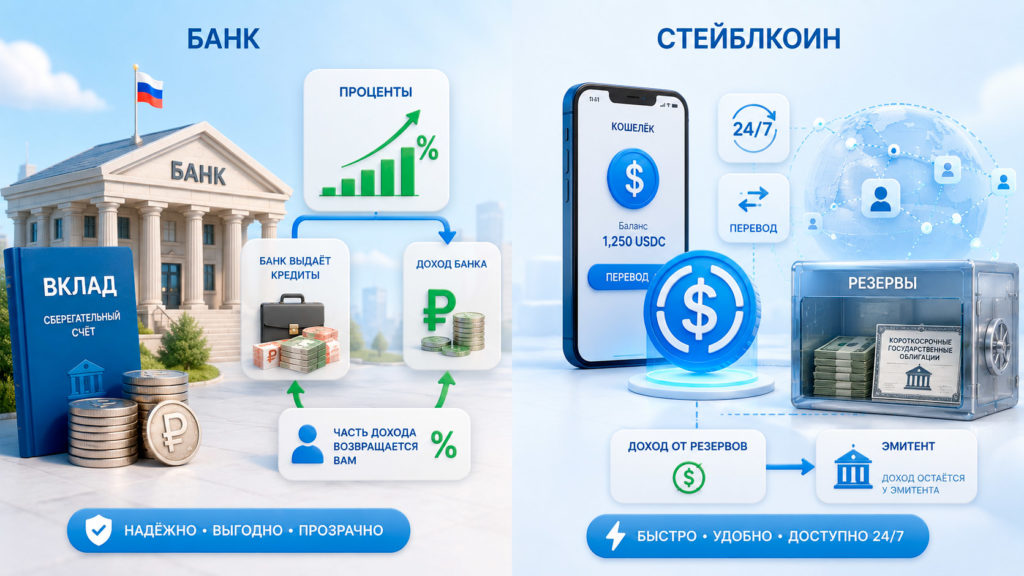 Ещё одно принципиальное отличие — доходность. Банк платит проценты по вкладу, потому что использует деньги вкладчика для выдачи кредитов и зарабатывает на разнице ставок — вкладчик фактически делит с банком часть этого дохода. Эмитент стейблкоина, наоборот, обязан по регуляторным требованиям держать резервы в защищённых низкодоходных инструментах и, как правило, не имеет права или не заинтересован делиться доходом от них с рядовым держателем токена — весь процентный доход по резервным гособлигациям остаётся у эмитента как часть его собственной бизнес-модели. Именно поэтому холдинг стейблкоина сам по себе обычно не создаёт для держателя дохода, сравнимого со вкладом, — зато обеспечивает круглосуточную и мгновенную возможность перевести деньги, чего вклад дать не может.
А знаете ли вы, что закон GENIUS Act даёт держателям стейблкоинов приоритетное право на резервы эмитента даже впереди административных расходов при банкротстве — привилегия настолько редкая в обычной практике банкротного права, что обычно даже сотрудники компании-банкрота с задолженностью по зарплате стоят в очереди позади подобных приоритетных требований.
Так что безопаснее
Прямого универсального ответа нет, потому что это инструменты для разных задач. Для долгосрочного хранения сбережений внутри страхового лимита банковский вклад безопаснее по конструкции — за ним стоит государственная, а не корпоративная гарантия, и защита работает автоматически без каких-либо действий вкладчика. Для быстрых расчётов, международных переводов или как временный инструмент внутри криптоэкосистемы стейблкоин может быть удобнее, но пользователю стоит трезво понимать: это корпоративное обязательство, а не государственная гарантия, и его надёжность равна надёжности конкретного эмитента и качества раскрытия его резервов.
Коротко: частые вопросы
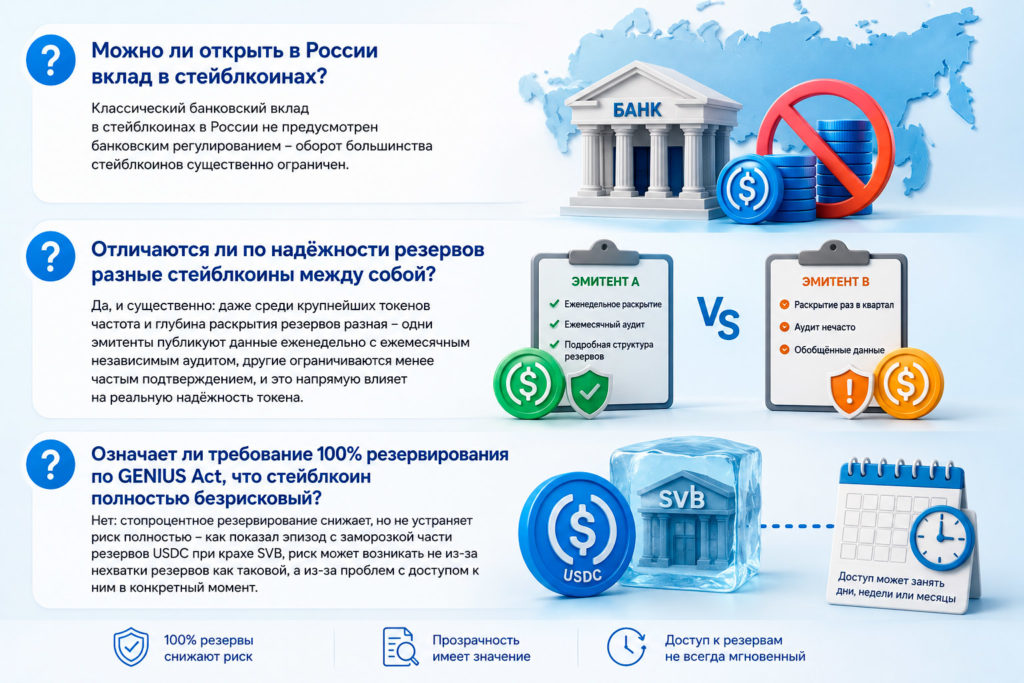
- Можно ли открыть в России вклад в стейблкоинах? Классический банковский вклад в стейблкоинах в России не предусмотрен банковским регулированием — оборот большинства стейблкоинов существенно ограничен действующими нормами.
- Отличаются ли по надёжности резервов разные стейблкоины между собой? Да, и существенно: даже среди крупнейших токенов частота и глубина раскрытия резервов разная — одни эмитенты публикуют данные еженедельно с ежемесячным независимым аудитом, другие ограничиваются менее частым подтверждением, и это напрямую влияет на реальную надёжность токена.
- Означает ли требование 100% резервирования по GENIUS Act, что стейблкоин полностью безрисковый? Нет: стопроцентное резервирование снижает, но не устраняет риск полностью — как показал эпизод с заморозкой части резервов USDC при крахе SVB, риск может возникать не из-за нехватки резервов как таковой, а из-за проблем с доступом к ним в конкретный момент.


