

Классическая экономическая теория десятилетиями исходила из образа homo economicus — рационального агента, который взвешивает риски и выгоды и принимает оптимальные решения. Реальные инвесторы этому образу не соответствуют почти никогда. Нейроэкономика — междисциплинарная область на стыке экономики, нейробиологии и психологии — изучает, что на самом деле происходит в мозге человека в момент финансового риска, и объясняет, почему одни и те же ошибки инвесторы совершают систематически, а не случайно.
Две системы мышления, которые конкурируют за ваши деньги
Ключевую рамку для понимания финансовых решений задала работа нобелевского лауреата по экономике Дэниела Канемана, описавшего два режима мышления. Первая система работает быстро, автоматически и эмоционально — именно она реагирует на новость о резком падении котировок паникой ещё до того, как человек успевает проанализировать её реальное значение. Вторая система работает медленно, требует сознательного усилия и способна к взвешенному анализу, но именно она первой «отключается» в момент стресса, уступая место более быстрой и эмоциональной. Финансовые решения в условиях неопределённости и высокого эмоционального накала — идеальная среда для доминирования первой, быстрой и куда менее рациональной системы.
Неприятие потерь: почему убыток в 100 рублей ощущается сильнее выигрыша в 100 рублей
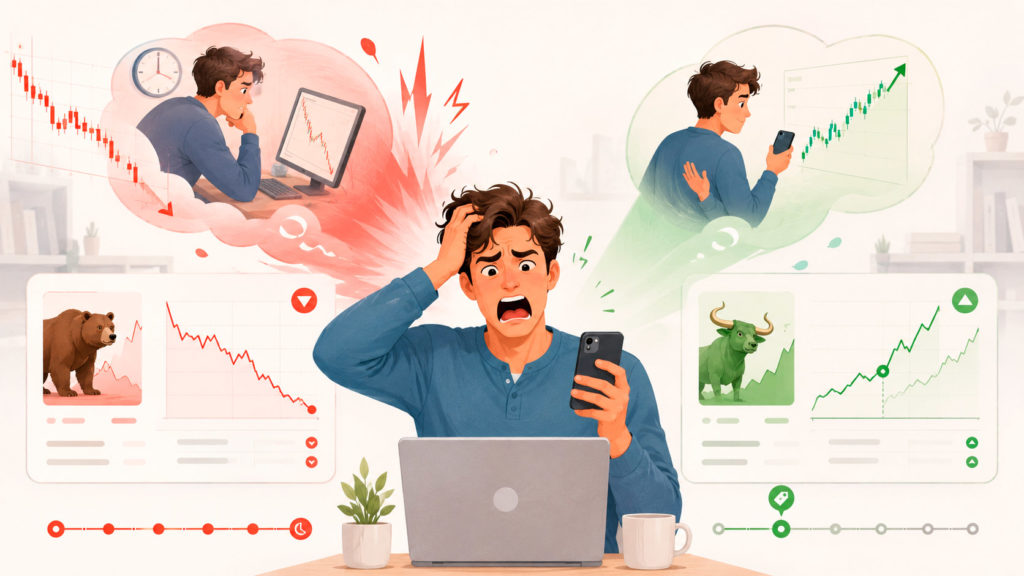
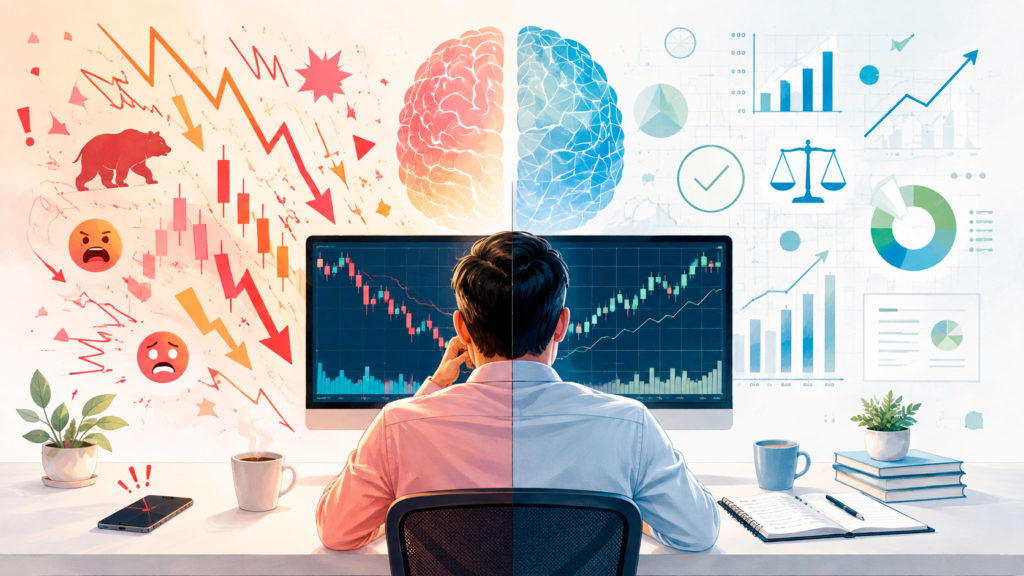 Центральное открытие поведенческой экономики, впоследствии получившее и нейробиологическое объяснение, — неприятие потерь (loss aversion). Экспериментально подтверждено многократно: психологическая боль от потери определённой суммы ощущается заметно сильнее, чем удовольствие от получения такой же суммы. С точки зрения нейробиологии, по данным исследований на основе теории Канемана и Тверски, эта асимметрия связана с повышенной активностью миндалевидного тела (амигдалы) — структуры мозга, отвечающей за обработку страха и угрозы, — при столкновении с перспективой потери.
Практическое следствие этой асимметрии в инвестировании получило собственное название — «эффект диспозиции» (disposition effect), впервые описанный исследователями Шефрином и Статманом и позже подтверждённый в лабораторных экспериментах Мартина Вебера и Колина Камерера. Эффект диспозиции — устойчивая склонность инвесторов слишком рано продавать подорожавшие активы, фиксируя небольшую прибыль, и слишком долго держать подешевевшие, отказываясь признавать убыток, — хотя рациональная стратегия часто требует ровно обратного: избавляться от неудачных позиций и давать расти успешным. По данным исследования брокерских счетов Терренса Одина на реальных данных, инвесторы продают долю выигрышных позиций более агрессивно, чем это оправдано соображениями ребалансировки портфеля, и при этом откупают назад больше проигрышных бумаг, чем позволяет логика снижения транзакционных издержек.
Таблица 1. Три систематические ошибки финансового поведения
| Эффект | В чём проявляется | Практическое следствие |
|---|---|---|
| Неприятие потерь | Убыток ощущается психологически сильнее равного по величине выигрыша | Слишком осторожные решения там, где риск оправдан математически |
| Эффект диспозиции | Инвестор рано продаёт растущие активы и долго держит падающие | Портфель постепенно наполняется убыточными позициями |
| Эффект владения (endowment effect) | Актив, которым уже владеешь, субъективно оценивается выше его рыночной цены | Нежелание продавать актив даже при появлении объективно лучшей альтернативы |
Прогулка по четырём квадрантам риска
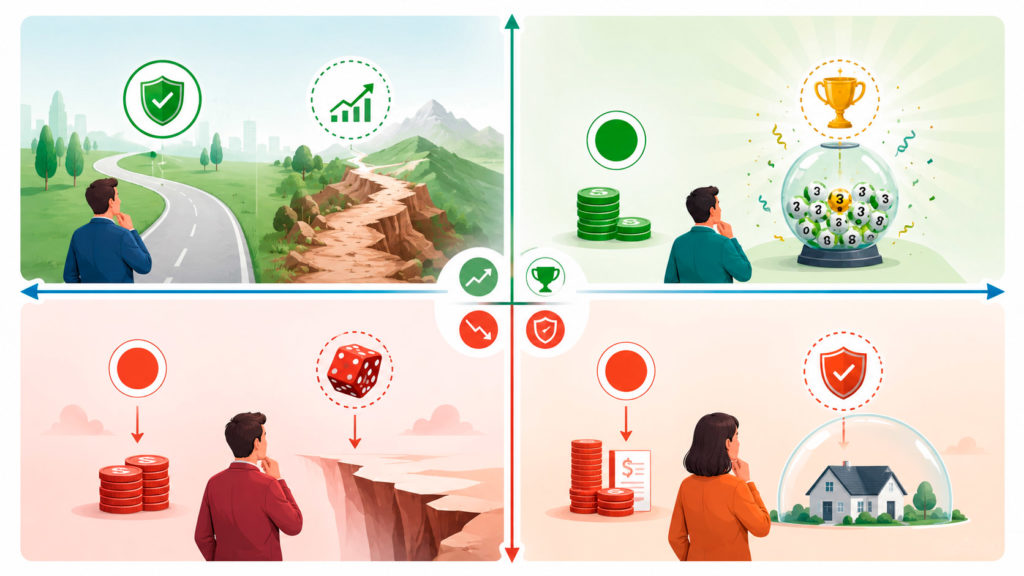
 Развитая версия теории перспектив (prospect theory), предложенная Канеманом, Тверски и позже уточнённая в кумулятивной версии теории с участием Камерера, описывает не просто асимметрию между выигрышем и проигрышем, а более тонкую четырёхчастную картину отношения к риску: при высокой вероятности выигрыша человек склонен к осторожности (лучше синица в руках), а при высокой вероятности проигрыша — неожиданно склонен рисковать (в отчаянной попытке избежать гарантированного убытка). Зеркально при низкой вероятности события картина переворачивается: люди охотно рискуют ради маленького шанса на большой выигрыш (отсюда популярность лотерей) и, наоборот, готовы переплачивать за страховку от маловероятного, но крупного убытка.
Для трейдера это означает конкретную опасность: человек, который держит убыточную позицию «в надежде, что она отыграется», зачастую действует не вопреки рациональности, а в точном соответствии с предсказуемым, но невыгодным паттерном — склонностью к риску именно в зоне уже случившихся потерь.
Что с этим делают алгоритмы — и почему это не панацея
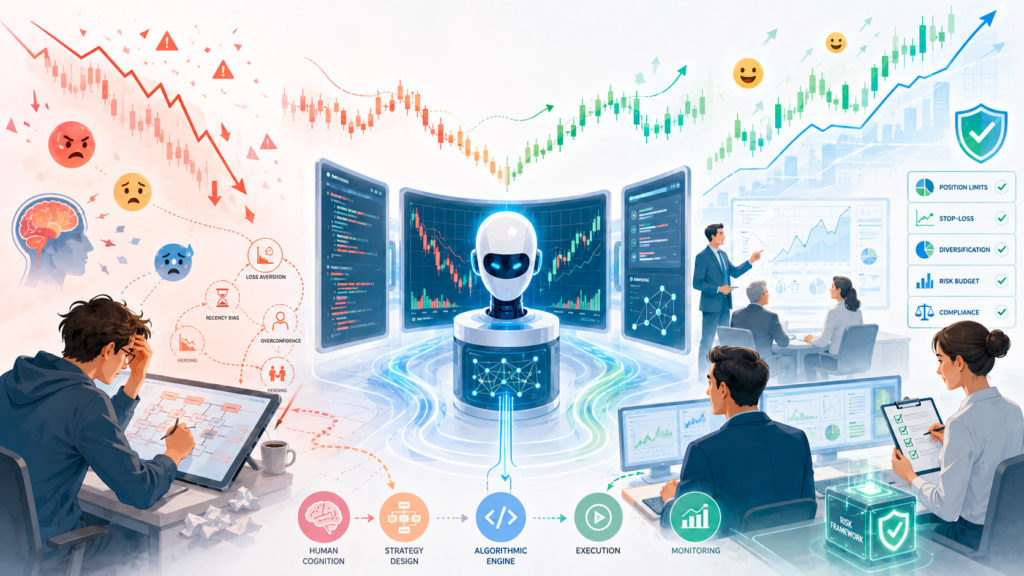
 Одна из причин растущей популярности алгоритмической торговли — именно то, что код не подвержен миндалевидному телу: заранее заданная торговая стратегия исполняется одинаково в момент паники и в момент эйфории, не поддаваясь эмоциональному давлению момента. Подробнее о механике и границах применимости такой торговли можно прочитать в материале «алгоритмический трейдинг и ИИ в трейдинге». Важная оговорка: сама по себе алгоритмическая торговля не отменяет нейроэкономические искажения полностью — она лишь переносит момент принятия иррационального решения на этап разработки и настройки стратегии, где инвестор всё равно способен внести собственные когнитивные искажения в код, который затем будет исполняться уже без эмоций, но по изначально небезупречной логике.
Интересный факт: эффект диспозиции получил своё название от исследователей Хёрша Шефрина и Меира Статмана ещё в 1985 году, задолго до того, как нейробиология смогла напрямую подтвердить его связь с активностью конкретных структур мозга — поведенческая экономика вначале описала паттерн статистически, и лишь десятилетия спустя нейронаука объяснила его механизм.
Институциональные участники рынка — банки и крупные фонды, о механике работы которых мы рассказывали в материале «как банки торгуют деньгами», — не свободны от тех же искажений полностью, но частично компенсируют их структурными механизмами: разделением функций между трейдером, риск-менеджером и комитетом по рискам, жёсткими лимитами на позицию и обязательными процедурами стоп-лосса, зафиксированными заранее, а не решаемыми в моменте под давлением эмоций.
Стадное поведение и социальный мозг
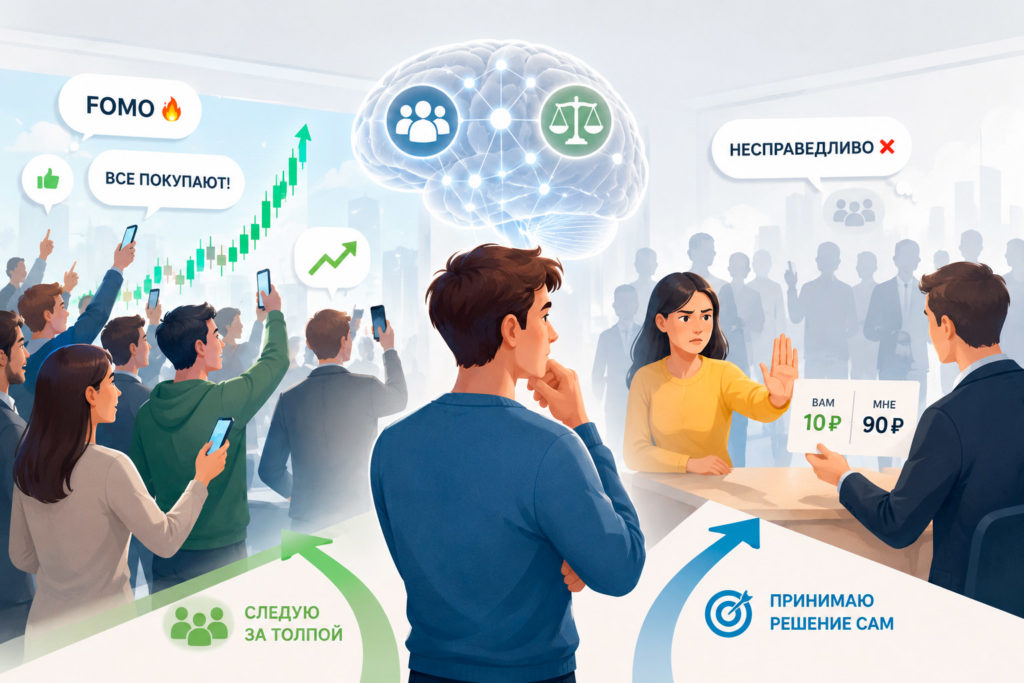
 Помимо индивидуальных искажений в оценке риска, нейроэкономика отдельно изучает то, что происходит с решениями человека в условиях группового давления — стадное поведение (herding), которое так часто описывают журналисты финансового рынка, но которое также имеет вполне конкретную нейробиологическую подоплёку. Исследования с использованием игры «Ультиматум», ставшей классикой нейроэкономических экспериментов, показали, что люди систематически отказываются от объективно выгодных, но воспринимаемых как несправедливые предложений — даже когда рациональная экономическая теория предсказывает, что любую положительную сумму нужно принимать. Это говорит о том, что финансовые решения человека формируются не только расчётом ожидаемой выгоды, но и параллельно работающими социальными и эмоциональными системами оценки справедливости, которые способны перевешивать чисто денежный расчёт.
На рынке эта же склонность проявляется в другой форме: инвестор охотнее покупает актив, который уже растёт и о котором говорят окружающие, даже когда объективные фундаментальные показатели этого не подтверждают, — страх упустить рост (в англоязычной литературе — FOMO, fear of missing out) действует по той же логике социально обусловленной оценки риска, что и упомянутая склонность наказывать несправедливые предложения в игре «Ультиматум»: и то, и другое показывает, что мозг обрабатывает финансовое решение не изолированно, а в контексте наблюдаемого поведения других людей.
Почему опыт не устраняет искажения полностью
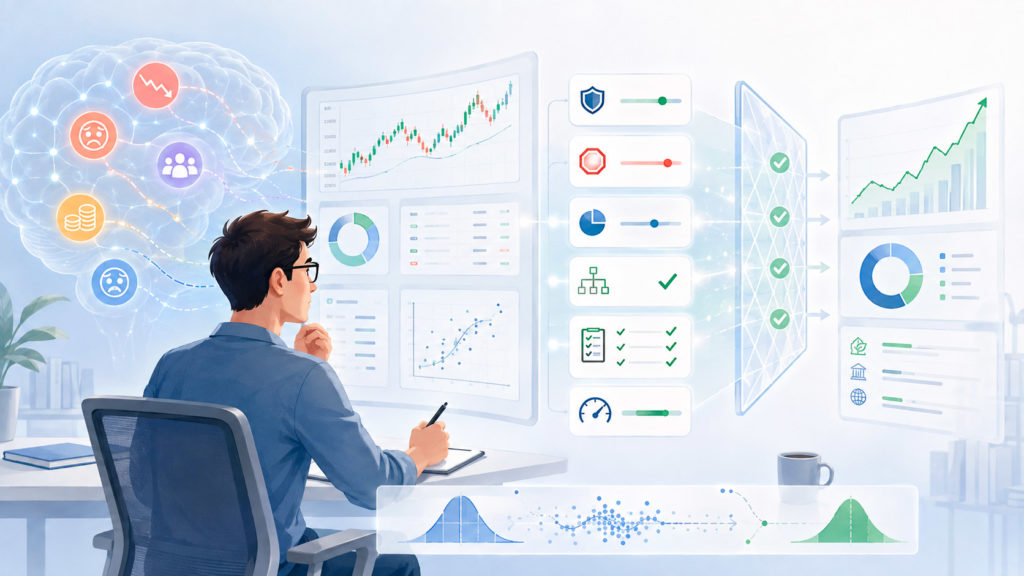
 Логично было бы предположить, что опытные профессиональные трейдеры со временем «переучивают» мозг и перестают поддаваться перечисленным искажениям. Эмпирические данные говорят о более сложной картине: искажения ослабевают с опытом, но полностью не исчезают даже у институциональных инвесторов, о чём свидетельствует то же исследование Одина на данных брокерских счетов — оно охватывало счета не только начинающих частных инвесторов, но и более опытных участников рынка. Это объясняет, почему крупные финансовые организации не полагаются на индивидуальную дисциплину трейдера как единственную защиту от когнитивных искажений, а системно встраивают структурные ограничения — разделение полномочий, автоматические лимиты, обязательный пересмотр позиций комитетом — непосредственно в процесс принятия решений, а не оставляют его исключительно на усмотрение конкретного человека в конкретный момент рыночного стресса.
Практические выводы для частного инвестора
Из нейроэкономических исследований вытекает несколько практических рекомендаций, которые не требуют глубокого понимания нейробиологии, чтобы их применять:
- фиксировать инвестиционный план заранее, до момента эмоционального стресса. Правило «продаю актив, если он падает на X%» работает лучше, если принято спокойно заранее, а не решается в момент, когда убыток уже нарастает и включается эффект диспозиции;
- осознанно относиться к асимметрии восприятия убытков и выигрышей. Понимание того, что убыток субъективно «болит» сильнее объективно равного выигрыша, не устраняет это искажение, но позволяет распознать момент, когда решение принимается не расчётом, а эмоцией;
- с осторожностью относиться к активам, которыми долго владеешь. Эффект владения способен завышать субъективную ценность давно удерживаемого актива — полезно периодически задавать себе вопрос «купил бы я этот актив сегодня заново по текущей цене», а не просто «продавать ли то, что уже есть».
- Можно ли полностью избавиться от когнитивных искажений в инвестировании, просто зная о них? Полностью — нет: нейроэкономические исследования показывают, что многие из этих искажений имеют устойчивую нейробиологическую основу и проявляются даже у людей, хорошо осведомлённых о теории. Осознание паттерна снижает частоту и силу ошибок, но не устраняет их полностью — именно поэтому институциональные инвесторы дополнительно используют структурные механизмы вроде заранее зафиксированных лимитов и стоп-лоссов, а не полагаются только на самодисциплину.
- Значит ли теория перспектив, что все инвесторы иррациональны? Не совсем — теория перспектив описывает предсказуемые, систематические отклонения от классической рациональности, а не хаотичное или случайное поведение. Именно предсказуемость этих отклонений и делает их предметом серьёзного научного изучения, а не просто списком бытовых наблюдений об «эмоциональных инвесторах».



1 comment
[…] Сочетание умеренно привлекательной доходности, искусственно созданной эксклюзивности допуска в фонд и авторитетной репутации самого Мэдоффа сыграло на нескольких типичных когнитивных склонностях инвесторов одновременно — от доверия к социальному статусу и репутации до недооценки риска в условиях кажущейся стабильности результата. Подробнее о том, какие именно психологические механизмы систематически заставляют даже опытных инвесторов совершать предсказуемые ошибки в оценке риска, можно прочитать в материале «нейроэкономика: почему мозг плохо принимает финансовы…». […]