

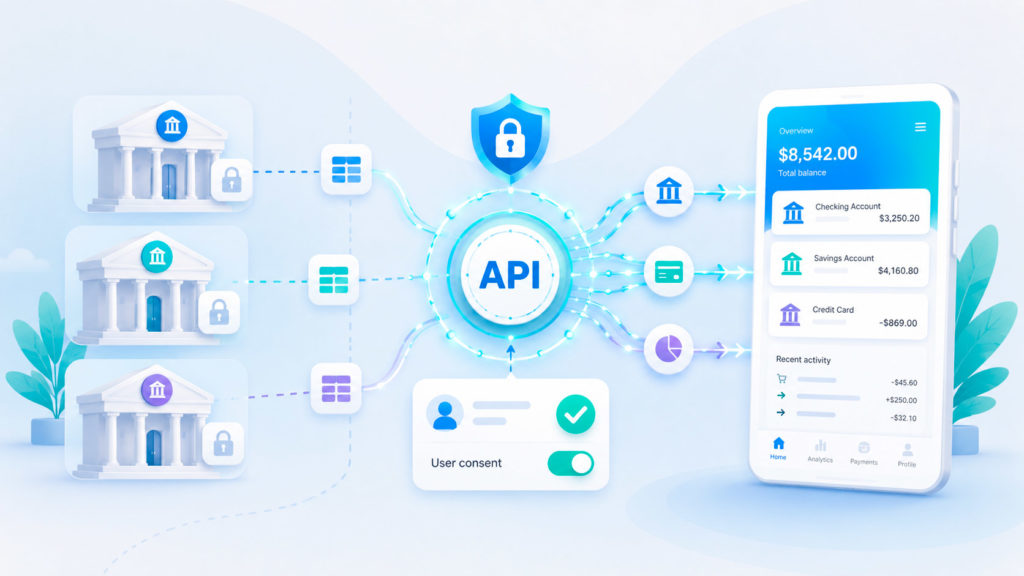
До появления открытого банкинга данные о ваших счетах, транзакциях и балансе физически принадлежали только тому банку, в котором вы их держите, — и заставить банк поделиться этой информацией со сторонним сервисом было юридически и технически нетривиальной задачей. Модель Open Banking переворачивает эту логику: банк обязан по требованию клиента предоставить доступ к его данным стороннему провайдеру через стандартизированный программный интерфейс (API), если сам клиент дал на это согласие. В Европе эта модель работает почти десять лет, в России — развивается заметно медленнее и своим путём. Разбираем, что стоит за термином Open Banking и почему.
Что такое Open Banking простыми словами
Open Banking — это модель, при которой банки через стандартизированные API открывают доступ к данным счетов и платёжным функциям сторонним разработчикам с согласия клиента. Ключевое слово здесь — «стандартизированные»: до появления единого стандарта каждый финтех-сервис, желающий, например, показать пользователю баланс сразу нескольких его банковских счетов в одном приложении, был вынужден договариваться с каждым банком отдельно и интегрироваться с уникальным, ничем не унифицированным интерфейсом каждого из них. Единый обязательный стандарт снимает эту проблему: разработав интеграцию один раз по общим правилам, финтех-сервис получает доступ ко всем банкам, подключённым к этому стандарту, а не к одному конкретному партнёру.
Как это устроено в Европе: от PSD2 к PSD3
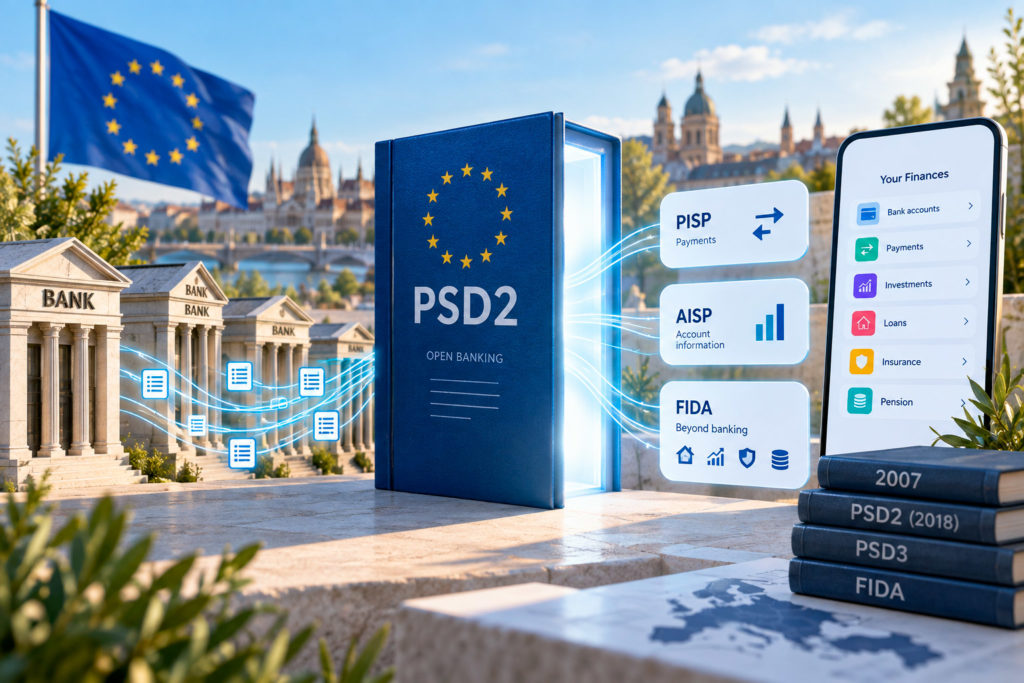
 Идея открытого банкинга в Европе выросла из директивы 2007 года, но настоящим прорывом стала вторая платёжная директива (PSD2), вступившая в силу в 2018 году. Её ключевая новация — обязанность банков предоставлять третьим сторонам (TPP, third party providers) доступ к счетам клиентов при наличии согласия последних. В европейской модели появились два принципиально новых типа игроков финансового рынка: PISP (payment initiation service providers) — сервисы, которые могут инициировать платёж прямо со счёта клиента в обход традиционного интерфейса банка, и AISP (account information service providers) — сервисы, агрегирующие информацию о счетах клиента в разных банках в едином окне. PSD2 также усилила защиту потребителей, введя обязательную двухфакторную аутентификацию и разрешив доступ к счетам только сертифицированным, прошедшим лицензирование провайдерам, а не любому желающему стороннему разработчику.
Интересный факт: в европейской модели PSD2 появилась специальная категория финтех-сервисов PISP (payment initiation service providers), которые технически способны инициировать платёж прямо со счёта клиента в другом банке, минуя привычный интерфейс самого банка, — то есть сторонний разработчик может встроить кнопку оплаты в своё приложение, а деньги при этом реально спишутся с банковского счёта, к которому это приложение формально не имеет прямого отношения.
Развитие продолжается: в 2023 году Еврокомиссия анонсировала проект FIDA (Financial Data Access), который расширяет ту же логику открытого доступа с согласия клиента далеко за пределы банковских счетов — на данные о кредитах, инвестициях, страховании и пенсионных накоплениях. Параллельно готовится переход от PSD2 к PSD3, призванный устранить накопившиеся за годы применения директивы технические и регуляторные недочёты.
Таблица 1. Open Banking в разных юрисдикциях
| Регион | Модель внедрения | Ключевые термины |
|---|---|---|
| Евросоюз | Директива (PSD2, готовится PSD3) | TPP, PISP, AISP |
| Великобритания | Прямое требование регулятора, отдельная надзорная структура | Open Banking Standard |
| Россия | Концепция Банка России, десять отраслевых стандартов | Открытые API Банка России |
Почему в России реформа несколько раз переносилась
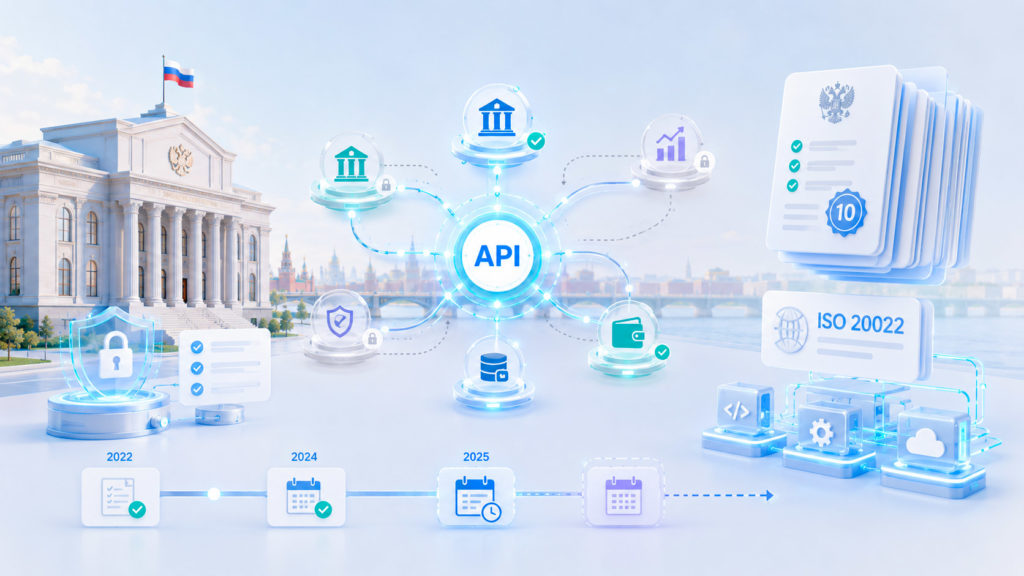
 Российская версия открытого банкинга официально называется «Открытые API Банка России». Первые стандарты регулятор начал разрабатывать ещё в 2022 году, а в сентябре 2024 года определил конкретные сроки: обязательное использование API должно было стать нормой для крупнейших банков, брокеров и страховых компаний с 2026 года, а с 2027 года — для микрофинансовых организаций, депозитариев и других участников рынка. Однако в октябре 2025 года Банк России объявил о переносе этих сроков на более позднюю дату — новые даты будут определены только после принятия соответствующего федерального закона, который на момент подготовки материала находится в разработке.
По данным TAdviser, одной из причин переноса стал слабый интерес самих банков к добровольному внедрению открытых API, а часть представителей правительства прямо называла подобные интерфейсы недостаточно безопасными с точки зрения защиты данных клиентов. Это принципиально отличает российский сценарий от европейского: в ЕС переход на Open Banking был директивным требованием сверху с чётко зафиксированным сроком, тогда как в России регулятор изначально делал ставку на постепенное, во многом добровольное внедрение стандартов через отраслевое взаимодействие с рынком, что и обернулось задержкой при недостаточной готовности и заинтересованности самих банков.
При этом работа над стандартами не остановилась даже на фоне переноса сроков обязательности: в сентябре 2025 года Экспертный совет по внедрению открытых API при Ассоциации ФинТех утвердил пакет из десяти новых и обновлённых отраслевых стандартов, которые направлены в Банк России для рассмотрения в качестве рекомендательных для всех финансовых организаций. Переход на обновлённые версии этих стандартов, включая связку с международным форматом финансовых сообщений ISO 20022, запланирован на 1 октября 2026 года — то есть добровольная техническая база для будущего обязательного перехода продолжает готовиться параллельно с ожиданием итогового законодательного решения.
Зачем это нужно клиенту и финтех-рынку
 Практическая ценность открытого банкинга для конечного пользователя — в возможности управлять несколькими банковскими счетами через единый удобный интерфейс, не переключаясь между отдельными приложениями каждого банка, и в появлении новых финансовых сервисов, которые технически невозможны без стандартизированного доступа к данным счёта, — от автоматизированных агрегаторов личных финансов до сервисов мгновенной оценки кредитоспособности на основе фактической истории транзакций сразу нескольких банков клиента, а не только одного. Для финтех-рынка в целом эффект ещё масштабнее: по оценке отраслевых источников, объём мирового рынка технологий открытого банкинга за год достиг 29,72 млрд долларов, что показывает, насколько существенным драйвером роста стала сама возможность стандартизированной интеграции с банковской инфраструктурой для сторонних разработчиков.
По данным TAdviser, объём мирового рынка технологий открытого банкинга за год достиг 29,72 млрд долларов — показатель, который отраслевые аналитики приводят как аргумент в пользу того, что задержка обязательного внедрения Open API в России рискует со временем стоить российским банкам и финтех-компаниям части этого быстрорастущего рынка в пользу более расторопных зарубежных игроков.
Похожую логику предоставления финансовых функций через API сторонним, не обязательно банковским компаниям используют и другие модели встраивания финансов в нефинансовые продукты — подробнее о том, как это устроено на примере маркетплейсов и модели Banking-as-a-Service, можно прочитать в материале «embedded finance: когда интернет-магазин сам становится банком». Важное отличие: в отличие от классического Open Banking, где сторонний разработчик получает доступ к данным уже существующего счёта клиента в стороннем банке, модель embedded finance чаще предполагает, что финансовая функция целиком встраивается в продукт нефинансовой компании, а не просто агрегирует данные из внешнего источника.
Риски, из-за которых внедрение идёт осторожно
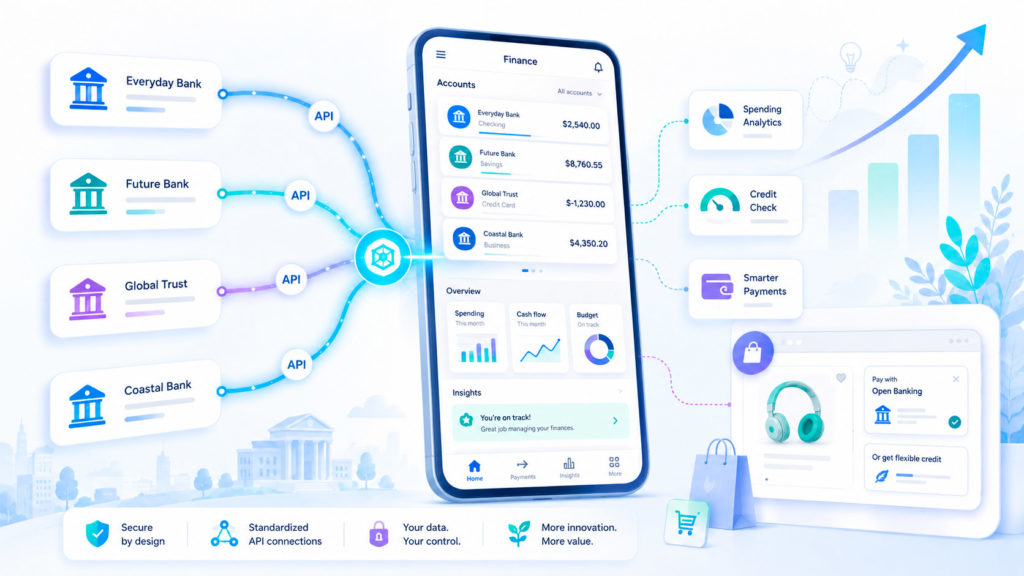 Помимо чисто организационной неготовности рынка, у осторожного отношения регуляторов и части банков к обязательному открытию API есть и содержательные основания. Расширение числа организаций, имеющих доступ к данным о счетах и транзакциях клиента, по определению увеличивает и число потенциальных точек утечки этих данных — если у крупного банка исторически выстроена комплексная система защиты информации, то у каждого нового стороннего финтех-провайдера, получающего доступ через API, эта защита может оказаться заметно слабее, а последствия компрометации данных всё равно затронут в первую очередь репутацию и ответственность банка-источника данных. Именно поэтому европейская модель PSD2 с самого начала требовала обязательной сертификации и лицензирования сторонних провайдеров данных, а не открытого доступа для любого желающего разработчика, — подход, который, судя по обсуждаемым в России стандартам безопасности открытых API, разделяет и Банк России в своей более осторожной и растянутой во времени модели внедрения.
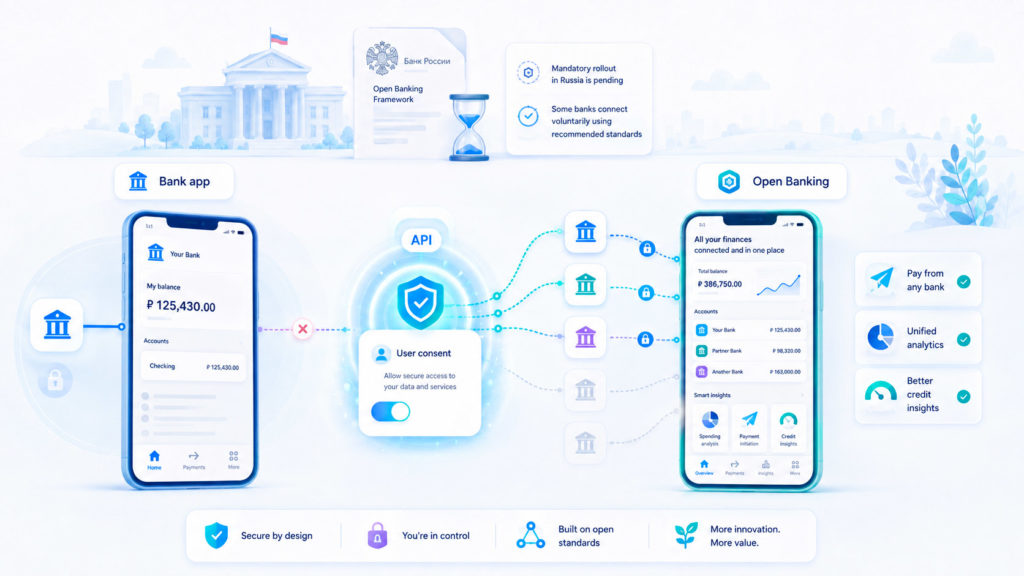
- Обязаны ли российские банки уже сейчас открывать доступ к данным клиентов сторонним сервисам? Нет — на момент подготовки материала обязательное требование по внедрению открытых API в России отложено на срок позже 2026 года и будет введено только после принятия соответствующего федерального закона, который пока находится в разработке. Часть банков внедряет открытые интерфейсы добровольно, ориентируясь на рекомендательные отраслевые стандарты, но всеобщей обязательной нормы пока нет.
- Чем открытый банкинг отличается от банковского мобильного приложения, которое уже показывает баланс счёта? Принципиальное отличие — в том, кто получает доступ к данным. Мобильное приложение банка показывает клиенту его собственные данные внутри экосистемы того же самого банка, тогда как открытый банкинг предполагает передачу этих же данных стороннему, часто не аффилированному с банком разработчику — с согласия клиента, но за пределами инфраструктуры исходного банка.


