

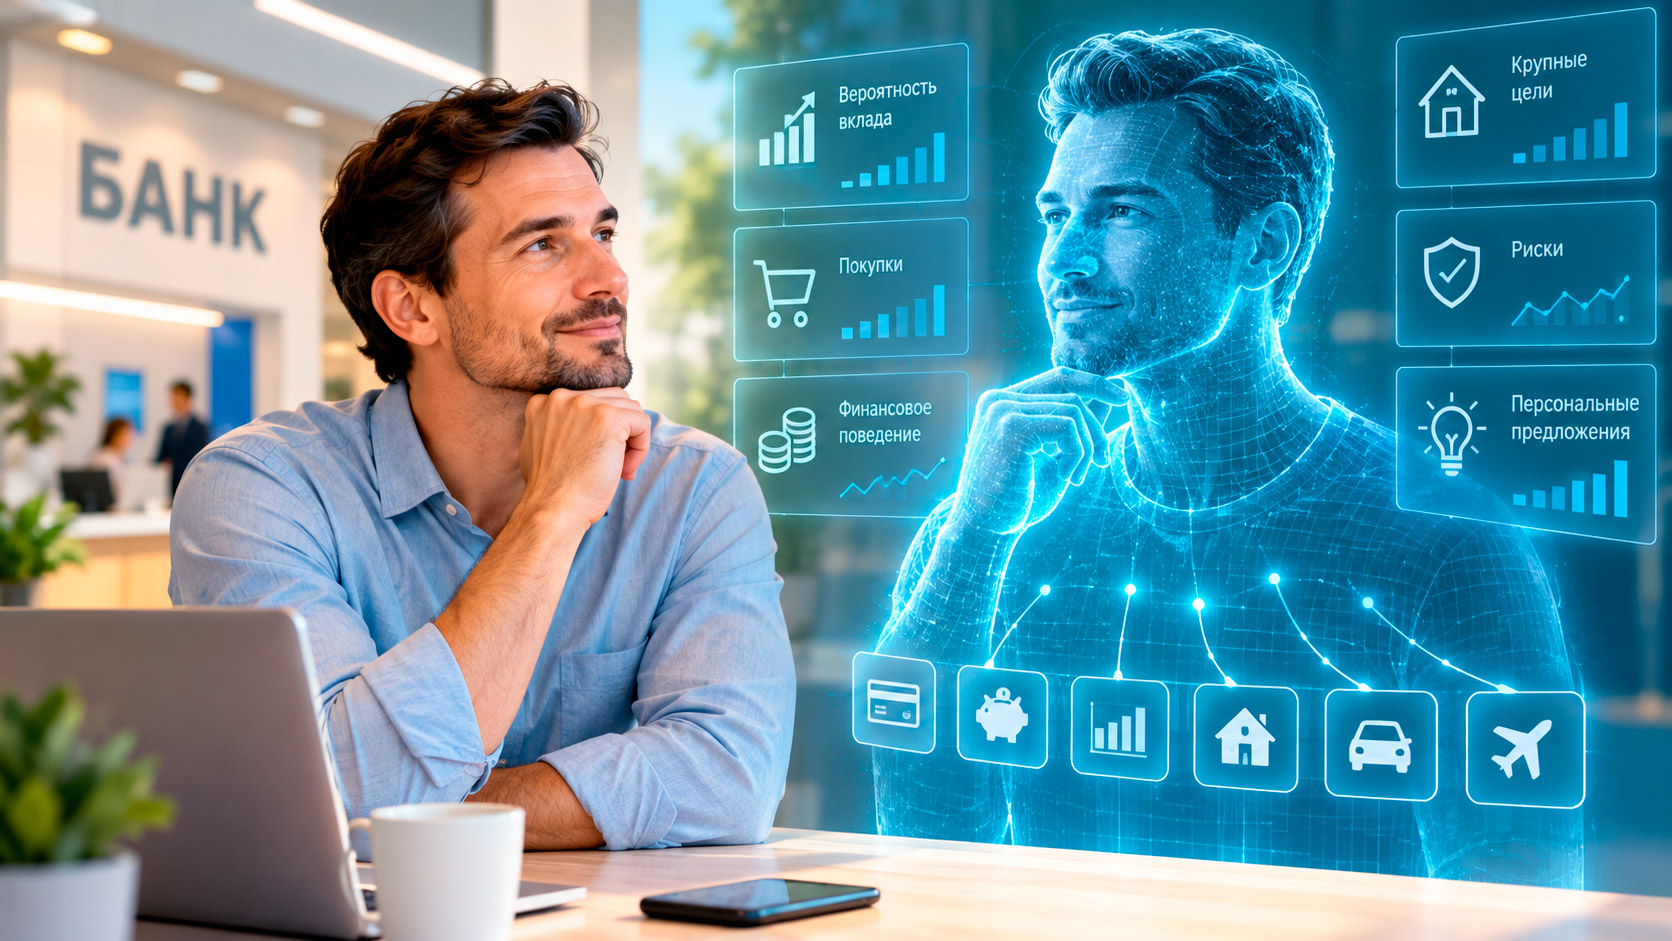
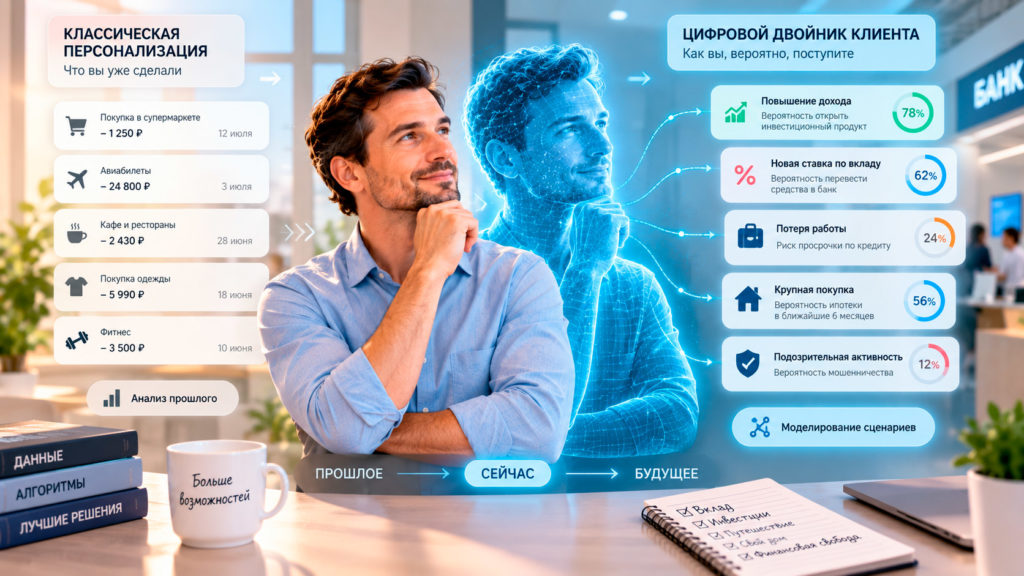
Обычная персонализация в банке работает по факту: система смотрит на то, что клиент уже сделал — какие покупки совершил, какие продукты подключил, — и на основе этой истории предлагает похожие товары или услуги. Цифровой двойник клиента устроен принципиально иначе: это не запись прошлого поведения, а работающая модель, способная симулировать, как конкретный человек, вероятно, поведёт себя в ситуации, которая с ним ещё не случалась, — например, при резком изменении дохода, при выходе новой ставки по вкладу или в момент финансового стресса. Разбираем, откуда взялась эта технология и как она добралась до банковской персонализации.
Откуда взялась идея цифрового двойника
Сама концепция цифрового двойника родилась не в финансах, а в аэрокосмической отрасли. Ещё в 1960-х годах NASA использовало прообраз этой идеи в программе «Аполлон»: на Земле строили физическую копию космического корабля — её называли «двойником» и использовали, чтобы в реальном времени симулировать состояние корабля в полёте и помогать экипажу принимать решения в нештатных ситуациях, включая знаменитый случай с аварией на «Аполлоне-13», когда наземная копия помогла смоделировать решение проблемы и благополучно вернуть экипаж на Землю. Сам термин «цифровой двойник» (digital twin) в его нынешнем понимании сформулировал только в 2002 году исследователь Майкл Гривз — в контексте управления жизненным циклом продукта на производстве, а не для симуляции физического объекта. По собственным воспоминаниям Гривза, у концепции было несколько промежуточных названий — «модель зеркального пространства», «модель информационного зеркалирования», — прежде чем его коллега по NASA Джон Викерс предложил закрепившийся термин «цифровой двойник».
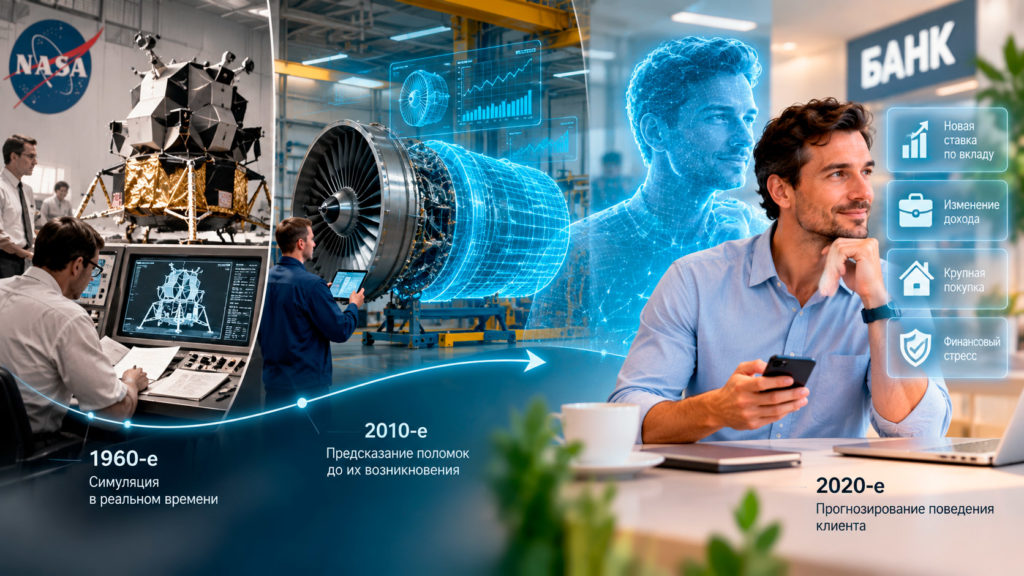
К 2010-м годам идея прочно закрепилась в промышленности — производственные компании вроде General Electric стали создавать цифровые двойники турбин и другого оборудования, чтобы предсказывать поломки до того, как они произойдут в реальности, а не просто фиксировать их постфактум. Именно этот принцип — не просто анализ прошлых данных, а работающая, обновляемая модель, способная предсказывать будущее поведение объекта, — и лёг в основу того, что банки в 2020-е годы стали применять уже не к турбинам, а к своим клиентам.
Чем цифровой двойник клиента отличается от обычного профиля
Ключевое отличие цифрового двойника от привычной персонализации на основе истории транзакций — в направленности модели: обычный клиентский профиль реактивен, он показывает, что клиент уже делал, а цифровой двойник проактивен — он моделирует, как клиент, вероятно, поведёт себя в ситуации, которая ещё не наступила. По описанию отраслевых источников, банки и страховые компании создают модели, основанные на финансовом поведении, транзакциях и предпочтениях клиента, чтобы точнее оценивать риски и предлагать персональные решения, а на основе таких виртуальных моделей можно заранее выявлять мошеннические схемы, анализировать вероятность дефолтов и разрабатывать инвестиционные стратегии для конкретного профиля клиента.
Интересный факт: по словам самого Майкла Гривза, автора термина «цифровой двойник», идея пришла к нему почти за тридцать лет до того, как он впервые представил концепцию публично в 2002 году, — изначально он размышлял над схожей задачей, помогая телефонной компании перестать откапывать провода без необходимости, что и натолкнуло его на мысль о виртуальном представлении физических объектов.
Таблица 1. Классическая персонализация против цифрового двойника клиента
| Параметр | Классическая персонализация | Цифровой двойник клиента |
|---|---|---|
| Основа | История прошлых операций и покупок | Динамическая, постоянно обновляемая модель поведения |
| Направленность | Реактивная — реагирует на уже случившееся | Проактивная — симулирует ещё не случившиеся сценарии |
| Типичная задача | Предложить похожий на прошлые покупки товар | Спрогнозировать вероятность дефолта или оттока клиента при изменении условий |
| Источник аналогии | Классическая CRM-аналитика | Промышленные цифровые двойники оборудования (турбины, самолёты) |
Как это уже применяется в российской банковской практике
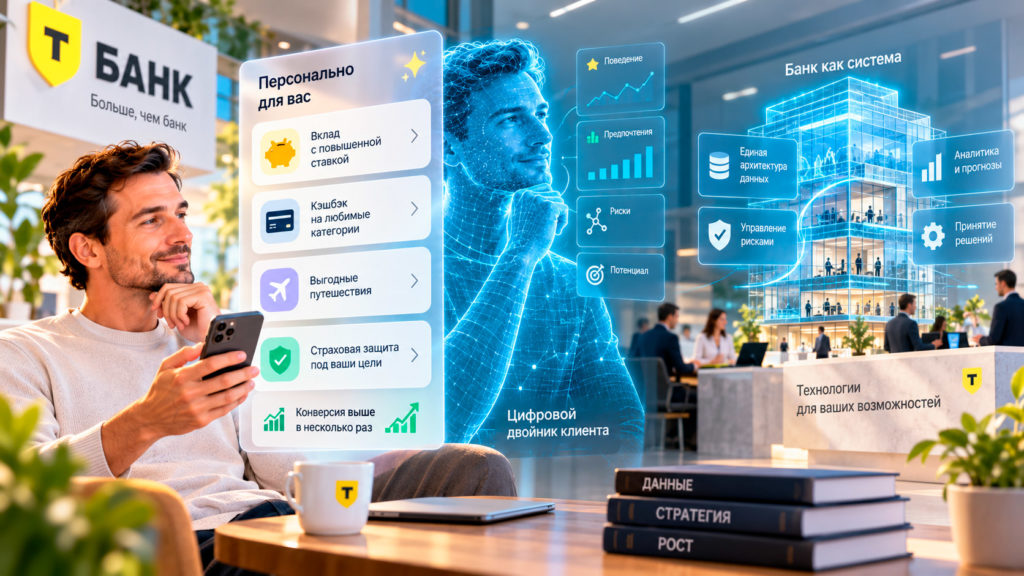
 Хотя термин «цифровой двойник клиента» пока не стал общеупотребимым в маркетинговых материалах российских банков, сама логика проактивного моделирования поведения клиента на основе данных уже применяется на практике. Показательный пример — подход Т-Банка к персонализации: каждый клиент видит индивидуальный набор предложений, рассчитанный ML-моделями на основе его профиля и поведения, а конверсия таких персонализированных предложений в несколько раз выше, чем у массовых рассылок одинакового предложения всем клиентам подряд. По наблюдению отраслевых экспертов, именно такая монетизация через глубину персонализации, а не через простое наращивание числа клиентов, становится одним из ключевых конкурентных факторов цифровой трансформации банков.
Более широко термин «цифровой двойник» в российском банковском секторе также применяется на уровне самой организации, а не только отдельного клиента, — например, в контексте построения единой, управляемой архитектуры данных (data governance), которая делает предсказуемыми не только персонализацию, но и оценку рисков в масштабе всего банка. Это показывает, что концепция цифрового двойника в финансах развивается сразу на двух уровнях: моделирование отдельного клиента для персонализации и моделирование банка в целом — для управления рисками и данными.
Где именно цифровой двойник клиента приносит практическую пользу
 Помимо более точной персонализации предложений, у модели цифрового двойника в банковском контексте есть несколько конкретных прикладных сценариев:
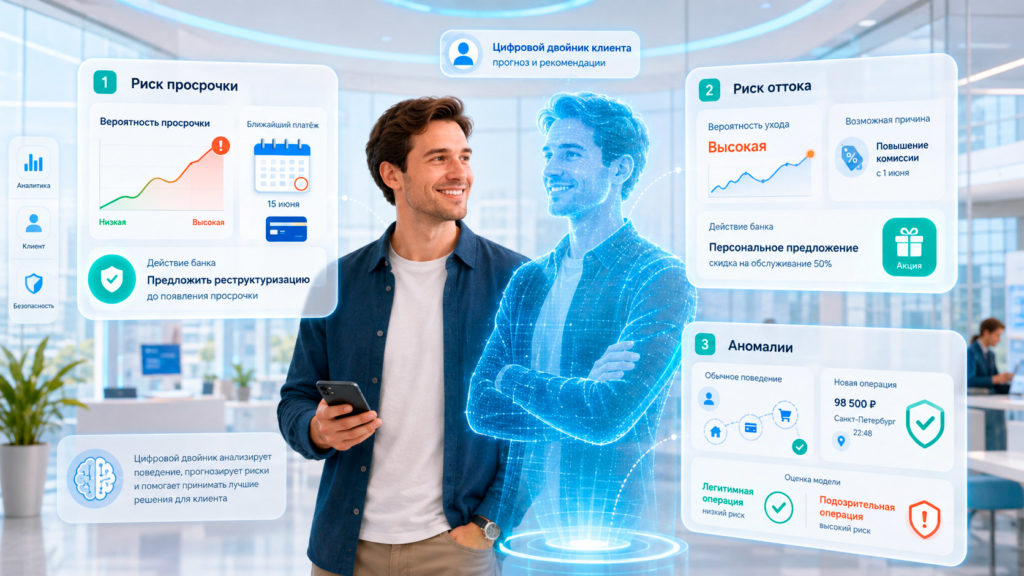
- раннее выявление риска дефолта. Модель, симулирующая финансовое поведение клиента, способна заранее сигнализировать о повышении вероятности просрочки платежа — до того, как реальная просрочка фактически случится, — что даёт банку возможность предложить реструктуризацию или иные меры поддержки заранее, а не разбираться с проблемой постфактум;
- прогнозирование оттока клиентов. Симуляция вероятной реакции клиента на изменение условий обслуживания (повышение комиссий, отмена льгот) позволяет банку заранее оценить риск потери конкретного клиента и точечно предложить компенсирующие условия именно тем, для кого риск ухода выше среднего;
- более точное выявление аномалий в поведении. Модель, знающая, как обычно ведёт себя конкретный клиент, способна точнее отличить необычную, но легитимную операцию от потенциально мошеннической, чем универсальные правила, применяемые одинаково ко всем клиентам сразу. Похожий принцип индивидуализированного, а не универсального выявления аномалий лежит и в основе современных антифрод-систем банков — подробнее об этом можно прочитать в материале «как машинное обучение ловит банковских мошенников».
Риски и ограничения подхода
 У модели цифрового двойника клиента есть и оборотная сторона, требующая осторожного отношения.
- Во-первых, вопрос конфиденциальности данных встаёт здесь острее, чем при классической персонализации: чем детальнее и динамичнее модель поведения клиента, тем больше персональных данных требуется для её построения и постоянного обновления, а значит, тем выше потенциальный ущерб при утечке или неправомерном использовании такой модели.
- Во-вторых, есть риск ложной уверенности в точности прогноза: цифровой двойник остаётся статистической моделью, а не точным отражением реального человека, — и решения, принятые на основе ошибочного прогноза модели (например, отказ в кредите из-за завышенной предсказанной вероятности дефолта), способны несправедливо ограничить доступ конкретного клиента к финансовым услугам.
По данным отраслевых обзоров цифровой трансформации российских банков, Т-Банк делает ставку на персонализацию предложений с помощью ML-моделей на основе профиля и поведения каждого клиента, зарабатывая не на массовом охвате аудитории, а на глубокой монетизации каждого отдельного пользователя, — подход, принципиально отличающийся от экосистемной стратегии Сбера, который вместо этого создаёт максимально широкий набор собственных сервисов.
Отраслевые эксперты прямо указывают на необходимость соблюдать баланс между максимальным использованием данных для создания ценности и соблюдением приватности с получением явного согласия клиента на обработку его данных — тот же принцип баланса, что применяется и в других направлениях банковского ИИ, использующих детальный профиль клиента для принятия решений. Подробнее о том, как устроена оценка кредитоспособности заёмщика на основе алгоритмов и какие ограничения при этом накладывает регулятор, можно прочитать в материале «нейросеть определяет заёмщика: как устроен кредитный скоринг на ИИ».
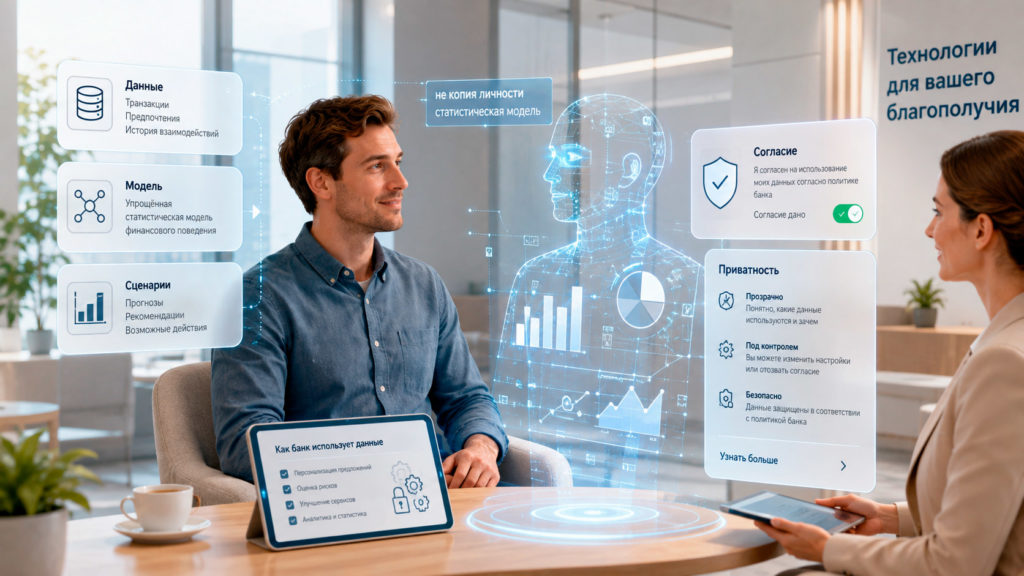
- Означает ли цифровой двойник клиента, что банк создаёт полную виртуальную копию конкретного человека? Нет — речь идёт не о буквальной копии личности, а о статистической модели финансового поведения, построенной на основе данных о транзакциях, предпочтениях и истории взаимодействия с банком. Модель способна прогнозировать вероятные реакции клиента на определённые сценарии, но остаётся упрощённым статистическим приближением, а не полноценной симуляцией личности человека.
- Может ли клиент узнать, что банк построил его цифровой двойник, и отказаться от этого? Формально обработка персональных данных для построения подобных моделей должна проходить с согласия клиента и в рамках действующего законодательства о защите персональных данных, включая право клиента получить информацию о том, как используются его данные. На практике конкретные механизмы уведомления и отказа зависят от политики обработки данных отдельно взятого банка и требуют внимательного изучения пользовательского соглашения.


