

До 2023 года бухгалтер, оплачивая налоги, заполнял отдельную платёжку под каждый конкретный налог, взнос или сбор — с собственным кодом бюджетной классификации, периодом и суммой, где одна ошибка в реквизитах могла обернуться незачтённым платежом и начислением пени. С 2023 года весь российский бизнес перешёл на единый налоговый платёж (ЕНП): вместо множества отдельных переводов — один платёж на единый налоговый счёт (ЕНС), а распределением денег по конкретным обязательствам занимается уже сама Федеральная налоговая служба, а не бухгалтер и не банк. Разбираем, что в этой новой цепочке расчётов реально делает банк, а что происходит уже за его пределами.
Что такое ЕНП и ЕНС простыми словами
Единый налоговый счёт (ЕНС) — это, по сути, персональный счёт налогоплательщика в Федеральном казначействе, привязанный к его ИНН, на который поступают все платежи по налогам, взносам и сборам. Единый налоговый платёж (ЕНП) — это сама операция перевода денег на этот счёт по общим реквизитам, без детализации, какой именно налог и за какой период оплачивается конкретной суммой. Если денег на ЕНС недостаточно для покрытия всех текущих обязательств, образуется отрицательное сальдо — фактически долг перед бюджетом; если денег больше, чем требуется, — положительное сальдо, то есть переплата, которую налогоплательщик может учитывать при дальнейших платежах или потребовать вернуть на свой банковский счёт.
Технически платёжное поручение на ЕНП выглядит как обычная банковская платёжка, но с особыми реквизитами — в отличие от прежней системы, в ней не нужно расписывать конкретный налог, налоговый период или код бюджетной классификации: всё это налогоплательщик указывает отдельно через специальное уведомление об исчисленных суммах, подаваемое в налоговую до момента фактического списания денег.
Что реально делает банк в этой цепочке
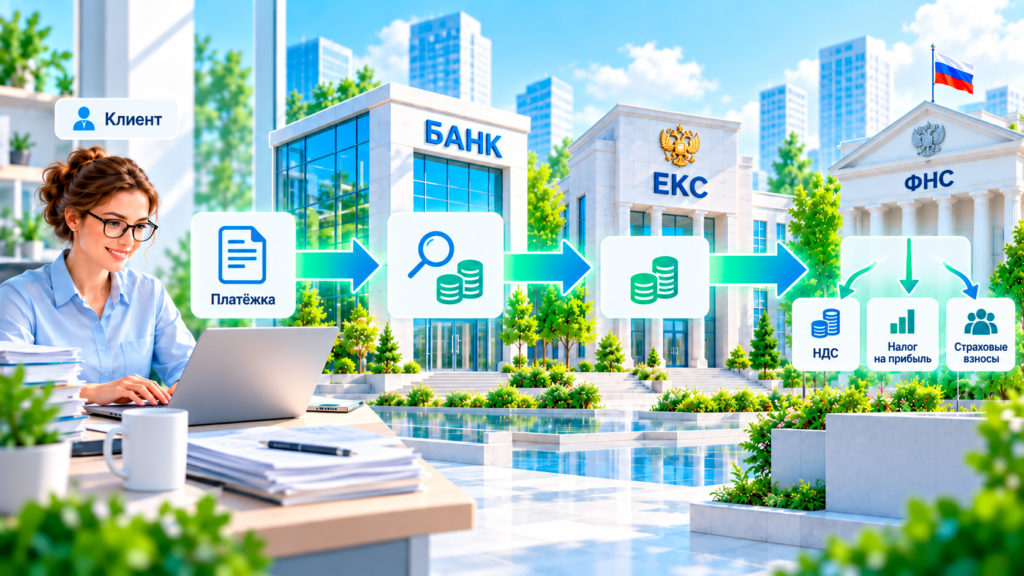
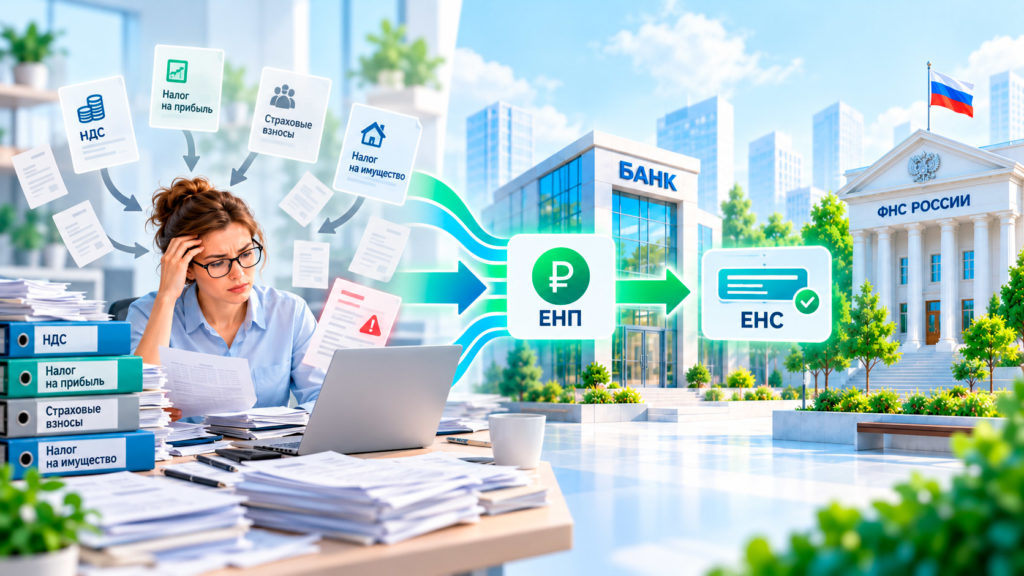 Роль банка в системе ЕНП сузилась по сравнению с прежней моделью расчётов с бюджетом, но не исчезла полностью. Банк выполняет функцию, принципиально не отличающуюся от проведения любого другого безналичного перевода: принимает платёжное поручение клиента, проверяет корректность его оформления и реквизитов получателя, списывает средства со счёта клиента и направляет их дальше по цепочке межбанковских расчётов — в конечном счёте на единый казначейский счёт (ЕКС), которым управляет Федеральное казначейство. Подробнее о том, как в целом устроена механика движения денег от плательщика до получателя через банковскую систему, можно прочитать в материале «анатомия платежа».
Интересный факт: единый налоговый платёж формально не считается налогом сам по себе — это общий (единый) перевод с определённым законом порядком последующего списания, из которого налоговая уже сама «нарезает» конкретные суммы на конкретные обязательства налогоплательщика согласно поданным декларациям и уведомлениям.
Дальше цепочка расчётов уходит из зоны ответственности банка целиком: именно Федеральное казначейство, а не банк-отправитель платежа, отвечает за зачисление денег на конкретный ЕНС конкретного налогоплательщика, а Федеральная налоговая служба — за последующее распределение зачисленной суммы по конкретным обязательствам (налог на прибыль, НДС, страховые взносы и так далее) на основании деклараций и уведомлений, поданных самим налогоплательщиком. Технически это означает, что банк в системе ЕНП выступает исключительно транспортным звеном — он передаёт деньги дальше по инфраструктуре, но не участвует в решении о том, на погашение какого именно обязательства эти деньги в итоге пойдут.
Таблица 1. Кто за что отвечает в цепочке уплаты ЕНП
| Этап | Кто отвечает | Что происходит |
|---|---|---|
| Формирование и отправка платёжки | Налогоплательщик и его банк | Проверка реквизитов, списание средств со счёта клиента |
| Передача средств до казначейства | Банк, через межбанковские каналы расчётов | Перевод денег на единый казначейский счёт |
| Зачисление на ЕНС конкретного налогоплательщика | Федеральное казначейство | Средства учитываются на персональном счёте, привязанном к ИНН |
| Распределение по конкретным обязательствам | ФНС | Списание в порядке очерёдности на основании деклараций и уведомлений |
Единый казначейский счёт: инфраструктура поверх банковской системы
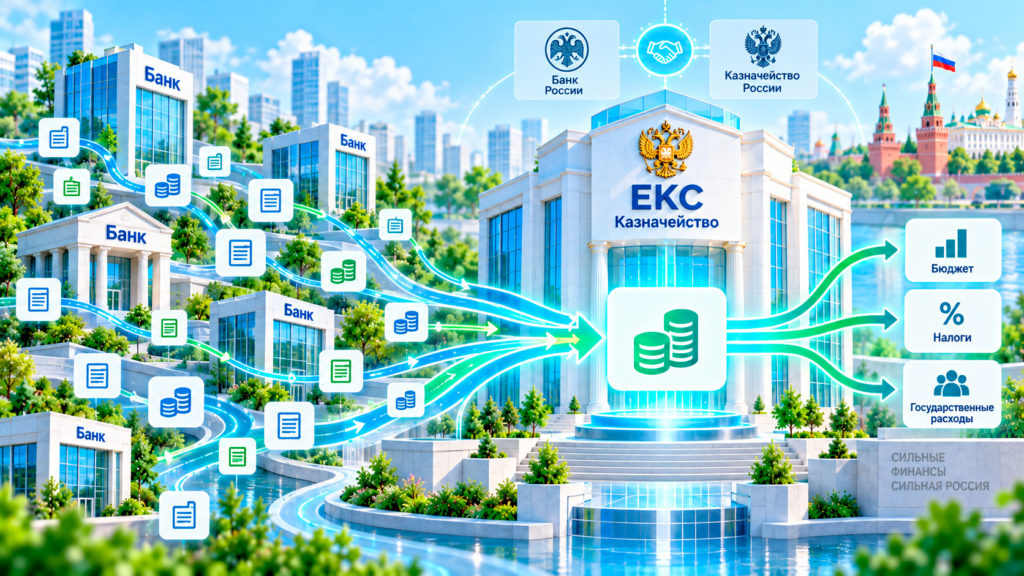
 За словом «казначейство» в этой схеме стоит отдельная, параллельная банковской системе инфраструктура расчётов государства — единый казначейский счёт (ЕКС), на который в конечном счёте стекаются все платежи в бюджетную систему России, включая налоговые. Переход на архитектуру ЕКС Банк России и Федеральное казначейство осуществляли поэтапно, замещая ранее открытые отдельные банковские счета территориальных органов Федерального казначейства единой централизованной структурой счетов. Для банков это означало необходимость перенастроить собственную инфраструктуру передачи платежей в бюджет в соответствии с уточнённой таблицей соответствия старых и новых казначейских счетов, которую Банк России доводит до кредитных организаций, а актуальный справочник казначейских счетов Федеральное казначейство обновляет на ежедневной основе. Похожий принцип концентрации расчётов на едином централизованном узле, а не распределения их между множеством отдельных банковских счетов получателей, применяется и в межбанковских отношениях в целом — подробнее о механике корреспондентских счетов, на которых строятся расчёты между самими банками, можно прочитать в материале «корреспондентские счета: как банки доверяют деньги друг другу».
Как распределяются деньги при нехватке средств на ЕНС
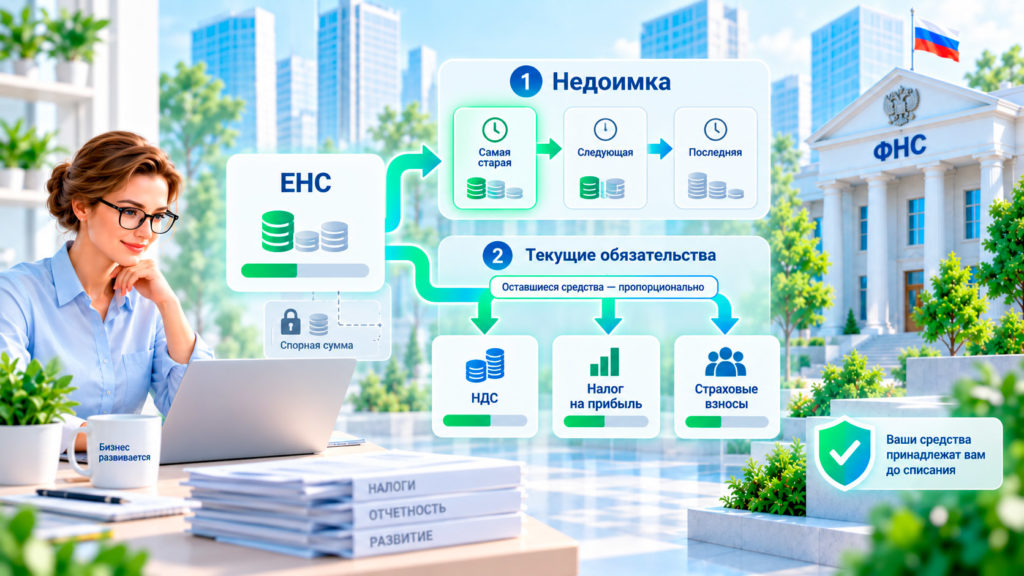
 Отдельный практически важный вопрос — что происходит, если денег на едином налоговом счёте недостаточно для покрытия всех текущих обязательств одновременно. Налоговый кодекс (статья 45) устанавливает чёткую очерёдность списания: в первую очередь погашаются недоимки — начиная с наиболее ранней по сроку возникновения, — и только затем текущие обязательства по налогам, авансовым платежам, сборам и страховым взносам с момента возникновения соответствующей обязанности по уплате. Если денег хватает не на все текущие обязательства одного приоритета сразу, списание происходит пропорционально между ними, а не в порядке живой очереди по каким-либо иным признакам.
Практическая особенность 2026 года, о которой стоит помнить бизнесу: положительное сальдо ЕНС, в отношении которого у ФНС имеются судебные претензии, может быть временно исключено из доступного остатка до завершения разбирательства — то есть формально положительный баланс на счёте не всегда означает, что этими деньгами можно свободно распорядиться прямо сейчас. При этом важную правовую позицию по статусу денег на ЕНС занял Верховный суд: в определении от 27 января 2025 года суд подчеркнул, что средства на едином налоговом счёте до момента их фактического списания остаются собственностью налогоплательщика, а неправомерное уменьшение сальдо ФНС приравнивается к излишнему взысканию, что обязывает налоговую вернуть такие средства с процентами.
Практические риски для бизнеса при работе через банк
Переход на ЕНП снял с бизнеса часть рисков, связанных с ошибками в реквизитах отдельных платёжек, но создал и новый тип риска — расхождение между данными личного кабинета налогоплательщика и фактическим статусом платежа в моменте. Поскольку между отправкой платёжки через банк и фактическим зачислением денег на ЕНС проходит определённое время, а личный кабинет ФНС не всегда отражает самые свежие операции мгновенно, возникает риск случайно создать техническую недоимку — например, если бухгалтер ориентируется на кажущееся положительным сальдо, которое на самом деле уже частично списано, но ещё не отражено в интерфейсе. Отраслевые консультанты рекомендуют не полагаться на данные из личного кабинета многодневной давности и настраивать регулярную, желательно ежедневную автоматическую сверку данных ФНС с внутренними бухгалтерскими регистрами компании — современные бухгалтерские программы, как правило, уже поддерживают подобную интеграцию.
Практические риски для бизнеса при работе через банк
 Переход на ЕНП снял с бизнеса часть рисков, связанных с ошибками в реквизитах отдельных платёжек, но создал и новый тип риска — расхождение между данными личного кабинета налогоплательщика и фактическим статусом платежа в моменте. Поскольку между отправкой платёжки через банк и фактическим зачислением денег на ЕНС проходит определённое время, а личный кабинет ФНС не всегда отражает самые свежие операции мгновенно, возникает риск случайно создать техническую недоимку — например, если бухгалтер ориентируется на кажущееся положительным сальдо, которое на самом деле уже частично списано, но ещё не отражено в интерфейсе. Отраслевые консультанты рекомендуют не полагаться на данные из личного кабинета многодневной давности и настраивать регулярную, желательно ежедневную автоматическую сверку данных ФНС с внутренними бухгалтерскими регистрами компании — современные бухгалтерские программы, как правило, уже поддерживают подобную интеграцию.
По данным Верховного суда России (определение от 27 января 2025 года № 309-ЭС24-18347), средства на едином налоговом счёте до момента их фактического списания юридически остаются собственностью налогоплательщика, а не бюджета, — формулировка, важная для бизнеса при спорах с налоговой об обоснованности уменьшения сальдо ЕНС.
Что банки предлагают бизнесу поверх обязательной механики ЕНП
Хотя базовая механика ЕНП одинакова независимо от того, через какой банк отправляется платёж, отдельные банки конкурируют за клиентов из числа бизнеса, предлагая дополнительные сервисы поверх обязательной инфраструктуры расчётов с бюджетом. Типичные примеры такой надстройки — возможность перевести деньги на ЕНС в несколько кликов прямо из личного кабинета интернет-банка для бизнеса, без необходимости переключаться на отдельный сайт или сервис, а также настраиваемые уведомления о приближении сроков уплаты налогов и взносов, помогающие бизнесу не пропустить единый срок уплаты (28 число месяца). Эти сервисы не меняют саму юридическую механику ЕНП, зафиксированную Налоговым кодексом, но снижают вероятность практических ошибок и просрочек именно на стороне клиента, а не в самой государственной инфраструктуре расчётов.
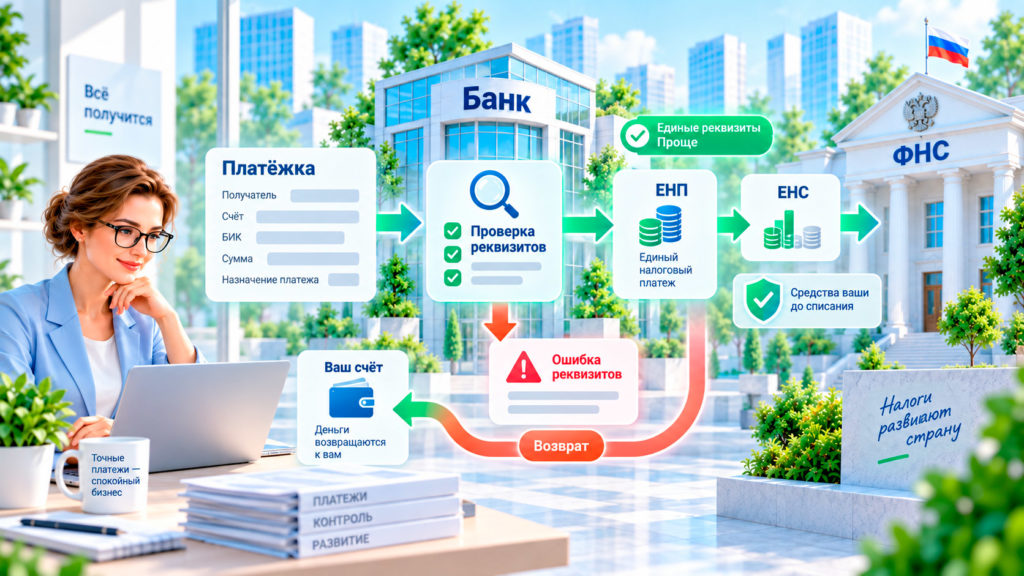
- Может ли банк отказать в приёме платёжки на ЕНП из-за неправильных реквизитов? Да — как и с любым другим банковским переводом, банк проверяет корректность оформления платёжного поручения перед его отправкой дальше по цепочке расчётов. При этом, в отличие от прежней системы с детализированными реквизитами под каждый конкретный налог, платёжка на ЕНП использует единые, более простые общие реквизиты, что снижает вероятность типичных ошибок, характерных для старой модели расчётов.
- Что произойдёт, если случайно перечислить деньги на ЕНС по неправильным реквизитам, не относящимся к системе ЕНП вообще? Такой платёж не будет зачтён в качестве единого налогового платежа и вернётся обратно на банковский счёт, с которого он был перечислен, — деньги не потеряются, но и не поступят на налоговый счёт автоматически, а сама операция потребует повторной корректной отправки.


