Механика обычного платежа внутри одной страны разобрана в материале «Анатомия платежа». Как только деньги должны пересечь границу, к этой механике добавляется ещё один слой инфраструктуры — и именно здесь чаще всего возникает путаница вокруг того, что вообще такое SWIFT и почему его отключение действительно так серьёзно, как об этом говорят.
SWIFT — это не платёжная система, а система сообщений
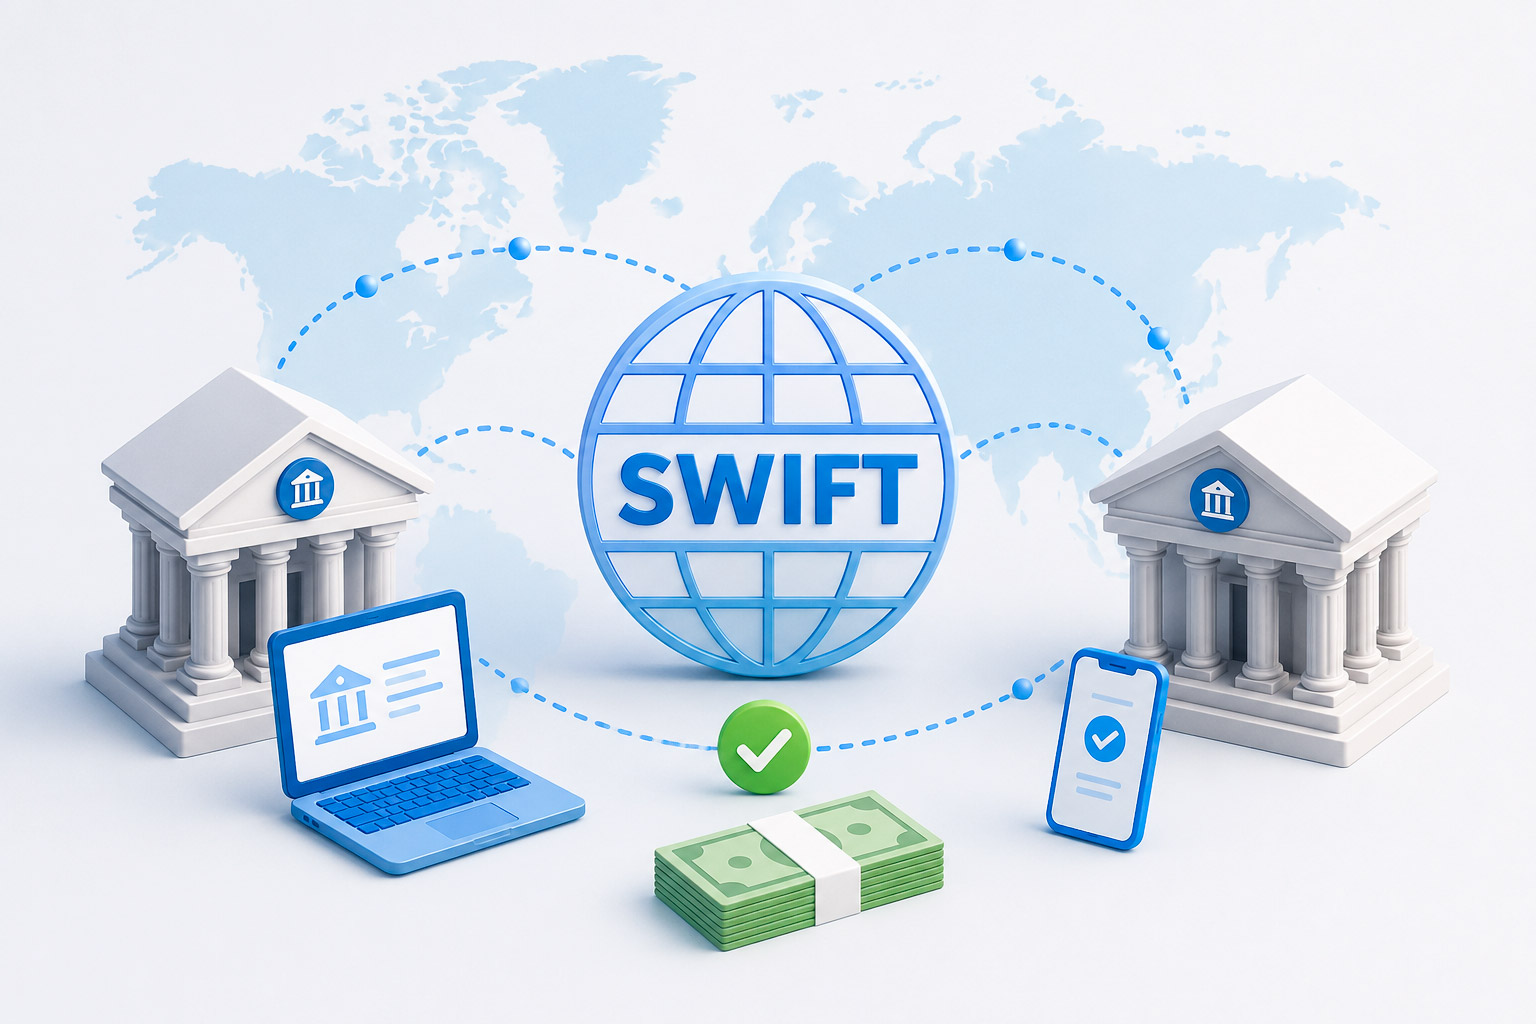
Ключевое заблуждение о SWIFT — что это некий единый канал, по которому физически движутся деньги между странами. На самом деле SWIFT (Society for Worldwide Interbank Financial Telecommunication), базирующаяся в Бельгии, — это защищённая система обмена сообщениями между банками, которая объединяет более 11 тысяч финансовых учреждений в свыше 200 странах. Сами деньги переводятся через сеть корреспондентских счетов, которые банки держат друг у друга, а SWIFT лишь передаёт стандартизированное сообщение о том, какой банк, кому, сколько и по какому назначению должен перевести.
Это разграничение объясняет, почему «отключение от SWIFT» — это не то же самое, что физическая блокировка счетов. Банк, отключённый от SWIFT, технически всё ещё может проводить международные платежи через альтернативные каналы связи с корреспондентами, но теряет самый быстрый, стандартизированный и повсеместно принятый способ передать банку-партнёру инструкцию о платеже — отсюда и резкое падение скорости и надёжности трансграничных расчётов после отключения.
Как вообще работают корреспондентские счета
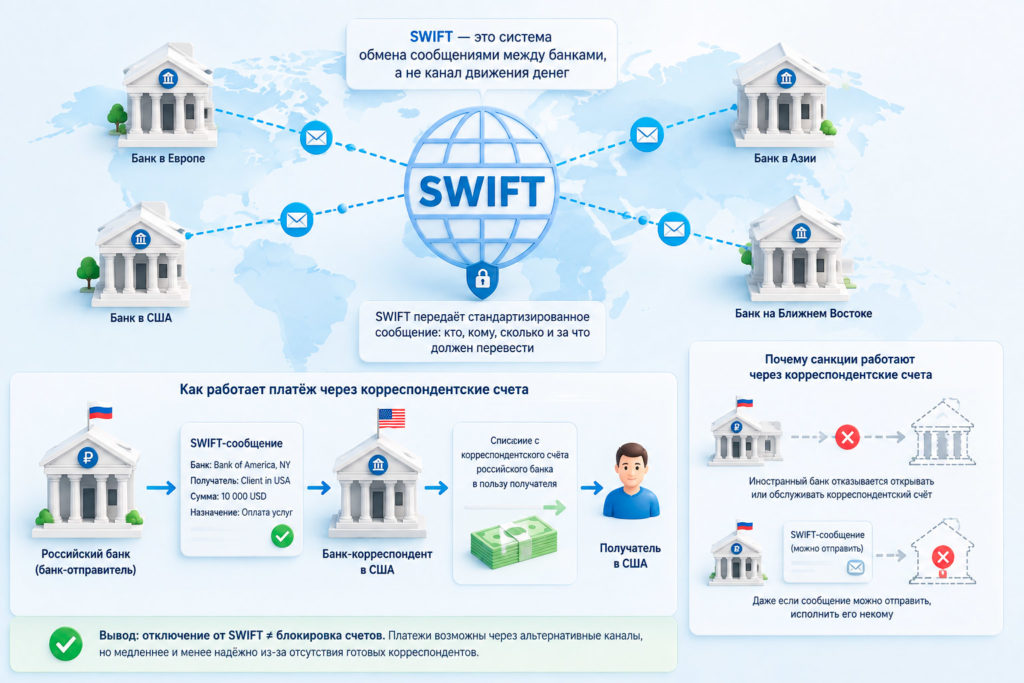 Чтобы понять, почему сообщение SWIFT в принципе может привести к реальному переводу денег, нужно разобраться в механике корреспондентских отношений. Банк в одной стране открывает счёт в банке другой страны (или наоборот) именно для того, чтобы иметь возможность рассчитываться в валюте этой страны, не создавая собственное физическое присутствие за рубежом. Когда российский банк переводит доллары клиенту в США, он не отправляет наличные через границу — он даёт указание своему банку-корреспонденту в США списать нужную сумму со своего корреспондентского счёта в пользу получателя.
Именно поэтому санкции работают не через блокировку самого SWIFT-сообщения, а через отказ иностранных банков открывать или обслуживать корреспондентские счета российских банков: даже если сообщение технически можно отправить, исполнить его некому, если ни один банк-корреспондent не готов провести операцию по счетам российского банка.
Что произошло с российскими банками начиная с 2022 года
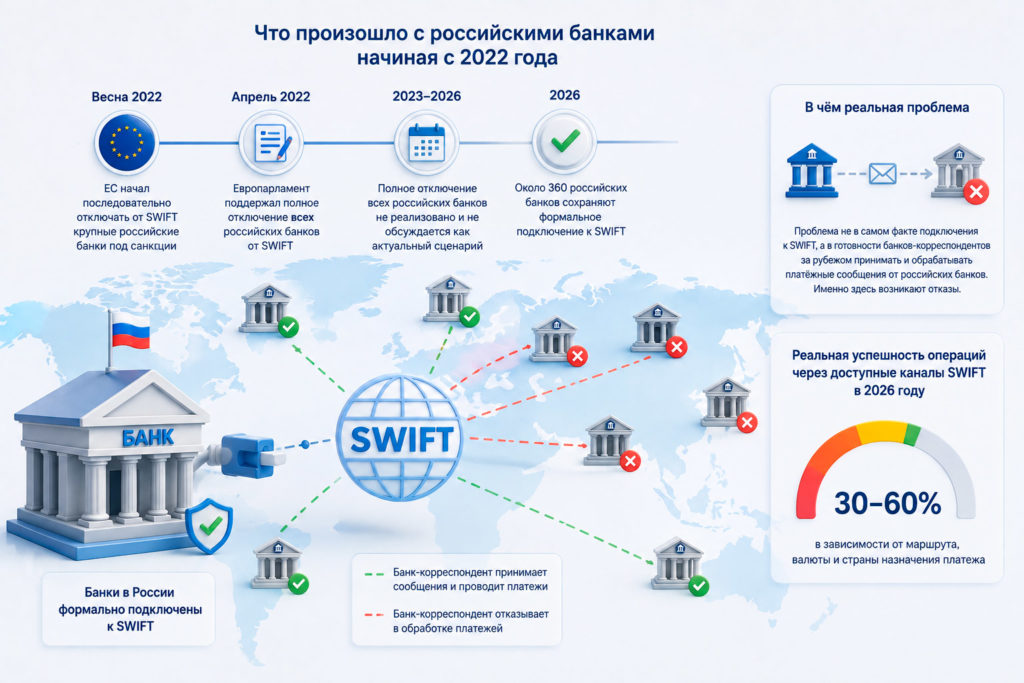 Начиная с весны 2022 года Евросоюз последовательно отключал от SWIFT ряд крупных российских банков, попавших под санкции. Полное отключение вообще всех российских банков от системы на уровне Евросоюза формально поддерживалось Европарламентом ещё в апреле 2022 года, но по факту такое решение в отношении всех без исключения банков страны не было реализовано и не обсуждается как актуальный сценарий по состоянию на 2026 год.
Текущая картина сложнее, чем формулировка «Россию отключили от SWIFT»: около 360 российских банков по-прежнему сохраняют формальное подключение к системе. Проблема не в самом факте подключения, а в готовности банков-корреспондентов за рубежом принимать и обрабатывать платёжные сообщения от российских контрагентов — именно здесь возникают отказы. По оценке отраслевых источников, реальная успешность операций через доступные в 2026 году каналы SWIFT не превышает 30-60% в зависимости от маршрута, валюты и страны назначения платежа.
СПФС: российский аналог с географическими границами
В ответ на растущие риски, связанные с зависимостью от SWIFT, Банк России ещё в 2017 году — задолго до масштабных санкций 2022 года — запустил Систему передачи финансовых сообщений (СПФС), собственный аналог SWIFT для внутрироссийских операций и части международных расчётов. С октября 2023 года использование СПФС для внутренних переводов стало обязательным для российских банков вместо SWIFT.
А знаете ли вы, что Банк России запустил Систему передачи финансовых сообщений (СПФС) — собственный аналог SWIFT — ещё в 2017 году, за пять лет до масштабных санкций 2022 года, которые сделали независимость от SWIFT практической необходимостью, а не просто мерой предосторожности на будущее.
Ключевое ограничение СПФС — география: систему используют преимущественно банки России и дружественных стран, включая Белоруссию, Армению и Киргизию, — на конец 2026 года к ней подключено 399 пользователей. Для платежей за пределы этого круга стран СПФС технически не применяется, что и объясняет, почему для расчётов с большинством других стран мира российским банкам по-прежнему приходится искать альтернативные каналы.
Таблица 1. Основные каналы трансграничных платежей для российских контрагентов в 2026 году
| Канал | География применения | Практическая надёжность |
|---|---|---|
| SWIFT через оставшиеся подключённые банки | Формально глобальная | Успешность 30-60%, зависит от маршрута |
| СПФС | Россия, Белоруссия, Армения, Киргизия и другие страны СНГ | Стабильно работает в пределах своей географии |
| CIPS (китайская система) | Расчёты в юанях с Китаем | Стабильно работает для юаневых операций |
| Платёжные агенты | Формально любая страна, фактически через нейтральные юрисдикции | Зависит от конкретного агента и маршрута |
CIPS: китайская альтернатива для расчётов в юанях
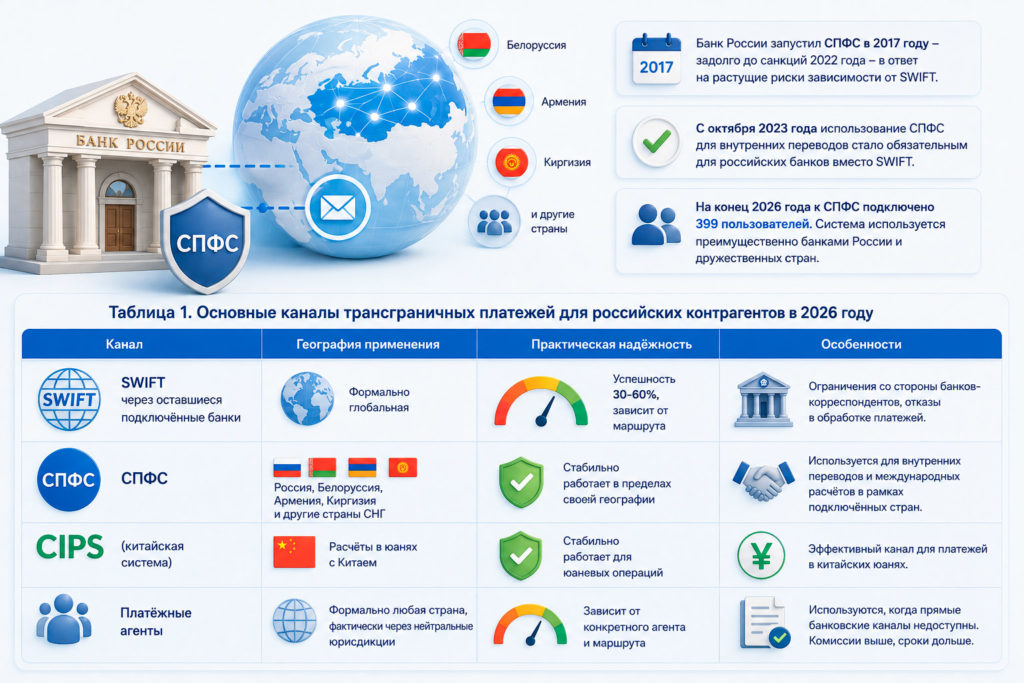 Отдельного внимания заслуживает CIPS (Cross-Border Interbank Payment System) — платёжная инфраструктура, созданная Китаем для международных расчётов в юанях. Для российских компаний, ведущих торговлю с Китаем, CIPS вместе с прямыми корреспондентскими отношениями между банками стал одним из самых надёжных работающих каналов на фоне общих сложностей с SWIFT — юаневые и рублёвые операции в направлении Китая и стран СНГ через СПФС и CIPS проходят заметно стабильнее, чем попытки провести долларовый или евровый платёж через оставшиеся каналы SWIFT.
Как на практике переводят деньги за рубеж, когда прямой канал не работает
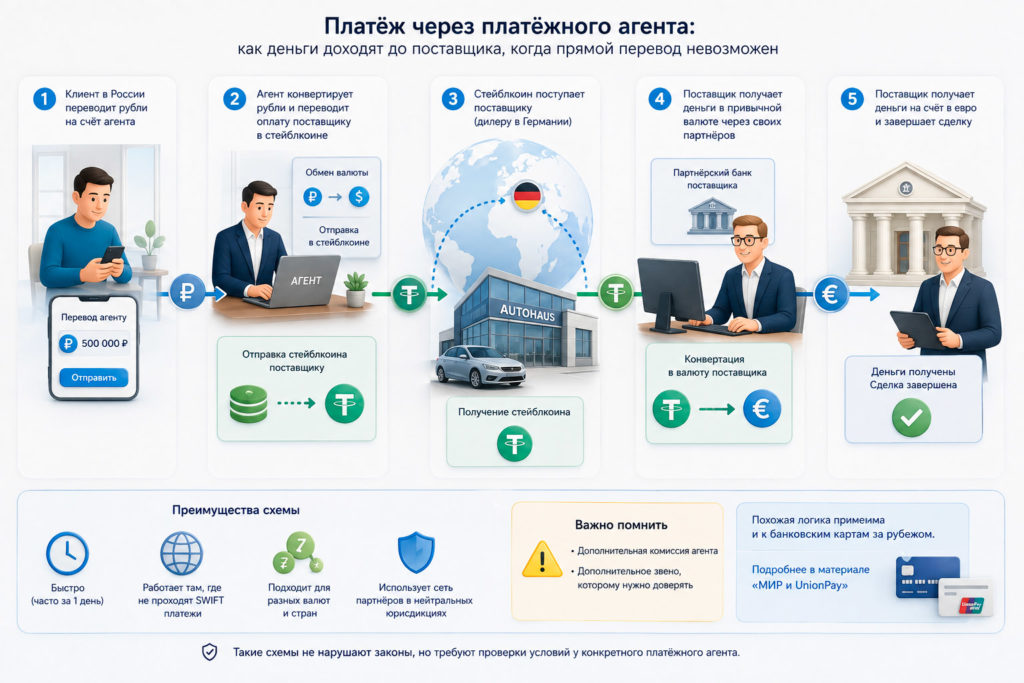 Когда ни СПФС, ни CIPS, ни оставшийся канал SWIFT не подходят по географии или валюте, в дело вступают платёжные агенты — посредники, которые проводят расчёт через собственную сеть корреспондентских отношений и партнёров в нейтральных юрисдикциях, часто в Турции, ОАЭ или странах СНГ.
Показательный пример такой схемы: клиент, покупающий автомобиль у дилера в Германии, не может провести прямой банковский перевод, потому что SWIFT-платежи через российские банки в этом направлении не проходят. Вместо этого клиент переводит рубли на счёт агента внутри России, агент конвертирует их и переводит оплату поставщику в стейблкоине, а затем поставщик получает свои деньги в привычной ему валюте — весь процесс может занять один день. У подобных схем есть очевидная оборотная сторона — дополнительная комиссия агента и дополнительное звено, которому нужно доверять, — но для многих операций сегодня это единственный практически работающий вариант. Похожая логика применима и к обычным банковским картам за рубежом — какие карты реально работают в конкретной стране, разбираем в материале «МИР и UnionPay».
Коротко: частые вопросы
- Означает ли отключение банка от SWIFT, что его клиенты вообще не могут переводить деньги за границу? Нет: у клиента остаются альтернативные способы — СПФС и CIPS для соответствующих направлений, платёжные агенты для остальных случаев, — но каждый из них медленнее, дороже или более ограничен по географии, чем прямой SWIFT-перевод через надёжный канал.
- Стоит ли доверять свои крупные суммы платёжным агентам вместо банка? Использование агента — осознанный компромисс между надёжностью и практической возможностью провести платёж в принципе; разумная практика — тестировать новый канал небольшой суммой, прежде чем отправлять через него крупный платёж.
- Может ли ситуация с доступом к SWIFT измениться в обе стороны — как ухудшиться, так и улучшиться? Да: список подключённых к SWIFT российских банков и готовность конкретных банков-корреспондентов принимать платежи меняются на регулярной основе в зависимости от геополитической ситуации, поэтому актуальные условия стоит уточнять непосредственно перед конкретной операцией, а не полагаться на информацию многомесячной давности.