

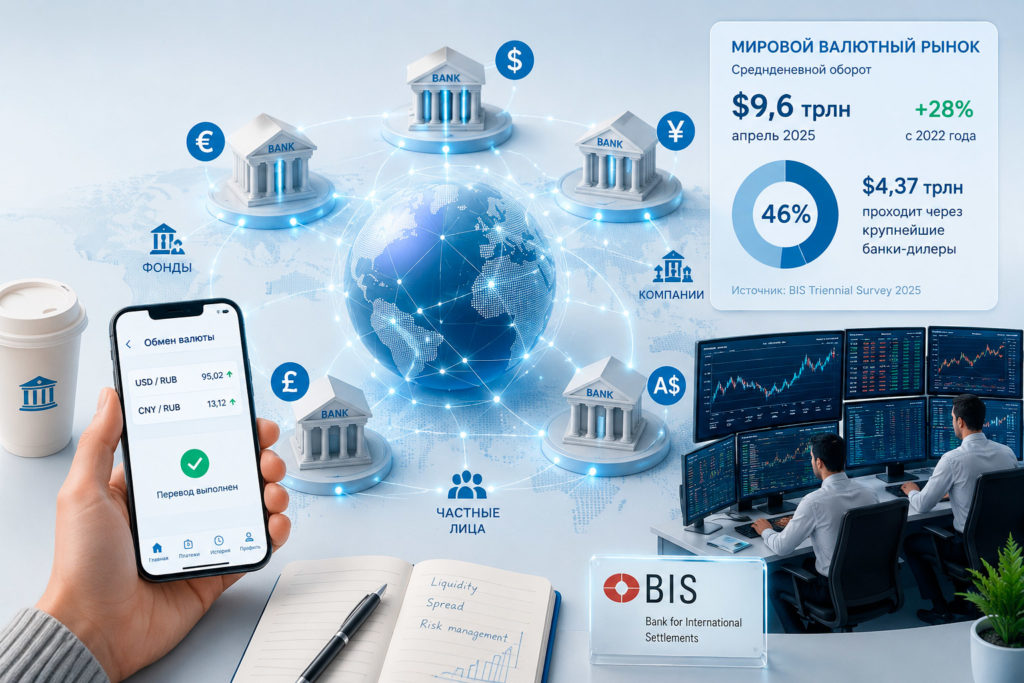
Среднедневной оборот мирового валютного рынка в апреле 2025 года достиг рекордных 9,6 трлн долларов — рост на 28% всего за три года. Почти половина этой суммы, 4,37 трлн долларов в день, проходит через относительно небольшой круг крупнейших банков-дилеров. Пока обычный клиент банка переводит деньги или меняет валюту в приложении, в другом крыле того же банка идёт параллельная жизнь — профессиональные трейдеры торгуют валютой, облигациями и деривативами от имени банка. Разбираем, как устроена эта часть банковского бизнеса, которую клиент почти никогда не видит напрямую.
Что такое межбанковский валютный рынок
 У валютного рынка нет единого здания, биржевого зала или центрального сервера, в отличие от фондовой биржи вроде Мосбиржи или NYSE. Это децентрализованная сеть, в которой банки, фонды, компании и в конечном счёте частные лица заключают сделки друг с другом напрямую через электронные системы. Тот курс доллара или юаня, который клиент банка видит в мобильном приложении, — это не абстрактная цифра, а прямое следствие того, по какой цене банки только что обменялись валютой друг с другом на межбанковском рынке, с небольшой наценкой в пользу банка.
А знаете ли вы, что у валютного рынка, самого большого финансового рынка в мире с оборотом 9,6 трлн долларов в день, нет ни единого здания, ни центральной биржи — это полностью децентрализованная сеть банков и институтов, торгующих друг с другом напрямую через электронные системы, без единой торговой площадки в привычном смысле слова.
Проводится этот рынок под наблюдением Банка международных расчётов (BIS), который раз в три года публикует Triennial Survey — самое полное исследование мирового рынка форекс. По его последним данным, оборот вырос с 7,5 трлн долларов в день в 2022 году до 9,6 трлн в 2025 году, и такой рост после долгого периода стабильности сам по себе стал темой для обсуждения среди аналитиков рынка.
Кто такие маркет-мейкеры и зачем они нужны рынку
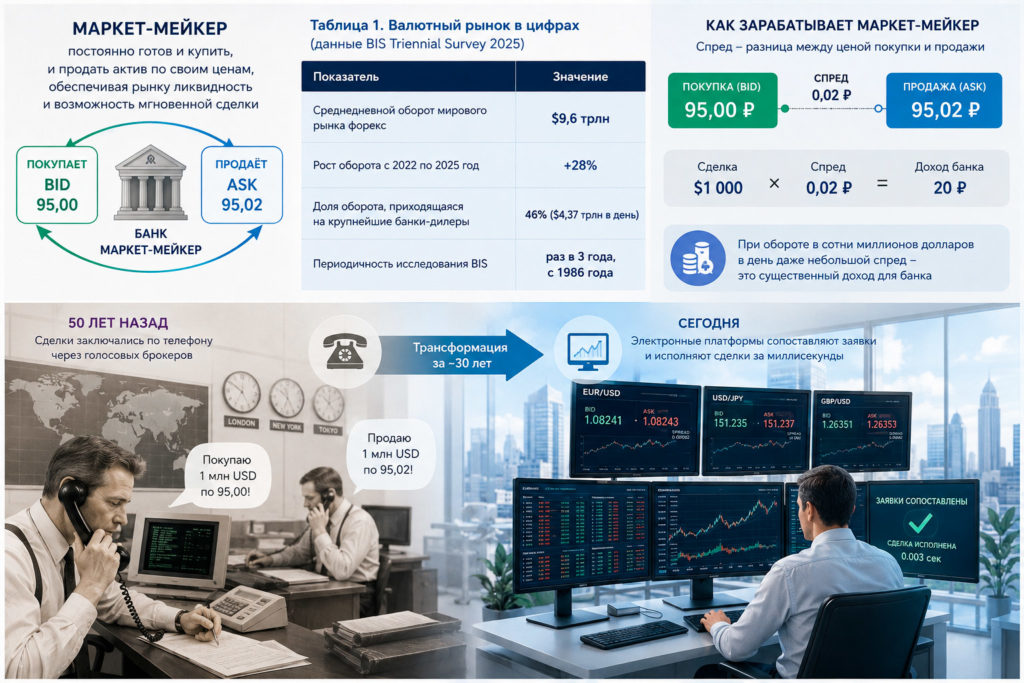
 Маркет-мейкер — это участник рынка, который постоянно готов и купить, и продать актив по объявленным им самим ценам, обеспечивая рынку ликвидность — то есть возможность быстро совершить сделку в любой момент, не дожидаясь, пока найдётся встречный интерес. На валютном рынке эту роль выполняют в первую очередь крупнейшие банки-дилеры.
Таблица 1. Валютный рынок в цифрах (данные BIS Triennial Survey 2025)
| Показатель | Значение |
|---|---|
| Среднедневной оборот мирового рынка форекс | $9,6 трлн |
| Рост оборота с 2022 по 2025 год | +28% |
| Доля оборота, приходящаяся на крупнейшие банки-дилеры | 46% ($4,37 трлн в день) |
| Периодичность исследования BIS | раз в 3 года, с 1986 года |
Зарабатывают маркет-мейкеры на разнице между ценой покупки и продажи — спреде. Она может выглядеть незначительной для одной сделки, но при объёмах в триллионы долларов в день превращается в существенный источник дохода для банка. Наглядный пример: если банк одновременно готов купить доллар за 95,00 рубля и продать за 95,02 рубля, спред в 2 копейки на сделке в тысячу долларов даст банку 20 рублей. При обороте в сотни миллионов долларов в день через один дилинг-деск даже такой скромный спред превращается в заметную статью дохода без необходимости угадывать направление движения курса.
Ещё полвека назад весь этот рынок был устроен принципиально иначе — трейдеры заключали сделки по телефону через голосовых брокеров, которые вручную сводили покупателя и продавца. Сегодня подавляющее большинство операций проходит через электронные торговые платформы, которые автоматически сопоставляют заявки и исполняют сделки за миллисекунды — трансформация, которая заняла около трёх десятилетий и полностью изменила профессию трейдера дилинг-деска, о чём подробнее в следующем разделе.
Дилинг-деск банка: как устроена эта работа изнутри
 Дилинг-деск — это подразделение банка, где трейдеры торгуют валютой, облигациями и производными инструментами от имени и на баланс самого банка, а не по заказу клиента, хотя нередко эти два вида деятельности переплетаются. Когда клиент банка меняет крупную сумму валюты, банк не обязательно ищет для этого встречного клиента — чаще он просто закрывает сделку через собственный дилинг-деск, а уже потом сам управляет получившейся валютной позицией на открытом рынке.
Именно эта функция и делает банк маркет-мейкером в глазах остального рынка: он готов совершить сделку немедленно, приняв на себя временный риск, вместо того чтобы заставлять клиента ждать встречного предложения. Чем именно занимается сотрудник банка на этой позиции и чем его работа принципиально отличается от независимого трейдера на бирже — разбираем в материале чем банковский дилинг-деск отличается от обычного трейдера. Как конкретно устроен этот рынок между самими банками — в материале как работает межбанковский валютный рынок.
Почему банк одновременно кредитор, брокер и трейдер
 У этой модели есть и менее очевидная сторона. Один и тот же банк может одновременно быть кредитором клиента, его брокером при выходе на биржу, маркет-мейкером, который исполняет его заявку, и контрагентом по сделке — то есть стороной, которая зарабатывает или теряет деньги в зависимости от того, куда пойдёт цена против позиции клиента. Формально это не запрещено и не является нарушением, но создаёт структурный конфликт интересов, о котором клиент банка редко задумывается.
Наглядный пример такого конфликта: клиент банка размещает крупную заявку на покупку валюты через этот же банк как брокера. Банк одновременно видит эту заявку и как маркет-мейкер, который её исполняет, и как участник рынка, торгующий на собственный счёт. Ничто не мешает банку скорректировать собственную позицию на рынке, зная о крупной заявке клиента ещё до её исполнения, — именно поэтому по всему миру регуляторы вводят всё более строгие требования к разделению этих функций внутри одного банка и к раскрытию конфликта интересов клиенту. Разбираем этот конфликт подробно в материале «как банк одновременно брокер, маркет-мейкер и контрагент».
Похожая логика касается и того, кто физически хранит деньги и активы клиентов брокера, когда сам брокер работает через инфраструктуру крупного банка, — в материале «prime brokerage: кто хранит деньги брокеров».
Какое место на этом рынке занимают центральные банки
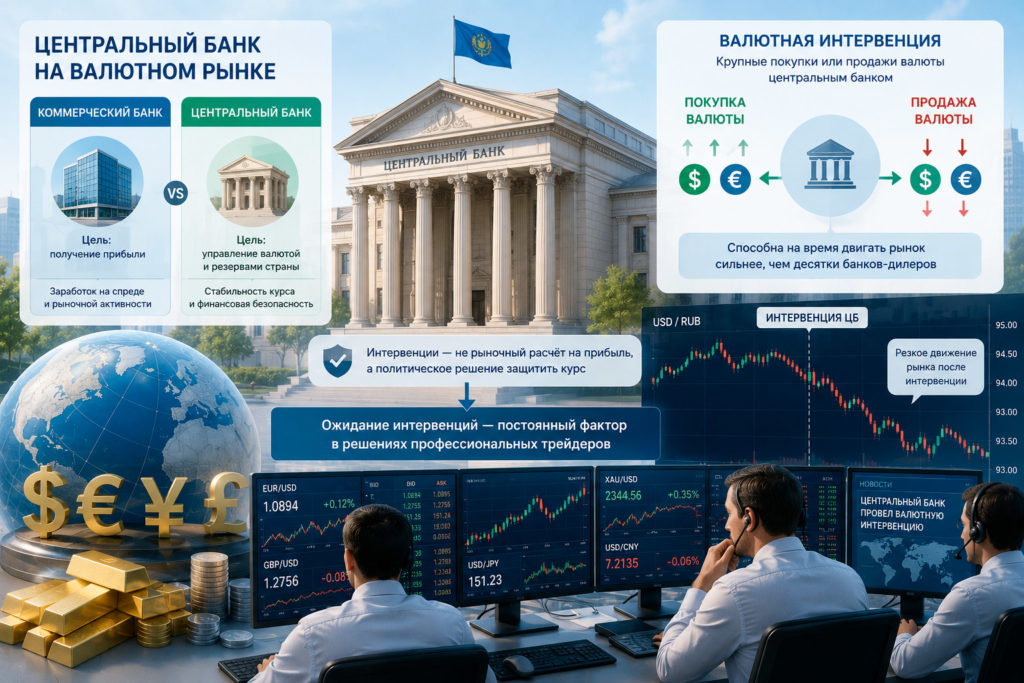
 Помимо коммерческих банков-дилеров, на валютном рынке действует ещё одна категория участников с особым статусом — центральные банки разных стран. В отличие от коммерческого банка, который торгует ради прибыли, центральный банк выходит на рынок в первую очередь ради управления курсом национальной валюты и золотовалютными резервами страны, а не ради заработка на спреде.
Именно поэтому валютные интервенции центральных банков — разовые крупные покупки или продажи валюты — способны на время двигать рынок сильнее, чем совокупная активность десятков коммерческих банков-дилеров: участники рынка знают, что за такой сделкой может стоять не рыночный расчёт на прибыль, а политическое решение защитить определённый уровень курса. Именно ожидание таких интервенций, а не только экономические данные, — постоянный фактор, который профессиональные трейдеры дилинг-деска учитывают в своих решениях наравне с обычной рыночной аналитикой.
Куда движется дилинг банков дальше
 Классическая модель дилинг-деска с трейдером за несколькими мониторами быстро меняется вместе с технологиями. Растущая доля операций на валютном рынке сегодня исполняется алгоритмически, а не вручную конкретным трейдером — причём это касается не только простых правил-роботов, а всё чаще систем на основе машинного обучения, которые самостоятельно принимают решения о входе и выходе из позиции в течение долей секунды. Насколько велика эта доля сегодня и где заканчивается человек и начинается код — разбираем в материале «алгоритмический трейдинг и ИИ в трейдинге».
Показательное сравнение: среднедневной оборот мирового валютного рынка в 9,6 трлн долларов примерно в 30 раз превышает годовой объём венчурных инвестиций во всём мире — то есть за один торговый день на рынке форекс проходит оборот, сопоставимый с месяцами работы всей мировой венчурной индустрии.
У высокой скорости и автоматизации есть и обратная сторона: рынок, где решения принимаются алгоритмами за миллисекунды, способен обрушиться и восстановиться быстрее, чем человек успевает среагировать. Именно так выглядит явление flash crash — разбираем его механику и самые известные случаи в материале «flash crash: как биржа может обрушиться за минуты».
Коротко: частые вопросы
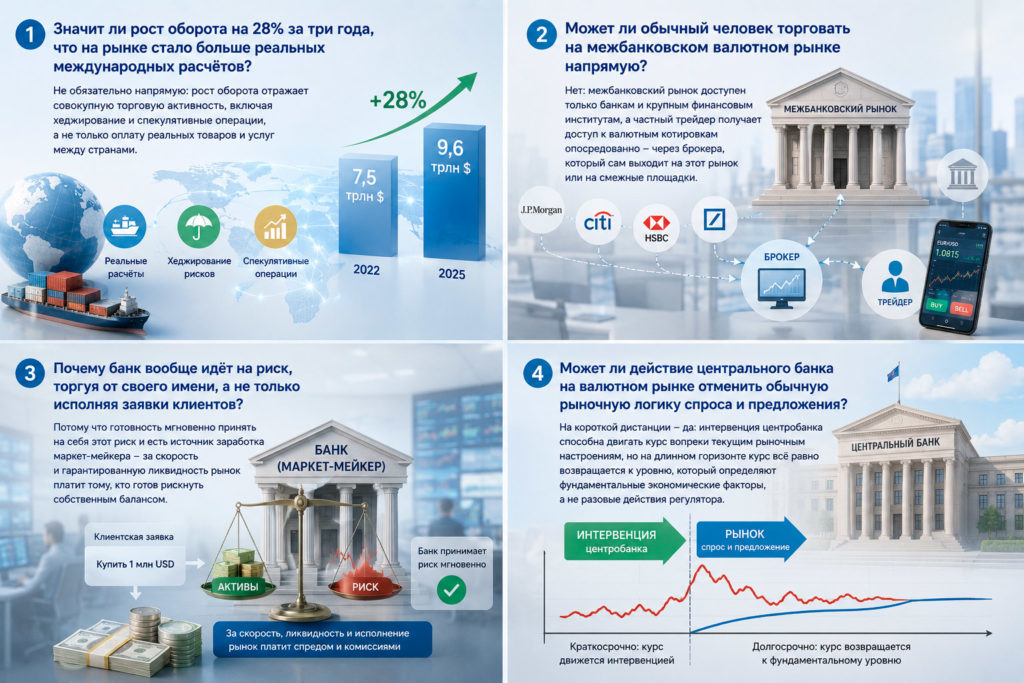
- Значит ли рост оборота на 28% за три года, что на рынке стало больше реальных международных расчётов? Не обязательно напрямую: рост оборота отражает совокупную торговую активность, включая хеджирование и спекулятивные операции, а не только оплату реальных товаров и услуг между странами.
- Может ли обычный человек торговать на межбанковском валютном рынке напрямую? Нет: межбанковский рынок доступен только банкам и крупным финансовым институтам, а частный трейдер получает доступ к валютным котировкам опосредованно — через брокера, который сам выходит на этот рынок или на смежные площадки.
- Почему банк вообще идёт на риск, торгуя от своего имени, а не только исполняя заявки клиентов? Потому что готовность мгновенно принять на себя этот риск и есть источник заработка маркет-мейкера — за скорость и гарантированную ликвидность рынок платит тому, кто готов рискнуть собственным балансом.
- Может ли действие центрального банка на валютном рынке отменить обычную рыночную логику спроса и предложения? На короткой дистанции — да: интервенция центробанка способна двигать курс вопреки текущим рыночным настроениям, но на длинном горизонте курс всё равно возвращается к уровню, который определяют фундаментальные экономические факторы, а не разовые действия регулятора.



2 комментария
[…] механике работы которых мы рассказывали в материале «как банки торгуют деньгами», — не свободны от тех же искажений полностью, но […]
[…] […]